❌

Reading view

Seat vuelve a parar la producción de eléctricos por falta de baterías mientras busca recortar los costes
Seat vuelve a parar la producción de eléctricos por falta de baterías mientras busca recortar los costes

La factoría de Martorell suma un nuevo parón por falta de suministro de baterías desde una planta de Volkswagen de Alemania mientras se marca como objetivo mejorar la rentabilidad de los eléctricos tras la caída del beneficio

Un parón en Seat despierta el temor a la escasez de baterías ante una demanda disparada

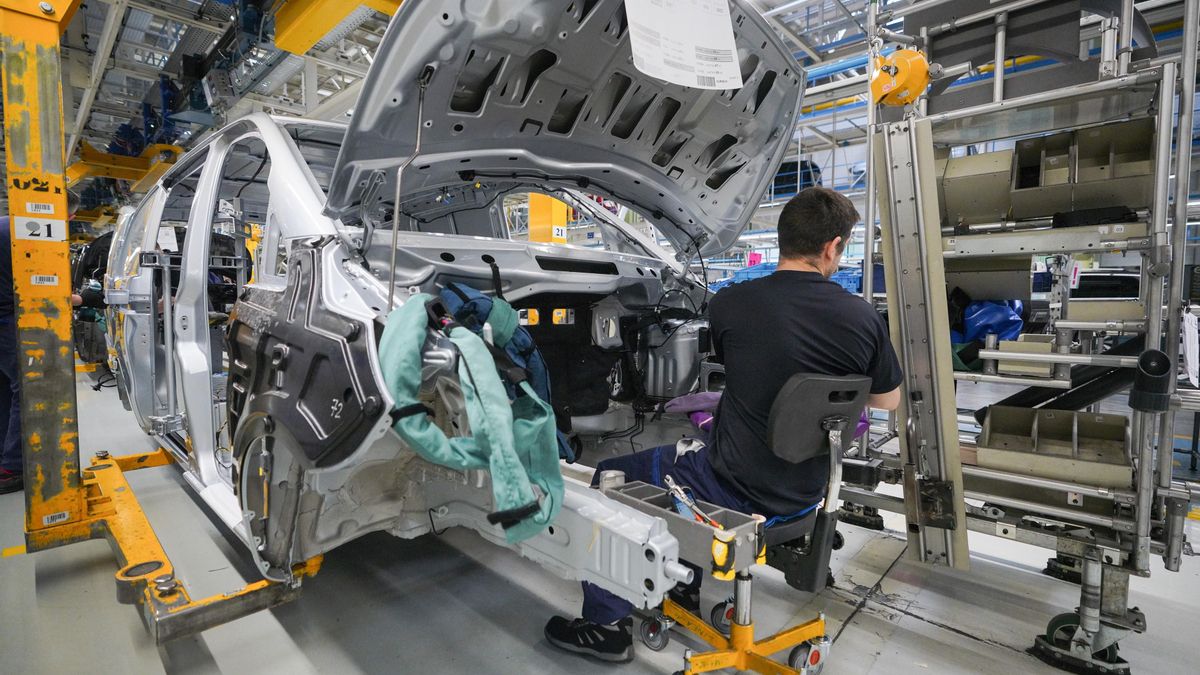
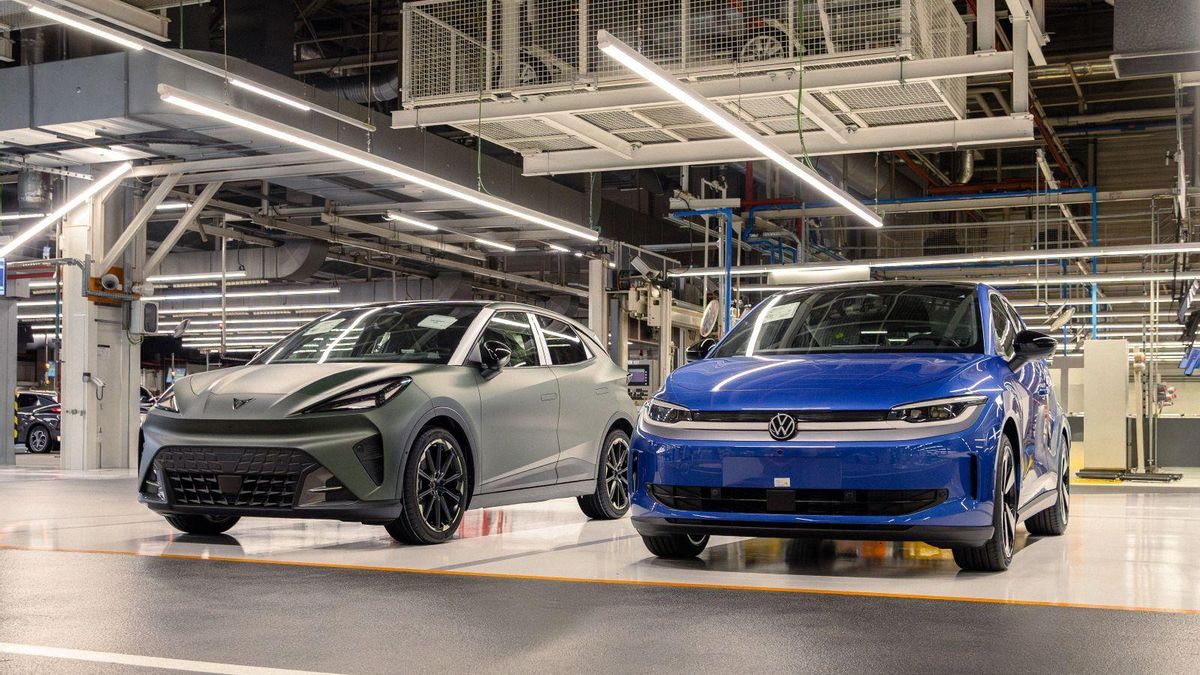
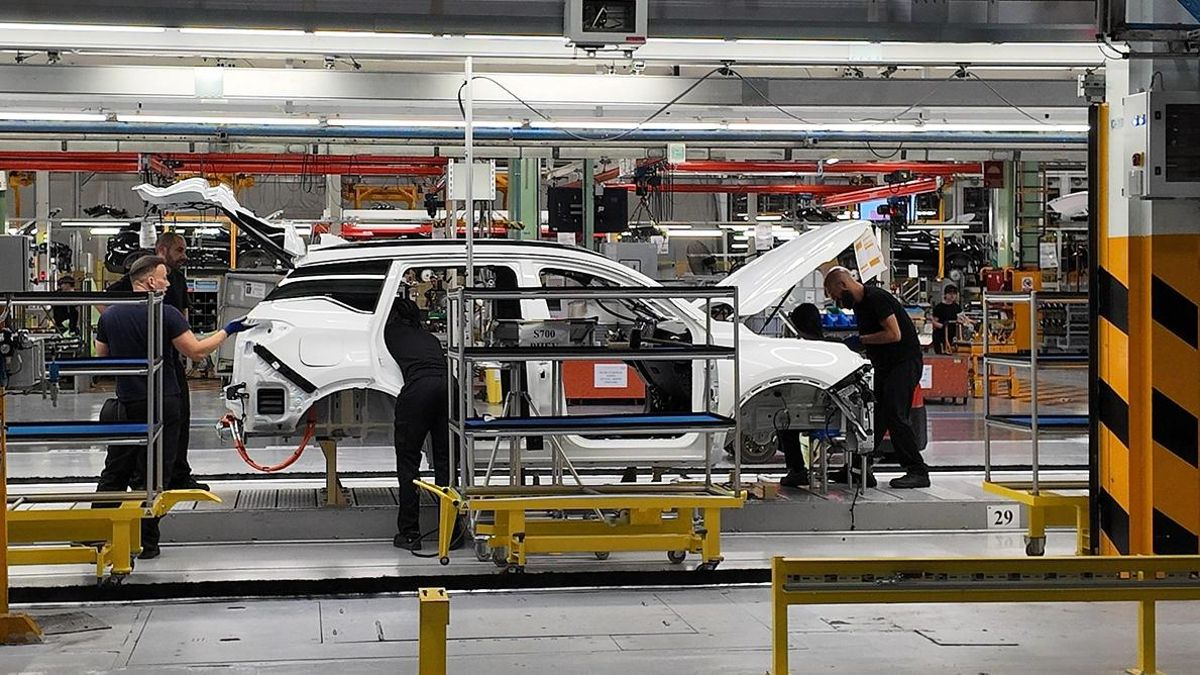
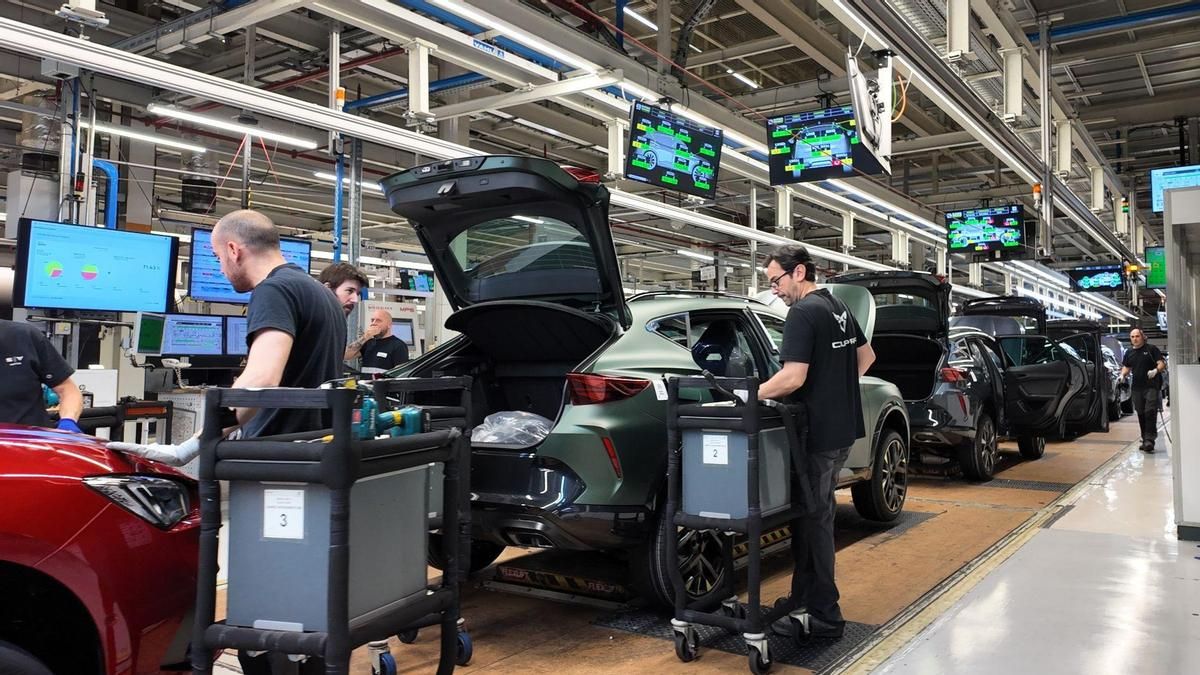
La fábrica de Seat en Martorell vuelve a detener su actividad por falta de baterías. La compañía ha programado dos nuevos parones durante los turnos de noche del viernes y el lunes, en la línea 1 de montaje, donde se producen los nuevos eléctricos Cupra Raval y Volkswagen ID. Polo. Se trata del segundo episodio de interrupciones en apenas una semana, después de que la factoría tuviera que detener la producción de eléctricos dos días por completo por el mismo problema de suministro. De forma paralela, la compañía se ha marcado como objetivo reducir los costes para mejorar la rentabilidad de los nuevos eléctricos tras la caída del beneficio.

El origen de las dificultades de producción está en un problema logístico relacionado con el transporte de las celdas de baterías desde Alemania. La planta de PowerCo, filial del Grupo Volkswagen ubicada en Salzgitter, centraliza la distribución de las celdas, tanto las que fabrica directamente como las procedentes de otros proveedores, a las distintas factorías del consorcio.

Los módulos Las celdas que llegan desde Alemania se ensamblan en una instalación situada en el propio complejo industrial de Martorell. Una vez fabricados los sistemas de baterías, estos se trasladan mediante una rampa automatizada directamente hasta la línea de montaje de los vehículos eléctricos.

Los problemas de abastecimiento coinciden con un momento especialmente delicado para la filial española de Volkswagen, que necesita elevar la rentabilidad de su nueva generación de modelos eléctricos después de acometer importantes inversiones para transformar Martorell y adaptar sus instalaciones a la electrificación.

116 millones de pérdidas en el tercer trimestre

Los resultados financieros reflejan las dificultades. Seat y Cupra registraron unas pérdidas operativas de 116 millones de euros entre julio y septiembre, frente al resultado positivo de los primeros meses del ejercicio. El deterioro se explica por el aumento de las ventas de eléctricos, la presión competitiva y el coste de los lanzamientos, en un contexto de creciente incertidumbre geopolítica y regulatoria.

La facturación trimestral cayó un 6%, hasta los 3.414 millones de euros, mientras que las entregas de las dos marcas retrocedieron un 13%, hasta situarse en 139.000 vehículos. El balance de los nueve primeros meses del año todavía se mantiene en terreno positivo, aunque con un margen muy reducido. Seat y Cupra obtuvieron un resultado operativo de seis millones de euros. Las entregas alcanzaron las 468.000 unidades, con un descenso del 3%. El margen operativo se situó en apenas el 0,1%.

La compañía reconoce que la aceleración de la electrificación en mercados europeos como Alemania, Francia y Dinamarca ha superado sus previsiones. Esta evolución confirma la apuesta por los vehículos eléctricos, pero también está presionando las cuentas porque sus márgenes todavía se encuentran por debajo de los modelos de combustión, que además están perdiendo peso en las ventas.

Markus Haupt, CEO de Seat y Cupra, afirmó que “el mercado ha cambiado significativamente en los últimos meses, con una presión competitiva cada vez mayor y un ritmo de electrificación más rápido de lo previsto”. “Esta evolución -añadió- avala nuestra estrategia de electrificación y, al mismo tiempo, refuerza la necesidad de mejorar los márgenes de los vehículos eléctricos en línea con la demanda actual”. 

“El ritmo acelerado de la electrificación refuerza la urgente necesidad de reducir los costes de nuestros vehículos eléctricos”, advierte Patrik Andreas Mayer, vicepresidente ejecutivo de Finanzas e IT de Seat y Cupra. El directivo también ha avanzado que la compañía revisará rigurosamente las inversiones previstas y mantendrá una estricta disciplina de costes.

La empresa considera prioritario alcanzar la paridad de márgenes entre los vehículos eléctricos y los de combustión, al tiempo que compensa la pérdida de ventas de los modelos térmicos más rentables. A ello se suma el esfuerzo económico que ha supuesto el lanzamiento de la renovada gama eléctrica de Cupra durante 2026, con inversiones en campañas comerciales y en la entrada en nuevos mercados.

Martorell busca una segunda plataforma

Para responder a este escenario, Seat y Cupra está acelerando la aplicación de su estrategia ELEVATE, que se apoya en tres grandes ejes: excelencia operativa, creación de valor y crecimiento de Cupra. El programa incluye nuevas medidas de control de costes y mejoras de eficiencia en toda la organización.

La dirección también quiere reforzar el papel industrial de Martorell dentro del Grupo Volkswagen. Tras el inicio de la producción del Cupra Raval y el Volkswagen ID. Polo, el siguiente objetivo es incrementar progresivamente el ritmo de fabricación hasta alcanzar la plena capacidad de las instalaciones.

En paralelo, la compañía mantiene su objetivo de conseguir la asignación de una segunda plataforma de vehículos eléctricos de mayor tamaño para la fábrica catalana, una decisión que considera clave para asegurar su actividad industrial y el empleo a largo plazo.

El crecimiento de Cupra constituye el otro gran pilar de la estrategia. La marca superó las 250.000 entregas entre enero y septiembre y el Raval acumula más de 51.000 pedidos desde abril, lo que lo convierte en el lanzamiento más exitoso de su historia. La compañía también prepara su entrada en Oriente Medio para ampliar su presencia internacional.

Sin embargo, el deterioro de los resultados vuelve a poner presión sobre el futuro de la fábrica y sobre las negociaciones laborales. CCOO defiende la necesidad de buscar acuerdos con fabricantes chinos que permitan desarrollar un Seat 100% eléctrico con mayores márgenes y rechaza las medidas de ahorro que plantea el Grupo Volkswagen si afectan a los derechos de los trabajadores.

El sindicato considera irrenunciables tanto la asignación de una segunda plataforma de un vehículo eléctrico de mayor tamaño como el mantenimiento del poder adquisitivo y de las condiciones laborales en la negociación del convenio colectivo.

El ajuste de Seat se produce, además, en un momento de fuertes dificultades para la matriz alemana. El Grupo Volkswagen registró pérdidas de 5.822 millones de euros en el tercer trimestre, afectado por depreciaciones de activos, la debilidad del mercado chino y los costes de su reestructuración, que contempla un amplio programa de reducción de gastos y de empleo.
  •  

Los 60.000 pedidos del Skoda Epiq impulsan un récord de producción y empleo en la fábrica de Navarra

Los 60.000 pedidos del Skoda Epiq impulsan un récord de producción y empleo en la fábrica de Navarra

La planta de Volkswagen de Pamplona prevé fabricar 360.000 vehículos en 2027 y aumentar la plantilla hasta 6.000 trabajadores gracias a la incorporación del nuevo SUV eléctrico de Skoda y del Volkswagen ID. Cross

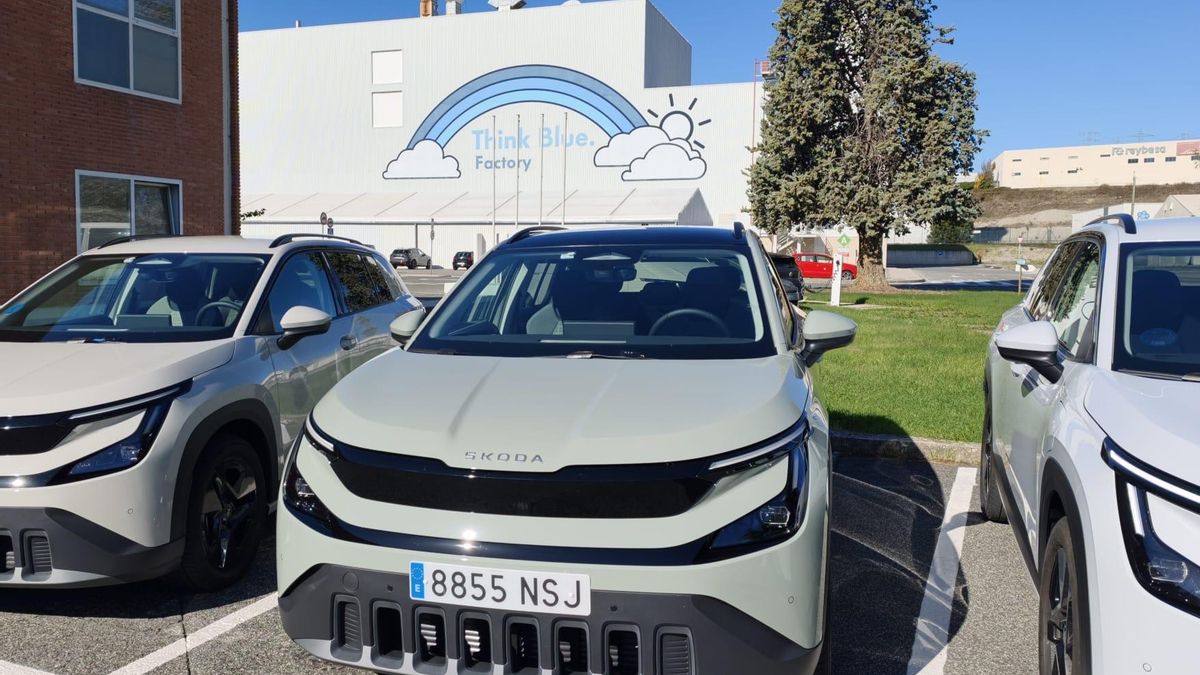
La fábrica de Volkswagen en Navarra se prepara para dar un salto histórico con la llegada de los coches eléctricos. Los 60.000 pedidos acumulados del nuevo Skoda Epiq, el primer modelo de la marca checa que se fabrica en España, refuerzan las perspectivas de crecimiento de la planta de Landaben, que aspira a producir 360.000 vehículos en 2027 y alcanzar una plantilla de 6.000 trabajadores, las cifras más altas de su historia.

El lanzamiento del Epiq, un SUV eléctrico compacto que se encuadra en uno de los segmentos de mayor crecimiento del mercado, permitirá a la factoría navarra ampliar su actividad junto a los actuales Volkswagen Taigo y T-Cross. A esta ofensiva se sumará el Volkswagen ID. Cross, el último modelo en llegar y con el que la planta completará la incorporación de dos modelos eléctricos a su gama. La previsión de producción para 2027 supondría superar el récord de 353.353 unidades alcanzado en 2011.

El Skoda Epiq se convierte así en el modelo de la familia de cuatro eléctricos urbanos del grupo Volkswagen que concentra más pedidos al superar las 51.000 unidades del Cupra Raval y los 50.000 del Volkswagen ID. Polo, ambos asignados a la factoría de Seat de Martorell.

La fábrica de Pamplona espera cerrar 2026 con unos 265.000 vehículos, frente a las 225.225 unidades de 2025, un ejercicio condicionado por las obras de adaptación y electrificación de las instalaciones. La recuperación de los volúmenes se apoyará en la progresiva puesta en marcha de los nuevos modelos y en el aumento de los turnos de trabajo. La compañía contempla incorporar un turno adicional los sábados por la mañana a partir de enero, en función de la evolución de la demanda.

El crecimiento de la producción irá acompañado de un aumento del empleo. Volkswagen Navarra cuenta con 4.865 trabajadores y prevé elevar esa cifra hasta los 6.000 en 2027. La evolución de la plantilla estará ligada al ritmo de fabricación de los nuevos vehículos eléctricos y a la necesidad de adaptar la capacidad industrial a los pedidos.

De una fábrica monomodelo a una planta multimarca

La llegada del Epiq representa un nuevo capítulo en la trayectoria de Landaben, que en febrero de 2025 alcanzó los diez millones de vehículos fabricados. Cerca del 90% de su producción se destina a la exportación, una actividad que actualmente llega a 38 países y que podría extenderse a entre 45 y 50 mercados con la incorporación de los eléctricos. Alemania es el principal destino exterior, con alrededor del 19% de las unidades exportadas.

La planta ha evolucionado desde la fabricación de un único modelo hacia una estructura multimodelo y multimarca dentro del Grupo Volkswagen. Desde 1985 ha producido cinco generaciones del Polo, hasta que el Taigo y el T-Cross consolidaron la transformación de la gama. La incorporación de un modelo de Skoda abre ahora una nueva etapa para una factoría que aspira a situarse entre las tres más importantes del grupo por volumen de producción.

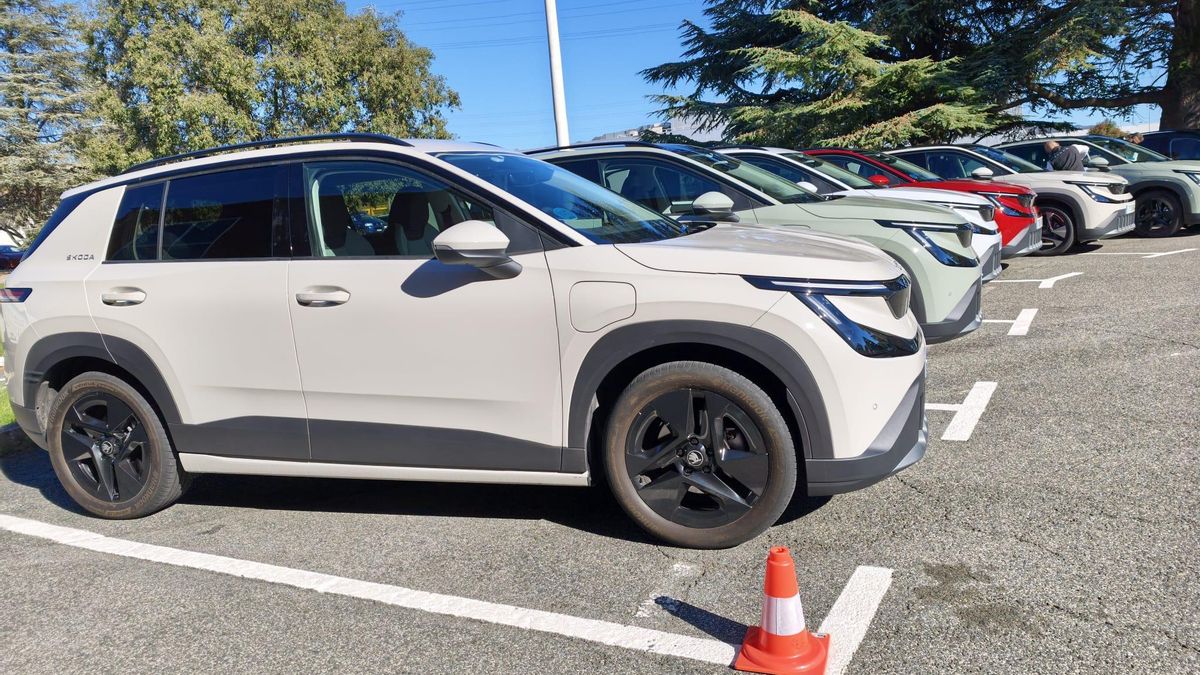
Unidades del Skoda Epiq listas para la prueba

Landaben forma parte de una red industrial de 112 fábricas del Grupo Volkswagen. En la actualidad ocupa la quinta posición mundial por volumen, con la previsión de subir al cuarto puesto en 2026 y al tercero en 2027, de acuerdo con las estimaciones de la compañía. El nuevo escenario también reforzará su papel en la estrategia de electrificación del consorcio alemán.

La capacidad productiva de la planta, que ocupa una superficie de 1,6 millones de metros cuadrados, permite adaptar los ritmos de fabricación a las necesidades del mercado. La compañía señala que, con ajustes de turnos y pausas, podría alcanzar incluso las 390.000 unidades anuales. No obstante, el objetivo inmediato pasa por acompasar la producción a la evolución de los pedidos y evitar desajustes entre la oferta y la demanda.

La transformación industrial también exige adaptar la logística y las instalaciones. Entre las actuaciones desarrolladas figura la modificación del trazado ferroviario para desplazar la vía que atravesaba la fábrica y situarla en su perímetro. La electrificación de los procesos y la preparación de las líneas para los nuevos modelos han condicionado los volúmenes de producción de los últimos ejercicios.

Un nuevo modelo para crecer en el mercado eléctrico

Para Skoda, el Epiq es una pieza clave en su ofensiva eléctrica. Tras el Enyaq y el Elroq, el nuevo SUV será el tercer modelo completamente eléctrico de la marca y el primero fabricado en España. La compañía ha recibido ya 60.000 pedidos en Europa, de los que unos 1.500 corresponden al mercado español.

El director de Skoda España, Fidel Jiménez de Parga, ha destacado el avance comercial de la marca, que aspira a situarse entre las diez más vendidas en España y alcanzar una cuota de mercado del 5%. Skoda superó las 43.000 matriculaciones en el mercado español en 2025 y mantiene una evolución positiva en 2026, aunque la compañía no prevé alcanzar este año las 50.000 unidades.

En Europa, la firma comercializó 666.501 vehículos durante el primer semestre, un 7% más, con una cuota del 6,3% que la sitúa en la segunda posición del mercado por marcas, por detrás de Volkswagen y por delante de Toyota. En el ámbito eléctrico, las ventas entre enero y septiembre alcanzaron las 140.175 unidades, con una cuota del 6,6%. La llegada del Epiq debería reforzar su posición en este mercado, mientras que en España la marca ha duplicado sus ventas de eléctricos durante el año.

El nuevo modelo estará disponible con dos configuraciones mecánicas, Epiq 40 y Epiq 55, y distintas líneas de acabado. La versión de acceso equipa una batería LFP de 38,5 kWh de capacidad bruta y un motor de 99 kW (135 CV), con hasta 324 kilómetros de autonomía. El Epiq 55 dispone de una batería de 55 kWh brutos y un motor de 155 kW (210 CV), con una autonomía de hasta 437 kilómetros. La gama incorpora también el acabado Sportline, el más equipado.

La oferta comercial se completará con los acabados Urban y Selection, cuya comercialización está prevista para enero de 2027. Skoda sitúa el precio de acceso desde 18.500 euros, una tarifa condicionada a campañas comerciales, financiación y ayudas públicas, entre ellas los 4.500 euros contemplados en el programa Auto+ y una bonificación de 1.000 euros por certificados de ahorro energético.

La marca considera que el Epiq puede ampliar el acceso a la movilidad eléctrica gracias a su tamaño compacto, su planteamiento práctico y su posicionamiento de precio. Con 4,17 metros de longitud, ofrece un maletero de hasta 475 litros y soluciones de almacenamiento adicionales, como un compartimento delantero de 25 litros.

La demanda marcará el ritmo de la fábrica

El volumen de pedidos del Epiq anticipa una carga de trabajo elevada para la planta navarra, aunque el reto será acompasar la capacidad industrial a la demanda real. La compañía estima actualmente en unos cuatro meses el plazo para recibir vehículos configurados a medida, mientras prepara las líneas para producir simultáneamente modelos de distintas marcas y sistemas de propulsión.

El aumento de la producción también tendrá impacto en la red de proveedores. La fábrica trabaja con cerca de 600 empresas de 29 países, con Alemania como principal origen, con unos 150 proveedores, seguida de España, con alrededor de un centenar. El incremento de las exportaciones de vehículos eléctricos ampliará las exigencias logísticas de una planta que ya depende mayoritariamente de los mercados exteriores.

Volkswagen Navarra mantiene, además, sus programas de formación profesional dual a través de la Volkswagen Academy. Según los datos facilitados por la compañía, el 91% de los participantes termina incorporándose a la plantilla, tras 14 promociones. La capacitación de nuevos trabajadores será relevante para cubrir las necesidades de empleo asociadas a la transformación industrial.

La compañía asegura asimismo haber reducido un 33% el impacto ambiental de la fábrica desde 2010, mediante la aplicación de 95 medidas. La electrificación de la gama abre una nueva fase para una planta que deberá elevar su capacidad, incorporar nuevas tecnologías y adaptar sus procesos para sostener el crecimiento previsto.

La evolución de las ayudas públicas será otro factor para el mercado español. Skoda confía en que el programa Auto+, cuya vigencia está prevista hasta antes de las próximas elecciones, tenga continuidad, aunque reconoce la incertidumbre sobre su futuro. La extensión de los incentivos podría contribuir a sostener la demanda de eléctricos en un momento en que el grupo prepara el mayor salto productivo y de empleo de la historia de Landaben.

  •  

La industria del automóvil sufrió un brusco recorte de empleo en el tercer trimestre

La industria del automóvil sufrió un brusco recorte de empleo en el tercer trimestre

El habitual ajuste de las plantillas en la fabricación de vehículos en verano fue más intenso este año aunque la cifra de ocupados sigue en niveles altos, según los datos de la EPA

El Barómetro Movilidad+Auto muestra la previsión de mejora del sector en un contexto de tensiones económicas y geopolíticas

La industria española del automóvil acusó un brusco retroceso de la ocupación durante el tercer trimestre del año. Aunque el tercer trimestre coincide históricamente con las paradas técnicas y las vacaciones de verano en las líneas de montaje, el repliegue laboral de este año fue más pronunciado de lo habitual, recortando el dinamismo en empleo que el sector venía registrando en la primera mitad del ejercicio. Con todo, el volumen de ocupados en las fábricas se mantiene todavía en cotas elevadas en la serie histórica reciente, al tiempo que la rama comercial y de posventa continúa marcando máximos.

Según la última Encuesta de Población Activa (EPA) publicada por el Instituto Nacional de Estadística (INE), la fabricación de vehículos de motor, remolques y semirremolques cerró el tercer trimestre de 2026 con 222.000 personas ocupadas. Este registro, con la clasificación de actividades (CNAE) de 2009, supone una pérdida neta de 15.900 puestos de trabajo directos (-6,68%) respecto a los 237.900 alcanzados entre abril y junio, cuando las factorías habían firmado su mejor resultado en cinco años. En la comparativa interanual, la ocupación en la fabricación retrocedió un 1,60% frente a las 225.600 personas contabilizadas en el tercer trimestre de 2025.

El comportamiento a la baja se constata igualmente en la nueva clasificación estadística que el INE ha incorporado este año. Bajo esta nueva metodología, los ocupados en la producción automovilística pasaron de 241.200 trabajadores en el segundo trimestre a 225.200 en el tercero, lo que refleja una contracción de 16.000 empleados (-6,63%) en el periodo estival.

Los concesionarios y talleres compensan el parón fabril

El comportamiento dispar entre la producción y la comercialización evitó un impacto mayor en el conjunto de la automoción. Frente al frenazo de las factorías, la división de venta y reparación de vehículos de motor y motocicletas (CNAE 45) volvió a superar su récord histórico al situarse en 389.800 ocupados. La rama sumó 3.900 trabajadores más que en el segundo trimestre (385.900) y amplió en 18.900 ocupados (+5,10%) su cota de hace un año (370.900).

El impulso de la red comercial y asistencial continúa apalancado en el desembarco de nuevos operadores asiáticos —con el despliegue de redes de distribución para marcas chinas— y en la longevidad del parque automovilístico español, que sostiene una elevada carga de trabajo en los talleres.

Sumando ambas divisiones, el sector del motor aglutinó 611.800 ocupados directos al cierre de septiembre de 2026. Pese a la pérdida de 12.000 empleos respecto al pico de junio (623.800), el saldo total arroja un avance interanual de 15.300 personas (+2,56% frente a los 596.500 del tercer trimestre de 2025)

La agudización del ajuste laboral en las fábricas coincide con la atonía en los volúmenes globales de ensamblaje. Hasta septiembre, la producción española de vehículos acumuló 1.675.092 unidades, una caída interanual del 1,6%, lastrada por el descenso del 4,3% en los turismos y el estancamiento de los mercados comunitarios, principales destinos de las exportaciones.

El ajuste del empleo durante el verano pasado tuvo lugar en un contexto en el que las plantas avanzan con proyectos estratégicos de electrificación como la fabricación de modelos eléctricos en Martorell, Vitoria o Navarra, y el inicio de operaciones conjuntas como la de Leapmotor en Figueruelas. En septiembre, los eléctricos e híbridos enchufables representaron el 18,2% de la fabricación nacional, 5,9 puntos porcentuales más que en el mismo mes de 2025, pese a que la actividad de las plantas retrocedió ligeramente, según los datos de Anfac.

Las factorías españolas produjeron 222.304 vehículos en septiembre, un 0,5% menos que un año antes. En el acumulado de los nueve primeros meses de 2026, la cifra ascendió a 1.675.092 unidades, lo que supone una caída del 1,6% interanual. La Asociación Española de Fabricantes de Automóviles y Camiones (Anfac) mantiene, no obstante, su previsión de cerrar el ejercicio con alrededor de 2,25 millones de vehículos fabricados, un 1% menos que en 2025.

  •  

Renault mantiene sus previsiones de rentabilidad pese a la caída de las ventas del tercer trimestre

Renault mantiene sus previsiones de rentabilidad pese a la caída de las ventas del tercer trimestre

El grupo francés reduce sus matriculaciones un 6%, hasta 497.799 vehículos, lastrado por Dacia, mientras la facturación apenas crece un 1,5% frente al avance del 9,5% del primer semestre

La llegada de marcas chinas, más oportunidad que amenaza para el sector del automóvil

Renault mantiene sus previsiones financieras para 2026 pese a la caída de las ventas y la ralentización del crecimiento de sus ingresos en el tercer trimestre. El fabricante francés prevé cerrar el ejercicio con un margen operativo de alrededor del 5,5% sobre la facturación y un flujo de caja libre de la actividad automovilística próximo a los 1.000 millones de euros, en un contexto de fuerte competencia, aumento de los costes de las materias primas e inflación.

La compañía facturó 11.596 millones de euros entre julio y septiembre, un 1,5% más que en el mismo periodo de 2025, frente al crecimiento del 9,5% registrado durante la primera mitad del año. La desaceleración refleja, entre otros factores, el retroceso de Dacia, cuya gama se encuentra en plena transición hacia la electrificación en un mercado europeo que avanza con rapidez hacia este tipo de motorizaciones.

Las ventas del grupo descendieron un 6% en el trimestre, hasta 497.799 vehículos. Sin embargo, la facturación de la actividad automovilística se mantuvo prácticamente estancada, en 9.835 millones de euros, mientras que el negocio de financiación de vehículos compensó parcialmente la debilidad comercial con un incremento del 11%, hasta 1.761 millones.

El director financiero de Renault, Duncan Minto, defendió la evolución de los ingresos en un entorno de elevada presión competitiva y destacó la aplicación de una «disciplina comercial rigurosa que privilegia el valor sobre el volumen». La estrategia pasa por priorizar las ventas a particulares, que ofrecen mejores márgenes, frente a los canales de distribución de menor rentabilidad.

En el crecimiento de la facturación también influyeron las ventas a fabricantes asociados, especialmente el grupo chino Geely, los incrementos de precios y el mayor valor de los modelos comercializados actualmente.

Dacia acusa la transición hacia el coche eléctrico

La principal debilidad comercial del trimestre se concentró en Dacia. La marca rumana comercializó 144.175 vehículos, un 12,8% menos que un año antes. Renault atribuye este retroceso a la transición de su gama en un momento de aceleración de la demanda de vehículos eléctricos en Europa, pero también a la fuerte competencia de las marcas chinas, especialmente en el segmento C.

La compañía espera recuperar impulso con los próximos lanzamientos de Dacia. Durante el cuarto trimestre llegarán el Sandero híbrido, el nuevo Spring eléctrico y el Striker, con los que la marca ampliará su oferta electrificada.

La marca Renault también registró un descenso de las matriculaciones, aunque más moderado. Sus ventas cayeron un 2,9%, hasta 349.901 vehículos, pese a que en Europa avanzaron un 4,6%. La evolución comercial estuvo acompañada de un fuerte crecimiento de los modelos eléctricos, cuyas ventas aumentaron un 75,2% en el trimestre.

La electrificación se ha convertido en uno de los principales apoyos de la estrategia del grupo. En el conjunto de Renault Group, los vehículos eléctricos representaron el 25,8% de las ventas del tercer trimestre, tras crecer un 84,7% interanual. Si se incorporan los híbridos y los híbridos enchufables, los modelos electrificados alcanzaron el 54,9% de las ventas de turismos.

En la marca Renault, los vehículos electrificados —eléctricos e híbridos— ya representaban el 68% de las ventas a particulares entre enero y septiembre, 8,6 puntos porcentuales más que en el mismo periodo del año anterior.

La compañía continuará su ofensiva de producto durante la segunda mitad del ejercicio con una oferta cada vez más electrificada, que incluye el nuevo Mégane E-Tech eléctrico y el Trafic Furgón E-Tech eléctrico, además de los nuevos modelos de Dacia.

Más ventas a particulares para proteger la rentabilidad

La disciplina comercial es otro de los pilares con los que Renault pretende sostener sus márgenes. Las ventas a clientes particulares aumentaron un 5% en Europa durante el tercer trimestre y representaron el 64,8% de las ventas del grupo, 4,6 puntos más que un año antes.

Al mismo tiempo, el fabricante redujo un 18% las ventas a empresas de alquiler de corta duración y las correspondientes a vehículos de demostración, canales que suelen ejercer una mayor presión sobre los precios y los valores residuales. Estos últimos se mantuvieron entre cinco y 13 puntos por encima de la media del mercado, según los datos facilitados por la compañía.

Los niveles de inventario también se mantienen bajo control. A 30 de septiembre, los stocks totales ascendían a 532.000 vehículos, mientras que la cartera de pedidos en Europa equivalía aproximadamente a dos meses de ventas previstas.

Un coste adicional de 600 millones en el segundo semestre

En los nueve primeros meses del año, Renault Group facturó 41.848 millones de euros, un 7,1% más que en el mismo periodo de 2025, o un 7,6% a tipos de cambio constantes. Las ventas acumuladas alcanzaron 1.662.222 vehículos, un 2,2% menos que un año antes.

Pese a la ralentización del tercer trimestre, el grupo mantiene sus objetivos para el conjunto de 2026. Prevé un margen operativo de alrededor del 5,5% de la facturación y un flujo de caja libre de la actividad automovilística próximo a los 1.000 millones de euros.

Renault espera mejorar su margen en la segunda mitad del año respecto a la primera, aunque menos de lo habitual debido al encarecimiento de las materias primas y a la inflación. Minto detalló que estos dos factores ya tuvieron un impacto negativo de 200 millones de euros en las cuentas del primer semestre y que supondrán otros 400 millones en la segunda mitad del ejercicio.

  •  

El Grupo Volkswagen justifica la necesidad de recortes tras disparar sus pérdidas

El Grupo Volkswagen justifica la necesidad de recortes tras disparar sus pérdidas

La multinacional alemana perdió 5.822 millones tras cargar un impacto extraordinario de 7.800 millones mientras que Seat esquiva los números rojos pero gana un 62,5% menos

El Grupo Volkswagen se ha apoyado en las abultadas pérdidas registradas en el tercer trimestre para ratificar la necesidad de acelerar el ajuste de costes y el recorte de 100.000 empleos para recuperar la rentabilidad. El fabricante alemán perdió 5.822 millones de euros en el tercer trimestre después de contabilizar un impacto extraordinario de 7.800 millones, principalmente por el deterioro del valor de Porsche. La debilidad del mercado chino, los aranceles en Estados Unidos y la creciente competencia internacional completan un escenario utilizado por Volkswagen para reforzar los argumentos para impulsar su programa de reestructuración.

El deterioro de las cuentas se extiende al conjunto del ejercicio. Volkswagen acumuló unas pérdidas netas de 2.720 millones de euros entre enero y septiembre, frente al beneficio de 3.405 millones registrado un año antes. El resultado operativo se desplomó un 98,7%, hasta apenas 71 millones de euros, frente a los 5.408 millones de los nueve primeros meses de 2025. Sin los extraordinarios, el margen operativo sobre ventas se situó en el 3,8%, una rentabilidad que el director financiero y de operaciones del grupo, Arno Antlitz, considera insuficiente para mantener el ritmo de inversión que exige el futuro de la compañía.

“Los resultados de los nueve primeros meses dejan claro una cosa: no podemos perder tiempo y debemos actuar con rapidez y decisión”, afirmó Antlitz al presentar las cuentas. El directivo señaló como principales lastres los aranceles estadounidenses, la contracción del mercado chino y la presión competitiva en Europa.

Los cargos extraordinarios ascendieron a 8.700 millones de euros en los nueve primeros meses, de los cuales 7.800 millones se concentraron en el tercer trimestre. La principal partida corresponde a un deterioro del fondo de comercio de Porsche, valorado en 6.400 millones de euros. A ello se suman otros 1.000 millones por ajustes en activos de sociedades consolidadas en China y costes adicionales relacionados con la venta prevista de la planta de Volkswagen en Osnabrück.

Plan para ahorrar 31.000 millones

La facturación también contribuyó a empeorar la foto del grupo. Los ingresos del grupo cayeron un 6,3% en el tercer trimestre, hasta unos 75.280 millones de euros, y un 2,2% en los nueve primeros meses, hasta 233.378 millones. A las dificultades comerciales se añade el efecto de la composición de las ventas: el mayor peso de los vehículos eléctricos, que representan el 40% de la cartera de pedidos del grupo, presiona los márgenes por su menor rentabilidad actual. La familia de modelos urbanos eléctricos, que incluye propuestas como el Cupra Raval y el Volkswagen ID. Polo, acumula 150.000 pedidos y contribuye de forma significativa a esa cartera.

El fabricante espera cerrar el ejercicio con un margen operativo sobre ventas del 1%, frente al 2,8% previsto para 2025, y una facturación de alrededor de 315.000 millones de euros.

La respuesta de Volkswagen pasa por una revisión de su estructura industrial y comercial. El grupo ha presentado un plan para mejorar de forma sostenida su rentabilidad mediante una reducción de la gama de modelos, el mayor recorte laboral de su historia, la optimización de los costes de los vehículos y una rebaja de los gastos generales. El programa integral de ahorro de costes está valorado en unos 31.000 millones de euros y, según Antlitz, debe ejecutarse de forma rápida y coherente.

Además del plan para suprimir 100.000 empleos, el grupo quiere congelar los salarios hasta 2030 en el conjunto de la corporación, incluida Seat. La medida se enmarca en la presión para reducir los costes fijos, aunque las cuentas presentadas este jueves no detallan su alcance definitivo.

Seat reduce su beneficio un 62,5%

La filial española Seat tampoco escapa al deterioro de la rentabilidad, aunque mantiene los números negros. Seat y Cupra obtuvieron un beneficio operativo de seis millones de euros entre enero y septiembre, un 62,5% menos que los 16 millones del mismo periodo de 2025. La facturación descendió un 1,17%, hasta los 11.109 millones de euros.

Volkswagen atribuye la caída al aumento de los incentivos comerciales, los efectos del volumen y una composición de las ventas menos favorable, en parte por el mayor peso de los eléctricos. Las mejoras en los costes de producto y los gastos fijos, así como la exención desde febrero de los aranceles adicionales de la Unión Europea para el Cupra Tavascan fabricado en China, contribuyeron a contener el descenso, pero no bastaron para compensar los factores negativos.

El resultado contrasta con el registrado al cierre del primer semestre, cuando Seat acumulaba un beneficio operativo de 122 millones de euros. La cifra de los nueve primeros meses refleja, por tanto, un fuerte deterioro en el tercer trimestre, que ha reducido de forma significativa el colchón de rentabilidad de la filial.

Las marcas Seat y Cupra entregaron 433.400 vehículos en los nueve primeros meses, un 1,4% menos que un año antes, cuando sumaron 439.500 unidades. Las cuentas del grupo Volkswagen reflejan una cifra superior, de 468.000 vehículos, un 2,7% menos, porque incluyen también el Audi A1, cuya producción en Martorell terminó en abril, y el Volkswagen ID. Polo.

  •  

Un parón en Seat despierta el temor a la escasez de baterías ante una demanda disparada

Un parón en Seat despierta el temor a la escasez de baterías ante una demanda disparada

La interrupción del suministro por parte de una planta de Volkswagen de Alemania provoca una parada de producción de dos días en Martorell, con unos 1.600 vehículos afectados, cuando la demanda de los nuevos eléctricos Cupra Raval y VW ID. Polo desborda las previsiones

Un viaje desde Seat hasta el pequeño (pero grande y estratégico) Cupra Raval

La fábrica de Seat en Martorell (Barcelona) ha tenido que interrumpir durante dos días toda la producción de coches eléctricos por un problema de suministro de baterías. La compañía ha reanudado la actividad tras cancelar los turnos de montaje previstos para el viernes y el lunes en la línea 1, donde se fabrican el Cupra Raval y el Volkswagen ID. Polo. La incidencia ha afectado a unos 1.600 vehículos en un momento en el que la demanda de los nuevos modelos eléctricos del grupo Volkswagen está superando ampliamente las previsiones iniciales y ha despertado el temor a una crisis por escasez de un componente clave.

Fuentes de Seat atribuyeron la interrupción a un “pequeño fallo de suministro” de las celdas de batería, que proceden de la planta de la filial de Volkswagen PowerCo en Salzgitter (Alemania). El problema ha obligado a desconvocar los tres turnos del taller de montaje y chapistería de la línea 1 para el viernes y el lunes.

El incidente llega en un momento muy inoportuno. La fábrica catalana comenzó a producir el Cupra Raval en junio y afronta ahora el reto de incrementar el ritmo de fabricación para responder a una demanda que ha desbordado las expectativas de la compañía. En estos momentos, la marca Cupra tiene ya toda la producción comprometida con pedidos hasta febrero. Eso quiere decir que los nuevos pedidos tendrán que esperar a recibir el coche hasta más tarde debido al cuello de botella generado.

Por ello, los problemas de suministro de baterías ha causado preocupación en los sindicatos ante el temor a que se reproduzcan las tensiones productivas generadas por la escasez de microchips de hace unos años, lo que obligó a racionar la producción de determinados modelos.

El consejero delegado de Seat y Cupra, Markus Haupt, cifró en más de 100.000 los pedidos acumulados del Raval y el ID. Polo durante su intervención en el Salón del Automóvil de París. El Cupra Raval, en particular, suma 52.100 pedidos desde su estreno comercial en abril, más del doble de las previsiones iniciales de la marca, a los que hay que sumar unos 50.000 del Polo. Cupra ya ha entregado cerca de 15.000 unidades y aspira a superar las 100.000 ventas del modelo el próximo año, muy por encima de las previsiones iniciales y, por tanto, de las peticiones de baterías.

La presión comercial está obligando a acelerar la curva de lanzamiento de los nuevos vehículos y a reforzar tanto la plantilla como la capacidad productiva. Seat prevé que la línea 1 alcance una producción de entre 820 y 930 vehículos diarios en noviembre, con el objetivo de pasar a tres turnos, frente a 2,5 en la actualidad, durante 2027. La planta tiene una capacidad máxima de 300.000 unidades anuales en esta línea, que se ha adaptado para fabricar los nuevos modelos eléctricos tras una inversión superior a los 3.000 millones de euros.

La gigafactoría de Sagunt se retrasa a 2027

El parón de Martorell coincide con el retraso de la puesta en marcha de la gigafactoría de baterías de PowerCo en Sagunt (València), cuyo inicio de operaciones se ha aplazado hasta 2027. La instalación está llamada a convertirse en uno de los principales centros de suministro de celdas para los coches eléctricos del grupo Volkswagen fabricados en España y en otras plantas europeas.

La factoría arrancará con una capacidad prevista de hasta 30 gigavatios hora (GWh) anuales, suficiente para abastecer a más de 300.000 vehículos eléctricos al año. La cifra supera en un 50% la capacidad inicialmente contemplada para la primera fase, después de que el fabricante chino Gotion High-Tech (participado por Volkswagen) haya entrado en el proyecto con una participación del 49%, mientras PowerCo conserva el 51%.

El retraso responde, entre otros factores, a cambios en la contratación de las instalaciones críticas para la fabricación de celdas y a la revisión de la configuración industrial tras la incorporación del socio chino. La previsión es finalizar este año el primer bloque productivo para comenzar la fabricación a principios de 2027, mientras que el segundo edificio de esta primera fase estará listo meses después.

La nueva instalación utilizará tecnología de litio-ferrofosfato (LFP), que destaca por sus costes competitivos y su durabilidad, y contará con una inversión de más de 2.300 millones de euros por parte de PowerCo, además de la participación de Gotion. El proyecto contempla crear más de 1.500 empleos directos en su primera fase.

  •  

La bolsa premia a Stellantis con una subida del 15% por la mejora del resultado y las expectativas

La bolsa premia a Stellantis con una subida del 15% por la mejora del resultado y las expectativas

El fabricante automovilístico reduce un 90% sus pérdidas trimestrales y gana 217 millones en nueve meses mientras reafirma su objetivo de volver a generar caja positiva en 2027 y acelera un plan de ahorro de 6.000 millones

Stellantis resurge de las pérdidas con un beneficio que la bolsa ve insuficiente

Stellantis empieza a convencer a los inversores de que su plan de recuperación está dando resultados. Las acciones del grupo automovilístico llegaron a subir cerca de un 15% este miércoles en la Bolsa de Milán, después de presentar unas cuentas trimestrales que reflejan una notable reducción de las pérdidas y de reafirmar sus previsiones para este año y el próximo. La compañía mantiene su objetivo de recuperar un flujo de caja industrial positivo en 2027, tras más de dos años de deterioro de las ventas y la rentabilidad.

El grupo Stellantis registró unas pérdidas netas de 453 millones de euros entre julio y septiembre, un 90% inferiores a las del mismo periodo de 2025, cuando contabilizó importantes provisiones para acometer una reinicialización de su estrategia. El resultado operativo ajustado ascendió a 256 millones de euros, frente a los 90 millones de un año antes, por encima de los 191 millones que esperaban los analistas consultados por Reuters.

Los ingresos netos crecieron un 1%, hasta los 37.611 millones de euros, pese a que los envíos de vehículos descendieron un 2%, hasta 1,31 millones de unidades. La mejora de los resultados se apoya en los avances operativos y en las medidas de ahorro, aunque la compañía continúa afrontando dificultades en varias regiones y una elevada salida de efectivo.

El flujo de caja libre industrial fue negativo en 4.000 millones de euros durante el trimestre, una mejora de 300 millones respecto al mismo periodo del año anterior. La liquidez industrial disponible se situó en 42.700 millones de euros, equivalente al 26% de los ingresos netos de los últimos doce meses.

En el acumulado de los nueve primeros meses, Stellantis obtuvo un beneficio neto de 217 millones de euros, frente a las pérdidas de 6.788 millones registradas entre enero y septiembre de 2025. Los ingresos crecieron un 7%, hasta los 119.225 millones, mientras que las ventas aumentaron un 6%, hasta 4,28 millones de vehículos. El resultado operativo ajustado se elevó un 216%, hasta los 1.989 millones de euros.

Un ahorro de 6.000 millones

El consejero delegado, Antonio Filosa, atribuyó la evolución a los primeros resultados del plan estratégico FaSTLAne 2030, que combina el lanzamiento de nuevos modelos con mejoras en la fabricación, la calidad y la eficiencia. La compañía espera aplicar antes de que termine este año al menos el 40% de las mejoras de eficiencia recurrentes previstas en su programa de creación de valor, cuyo objetivo es alcanzar un ahorro anualizado de 6.000 millones de euros en 2028.

El director financiero, Joao Laranjo, aseguró que el grupo espera superar ese objetivo de ahorro y anticipó que las medidas aportarán varios cientos de millones de euros adicionales en el cuarto trimestre, aproximadamente el doble que en el tercero. Filosa considera que la reducción de costes, junto con la renovación de la gama, la estabilización de los precios y las mejoras de calidad, permitirá sostener la recuperación.

«Un flujo de caja positivo en 2027 no es un deseo ni algo que esté bien tener: es imprescindible. Estamos en camino de lograrlo», afirmó el consejero delegado. Stellantis reafirmó sus previsiones para 2026, incluido un margen operativo ajustado de un solo dígito bajo, y mantuvo su objetivo de volver a generar caja industrial positiva el próximo año.

La reacción bursátil refleja la importancia que los inversores conceden a ese compromiso. Las acciones del grupo habían caído más de un 60% desde comienzos de año y tocaron a principios de octubre su nivel más bajo desde la creación de Stellantis en 2021. La posibilidad de que el fabricante esté dejando atrás la fase más aguda de su ajuste ha favorecido la recuperación de los títulos, aunque la evolución del flujo de caja seguirá siendo una prueba decisiva para confirmar el cambio de tendencia.

La demanda eléctrica sostiene las ventas en Europa

Por regiones, Stellantis logró aumentar un 1% sus ventas tanto en Norteamérica como en Europa durante el tercer trimestre. En el mercado norteamericano, el crecimiento del 24% en México compensó los ligeros retrocesos del 0,3% registrados en Estados Unidos y Canadá. En Europa, las ventas avanzaron un 1%, o un 6% si se incluye Leapmotor, la marca china con la que el grupo mantiene una alianza comercial e industrial.

La demanda de vehículos eléctricos aportó uno de los principales puntos positivos en el mercado europeo. Las ventas de turismos eléctricos de batería aumentaron un 65% interanual y las de vehículos comerciales ligeros eléctricos crecieron un 46%. La compañía atribuye parte de esta evolución a la familia Smart Car y al impulso de la demanda en Francia, Alemania y Reino Unido. Las ventas de Leapmotor en Europa también continuaron creciendo con fuerza.

La evolución fue menos favorable en el resto de las regiones. Las ventas descendieron un 4% en Sudamérica, un 22% en Oriente Medio y África y un 27% en Asia-Pacífico. En el primer mercado, Stellantis conservó su liderazgo en Brasil y Argentina, mientras que en Oriente Medio y África la compañía señaló la debilidad del mercado turco y la transición entre modelos de Fiat como principales factores del retroceso. En Asia-Pacífico, la caída estuvo vinculada en buena medida al descenso de las ventas del Citroën C5 X.

De cara al cierre del ejercicio, Stellantis prevé aumentar los envíos de vehículos en el cuarto trimestre respecto al tercero y mantener una política de producción ajustada a la demanda. También espera que la estacionalidad contribuya a mejorar el capital circulante y que los ahorros ganen velocidad. El cumplimiento de estas previsiones será determinante para que la mejora de los resultados contables se traduzca en una recuperación sostenida de la generación de caja y de la cotización.

  •  

Ebro empieza a cosechar los frutos en forma de beneficio

Ebro empieza a cosechar los frutos en forma de beneficio

La marca aliada con la china Chery consiguió un beneficio operativo de 1,7 millones en el primer semestre con una facturación de 309,7 millones

Rafael Ruiz, presidente de Ebro: “Espero que vayamos a más en plantilla y producción”

Ebro empieza a recoger los frutos de su apuesta por recuperar la histórica marca y la producción de automóviles en Barcelona. El grupo automovilístico español, aliado con la china Chery, obtuvo un beneficio operativo de 1,7 millones de euros en el primer semestre de 2026, con unos ingresos récord de 309,7 millones. La cifra de negocio casi triplica la registrada en el mismo periodo del año anterior, cuando facturó 105,3 millones, y sitúa a la compañía en la senda de la rentabilidad operativa tras el impulso de su actividad industrial y comercial.

El resultado operativo, medido a través del EBITDA, equivale a un margen de rentabilidad todavía simbólico del 0,6% sobre los ingresos. La compañía destaca que estas cifras reflejan la consolidación de su modelo de negocio, apoyado en la reindustrialización de la antigua planta de Nissan en la Zona Franca de Barcelona, ahora denominada Ebro Factory, y en la ampliación de su gama de vehículos.

En el ámbito comercial, Ebro vendió 12.612 vehículos durante los seis primeros meses del ejercicio. El mercado español concentró el 98% de las operaciones, mientras que el 2% restante correspondió a las ventas internacionales. La compañía contabilizó 13.939 matriculaciones hasta junio, una cifra que ascendió a 20.088 unidades al cierre de septiembre, con una cuota acumulada del 2,2% en España.

La electrificación constituye uno de los pilares de su oferta. Los modelos híbridos autorrecargables (HEV) y los híbridos enchufables (PHEV) representaron el 89,7% de las ventas acumuladas hasta junio, porcentaje que se elevó al 92,2% en septiembre. Los híbridos no enchufables ganaron protagonismo y alcanzaron el 53% del total de las ventas en el primer semestre, frente al 53,7% registrado hasta septiembre.

Expansión en Europa

El crecimiento de la marca también se apoya en la ampliación de su red comercial. Ebro contaba en septiembre con 104 puntos de venta operativos en España, Portugal y Bulgaria, por encima de los objetivos de implantación previstos para ese momento. La empresa prepara además su entrada en Croacia y Eslovenia, después de formalizar acuerdos de distribución e importación en ambos países.

La expansión internacional es uno de los retos para reducir su dependencia del mercado español, que todavía concentra prácticamente todas sus ventas. La compañía busca aprovechar el desarrollo de su estructura comercial europea para sostener el crecimiento de los próximos ejercicios.

De cara al cierre de 2026, Ebro prevé vender entre 26.000 y 29.000 vehículos y alcanzar unos ingresos de entre 650 y 700 millones de euros. También espera superar los 110 puntos de venta operativos al finalizar el año, lo que supondría más que duplicar la facturación del primer semestre en el conjunto del ejercicio.

«El primer semestre de 2026 ha consolidado la fortaleza operativa, situándonos firmemente en la senda del crecimiento», ha señalado el presidente de Ebro Motors Group, Rafael Ruiz. El directivo ha destacado que los ingresos récord y el EBITDA positivo confirman, a su juicio, la solidez del modelo de negocio. Ruiz ha vinculado estos resultados a la puesta en marcha de la línea de producción M1 en Barcelona y al avance de la expansión europea, dos elementos con los que la empresa espera cumplir sus objetivos anuales.

  •  

La llegada de marcas chinas, más oportunidad que amenaza para el sector del automóvil

La llegada de marcas chinas, más oportunidad que amenaza para el sector del automóvil

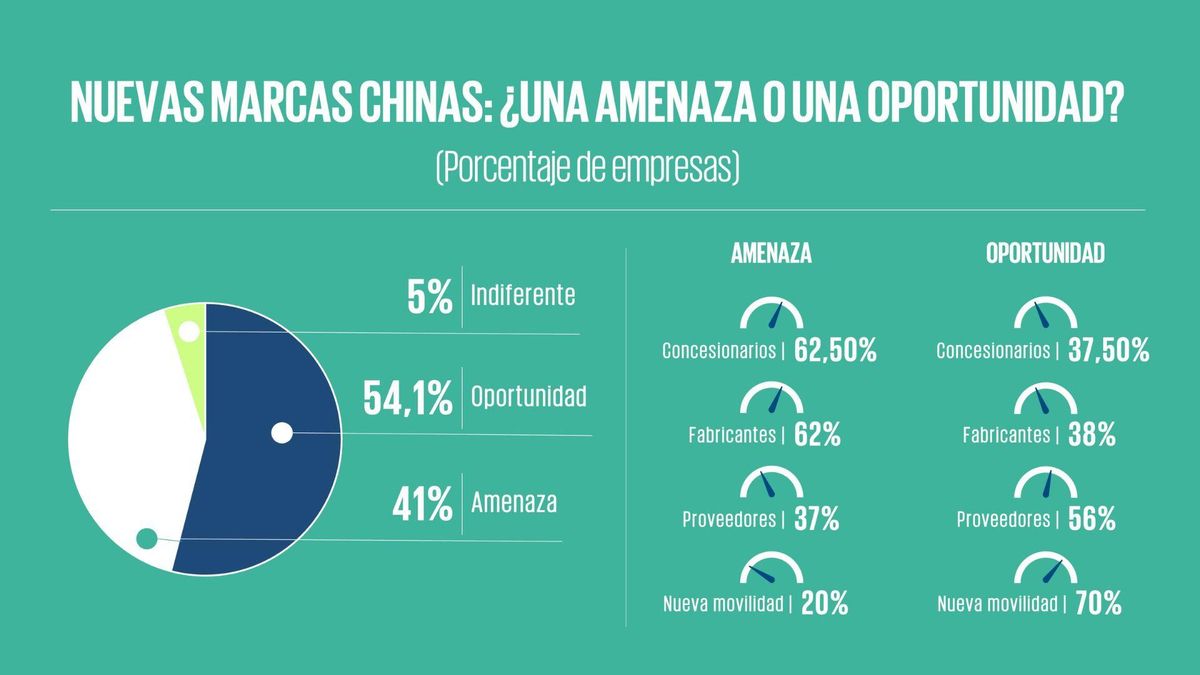
El 54,1% de las compañías considera una oportunidad de negocio la entrada de fabricantes chinos en la UE, frente al 41% que la percibe como una amenaza, según el Barómetro Movilidad+Auto 2026

El Barómetro Movilidad+Auto muestra la previsión de mejora del sector en un contexto de tensiones económicas y geopolíticas

La llegada de las marcas chinas al mercado europeo genera una percepción más positiva que negativa en el conjunto de las empresas de automoción y movilidad españolas, aunque con diferencias significativas según el tipo de actividad. El 54,1% de las compañías consultadas por el Barómetro Movilidad+Auto 2026 considera una oportunidad la entrada de estos fabricantes en la Unión Europea y España, frente al 41% que la percibe como una amenaza.

  • Descarga la revista del Barómetro Movilidad+Auto 2026 en este enlace

Los datos reflejan así una división dentro del sector ante la expansión de los fabricantes chinos. Mientras las actividades relacionadas con la nueva movilidad y los servicios encuentran mayoritariamente oportunidades en la entrada de nuevos competidores, los actores más expuestos directamente a la fabricación y comercialización de vehículos muestran una percepción más contenida y sitúan los posibles riesgos por encima de las oportunidades.

Diferencias por actividad

Las mayores diferencias aparecen al analizar la actividad de las empresas. Las compañías vinculadas a la nueva movilidad son las que muestran una percepción más favorable: el 70% considera una oportunidad la llegada de las marcas chinas a la UE, mientras que solo el 20% la interpreta como una amenaza y el 10% se muestra indiferente.

También entre los proveedores de componentes y servicios predomina esta visión, con un 56,3% de respuestas que apuntan a una oportunidad, frente al 37,5% que habla de una amenaza y el 6,3% que se muestra indiferente.

En cambio, los actores más directamente vinculados a la comercialización y fabricación de vehículos muestran una posición más cautelosa. El 62,5% de los concesionarios, puntos de venta y talleres considera una amenaza la llegada de las marcas chinas, frente al 37,5% que la interpreta como una oportunidad, como se puede ver con la apertura de cientos de puntos de venta. El mismo reparto se registra entre los fabricantes de vehículos.

La valoración también presenta diferencias según el tamaño de las empresas, aunque en todos los segmentos predomina la consideración de oportunidad. Entre las pequeñas compañías, el 56,5% interpreta la llegada de las marcas chinas como una oportunidad, frente al 39,1% que la considera una amenaza. En las medianas, los porcentajes se sitúan en el 52,9% y el 41,2%, respectivamente, mientras que entre las grandes empresas la percepción de oportunidad alcanza el 52,4%, frente al 42,9% que la ve como una amenaza.

  •  

Empresas en busca de un gestor y de un plan de movilidad real

Empresas en busca de un gestor y de un plan de movilidad real

Varios directivos y expertos de compañías e instituciones destacan la necesidad de impulsar la nueva figura de un gestor especializado y de aprovechar los nuevos planes de movilidad obligatorios para ganar competitividad

La movilidad en las empresas sufre de fragmentación y poca eficiencia

Las empresas tienen poco más de un mes para preparar sus planes de movilidad sostenible al trabajo y una pregunta todavía por resolver: quién se encargará de ponerlos en marcha y mantenerlos actualizados. La nueva obligación legal está impulsando el debate sobre la creación de la nueva figura de un gestor de movilidad dentro de las compañías, un perfil que coordine las medidas, negocie soluciones con las administraciones y los operadores de transporte y evalúe sus resultados.

El plazo del 5 de diciembre de 2026, fijado por la Ley de Movilidad Sostenible, convierte la planificación de los desplazamientos laborales en una tarea inmediata para las empresas afectadas. Sin embargo, los expertos advierten de que elaborar un documento para cumplir la norma no será suficiente. El desafío consiste en cambiar la forma en que los trabajadores llegan a sus puestos sin perjudicar la actividad de las compañías.

La necesidad es evidente. En España se producen cada día más de 40 millones de desplazamientos por motivos laborales. El 60% se realiza en coche y más del 60% de los vehículos circula con un solo ocupante, según el Instituto para la Diversificación y Ahorro de la Energía (IDAE). Reducir esa dependencia exige alternativas al vehículo privado, pero también una coordinación que todavía no está generalizada en las empresas.

«Hoy en día muchas empresas se están pensando el tener un gestor de movilidad», explica Elisabet Calzada, socia del área Laboral de Cuatrecasas. Su función sería coordinar el plan de la compañía con otras iniciativas municipales o de los polígonos industriales y garantizar su seguimiento. La figura, sin embargo, aún no está extendida y plantea dudas sobre su ubicación dentro de la organización y las competencias que debería asumir.

Los expertos reunidos en Barcelona en un encuentro empresarial organizado por la plataforma de movilidad compartida WAIIS, con la moderación del canal Movilidad+Auto de elDiario.es, defienden que este responsable dependa del área de Recursos Humanos y de Sostenibilidad. La movilidad influye directamente en las condiciones de acceso al empleo: el coste del trayecto, el tiempo perdido en los atascos o la falta de conexiones pueden condicionar tanto la aceptación de una oferta como la permanencia en una empresa.

Planes para conectar el coche y otros medios

El principal obstáculo es que no todas las plantillas tienen las mismas necesidades. Los horarios, los turnos, la ubicación de las instalaciones y la disponibilidad de transporte público obligan a diseñar medidas específicas para cada centro de trabajo. «Ofrecer una única solución que se adapte a toda la plantilla es muy difícil», señala Cristina Garcia, responsable de Sostenibilidad de la Corporació Catalana de Mitjans Audiovisuals (CCMA), que está trabajando en su propio plan para impulsar alternativas más sostenibles y fomentar los desplazamientos compartidos.

La dificultad es especialmente acusada en los polígonos industriales y las áreas periféricas, donde el transporte público no siempre ofrece conexiones directas ni frecuencias compatibles con los turnos laborales. Por eso, las empresas y los operadores reclaman una mayor coordinación entre los distintos medios de transporte.

La propuesta pasa por conectar trenes, metro y autobuses con servicios de coche compartido y otras alternativas que cubran el último tramo hasta el trabajo. «Debemos hacer complementarios todos los sistemas de movilidad inteligente que existan, para que podamos cubrir las necesidades de movilidad que el transporte público no puede resolver», defiende Guillem Vall, jefe del Servicio de Movilidad de la Autoritat del Transport Metropolità (ATM).

“Poder conectar con el transporte público, que la administración pueda ayudar a crear un modelo intermodal es clave para seguir dando buenos pasos hacia una movilidad sostenible con impacto real”, indicó Paulo Gómez, CEO de Waiis. La plataforma de la empresa permite precisamente compartir coche y aprovechar plazas disponibles en vehículos que ya realizan trayectos similares.

«Sólo en Madrid, los conductores pierden de media dos días al año en atascos», recuerda Toni Lon, responsable de Bolt for Business, que considera necesario impulsar un cambio de mentalidad hacia nuevas formas de desplazamiento.

La electrificación de las flotas y la instalación de puntos de recarga también pueden formar parte de los planes, aunque no resuelven por sí solas los problemas de acceso a los centros de trabajo. Antes de decidir las medidas, las compañías deben conocer cómo se desplazan sus empleados y qué alternativas existen en cada ubicación.

Inés María Mackey, responsable financiera de Atlante Iberia, apunta que los puntos de recarga situados en las afueras pueden combinarse con redes de transporte público para completar el trayecto hasta las oficinas. Pero advierte de que estas soluciones dependen de las infraestructuras disponibles y de las necesidades de los trabajadores.

  •  

El Barómetro Movilidad+Auto muestra la previsión de mejora del sector en un contexto de tensiones económicas y geopolíticas

El Barómetro Movilidad+Auto muestra la previsión de mejora del sector en un contexto de tensiones económicas y geopolíticas

Las empresas de movilidad y automoción que operan en España esperan acabar el año 2026 con un aumento del negocio, de las inversiones y el empleo pero se muestran cautas con el complicado contexto internacional, según el sondeo del canal de elDiario.es

La revista del Barómetro Movilidad+Auto 2026 escanea el sector con datos y el análisis de los líderes

El sector de la automoción y la movilidad afronta la recta final de 2026 con unas perspectivas mayoritariamente optimistas, aunque marcadas por una profunda brecha según la actividad y el tipo de empresa. La primera edición del Barómetro Movilidad+Auto 2026, una iniciativa del nuevo canal vertical de elDiario.es, indica que el 50,8% de las empresas que operan en España prevé una mejora del negocio este año en un contexto de tensiones geopolíticas con la descarbonización como telón de fondo. Los resultados del sondeo se presentaron en un encuentro con los líderes del sector celebrado en Casa Seat de Barcelona. La revista con los resultados y los análisis del Barómetro se puede descargar en este enlace.

El Barómetro Movilidad+Auto de elDiario.es lleva a cabo una foto transversal y de 360 grados del sector en un momento de profunda transformación. Este instrumento de información y prospectiva cuenta con la colaboración de las principales organizaciones sectoriales: Anfac, Sernauto, Faconauto, Ganvam, Aedive, Anesdor, ATUC, AER, Empresas por la Movilidad Sostenible, Fecavem, Aemes Smart, CIAC, UGT y CCOO.

En el ámbito laboral, el empleo mantiene su senda expansiva aunque perdiendo dinamismo: el 39,3% prevé aumentar su plantilla en 2026 —mismo porcentaje que en 2025—, impulsado por la demanda de nuevos perfiles profesionales, especialmente en el ámbito de los componentes y servicios (56,3%). 

Inversión y tensiones geopolíticas

La transformación tecnológica acelera el esfuerzo inversor en España, en contraste con los recortes que se registran en otros países. El 59% de las compañías aumentará sus inversiones globales en 2026, lideradas por las grandes empresas (66,7%). En el campo de la nueva movilidad, un 42,6% incrementará sus recursos, con el vehículo eléctrico como principal foco de atracción de capital (49,2%), seguido del híbrido (39,3%) y la infraestructura de recarga (21,3%). 

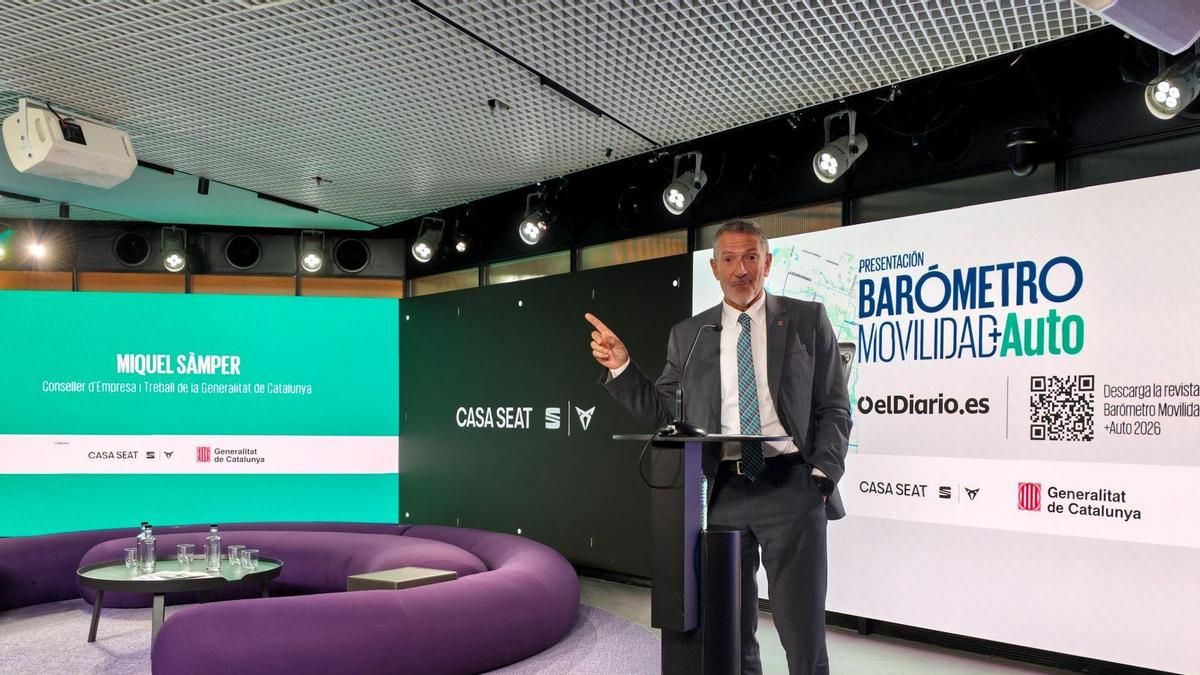
El 'conseller' de Empresa, Miquel Sàmper, en el Barómetro Movilidad+Auto

El contexto internacional introduce importantes elementos de fricción. El conflicto en Irán y el bloqueo del Estrecho de Ormuz son percibidos como la mayor amenaza externa (2,84 puntos sobre 5), castigando con mayor dureza a la red comercial y de talleres (3,38 puntos). Por su parte, los aranceles de EE. UU. (2,20) y de la UE a China (2,54) afectan de forma más acusada a las grandes corporaciones.

Paralelamente, la creciente penetración de las marcas chinas es vista como una oportunidad por el 54,1% del sector, apoyada por empresas de servicios y componentes. Sin embargo, representa una amenaza directa para el 62,5% de los fabricantes tradicionales y concesionarios.

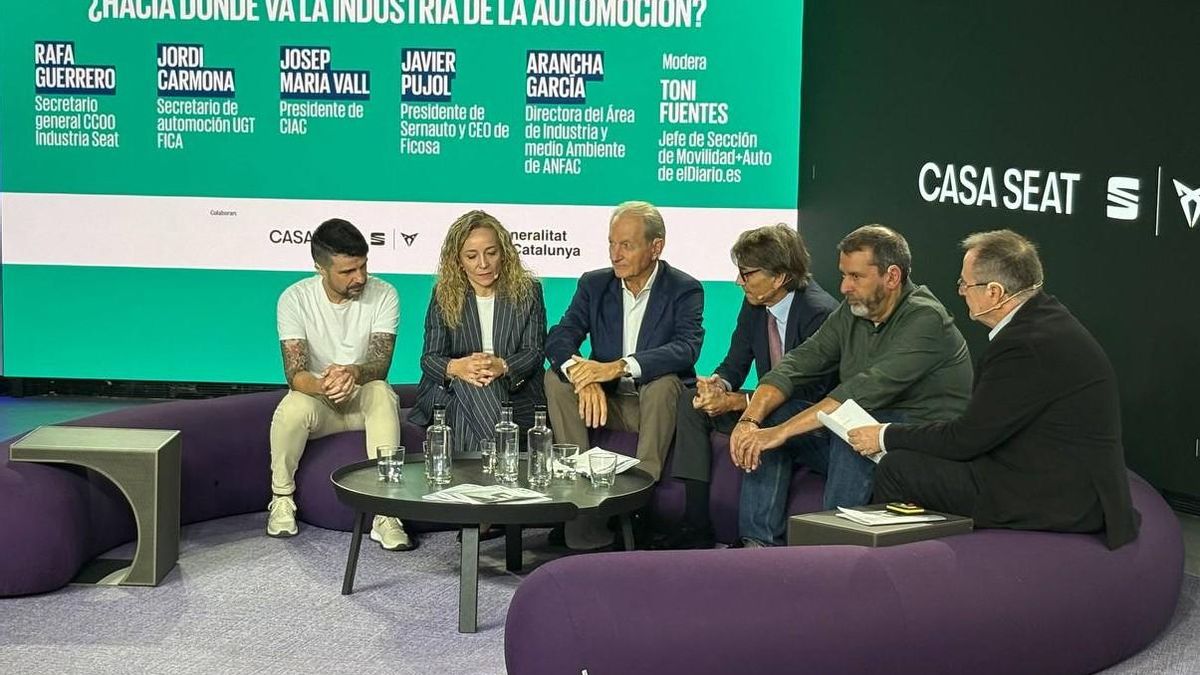
Mesa de la industria de automoción en el Barómetro Movilidad+Auto 2026

Hoja de ruta para la descarbonización

Ante la incertidumbre y el retroceso de algunos mercados automovilísticos, el aumento del gasto en defensa y seguridad abre una vía clara de diversificación para el 54% de las empresas, que ve una oportunidad de buscar una actividad alternativa en ese sector. El interés está encabezado por los proveedores de componentes (62,5%).

Para consolidar la transición, el sector reclama de forma unánime estabilidad normativa, neutralidad tecnológica e incentivos directos a la demanda. Entre las prioridades destacan los planes de achatarramiento, el despliegue acelerado de la recarga urbana y la protección de la industria europea frente a la competencia asimétrica.

  •  
❌