❌

Reading view

La decisión de Red Eléctrica con sus centrales que refleja el delicado momento del sistema eléctrico español

El lunes 28 de abril de 2025, España se quedó a oscuras. A las 12.33 horas, un apagón sin precedentes dejó sin suministro eléctrico a la Península Ibérica y convirtió una jornada primaveral en una de las mayores crisis energéticas de la historia reciente. El transporte ferroviario quedó paralizado, los comercios cerraron y miles de personas se quedaron sin cobertura, internet ni posibilidad de realizar pagos electrónicos. En apenas unos segundos, la vida cotidiana quedó suspendida y la electricidad se convirtió en la protagonista de una jornada que puso a prueba al sistema energético español.

La mañana ya había registrado alteraciones en los niveles de tensión de la red. A las 12.03 horas aparecieron las primeras oscilaciones significativas y, media hora después, las desconexiones de instalaciones eléctricas provocaron una reacción en cadena que terminó con el colapso del sistema peninsular. La recuperación llegó gracias a las interconexiones con Francia y Marruecos y a las centrales hidroeléctricas. Sin embargo, el regreso de la electricidad no despejó las incógnitas. Los informes técnicos señalaron una combinación de factores, entre ellos las oscilaciones y las deficiencias en el control de tensión, mientras persistían las discrepancias sobre las responsabilidades.

Más de un año después, la incertidumbre vuelve a situarse sobre el sistema eléctrico español por una decisión de Red Eléctrica que afecta a la disponibilidad de sus centrales. El operador ha cuestionado más de un centenar de solicitudes de mantenimiento para instalaciones de generación entre octubre de 2026 y septiembre de 2027, al considerar que necesita mantenerlas operativas para garantizar la seguridad de la red.

La medida afecta a centrales nucleares, ciclos combinados de gas e instalaciones hidroeléctricas de bombeo. La paradoja es evidente. Las centrales necesitan detenerse periódicamente para revisar sus equipos y prevenir averías, pero algunas paradas pueden comprometer la capacidad de respuesta del sistema.

El cambio de generación de electricidad tras el apagón

Detrás de esta decisión aparece uno de los principales problemas del sector, la disponibilidad de las centrales de ciclo combinado. Según los datos publicados, esta tecnología ha llegado a tener disponible únicamente el 65% de su potencia instalada. Su participación en la generación peninsular habría pasado del 8% al 19,4% desde el apagón, tal y como explica El economista. Estas instalaciones producen electricidad cuando disminuye la aportación solar o eólica y contribuyen a regular la tensión y la frecuencia.

Sin embargo, su mayor utilización implica más desgaste, ya que los arranques, las paradas y los cambios de temperatura aceleran la fatiga de sus componentes. Se configura así un círculo complicado, pues cuanto más necesita el operador estas centrales, más difícil resulta encontrar el momento para detenerlas. Asimismo, retrasar las revisiones puede aliviar las necesidades inmediatas, pero también aumentar el riesgo de averías. La presión sobre las instalaciones convencionales coincide con una mayor utilización de otros mecanismos para equilibrar el sistema.

El Servicio de Respuesta Activa de la Demanda como recurso en 2026

Durante 2026, Red Eléctrica ha recurrido en once ocasiones al Servicio de Respuesta Activa de la Demanda, frente a ninguna activación en 2025. Esta herramienta permite solicitar a determinadas industrias que reduzcan temporalmente su consumo a cambio de una compensación económica. El dato no significa que España esté al borde de otro apagón, pero refleja una mayor utilización de recursos de flexibilidad.

Al mismo tiempo, la transición renovable exige adaptar las infraestructuras mediante baterías, centrales de bombeo, compensadores síncronos y nuevos sistemas de control de tensión. El desafío consiste en desarrollar estas alternativas sin prescindir prematuramente de centrales que todavía desempeñan funciones esenciales para la estabilidad de la red.

La necesidad de que las centrales se detengan momentáneamente

La decisión de Red Eléctrica refleja una tensión que va más allá de un desacuerdo con las compañías eléctricas. Las empresas necesitan realizar sus mantenimientos, mientras el operador debe disponer de suficientes recursos para responder ante cualquier incidencia. El sistema se enfrenta a una contradicción, necesita que las centrales sigan funcionando, pero también que puedan detenerse para evitar que su desgaste provoque problemas mayores. La cuestión de fondo es si España está desarrollando al mismo ritmo el almacenamiento, las redes y los servicios de estabilidad que requiere su transformación energética.
© La Razón
Red eléctrica en la comunidad castellano y leonesa
  •  

¿Qué es la "extinción de condominio"? Un economista explica lo que debes hacer si heredas una vivienda con tu hermano

En España, la herencia de una vivienda puede convertirse en una oportunidad para asegurar el futuro económico, pero también en el comienzo de una larga lista de trámites, decisiones y gastos inesperados. Aceptar una herencia implica mucho más que recibir las llaves de una casa. Hay que gestionar la documentación, liquidar los impuestos correspondientes y decidir qué hacer con el inmueble, especialmente cuando hay varios herederos. En ocasiones, lo que debería ser un proceso para organizar el patrimonio familiar termina convirtiéndose en una fuente de incertidumbre justo cuando los familiares todavía están asimilando la pérdida de un ser querido.

Las cifras muestran que cada vez más viviendas cambian de manos a través de las herencias. En 2025 se registraron más de 208.000 transmisiones de inmuebles residenciales por esta vía, un 3,2 % más que el año anterior y la cifra más elevada de la serie histórica. La tendencia continuó en 2026, cuando en junio se contabilizaron 19.107 viviendas heredadas, un 12,92% más que en el mismo mes del año pasado. Detrás de estos números hay miles de familias que deben decidir si venden la casa, la mantienen en copropiedad o acuerdan que uno de los herederos se quede con ella a cambio de compensar económicamente a los demás.

En este contexto, una de las dudas más habituales surge cuando varios hermanos heredan una misma vivienda y uno de ellos quiere quedarse con ella. ¿Es necesario comprar las partes de los demás o existe una alternativa fiscalmente más ventajosa? La gestión de una propiedad compartida puede resultar especialmente complicada cuando cada heredero tiene necesidades económicas diferentes o no existe acuerdo sobre qué hacer con el inmueble. Para evitar gastos innecesarios, conocer las distintas vías legales disponibles resulta fundamental. Una de ellas es la "extinción de condominio", una fórmula que permite que la vivienda pase a ser propiedad exclusiva de uno de los copropietarios.

Un economista explica cómo funciona la "extinción de condominio"

José María Páez, economista y perito judicial inmobiliario conocido en redes sociales por sus publicaciones divulgativas sobre el mercado de la vivienda y sus particularidades, ha explicado las ventajas de esta operación en uno de sus vídeos más recientes. Su recomendación es clara para quienes heredan una casa con sus hermanos o atraviesan una separación y quieren conservar el inmueble. En lugar de comprar directamente las participaciones de los demás, plantea estudiar la extinción de condominio.

La diferencia está en que el interesado ya es propietario de una parte de la vivienda y, mediante esta operación, se disuelve la copropiedad para adjudicar el inmueble a uno solo, que compensa en dinero a quienes dejan de ser propietarios. Si se cumplen los requisitos legales y fiscales, esta fórmula puede reducir considerablemente la factura tributaria frente a una compraventa ordinaria. El ahorro se explica, principalmente, por la diferencia entre los impuestos que gravan ambas operaciones. En una compraventa de una vivienda usada, el comprador debe abonar el impuesto sobre transmisiones patrimoniales, conocido como ITP, cuyo tipo depende de la comunidad autónoma y de las circunstancias aplicables.

Así es como tributa esta alternativa con un ejemplo

En cambio, la extinción de condominio tributa, con carácter general, por el impuesto sobre actos jurídicos documentados, conocido como AJD, cuando concurren los requisitos exigidos. Para ilustrar la diferencia, Páez plantea el ejemplo de una vivienda valorada en 300.000 euros que heredan tres hermanos a partes iguales. Si uno decide quedársela, deberá compensar a los otros dos con 100.000 euros a cada uno. En Andalucía, aplicando los tipos del 7 % para el ITP y del 1,2 % para el AJD que utiliza el ejemplo, la diferencia sería de 14.000 euros frente a 2.400 euros, respectivamente. El ahorro teórico alcanzaría los 11.600 euros, aunque el resultado real depende de la operación y de su tratamiento fiscal.

Este es el proceso que deben seguir los copropietarios

La extinción de condominio, sin embargo, no consiste simplemente en cambiar el nombre que figura en la escritura. Para que la operación se ajuste a esta fórmula, la vivienda debe adjudicarse a uno de los copropietarios, que compensa económicamente a los demás por sus participaciones, y la operación debe formalizarse mediante escritura pública ante notario.

Además, hay que revisar las circunstancias concretas de la comunidad de bienes, la valoración del inmueble y los impuestos que puedan corresponder. Quienes dejan de ser propietarios también deben tener en cuenta el posible impacto en el IRPF, ya que la adjudicación puede generar una ganancia patrimonial si el valor del inmueble ha aumentado desde su adquisición.

© Magnific

Su padre la desheredó para dejar toda la herencia a su nueva esposa, pero la Justicia terminó dándole la razón
  •  

Finetwork sigue dividida, pero se ha colado entre las cinco principales operadoras móviles de España

Finetwork sigue dando de que hablar. Y es que se ha colado entre las cinco principales operadoras de telefonía del país, según ha indicado el propio BOE. Sin embargo, antes de hablar de Finetwork, hay que especificar a qué Finetwork nos referimos.

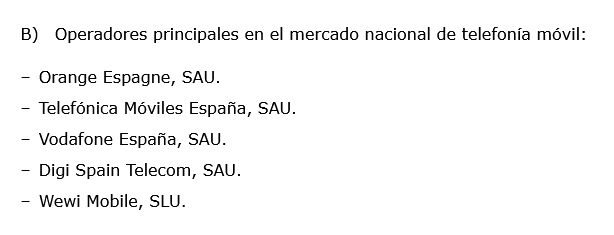
Realmente el documento estatal se refiere oficialmente a Wewi Mobile, que comparte junto a Orange, Telefónica, Vodafone y DIGI un lugar entre las cinco principales operadoras del país. Sin embargo, Wewi Mobile emplea a nivel comercial la marca Finetwork, algo que también hace Vodafone España. Asi que sí, hay dos Finetwork.

Todo lo que tienes que saber

  1. Qué dice el BOE sobre Wewi Mobile
  2. Vodafone conserva la marca y Wewi los antiguos clientes

Qué dice el BOE sobre Wewi Mobile

El BOE del 28 de octubre recoge la nueva relación de la Comisión Nacional de los Mercados y la Competencia (CNMC), en la que Wewi Mobile, la compañía que conserva los antiguos clientes de Finetwork, figura entre los cinco operadores principales de telefonía móvil en España, junto con Orange, Telefónica, Vodafone y DIGI. El listado identifica a las empresas con mayor cuota de mercado para aplicar determinadas restricciones a las participaciones de sus accionistas en compañías competidoras.

Así se indica en el BOE Así se indica en el BOE

Por otro lado, también está Vodafone España. Para calcular su número de clientes, también se tiene en cuenta a su Finetwork, junto a Lowi y la propia operadora Vodafone, sus marcas de telefonía. Y es que "Vodafone España" es el grupo de telecomunicaciones, la cual, a su vez, posee la operadora Vodafone.

Vodafone conserva la marca y Wewi los antiguos clientes

El origen del conflicto está en la deuda de Wewi con Vodafone. En 2025, esta última tomó el control de la compañía mediante un canje de deuda por acciones. Además, compró por separado la marca Finetwork a su fundador. Sin embargo, la Audiencia Provincial de Alicante anuló posteriormente la operación con la que había pasado a controlar Wewi. Los antiguos socios de Wewi recuperaron la empresa, pero Vodafone conservó el nombre.

A partir de ahí, cada compañía siguió su camino comercial usando la misma marca. Vodafone lanzó sus propias tarifas Finetwork en la web terminada en «.es», mientras Wewi mantuvo su catálogo en la «.com». Los antiguos clientes no pasaron automáticamente a Vodafone por el hecho de que esta fuese propietaria de la marca.

❮ ❯

Wewi intentó impedir que Vodafone utilizase el nombre, pero el juzgado de Elda rechazó las medidas cautelares solicitadas. El plazo para que Wewi dejase de usar el nombre de la marca vencía el 10 de octubre. Pese a ello, como ya contamos en La Razón, después de esa fecha seguían activas su web y sus redes sociales bajo la denominación Finetwork.

Ahora, Wewi aparece por separado de Vodafone en la relación publicada en el BOE, siendo listada como "Wewi". Esta clasificación sirve para aplicar determinadas limitaciones a las participaciones de sus accionistas en operadores competidores. Para los clientes, la clave sigue siendo qué empresa figura en su contrato, si es la Finetwork de Wewi Mobile o de Vodafone. Hasta la decisión definitiva de la justicia, el culebrón sigue.

© Difoosion

finetwork
  •  

El Estatuto de los Trabajadores lo confirma: puedes romper la cláusula de plena dedicación de tu contrato con este preaviso

Firmar un contrato de trabajo implica mucho más que aceptar un salario y un horario. En sus cláusulas pueden aparecer compromisos que condicionan la vida profesional del empleado, desde acuerdos de confidencialidad hasta pactos de exclusividad. Aunque muchos trabajadores firman estos documentos al incorporarse a una empresa, no siempre conocen las consecuencias que pueden tener a largo plazo.

Una oferta mejor, la posibilidad de emprender un proyecto propio o la necesidad de conseguir ingresos adicionales pueden cambiar las circunstancias personales y hacer que determinadas condiciones dejen de resultar convenientes. Entre estos acuerdos, la cláusula de permanencia es especialmente relevante porque puede limitar la posibilidad de abandonar una empresa durante un periodo determinado. Sin embargo, no debe confundirse con otros compromisos laborales, ya que cada uno tiene sus propios requisitos y consecuencias jurídicas.

Antes de aceptar una condición de este tipo, conviene comprobar qué obligaciones establece, cuánto tiempo dura y qué consecuencias económicas puede tener una ruptura anticipada. Conocer estos detalles permite tomar decisiones profesionales con mayor seguridad y evitar sorpresas cuando llega el momento de cambiar de trabajo. El Estatuto de los Trabajadores reconoce mecanismos para poner fin a determinados pactos laborales, aunque es fundamental distinguir entre la cláusula de permanencia y el pacto de plena dedicación o exclusividad.

Un preaviso necesario de 30 días para romper el pacto

El artículo 21.3 de la norma establece expresamente que el trabajador puede rescindir el acuerdo de plena dedicación y recuperar su libertad para desarrollar otra actividad profesional, siempre que lo comunique por escrito a la empresa con un preaviso de 30 días. Esta posibilidad permite revisar un compromiso que puede haber dejado de encajar con las necesidades personales o económicas del empleado, sin que ello implique necesariamente abandonar su puesto de trabajo.

El procedimiento exige comunicar formalmente la decisión a la empresa y respetar el plazo establecido. Aunque la legislación no impone un modelo oficial de escrito, resulta aconsejable identificar el pacto que se desea rescindir, expresar de forma inequívoca la voluntad de ponerle fin y conservar una prueba de la recepción de la comunicación. Puede utilizarse un escrito presentado a Recursos Humanos con una copia sellada o cualquier otro medio que permita acreditar la fecha y el contenido.

¿La compañía debe autorizarlo o es autómatico?

La empresa no tiene que autorizar la renuncia cuando se trata del ejercicio de la facultad reconocida en el artículo mencionado anteriormente, siempre que se cumplan las condiciones legales aplicables. La decisión, no obstante, tiene consecuencias económicas. El trabajador que renuncia al pacto de plena dedicación deja de percibir la compensación vinculada a ese compromiso y puede perder otros derechos o beneficios asociados.

A cambio, recupera la posibilidad de trabajar para otra empresa o desarrollar una actividad profesional adicional, siempre que respete las obligaciones de buena fe, confidencialidad y competencia leal. La renuncia a la exclusividad tampoco elimina automáticamente otros acuerdos independientes, como un pacto de no competencia posterior a la extinción del contrato, que está sujeto a requisitos específicos. Por eso, antes de dar el paso, conviene revisar el contrato y comprobar qué compromisos continúan vigentes.

No confundas este pacto con el acuerdo de permanencia

La principal advertencia es que la cláusula de permanencia y el pacto de exclusividad no son lo mismo. La primera puede estar vinculada, por ejemplo, a una formación especializada financiada por la empresa y se regula en el artículo 21.4 del Estatuto de los Trabajadores, que permite pactarla por escrito cuando concurren los requisitos legales y establece un límite máximo de dos años. En cambio, el preaviso de 30 días del artículo 21.3 corresponde a la rescisión del pacto de plena dedicación, no a cualquier cláusula de permanencia. Antes de firmar o abandonar un compromiso, identificar exactamente qué acuerdo figura en el contrato resulta esencial para conocer los derechos, los plazos y las posibles consecuencias económicas.

Guía para evitar el estrés laboral (y ser feliz en la oficina)
  •  

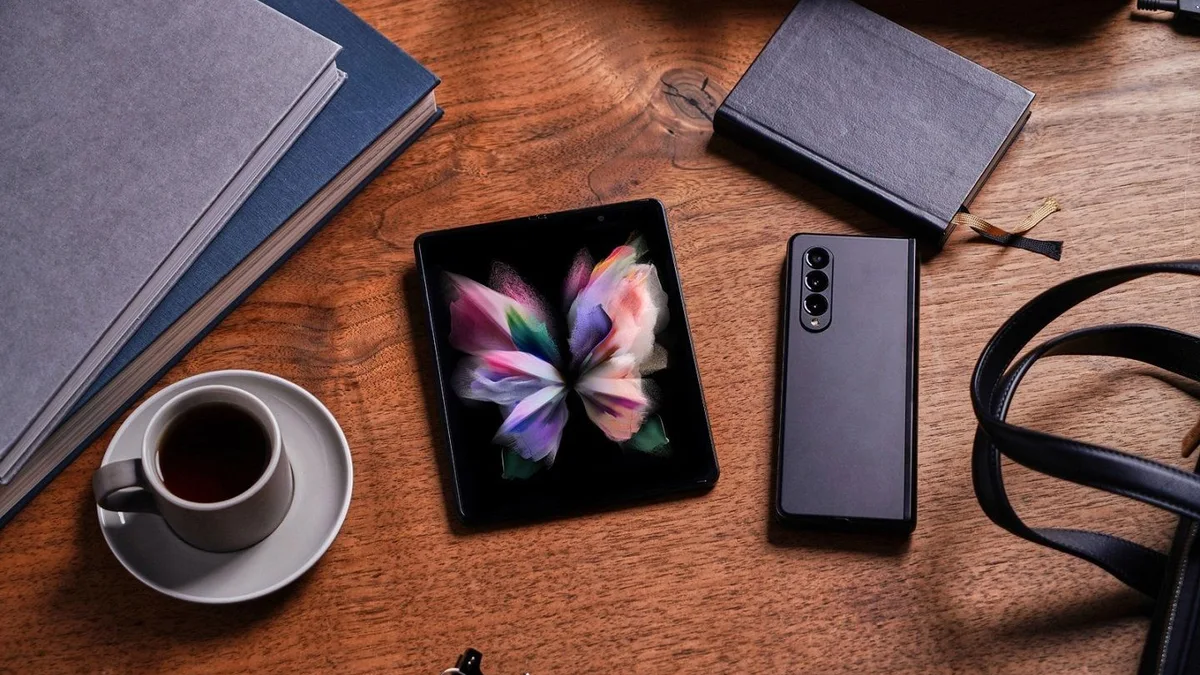
A Google se le acaba la paciencia con las apps chapuceras en los móviles plegables: o los desarrolladores adaptan sus pantallas o perderán protagonismo en la Play Store

De poco sirve tener un móvil que se convierte en una tablet si las apps se limitan a estirarse al abrirlo o dejan demasiados márgenes negros. Los plegables ofrecen más espacio, pero no todas las apps lo aprovechan. Google quiere poner remedio: las aplicaciones mejor adaptadas tendrán premio en la Play Store.

A partir de 2027, la multinacional tendrá en cuenta cómo funcionan las apps y los juegos en estos dispositivos para darles más protagonismo. Así lo ha anunciado durante el Android Dev Summit. No ha confirmado penalizaciones para quienes descuiden sus interfaces en móviles plegables, pero, si otras apps tienen premio frente a ellas, en caso de que sean aplicaciones rivales, les facilitará tomar su lugar.

Una pantalla más grande necesita algo más que una app estirada

En un plegable de tipo libro, como el Samsung Galaxy Z Fold8, abrir el smartphone cambia las proporciones de la pantalla. Sin embargo, agrandarlo todo no basta. Una interfaz adaptada puede reorganizar sus elementos para mostrar más contenido y facilitar el uso. Lo importante en un plegable es que las apps se adapten a un formato de pantalla distintos, que ofrezca nuevas posiblidades o mejoras respecto a un smartphone normal.

También importa la posición del dispositivo, que también da juego. Un plegable abierto por completo y otro apoyado sobre una mesa, con la pantalla doblada a medias, permiten usos distintos. Por ejemplo, separar el contenido y los controles entre ambas mitades evita tratar el teléfono como si siempre fuera una superficie plana. Es una de las posibilidades que Google facilita con sus herramientas de desarrollo.

Para los creadores de aplicaciones, el incentivo está en ganar presencia donde los usuarios buscan qué descargar. Quienes adapten sus apps podrán acceder a esas oportunidades de promoción, aunque faltan las condiciones concretas. No obstante, Google las publicará antes de que termine el año. Hasta entonces, no se sabe qué requisitos determinarán cuáles recibirán ese impulso.

Además, Google ha actualizado 'Compose adaptive skill', una herramienta que ayuda a los agentes de inteligencia artificial a modificar las interfaces. Puede reorganizar pantallas de cámara y contenido multimedia para usarlas con el teléfono parcialmente doblado. También facilita adaptar las apps a ordenadores, incorporando atajos de teclado y controles para el ratón, algo especialmente útil en los nuevos Googlebook.

El objetivo es que desplegar el móvil sirva para algo más que ver la misma app a mayor tamaño. La medida empezará en 2027, aunque eso no garantiza una mejora inmediata de todas las apps. El resultado dependerá de cuántos desarrolladores aprovechen estas herramientas y decidan adaptar sus aplicaciones.

© Difoosion

013lifestylegalaxyzfold35gphantomblack
  •  

Así es la Ley 4/2026: incluye cambios en los derechos de los trabajadores que tengan a su cuidado a familiares con discapacidad

La conciliación laboral se ha convertido en una de las grandes preocupaciones de los trabajadores en España, especialmente para quienes deben compaginar su jornada con el cuidado de un hijo, una pareja o un familiar que necesita atención constante. En muchos hogares, organizar una cita médica, acompañar a un tratamiento o atender una necesidad imprevista implica ajustar horarios, recurrir a otros familiares o incluso renunciar a parte del tiempo de trabajo. Encontrar un empleo que permita atender estas responsabilidades ya no es únicamente una cuestión de comodidad, sino una necesidad que condiciona las decisiones profesionales y la economía familiar.

Según un estudio de la Sociedad Barcelonesa de Estudios Económicos y Sociales de Foment del Treball, el 36,2% de las personas sitúa la conciliación familiar como el principal criterio a la hora de elegir un empleo. Además, el 63,9% considera que las medidas disponibles son insuficientes, mientras que el 54,3% señala la flexibilidad horaria como la principal herramienta para avanzar. Estas cifras muestran que, para una parte importante de la población, mantener un trabajo y cuidar de los seres queridos sigue siendo un desafío que exige respuestas tanto de las empresas como de las instituciones.

La respuesta legislativa a parte de estas dificultades llega con la Ley 4/2026, de 1 de octubre, que entró en vigor el pasado 23 de octubre y refuerza los derechos de las personas con discapacidad y sus familias. Entre sus novedades figuran cambios que afectan a los trabajadores que necesitan reducir su jornada para atender a familiares con necesidades especiales de cuidado.

La norma contempla que, en determinados supuestos de gran discapacidad o gran dependencia, la reducción de jornada pueda prolongarse más allá de los límites de edad previstos hasta ahora, siempre que se mantenga la necesidad de atención y se acrediten las condiciones exigidas. El objetivo es evitar que las familias se queden sin herramientas de conciliación cuando los cuidados siguen siendo imprescindibles.

Un abogado explica los derechos laborales de la Ley 4/2026

El abogado laboralista Miguel Benito Barrionuevo, conocido en redes sociales como "Empleado Informado" por sus publicaciones divulgativas sobre los derechos de los trabajadores, ha explicado algunas de estas novedades en uno de sus vídeos más recientes. Según detalla, uno de los cambios más relevantes afecta a quienes tienen hijos con una enfermedad grave y necesitan acogerse a una reducción de jornada para atenderlos. Hasta ahora, este derecho estaba sujeto a determinados límites de edad.

Con la nueva regulación, cuando el familiar se encuentre en una situación de gran discapacidad o gran dependencia que requiera cuidados directos, continuos y permanentes, la reducción podrá mantenerse más allá de esos límites mientras persista la necesidad debidamente acreditada y se mantenga la convivencia con la persona atendida. La medida busca dar respuesta a familias para las que la necesidad de cuidados no desaparece al alcanzar una determinada edad.

Cambio en la reducción de jornada y en las prestaciones económicas

Otra de las novedades afecta a la posibilidad de que ambos progenitores compartan la reducción de jornada en estos supuestos de especial intensidad asistencial. La ley permite distribuirla de manera simultánea y proporcional entre los dos, sin que la suma de las reducciones supere el 100% de la jornada, con independencia de su estado civil.

Además, en relación con los hijos afectados por cáncer u otra enfermedad grave, la reforma introduce cambios en la regulación de la prestación económica vinculada a la reducción de jornada para su cuidado, con el objetivo de evitar que la asistencia parcial al centro educativo suponga por sí sola la pérdida de la protección cuando continúen cumpliéndose los requisitos legales.

Se trata de una cuestión especialmente sensible para las familias que necesitan combinar la escolarización con los tratamientos médicos y la atención diaria. Pero, tal y como ha recalcado el letrado, la aplicación práctica de estas medidas deberá analizarse a medida que se concreten los criterios administrativos y se resuelvan los casos particulares.

© Canva

Así puedes acceder a las ayudas de la Junta de Extremadura de hasta 14.000 euros para contratar a personas con discapacidad
  •  

El mejor momento para despertarte: el nuevo reloj de mesita de Amazon estudia tu sueño para levantarte cuando estés más descansado

Amazon ha presentado un despertador que estudia cómo duermes para decidir cuándo suena su alarma. Se llama Echo Time y su función más interesante es detectar el sueño ligero para activar la alarma en ese momento. Para ello, utiliza sensores y ultrasonidos que permiten registrar señales como la respiración desde la mesilla, no necesita que te pongas una correa o que vistas ningún sensor.

La alarma se adapta al descanso, en lugar de sonar siempre a una hora fija. Según la compañía, el objetivo es facilitar el despertar y reducir esa sensación de levantarse sin haber descansado. Lo que busca es identificar un momento favorable para despertarlo.

Cómo detecta el sueño sin una cámara ni una pulsera

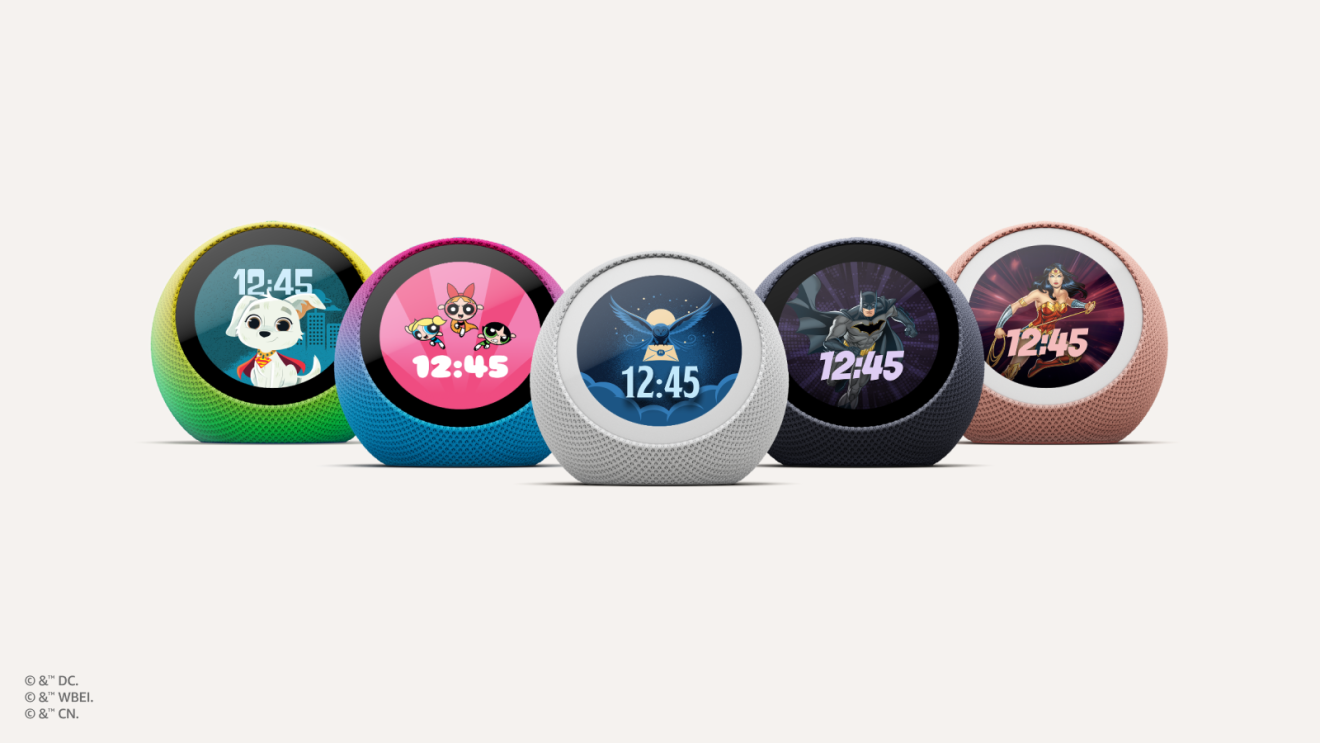
Se puede personalizar su esfera con distintos personajes populares Se puede personalizar su esfera con distintos personajes populares
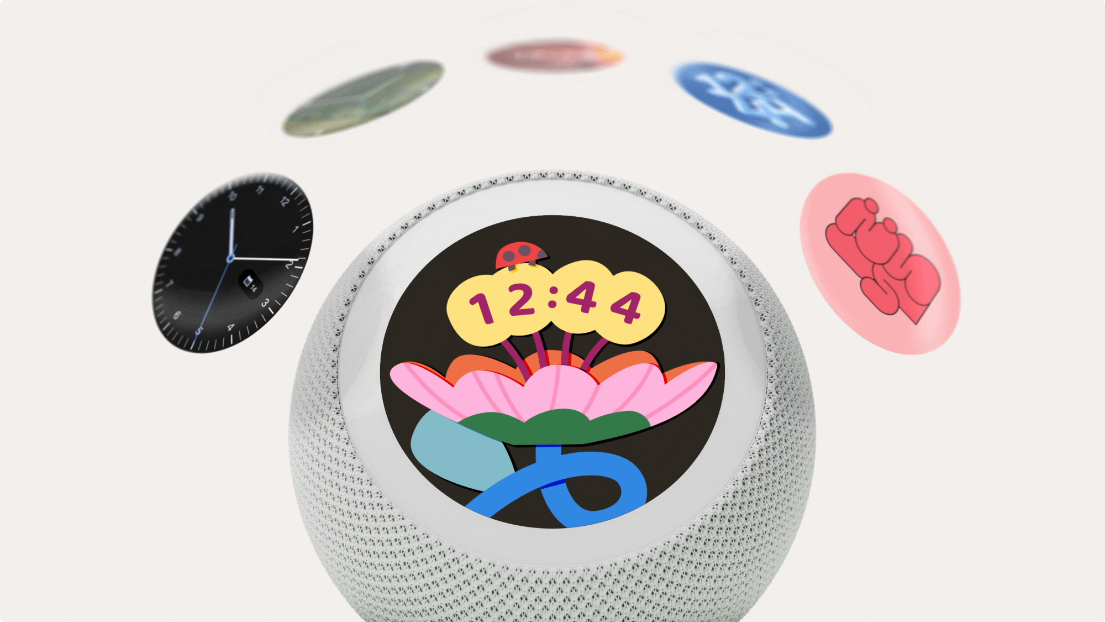
La clave radica en Omnisense, su tecnología de sensores. Echo Time combina información sobre la temperatura de la habitación y la presencia de personas con ultrasonidos que detectan la respiración y la proximidad. Así obtiene señales del descanso sin necesidad de que el usuario duerma con un reloj o una pulsera.

A partir de esa información, Amazon asegura que puede reconocer cuándo el sueño es más ligero. Con las alarmas inteligentes activadas, el dispositivo elige cuándo sonar dentro de una ventana configurable de entre 10 y 60 minutos en torno a la hora establecida. Por tanto, activar esta opción implica aceptar cierta flexibilidad para despertar.

Otras esferas también son más "formales" Otras esferas también son más "formales"
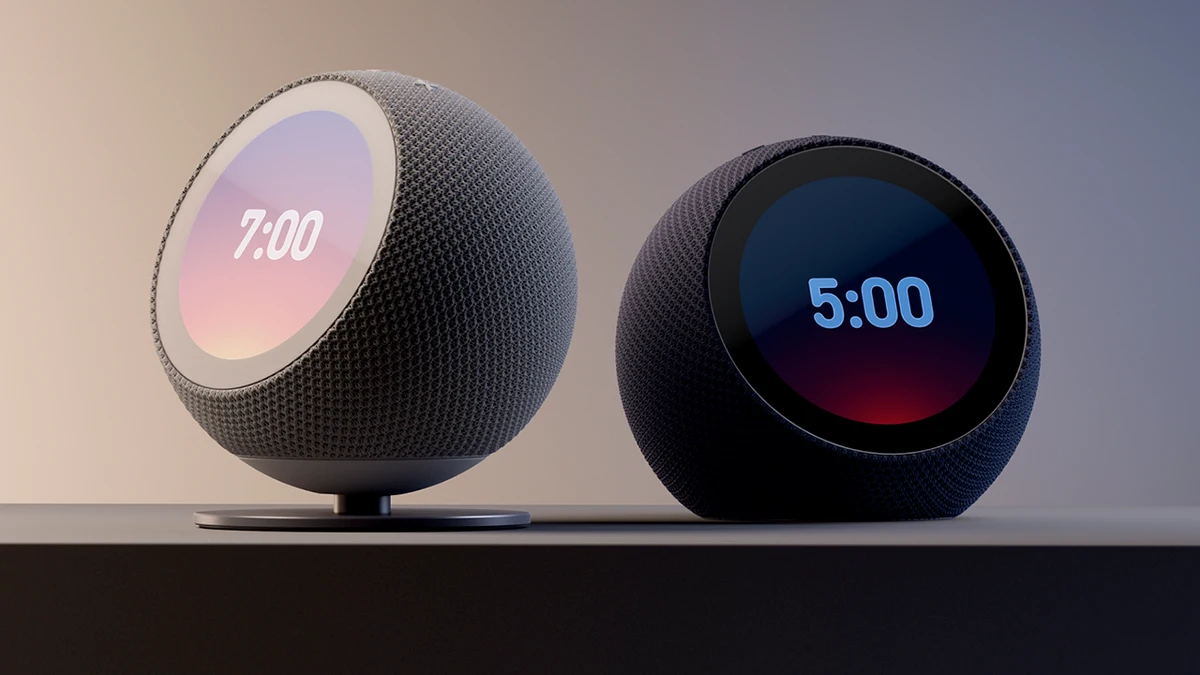
Por otra parte, la pantalla circular de 3,2 pulgadas simula el amanecer aumentando progresivamente el brillo y reduce la luz azul por la noche. Integra Alexa+, la última versión del asistente de Amazon, para gestionar alarmas y recordatorios mediante la voz. No tiene cámara y la detección del sueño es opcional, ya que puede desactivarse desde la app o con el botón que apaga los micrófonos.

Echo Time cuesta 199,99 dólares y algunas funciones requieren Alexa+, incluido con Prime según el anuncio. También tendrá una versión infantil desde 209,99 dólares, con un año de Kids+. Eso sí, todavía no se ha anunciado su llegada a España, y menos su precio.

© Difoosion

Amazon Echo, el nuevo despertador de mesita de Amazon
  •  

Movistar lleva el 5G+ y las llamadas VoLTE a sus líneas prepago: esto es lo que mejora al conectarte a Internet y llamar

El prepago de Movistar ahora es más moderno. La operadora de Telefónica ha incorporado la cobertura 5G+ a sus líneas móviles de esta modalidad, por lo que ya pueden ejercer un uso más rápido y estable de Internet, mejor que el "5G normal". A ello se añade el VoLTE, que potencia las llamadas, derivando en que se escuchen mejor y tengan menos retraso.

El 5G+, oficialmente conocido como 5G Stand Alone (5G SA), aterrizó en julio de 2023 en las líneas móviles de contrato de Movistar. Mientras tanto, el VoLTE lo hizo en las mismas en septiembre de 2019. Ahora, ambas mejoras llegan a las tarifas prepago.

Todo lo que tienes que saber

  1. Dos mejoras que debutan años más tarde
    1. Qué mejora el 5G+
    2. Qué mejora el VoLTE

Dos mejoras que debutan años más tarde

El 5G SA era algo que, tarde o temprano, iba a llegar a las líneas prepago. Supone una cobertura que se ha expandido drásticamente durante los últimos años en Telefónica, y es que no solo ha llegado a Movistar, también a su otra operadora, O2.

La situación del VoLTE es ligeramente distinta. Con el progresivo apagado de las redes 3G de Telefónica, resulta necesario que las llamadas puedan ejercerse desde la red 4G. Era algo que, al igual que el 5G SA, tarde o temprano iba a llegar a las líneas, pero, en este caso, resultaba más urgente.

Qué mejora el 5G+

Las líneas móviles de prepago ya contaban con 5G, pero era el 5G Non Stand Alone (5G NSA), que realmente se trata de una mejora del 4G. El 5G+ es "5G puro", que no depende de su red anterior, por tanto, resulta más rápido y estable.

Qué mejora el VoLTE

Por otro lado, VoLTE son las siglas de "Voz sobre LTE". Esto significa que la llamada se transmite a través de la red LTE, tecnología que habitualmente denominamos "4G". Ojo, porque aunque no sea 5G,  supone una mejora respecto a las "llamadas tradicionales", puesto que estas se apoyaban en el 2G, y, especialmente, en el 3G.

Por ello, ahora las llamadas emplean la red 4G y no 3G, lo que implica estas mejoras:

  • Voz más clara: la frecuencia de voz se achata menos en la codificación, como resultado hay un rango más amplio de frecuencias y se escucha mejor
  • Las llamadas se establecen más rápido: se reduce el tiempo de espera desde que se marca el número hasta que suena en el móvil de a quien llamas
  • Mantiene la cobertura 4G al hablar: el móvil no necesita bajar a 2G o 3G durante la llamada, puedes seguir conectado al 4G

Es importante destacar que estas llamadas no consumen datos móviles. Utilizan Internet, pero, igualmente, no reducen los GB totales de la tarifa.

© Difoosion

Movistar, la operadora principal de Telefónica
  •  

El SEPE te puede negar el subsidio por desempleo al agotar el paro si tu indemnización por despido supera esta cuantía

Agotar el paro no siempre significa quedarse sin protección económica, algo que no muchos conocen. Para quienes siguen buscando trabajo y no consiguen reincorporarse al mercado laboral, el subsidio asistencial por desempleo puede convertirse en un salvavidas. Esta ayuda está destinada a personas que han agotado la prestación contributiva y cumplen las condiciones exigidas, entre ellas estar en situación de desempleo, permanecer inscritas como demandantes de empleo y acreditar los requisitos económicos o familiares que correspondan. La cuantía y la duración dependen de factores como la edad, las responsabilidades familiares y el tiempo de prestación contributiva consumido.

La diferencia entre el paro y el subsidio es decisiva para entender quién puede quedarse fuera. La prestación contributiva se reconoce principalmente en función de las cotizaciones acumuladas, mientras que el subsidio asistencial está sujeto a condiciones adicionales de acceso. Por eso, cuando termina el derecho generado por los años trabajados, la situación económica del desempleado vuelve a examinarse. No basta con haber perdido el empleo ni con necesitar ayuda para pagar las facturas. Los ingresos computables pueden determinar si existe derecho a continuar recibiendo protección pública, incluso cuando el dinero procede de una compensación abonada por la antigua empresa.

En ese momento puede aparecer una paradoja para quienes negociaron una salida laboral con mejores condiciones. El Servicio Público de Empleo Estatal puede denegar el subsidio si la indemnización por despido supera la cuantía mínima legal y el exceso computable impide cumplir los requisitos económicos. El Tribunal Supremo respaldó este criterio en su sentencia de 9 de diciembre de 2025, al establecer que, en el caso analizado, la parte de la indemnización que excedía del mínimo legal debía contabilizarse como renta. La regla distingue entre el dinero que la ley garantiza al trabajador y la cantidad adicional pactada con la empresa.

Esta es la sentencia del Supremo sobre una indemnización por despido

En el supuesto examinado por la justicia, un trabajador recibió 132.388,46 euros tras un despido colectivo, de los cuales 49.707,06 euros correspondían a la indemnización legal y 82.681,40 euros constituían el exceso. Para un despido ajustado a derecho, la referencia general es de 20 días de salario por año trabajado, con un máximo de 12 mensualidades, aunque el cálculo concreto depende de las circunstancias y de la modalidad de extinción del contrato.

La parte legal queda excluida del cómputo de rentas, pero el importe adicional puede tener consecuencias para el subsidio. Por ende, si la compensación económica se encuentra por encima del límite de rentas que impone la Administración te podrías quedar sin este derecho. La resolución también desmonta una confusión habitual entre Hacienda y el SEPE.

Que una indemnización esté exenta de pagar IRPF no significa que toda ella quede excluida del cálculo de ingresos para acceder al subsidio. Son reglas distintas, con objetivos diferentes. Tampoco evita el problema que la empresa abone la cantidad adicional en varios plazos, en lugar de realizar un único ingreso.

Así es como gestiona el SEPE esta solicitud

El SEPE contempla expresamente en su declaración de rentas la indemnización por extinción del contrato que supera la cuantía legal. Por eso, el impacto dependerá de cuánto se haya cobrado por encima del mínimo, de cuándo se perciban los pagos y de los requisitos aplicables a la ayuda solicitada. Para quien acaba de perder su empleo, la consecuencia práctica es que aceptar una indemnización más generosa no garantiza una transición económica más sencilla.

El dinero adicional puede servir para afrontar meses sin ingresos, pero también afectar al acceso al subsidio asistencial cuando se agote el paro. Antes de solicitarlo, conviene revisar el acuerdo de despido, calcular qué parte corresponde a la indemnización legal y declarar correctamente los ingresos conforme a las instrucciones del SEPE. La denegación no es automática por haber cobrado una suma elevada, pues debe analizarse cada caso y comprobarse si se cumplen los requisitos económicos y demás condiciones.

© Europa Press

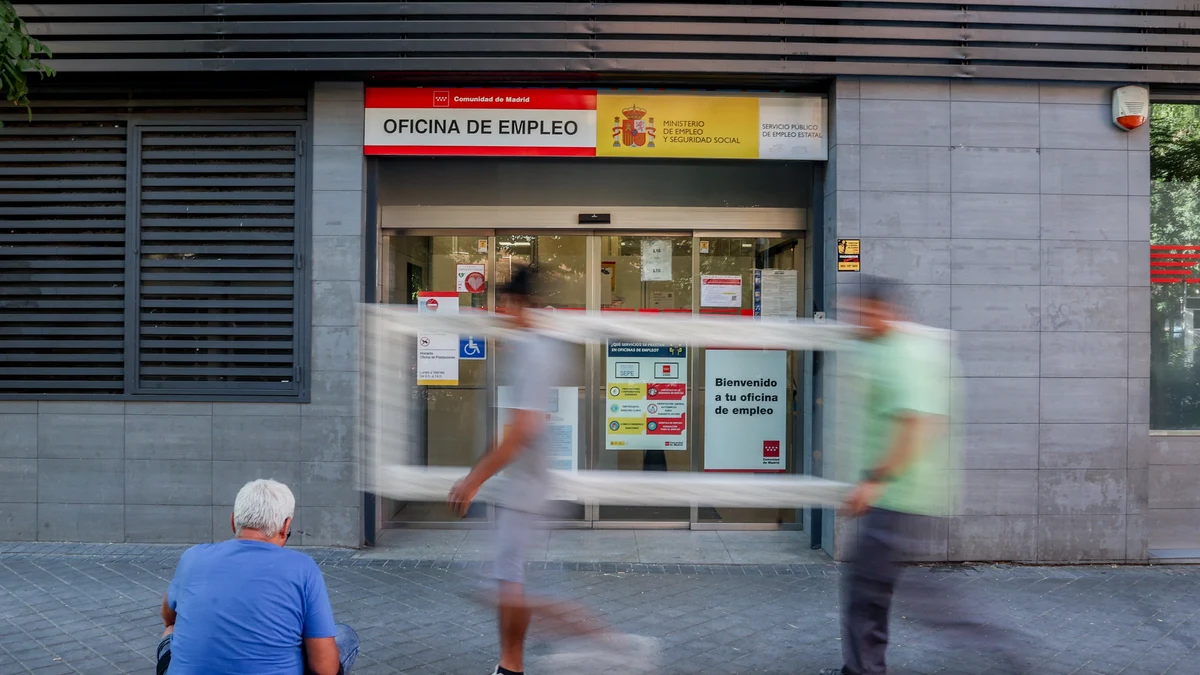
Varias personas pasan por delante de la oficina del SEPE del Paseo de las Acacias, en Madrid (España).
  •  

Keith Patton, veterano de EE UU, se metió con dos alumnas de 18 años en un simulador inundable en Rota: «Era algo que nadie había hecho con cadetes»

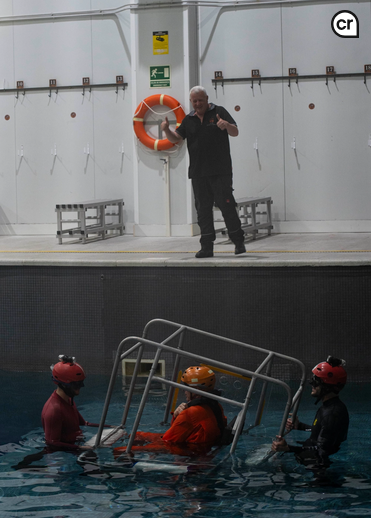
Salir de una cabina sumergida, alcanzar la superficie y esperar el rescate entre olas y una tormenta simulada. A eso se enfrentaron Keith Patton, veterano de la Marina de Estados Unidos, y dos alumnas de 18 años en la base naval de Rota. Los tres participaron en un entrenamiento de evacuación submarina que prepara a las tripulaciones para escapar de un helicóptero que acaba en el agua.

La actividad tuvo lugar el 5 de abril de 2024, durante una visita de 35 estudiantes del programa juvenil naval NJROTC del instituto de Rota. «Era algo que nadie había hecho con cadetes», afirmó Patton en el relato publicado por la Marina estadounidense en DVIDS. Él conocía bien la prueba, aunque llevaba más de tres décadas sin realizarla. Para Pamela Muñoz y Taylor Gebhart, las dos jóvenes que lo acompañaron, era una experiencia nueva.

Una cabina bajo el agua y una tormenta a medida

Keith Patton durante el entrenamiento. Drace Wilson | U.S. Navy Keith Patton durante el entrenamiento. Drace Wilson | U.S. Navy
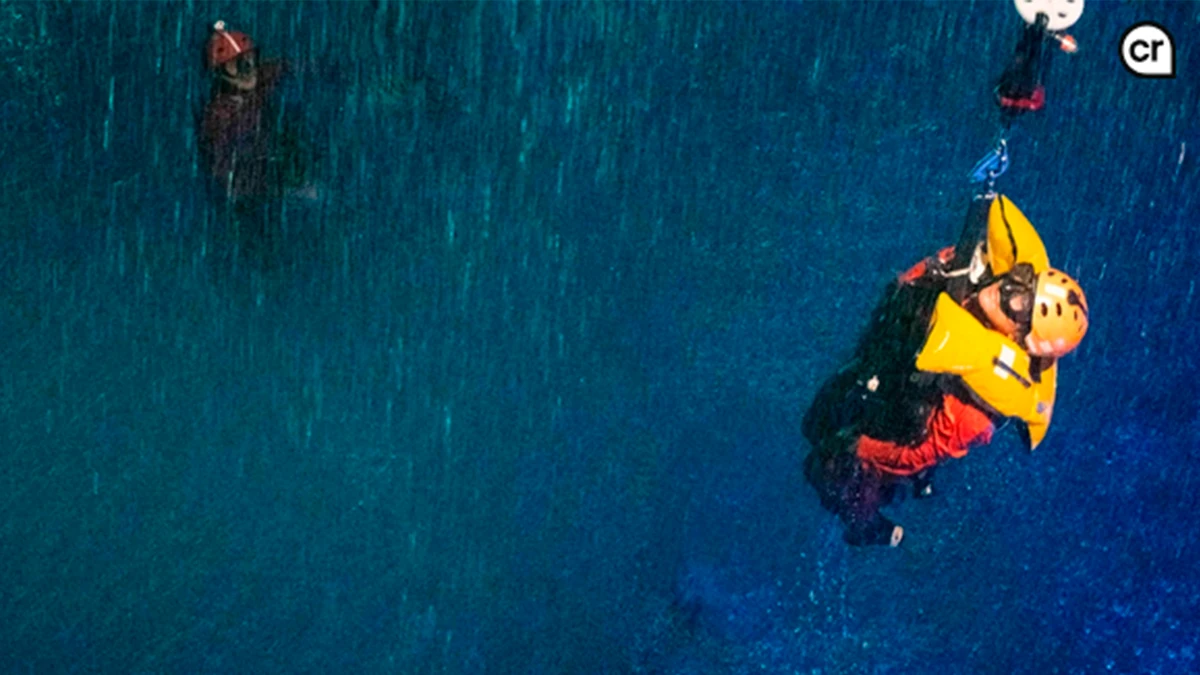
Lo más llamativo del ejercicio es que no basta con salir de la cabina. Las instalaciones permiten añadir lluvia, oleaje, oscuridad, relámpagos y truenos, además de recrear la extracción mediante un helicóptero. Patton y las alumnas eligieron completar la prueba con todos estos elementos. Mientras tanto, sus compañeros los observaban desde una plataforma elevada.

Esta tecnología permite reproducir un accidente de helicóptero en el mar dentro de unas instalaciones controladas. Sin embargo, los participantes no comenzaron por lo difícil. John Hughes, instructor de SST Special Services and Training y también veterano de la Marina, explicó que la preparación avanzaba mediante pequeños pasos antes de afrontar la simulación completa.

Primero aprendieron a respirar con el dispositivo de emergencia y practicaron con un asiento de entrenamiento submarino, conocido como SWET. Patton se sentó y quedó sujeto antes de que dos buceadores lo volcaran bajo el agua. Tuvo que liberarse y salir a la superficie, donde lo recibieron los ánimos de los estudiantes.

Para él, aquello suponía recuperar una experiencia que había vivido cuatro veces durante su carrera naval. «Después del primer ejercicio, lo recordé todo», explicó. «La última vez que hice este entrenamiento fue en 1991. La única diferencia era que no teníamos dispositivos respiratorios auxiliares».

Después llegó el turno de entrar en la cabina junto a Muñoz y Gebhart. Los tres consiguieron abandonarla, mantenerse a flote y prepararse para el rescate simulado. «Parece intimidante, pero no lo es, lo juro», aseguró Muñoz. Gebhart incluso bromeó con que hacerlo boca abajo resultaba más fácil que en posición normal.

La visita también buscaba mostrar qué exige una profesión militar antes de elegirla. El NJROTC es un programa educativo de secundaria que combina responsabilidad personal, liderazgo y contenidos navales con materias como electrónica o meteorología. Patton acumulaba más de 20 años como instructor y defendía que estas experiencias ayudaban a los alumnos a descubrir posibilidades que no se habían planteado.

Las dos participantes, de hecho, tenían planes de futuro diferentes. Muñoz quería estudiar Enfermería y después incorporarse a la Fuerza Aérea estadounidense. Gebhart no pretendía entrar en las Fuerzas Armadas, pero valoró haber compartido una experiencia que su madre también había vivido. Para Patton, verlas completar la prueba permitía enseñar al resto de cadetes lo que podían conseguir al enfrentarse a algo desconoccido.

© Difoosion

Pamela Muñoz durante el rescate simulado en Rota. Drace Wilson | U.S. Navy
  •  

¿Qué es la compensación por riesgo de tipo de interés en una hipoteca fija? Una experta explica el truco de los bancos

El mercado hipotecario español continúa mostrando una evolución al alza en el volumen de operaciones y en el importe de los préstamos que suscriben los hogares. Según los últimos datos del Instituto Nacional de Estadística, que publica las cifras con un retraso de dos meses, el número de hipotecas sobre viviendas inscritas en los registros de la propiedad alcanzó las 33.841, un 2,3% más que en el mismo periodo del año anterior. Detrás de estas cifras hay miles de familias que afrontan una de las decisiones económicas más importantes de su vida, la compra de una vivienda y el compromiso financiero que supone durante años.

El importe medio de estos préstamos también aumentó un 7,7%, hasta situarse en 181.285 euros, mientras que el tipo de interés medio de las nuevas hipotecas sobre viviendas alcanzó el 3,08%. En este escenario, elegir entre un préstamo a tipo fijo o variable y conocer las condiciones de una posible cancelación anticipada resulta fundamental para evitar sorpresas. La atención suele centrarse en la cuota mensual, pero existen otras cláusulas que pueden encarecer la salida de una hipoteca cuando el titular encuentra una oferta más ventajosa en otra entidad.

La asesora financiera y experta en hipotecas Montse Cespedosa, que acumula miles de seguidores en redes sociales gracias a sus publicaciones divulgativas sobre economía, ha puesto el foco en una de estas condiciones, la compensación por riesgo de tipo de interés. En uno de sus últimos vídeos explica qué es este concepto, por qué puede afectar a quienes tienen una hipoteca fija y en qué circunstancias una entidad puede reclamar una cantidad al cliente que decide cancelar anticipadamente su préstamo.

¿Qué es la compensación por riesgo de tipo de interés?

Aunque esta comisión existe desde la reforma legislativa de 2007, sus condiciones dependen de la normativa aplicable y de lo pactado en el contrato hipotecario. Según explica Cespedosa, esta compensación busca cubrir la posible pérdida financiera que puede sufrir el banco cuando se cancela una hipoteca a tipo fijo y los tipos de interés del mercado se encuentran por debajo del interés que paga el cliente.

La clave está en que la entidad puede verse obligada a reinvertir el dinero recuperado en un nuevo préstamo o producto con una rentabilidad inferior. Por ejemplo, si una persona contrató una hipoteca fija al 1,2% y, cuando decide cancelarla, el banco puede volver a prestar ese dinero al 3%, no se produciría esa pérdida por la diferencia de tipos. En ese escenario, la entidad podría colocar el capital a un interés superior al que recibía anteriormente.

Esto es lo que pasa cuando los tipos de mercado bajan

La situación cambia cuando los tipos de mercado bajan por debajo del interés pactado en la hipoteca. Cespedosa plantea el ejemplo de un préstamo firmado a un tipo fijo del 3,2% cuando las nuevas operaciones se sitúan en niveles mucho más bajos. Si el cliente decide cancelar la hipoteca para cambiarse a otra entidad que le ofrece mejores condiciones, el banco podría sufrir una pérdida financiera al recuperar el dinero y tener que reinvertirlo a una rentabilidad inferior.

En ese supuesto podría entrar en juego la compensación, siempre que resulte aplicable conforme a la normativa vigente y a las condiciones del contrato. Por eso, antes de cambiar de banco para reducir la cuota mensual, conviene revisar la escritura y solicitar una estimación del coste de cancelación, ya que una mejora en el tipo de interés no siempre implica un ahorro inmediato.

© Google

Hipoteca fija en septiembre: las 10 opciones más económicas se mueven entre el 2,55% y el 3,05% TIN
  •  

Un dron encontró el blanco simulado y un barco sin tripulación lanzó el misil: «Fue una primicia para Reino Unido», explicó el comandante Antony Crabb

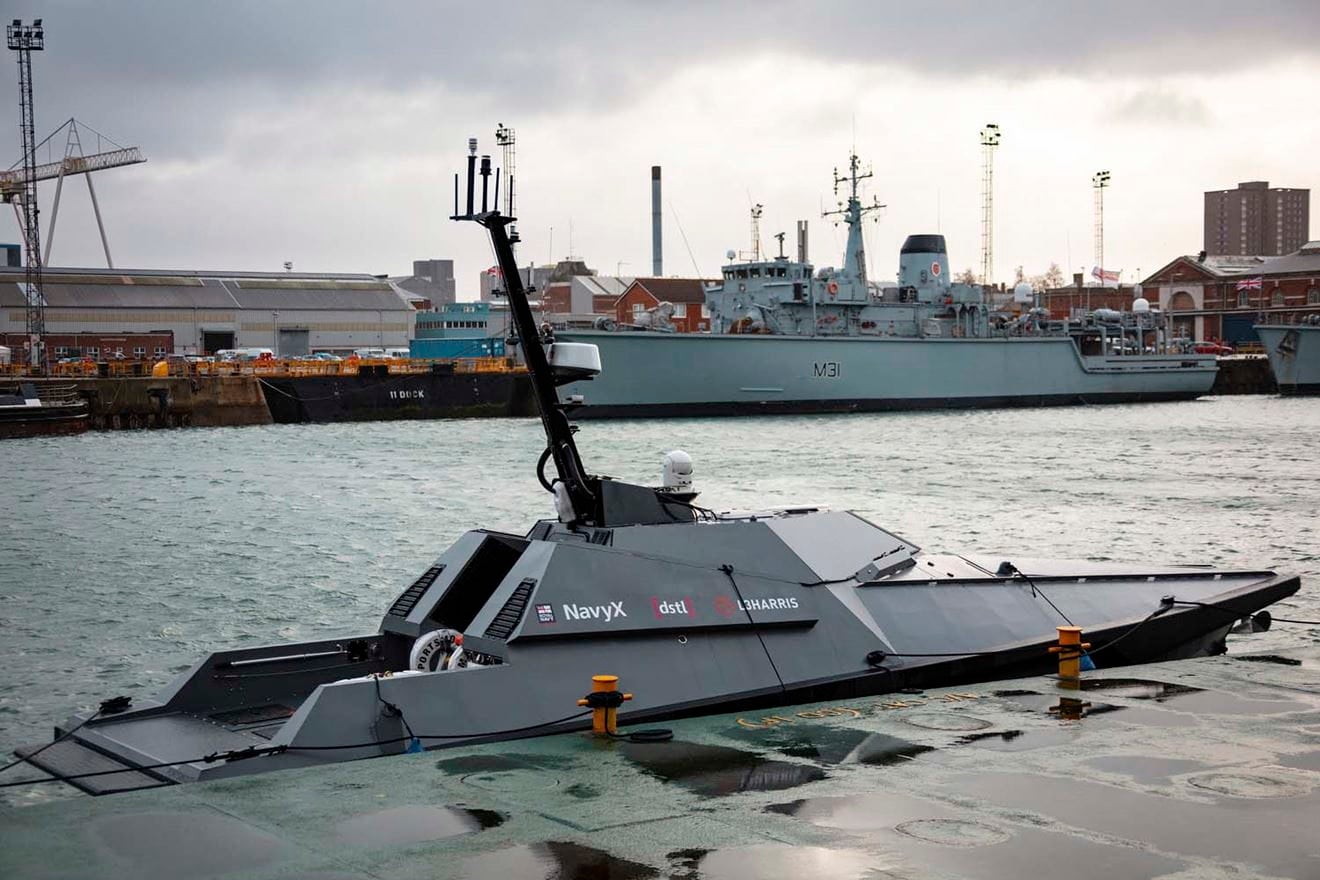
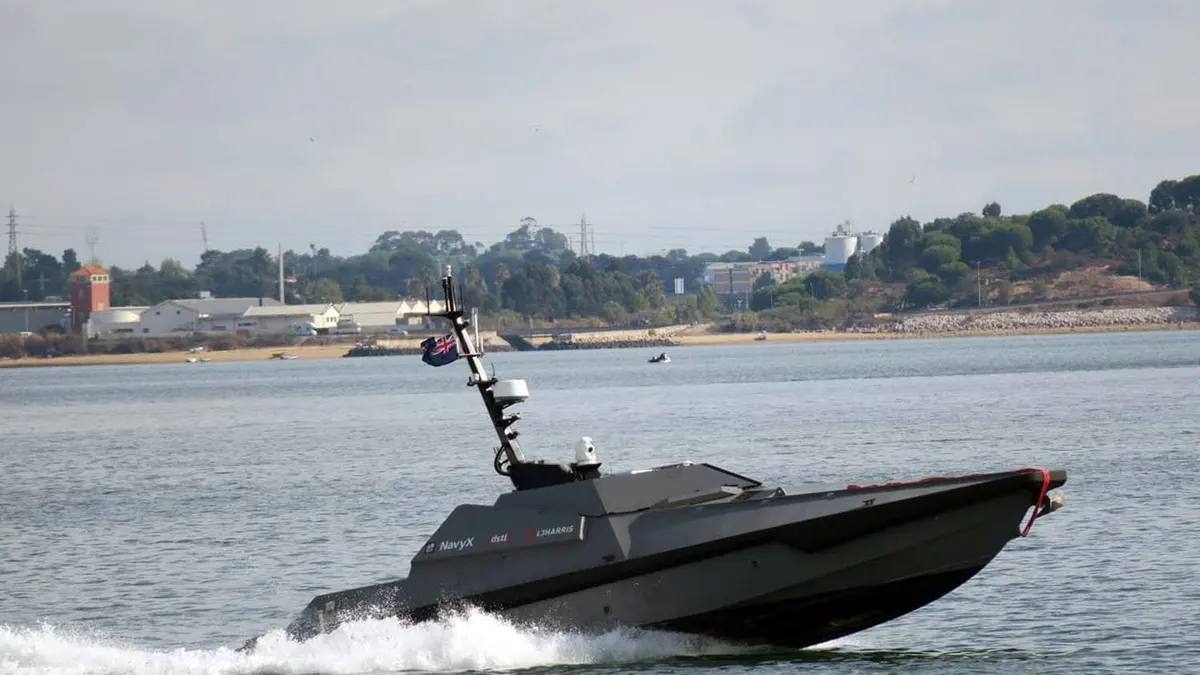
Un dron localizó el objetivo y un barco sin tripulación lanzó el misil. Entre ambos, un centro de control terrestre recibió la información y la trasladó a la embarcación. Así fue la prueba que la Royal Navy comunicó en octubre de 2021, durante unos ejercicios de la OTAN en Portugal. El protagonista fue MADFOX, un barco experimental con el que los británicos exploraban hasta dónde podían llegar sus sistemas no tripulados.

«Fue una primicia para Reino Unido», explicó el comandante Antony Crabb, responsable del equipo de experimentación NavyX, sobre el lanzamiento. La maniobra conectó un dron Puma, desplegado desde el buque estadounidense USNS Carson City, con el barco británico. El blanco simulado correspondía a una embarcación española sin tripulación. «Es un paso significativo para la interoperabilidad y la intercambiabilidad entre Reino Unido y Estados Unidos», añadió.

Un dron observa y un barco actúa

La clave estaba en compartir la información. El Puma trasladó los datos del posible objetivo a tierra y, desde allí, se enviaron a MADFOX antes del lanzamiento. Para Crabb, el ensayo mostraba el potencial de estas embarcaciones para transportar armamento y otras cargas. También permitía comprobar cómo podían trabajar juntos los drones de distintos países. El comunicado, eso sí, no identifica el modelo del misil ni afirma que el barco decidiera disparar por su cuenta.

Para entender cómo se llegó hasta ahí hay que retroceder unos meses. NavyX había recibido MADFOX en marzo de 2021. Derivaba del MAST-13 de L3Harris, una plataforma que el laboratorio británico de ciencia y tecnología de defensa ya había utilizado durante 18 meses de pruebas con la Armada. Su cometido era experimentar: comprobar qué misiones podía asumir, qué equipos admitía y cómo encajaría en operaciones más complejas.

El lanzamiento tampoco era su única utilidad. La tecnología de esta familia de embarcaciones estaba concebida para vigilar y detectar amenazas, recopilar información y reforzar la seguridad de puertos y costas. El objetivo era trasladar parte de esas tareas a una plataforma sin personal a bordo, reduciendo la exposición de los militares. Una línea de desarrollo que también plantea desafíos como repostar barcos sin tripulación en alta mar.

MADFOX permite ensayar operaciones navales sin tripulación | LPhot Bradley / MOD / Crown copyright MADFOX permite ensayar operaciones navales sin tripulación | LPhot Bradley / MOD / Crown copyright
Antes de Portugal, tocó aprender a manejarlo desde la costa. En unas pruebas comunicadas en junio, dos marineros desde tierra controlaron MADFOX con un portátil y una tableta. Desde una tienda en Gosport, dirigieron su velocidad y rumbo mientras vigilaba el tráfico marítimo del Solent. Había personal a bordo por seguridad, pero las órdenes de navegación llegaban desde fuera. Los operadores también aprendieron a interpretar las imágenes de sus cámaras y sensores.

«Podría parecer que se trata de barcos teledirigidos en el lago de un parque», reconoció Crabb al comentar aquellas pruebas previas. Sin embargo, detrás había un cambio en la forma de operar: los marineros debían acostumbrarse a dirigir una embarcación sin encontrarse en ella. Aquella experiencia serviría para preparar ensayos más complejos y estudiar cómo incorporar estos sistemas a las operaciones de la flota.

© Difoosion

El barco no tripulado MADFOX durante los ejercicios en Portugal | Royal Navy / Crown copyright
  •  

Es oficial: a partir de enero de 2027 te van a exigir más tiempo cotizado para alcanzar el 100% de tu pensión de jubilación

La Seguridad Social ha abonado 10.565.782 pensiones a cerca de 9,6 millones de personas en la nómina de octubre, según los datos publicados por el Ministerio de Inclusión, Seguridad Social y Migraciones. Las cifras reflejan la dimensión de un sistema que sostiene económicamente a millones de ciudadanos y que resulta especialmente importante para quienes han terminado su trayectoria laboral. Detrás de cada prestación hay años de cotizaciones y decisiones sobre cuándo dejar de trabajar, una elección que depende tanto de la situación personal como de las condiciones fijadas por la legislación.

Las pensiones de jubilación concentran buena parte de estos pagos, con casi 6,8 millones de prestaciones y una cuantía media de 1.577,60 euros mensuales, un 4,5% más que en octubre del año anterior. Sin embargo, las diferencias entre trabajadores siguen siendo notables según su régimen de cotización. Mientras que la pensión media de jubilación del Régimen General alcanza los 1.735,90 euros al mes, la correspondiente al Régimen Especial de Trabajadores Autónomos se sitúa en 1.063,50 euros. A estas diferencias económicas se suma otro factor decisivo para quienes preparan su retiro, el tiempo cotizado que se necesita para cobrar el 100% de la pensión.

El cambio llegará el 1 de enero de 2027, cuando aumentará el periodo de cotización necesario para percibir la totalidad de la base reguladora de la pensión de jubilación. Hasta el 31 de diciembre de 2026, se necesitan 36 años y seis meses cotizados, mientras que a partir de enero serán necesarios 37 años. No se trata de una modificación aprobada de última hora, sino de una medida prevista en la reforma de las pensiones de 2011, cuya aplicación se ha desplegado progresivamente.

Una abogada explica el cambio de edad de jubilación

La abogada Míriam Ruiz Acosta, de Compromiso Legal, conocida en redes sociales por sus vídeos divulgativos sobre derechos laborales, ha explicado esta diferencia en uno de sus contenidos recientes. La especialista advierte de que el periodo necesario para cobrar el 100% de la base reguladora no debe confundirse con el que determina la edad ordinaria de jubilación.

En 2026, quienes acrediten 38 años y tres meses cotizados pueden jubilarse a los 65 años. Quienes no alcancen ese periodo deben esperar hasta los 66 años y diez meses. En 2027, el requisito para retirarse a los 65 años subirá a 38 años y seis meses, mientras que quienes no lo cumplan tendrán que esperar hasta los 67 años. Son dos condiciones diferentes que pueden influir tanto en la fecha de retiro como en el importe de la prestación.

Ruiz Acosta también contextualiza estos cambios dentro de la evolución del sistema público de pensiones. La reforma impulsada en 2011 estableció un calendario gradual para modificar la edad de jubilación y los años de cotización exigidos, con una transición que comenzó en 2013 y culminará en 2027 en varios de sus parámetros.

Los ajustes en el cálculo de la base reguladora: hasta 2040

Por su parte, la reforma de 2023 introdujo nuevos ajustes en el cálculo de la base reguladora, con una aplicación progresiva que se extiende hasta 2040. La abogada señala que estos procesos no suelen alterar de un día para otro todas las condiciones de acceso, sino que incorporan periodos transitorios y disposiciones que pueden permitir a determinados trabajadores acogerse a normas anteriores cuando cumplan los requisitos legales.

Por ello, el mensaje para quienes se acercan a la jubilación es analizar su situación particular antes de tomar una decisión. Cumplir los años necesarios para acceder a la edad ordinaria no garantiza automáticamente cobrar el 100% de la base reguladora, del mismo modo que alcanzar ese porcentaje no determina por sí solo cuándo puede jubilarse una persona sin reducciones. La vida laboral, los periodos cotizados y la normativa aplicable en la fecha de retiro son factores esenciales para calcular la prestación. Ante los cambios de 2027, consultar los datos personales en la Seguridad Social y utilizar su simulador de jubilación permite estimar las opciones disponibles con mayor precisión.

© istock

Alfonso Muñoz, funcionario de la Seguridad Social, sobre las pensiones: "Una cosa es reconocer que tenemos desafíos y otra muy distinta afirmar que el sistema está condenado a ser insostenible"
  •  

Un jardinero solicita una incapacidad permanente por problemas cardíacos al INSS y la rechaza: el TSJ revoca la decisión

El sistema público de pensiones ha actualizado sus principales cifras en octubre, reflejando el alcance de la protección social en España. Según los datos del Ministerio de Inclusión, Seguridad Social y Migraciones, la pensión media del sistema se situó en 1.376,14 euros este mes, un 4,6% más que en octubre del año anterior. La nómina mensual alcanzó los 14.540 millones de euros e incluye las prestaciones de jubilación, incapacidad permanente, viudedad, orfandad y en favor de familiares.

Dentro de este sistema, las pensiones de incapacidad permanente protegen a quienes ven reducida o anulada su capacidad laboral por enfermedades o lesiones. En octubre, el sistema acumulaba cerca de 1,1 millones de estas prestaciones y destinaba a su nómina 1.333,8 millones de euros. La cuantía depende, entre otros factores, del grado reconocido y de la base reguladora. Así, una incapacidad permanente total suele dar derecho al 55% de esta base, mientras que la gran incapacidad incorpora un complemento para quienes necesitan asistencia de otra persona, lo que puede generar diferencias económicas considerables.

Un ejemplo de esta realidad es el caso de un jardinero al que el Tribunal Superior de Justicia de Asturias reconoció una incapacidad permanente total después de que el Instituto Nacional de la Seguridad Social (INSS) rechazara inicialmente su solicitud. La resolución reconoce al trabajador una pensión equivalente al 55% de su base reguladora y evidencia que, para valorar estas prestaciones, no basta con analizar el diagnóstico médico, sino que también debe estudiarse su repercusión sobre las tareas fundamentales de la profesión habitual. La información ha sido dada a conocer por el abogado laboralista, Ignacio de la Calzada, en un vídeo reciente.

Padece estenosis e insuficiencia aórtica y el INSS rechaza la incapacidad

El trabajador padecía estenosis e insuficiencia aórtica, dos alteraciones cardíacas que limitaban su capacidad para realizar esfuerzos físicos y mantener una actividad prolongada. La jardinería exige desplazamientos por terrenos irregulares, permanecer de pie durante periodos prolongados, manejar herramientas y maquinaria, transportar residuos vegetales y levantar cargas. Según se conoce, estas limitaciones le impedían desarrollar sus funciones con regularidad y seguridad.

El jardinero recurrió a profesionales para analizar su situación médica y profesional, aunque no han trascendido su edad, sus años cotizados ni las empresas para las que había trabajado. La reclamación no prosperó inicialmente. Según la información complementaria sobre el caso, que explica el letrado, el INSS denegó la prestación al considerar que no procedía reconocer la incapacidad permanente total.

Recurre ante el TSJ y este le da la razón: incapacidad permanente total

Posteriormente, la demanda también fue desestimada en primera instancia, por lo que la representación legal del trabajador recurrió ante el Tribunal Superior de Justicia de Asturias. Finalmente, el TSJ estimó el recurso y reconoció al jardinero una incapacidad permanente total para su profesión habitual, con derecho a percibir el 55% de su base reguladora.

El profesional del derecho laboral agrega que el tribunal consideró determinante la incompatibilidad entre las limitaciones derivadas de sus patologías cardíacas y las exigencias físicas de la jardinería. La resolución no implica que el trabajador esté incapacitado para cualquier empleo, sino que no puede desempeñar las tareas fundamentales de su ocupación habitual.

© Magnific

Se insta a los jardineros a realizar una tarea en el césped durante el mes de septiembre para “reparar zonas dañadas y fortalecer el césped”
  •  

José Ramón López, asesor fiscal: "Esta es la ayuda de hasta 1.380 euros si tienes un hijo con menos de 18 años"

El sistema de protección social español cuenta con distintas prestaciones destinadas a respaldar económicamente a los hogares que atraviesan dificultades y reducir el riesgo de exclusión. Entre las más representativas destaca el Ingreso Mínimo Vital (IMV), una renta dirigida a garantizar un nivel mínimo de ingresos a las personas y familias que cumplen los requisitos establecidos.

Los últimos datos publicados por la Seguridad Social sitúan en 905.792 los hogares beneficiarios de esta prestación en septiembre, una cifra que refleja el alcance de una medida concebida para ofrecer estabilidad económica a quienes disponen de menos recursos. Uno de los aspectos más relevantes del IMV es su incidencia en la infancia.

La prestación llegaba a 1.114.184 niños, niñas y adolescentes, que representaban el 40,3% del total de beneficiarios. Además, más de dos tercios de los hogares perceptores tenían menores a cargo, concretamente 617.292 familias, equivalentes al 68,1% del total. Desde su puesta en marcha en 2020, cerca de 1,7 millones de menores han estado cubiertos por esta renta, lo que pone de relieve el alcance de la prestación entre las familias con hijos y su papel en la protección de los hogares en situación de vulnerabilidad.

Junto al Ingreso Mínimo Vital, el sistema de protección social español contempla otras ayudas económicas destinadas a los ciudadanos que tienen menores a su cargo. Sin embargo, estas prestaciones siguen siendo menos conocidas entre la población, por lo que una parte de las familias potencialmente beneficiarias puede desconocer su existencia.

Un asesor revela la ayuda de casi 1.400 euros independiente al IMV

José Ramón López Martínez, asesor financiero conocido en redes sociales como "Tu Blog Fiscal" por su contenido divulgativo sobre ayudas e impuestos, expone el refuerzo económico que puedes solicitar si tienes un menor a cargo. "Esta es la ayuda por hijo de hasta 1.380 euros al año. Si tienes algún menor de edad a tu cargo, da igual que tenga tres, cinco, diez, doce o quince años, mientras que no llegue a tener más de 18, se podría llegar a solicitar", comienza explicando el profesional. De esta manera, se incluyen dentro de los requisitos tanto a niños pequeños como a adolescentes, aunque, evidentemente, también se exigen otra clase de requerimientos.

Además, una de las características más importantes a destacar es la independencia de esta ayuda con respecto al IMV. "Hay muchísima gente que no sabe que existe este tipo de ayuda, porque se asocia con el Ingreso Mínimo Vital, cuando realmente se puede pedir independientemente del Ingreso Mínimo Vital", afirma. En este sentido, el experto comienza a enumerar las cantidades en función de los hijos que tenga el núcleo familiar. "Fijaos las cuantías. Si tienes un hijo de cero a tres años, es de 115 euros al mes; de tres a seis años, de 80,50 euros al mes; y de seis años en adelante, hasta los 18, de 57,50 euros al mes", indica.

En este sentido, también aporta los requisitos económicos fundamentales y los límites de renta para cada una de las situaciones, teniendo en cuenta el estado civil del perceptor. "Os dejo por aquí los límites de ingresos mensuales que no podéis superar, en función de vuestra situación personal y familiar. Si sois un adulto y un menor, no superar los 2.800 y pico euros. Si sois dos adultos y un menor, entre todos no superar los 3.521 euros mensuales", agrega.

Estos son los requisitos de vivienda que debes cumplir

López Martínez, en última instancia, incide en una circunstancia muy a la orden del día como es la propiedad de la vivienda. En este caso, y ante la confusión sobre cómo afecta a esta ayuda, el profesional asegura lo siguiente. "Por norma general, si solo tienes una propiedad, que es tu vivienda habitual, lo vas a poder seguir solicitando. Si tienes más propiedades, que son ya segundas residencias y demás, probablemente ya no lo puedas pedir", concluye. Por ende, antes de realizar cualquier solicitud es necesario tener en cuenta todos los factores ya mencionados.

© La Razón

Una psicóloga infantil asegura que si le haces esto a tus hijos "eres un mal padre" y que "nada va a deshacer ese patrón"
  •  

El PSOE ofrece microcréditos con un interés anual del 3,75%: estas son las alternativas bancarias con condiciones similares

El PSOE ha puesto en marcha una nueva campaña de microcréditos para financiar sus gastos electorales, con una remuneración del 3,75% de interés anual para quienes decidan prestar dinero al partido. La iniciativa permite a los particulares aportar cantidades de entre 200 y 10.000 euros, con un plazo máximo de devolución de doce meses. El compromiso de la formación es devolver el capital prestado junto con los intereses generados una vez que reciba la subvención electoral correspondiente, según las condiciones anunciadas para esta convocatoria.

Los microcréditos son préstamos de particulares a una formación política para adelantar los recursos necesarios para una campaña. A diferencia de las donaciones, el dinero no se entrega de forma definitiva, sino que debe devolverse conforme a las condiciones pactadas. El PSOE ya recurrió a esta fórmula en las elecciones generales de julio de 2023, cuando recaudó 5.922.600 euros mediante este mecanismo. La cantidad representó cerca del 30% de los aproximadamente 17,6 millones de euros que el partido destinó a aquella campaña, lo que convirtió los microcréditos en una fuente relevante de financiación electoral.

El procedimiento para participar se articula en cuatro pasos a través de la página oficial microcreditos.psoe.es. En primer lugar, el interesado debe completar el formulario con sus datos personales, elegir la cantidad que desea prestar y aceptar las condiciones. Después, recibirá por correo electrónico un código identificador único que le permitirá acceder a la página de información y seguimiento.

En ese espacio encontrará las instrucciones para transferir el dinero y deberá aportar tanto el certificado de titularidad de la cuenta bancaria indicada en el registro como el justificante de la transferencia. Por último, una vez recibidos los fondos y verificada la documentación, podrá descargar el contrato del microcrédito. El PSOE señala que devolverá el capital y los intereses cuando cobre la subvención electoral, aplicando el tipo anual anunciado del 3,75%.

Así es como funciona el interés que ofrece el PSOE

La rentabilidad final depende de la cantidad prestada y del tiempo que transcurra hasta la devolución. Con un interés anual del 3,75%, un préstamo de 200 euros generaría 7,50 euros brutos si se mantiene durante doce meses, mientras que uno de 1.000 euros produciría 37,50 euros.

Para cantidades superiores, el rendimiento ascendería a 187,50 euros por 5.000 euros prestados y a 375 euros por el máximo de 10.000 euros, siempre que el dinero permaneciera prestado durante un año completo. Si la devolución se produce antes, los intereses serían menores, al calcularse en función del tiempo efectivo del préstamo. Estas cantidades son brutas y están sujetas al tratamiento fiscal que corresponda, incluida la retención aplicable a los intereses.


Las alternativas de inversión que puedes consultar en los bancos

Para quienes contemplan la operación desde una perspectiva estrictamente financiera, al margen de su afinidad ideológica, la comparación con los depósitos bancarios permite poner en contexto el tipo ofrecido. En octubre de 2026, el mercado español y las plataformas de ahorro europeas presentaban depósitos con rentabilidades anunciadas de hasta el 3,75% TAE. No obstante, cabe destacar que no conviene presentarlos como productos equivalentes, pues difieren en el tipo de operación, el riesgo de contraparte y las condiciones de devolución.

Entre las ofertas recogidas por Rankia en octubre de 2026 figuraban HoistSpar, con un 3,51 % TAE a doce meses, y BluOr Bank, con un 3,20 % TAE para el mismo plazo. Deutsche Bank anunciaba hasta un 3,50 % TAE a un año, aunque para alcanzar ese máximo era necesario cumplir varias condiciones de vinculación. A plazos más largos, Renault Bank ofrecía un 3,34 % TAE a tres años, mientras que el depósito CKV de BankB alcanzaba el 3,75 % TAE a siete años, sin posibilidad de cancelación anticipada según la comparativa. Aunque estas cifras permiten contextualizar la rentabilidad de los microcréditos del PSOE, los plazos, la liquidez y los requisitos son distintos, por lo que conviene analizar cada producto por separado.

La diferencia entre el microcrédito del PSOE y la inversión bancaria

La rentabilidad nominal, por sí sola, no determina qué opción resulta más adecuada. El microcrédito del PSOE tiene un plazo máximo de devolución de doce meses, pero el reembolso depende del cumplimiento del compromiso contractual del partido y de las condiciones establecidas para la campaña. Un depósito bancario, por su parte, está sujeto a las condiciones de cada entidad y puede contar con la protección del fondo de garantía correspondiente, normalmente hasta 100.000 euros por titular y entidad, siempre que se cumplan los requisitos legales.

Algunos depósitos impiden la cancelación anticipada, mientras que otros permiten recuperar el dinero con pérdida de intereses o bajo determinadas penalizaciones. Antes de decidir, conviene comparar el plazo real, la liquidez, la fiscalidad, las garantías y las condiciones de devolución, además del porcentaje anunciado. El producto que más paga no es necesariamente el más conveniente para todos los ahorradores.

© EUROPAPRESS

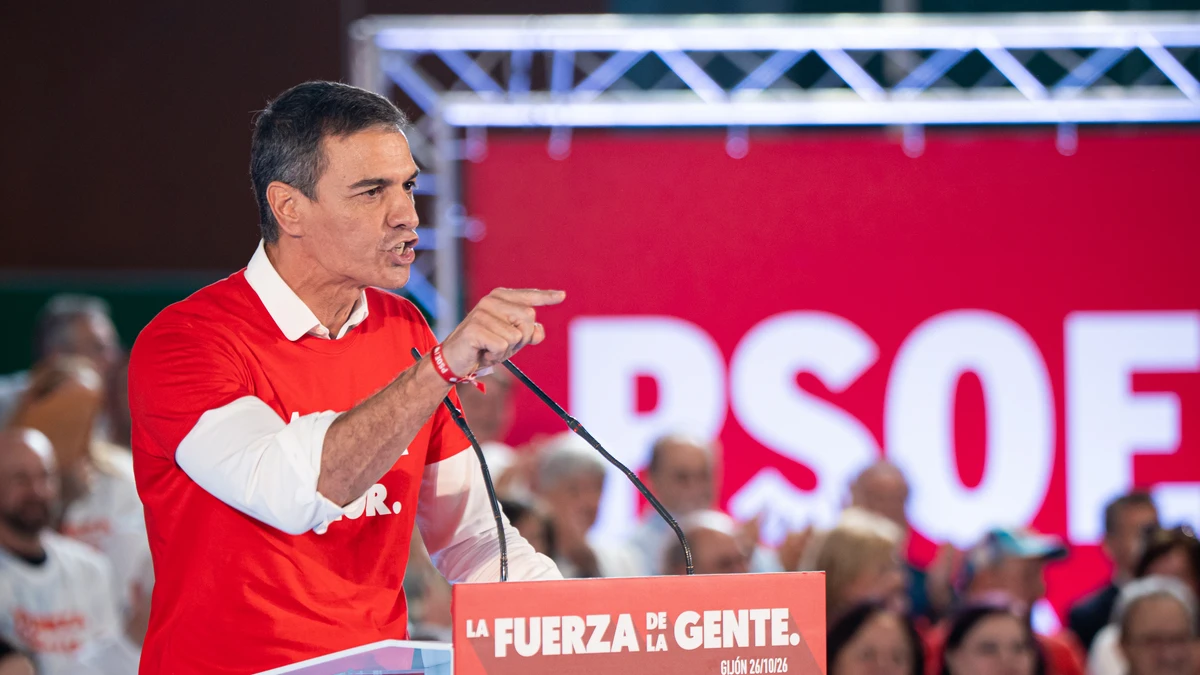
Sánchez interviene en un acto de precampaña en Gijón
  •  

La Guardia Civil te advierte de la nueva estafa de la niña bailarina: "En ese momento, tu WhatsApp queda secuestrado"

Otra cosa no, pero los ciberdelincuentes son estafadores realmente creativos. Esta vez tienen un nuevo método entre manos: pedirte que votes a Eliska, una niña bailarina hija de tus amigos. Sin embargo, lo que a primera vista parece un simple favor, acabará con tu cuenta de WhatsApp secuestrada, mediante la cual engañarán a tus familiares y amigos.

Y es que este método resulta peligroso porque conforma una cadena. Si caes en la estafa, los ciberdelincuentes obtendrán el control de tu WhatsApp, lo que les permitirá suplantarte en la plataforma de mensajería. Entonces podrán desde pedirle dinero a tus familiares y amigos, hasta hacerse pasar por ti o propagar la estafa de Eliska.

¿Quién es Eliska y por qué no votarla?

Eliska no existe. Sin embargo, uno de tus contactos te pedirá votar por ella en un concurso de baile infantil. Supuestamente resulta tan fácil como acceder al enlace que te envían y escogerla, para lo que solo tienes que introducir tu número de móvil. Todo ello sin coste ninguno.

Tu contacto, que puede ser tu madre o un amigo de confianza, no está en el control de su cuenta de WhatsApp, le están suplantando. Realmente los ciberdelincuentes han obtenido el control de su perfil y te están hablando desde él.

Bajo el pretexto de votar a Eliska, una supuesta niña bailarina hija de unos amigos de tu contacto, te enviarán un enlace. Quieren que entres en ese enlace, en el que tendrás que escribir tu número móvil e insertar un código. El problema es que lo que realmente están haciendo es pedirte el código para acceder a tu cuenta de WhatsApp. La finalidad del plan es hacerse con tu cuenta y propagar el bulo o engañar a tus contactos.

Por eso, si te llega un mensaje así, no entres en el enlace. Teóricamente no debería pasarte nada por acceder, pero es más seguro no jugártela. Lo que sí es completamente letal es meter tu número y proporcionar el código. Si recibes el mensaje, lo mejor que puedes hacer es ponerte en contacto, llamando preferiblemente, con esa persona a la que han robado el control de su cuenta de WhatsApp.

Tanto la Policía Nacional como la Guardia Civil han alertado del fraude y rogado a la ciudadanía que no entren en el enlace. En caso de que ya hayas sido víctima, acude a denunciar el secuestro de tu cuenta y vigila tus movimientos bancarios, así mismo, avisa a tus contactos para que no le hagan caso a tu cuenta de WhatsApp.

© EUROPAPRESS

Sucesos.- Guardia Civil de Albacete investiga a un hombre de 73 años como autor de un fraude como falso abogado
  •  

La ELA arrebata la voz a sus pacientes, una nueva iniciativa impulsada con IA permitirá conservarla

La esclerosis lateral amiotrófica (ELA) es una de las enfermedades más crueles, porque no se conforma con matar, sino que incluso arrebata la voz a sus pacientes en vida. Sin embargo, cada día se logran más avances para tratarla, frenarla y mejorar la calidad de vida de quienes la padecen. Uno de los últimos avances más destacados no está en cómo se palian los síntomas de la enfermedad, sino en preservar la voz de quienes la sufren.

ElevenLabs, multinacional especializada en IA, ha firmado una alianza con adELA, asociación española sin ánimo de lucro que apoya a pacientes de ELA, para que las personas que sufren esta enfermedad puedan continuar usando su voz, incluso cuando su cuerpo no puede articular palabras. ¿Cómo? A través de la inteligencia artificial. El acceso a esta tecnología será gratuito para los beneficiarios, que podrán grabar tanto su actual voz como, en el caso de haberla perdido, recurrir a audios antiguos para reconstruirla.

Conservar la voz es clave. Así se hará

Su nombre es la palabra más dulce para una persona, porque engloba su identidad. Algo parecido sucede con la voz, un sonido en el que pueden reconocerse. Sin embargo, muchos pacientes de esclerosis lateral amiotrófica ya no pueden hablar. Y es que esta enfermedad debilita los músculos hasta tal punto que impide articular palabras.

Por ello, ElevenLabs y adELA plantean una solución: clonar la voz de estos pacientes para invocarla cuando lo necesiten. Actualmente muchos dispositivos son capaces de vocalizar lo que los enfermos de ELA escriben al no poder hablar. Sin embargo, no deja de ser una voz genérica, y no la suya propia, lo que le resta personalidad.

"Poder escuchar mi propia voz significa poder seguir siendo yo mismo" afirma Aníbal, un paciente de ELA que ha sido de los primeros en poder clonar su voz mediante el proyecto.

Se trata de la primera iniciativa en España del Impact Program, el programa de impacto social de ElevenLabs. A través de este acuerdo, facilitará gratuitamente su tecnología de IA para crear versiones digitales de la voz de personas con ELA. La empresa sostiene que España será el primer país en ofrecer esta tecnología mediante una asociación nacional de pacientes, aunque ya existían en el país otras iniciativas gratuitas para preservar la voz.

© La Razón

Una persona empuja a otra en silla de ruedas
  •  

¿Vas a solicitar una baja médica por recaída? Este es el motivo del Tribunal Supremo por el que te la pueden denegar

Una recaída médica puede convertirse en un nuevo quebradero de cabeza para quienes llevan meses intentando recuperarse de una enfermedad o lesión que les impide trabajar. Volver a sufrir los mismos síntomas no solo afecta a la salud y a la estabilidad económica del trabajador, sino que también puede abrir un nuevo frente administrativo con la Seguridad Social. La situación se complica cuando la persona ha agotado el periodo máximo de baja y ha recibido una resolución desfavorable sobre su incapacidad permanente.

La normativa española establece que una recaída se considera parte del mismo proceso de incapacidad temporal cuando se produce una nueva baja por la misma o similar patología dentro de los 180 días naturales siguientes al alta médica anterior, aunque existen reglas específicas según las circunstancias. La Ley General de la Seguridad Social regula estas situaciones en sus artículos 169, 170 y 174. Cuando se agotan los 545 días de incapacidad temporal, obtener otra baja por la misma enfermedad queda sujeto a condiciones específicas y a la valoración del organismo competente.

En este contexto, la abogada Míriam Ruiz Acosta, de Compromiso Legal y conocida en redes sociales por divulgar los derechos laborales, ha advertido en uno de sus últimos vídeos de que recurrir una denegación de baja médica por recaída exige analizar previamente la estrategia jurídica. La letrada explica que la Seguridad Social mantuvo un criterio restrictivo para determinados trabajadores que, tras agotar los 18 meses de incapacidad temporal y recibir una denegación de incapacidad permanente, solicitaban otra baja por la misma o similar patología antes de que transcurrieran seis meses. Sin embargo, el Tribunal Supremo rechazó que ese plazo justificara por sí solo la denegación.

Una abogada explica el criterio del Supremo sobre las recaídas

La clave está en que el Tribunal Supremo no estableció una prohibición general de conceder una nueva baja antes de que transcurrieran esos seis meses. La Ley General de la Seguridad Social contempla la posibilidad de iniciar otro proceso de incapacidad temporal por la misma o similar patología cuando el Instituto Nacional de la Seguridad Social considera que el trabajador puede recuperar su capacidad laboral. En determinados supuestos, esta decisión corresponde exclusivamente al INSS, que debe valorar las circunstancias médicas y laborales del afectado.

Sin embargo, Ruiz Acosta advierte de una posible dificultad para quienes pretenden impugnar la denegación de una incapacidad permanente y solicitar una nueva baja por recaída. Según explica, ambas pretensiones podrían plantear un problema de coherencia si, para conseguir la nueva incapacidad temporal, se defiende que existen expectativas de mejoría, mientras que en el procedimiento de incapacidad permanente se sostiene que las limitaciones son duraderas y no permiten volver a trabajar. Esa aparente contradicción podría ser utilizada por la Seguridad Social en un juicio, aunque no determina automáticamente que se pierda el recurso.

¿Conviene solicitar la incapacidad permanente? El fallo que cometen muchos

Por ello, la abogada recomienda estudiar cada caso antes de tomar una decisión. Solicitar una nueva baja médica o recurrir una resolución que deniega la incapacidad permanente son actuaciones que deben valorarse teniendo en cuenta la situación clínica, la documentación médica y los objetivos del procedimiento.

Contar con asesoramiento jurídico especializado puede ayudar a preparar una estrategia coherente y evitar argumentos incompatibles. En definitiva, sufrir una recaída no implica perder el derecho a solicitar protección, pero conocer las condiciones legales y las posibles consecuencias de cada paso resulta esencial para defender los derechos laborales.

© Difoosion

Sufrió dolores de espalda mientras limpiaba y se le reconoció la incapacidad permanente
  •  

Elon Musk propone una "renta alta universal" para compensar el paro por la IA, pero advierte del verdadero problema: "¿Te sentirás inútil?"

Elon Musk propone que el Gobierno estadounidense entregue dinero a los ciudadanos para compensar el desempleo provocado por la inteligencia artificial. El empresario defiende una "renta alta universal", con la que plantea ir más allá de cubrir las necesidades básicas. Su previsión es que la IA y los robots permitan producir lo suficiente para que la población viva con comodidad sin depender de un empleo.

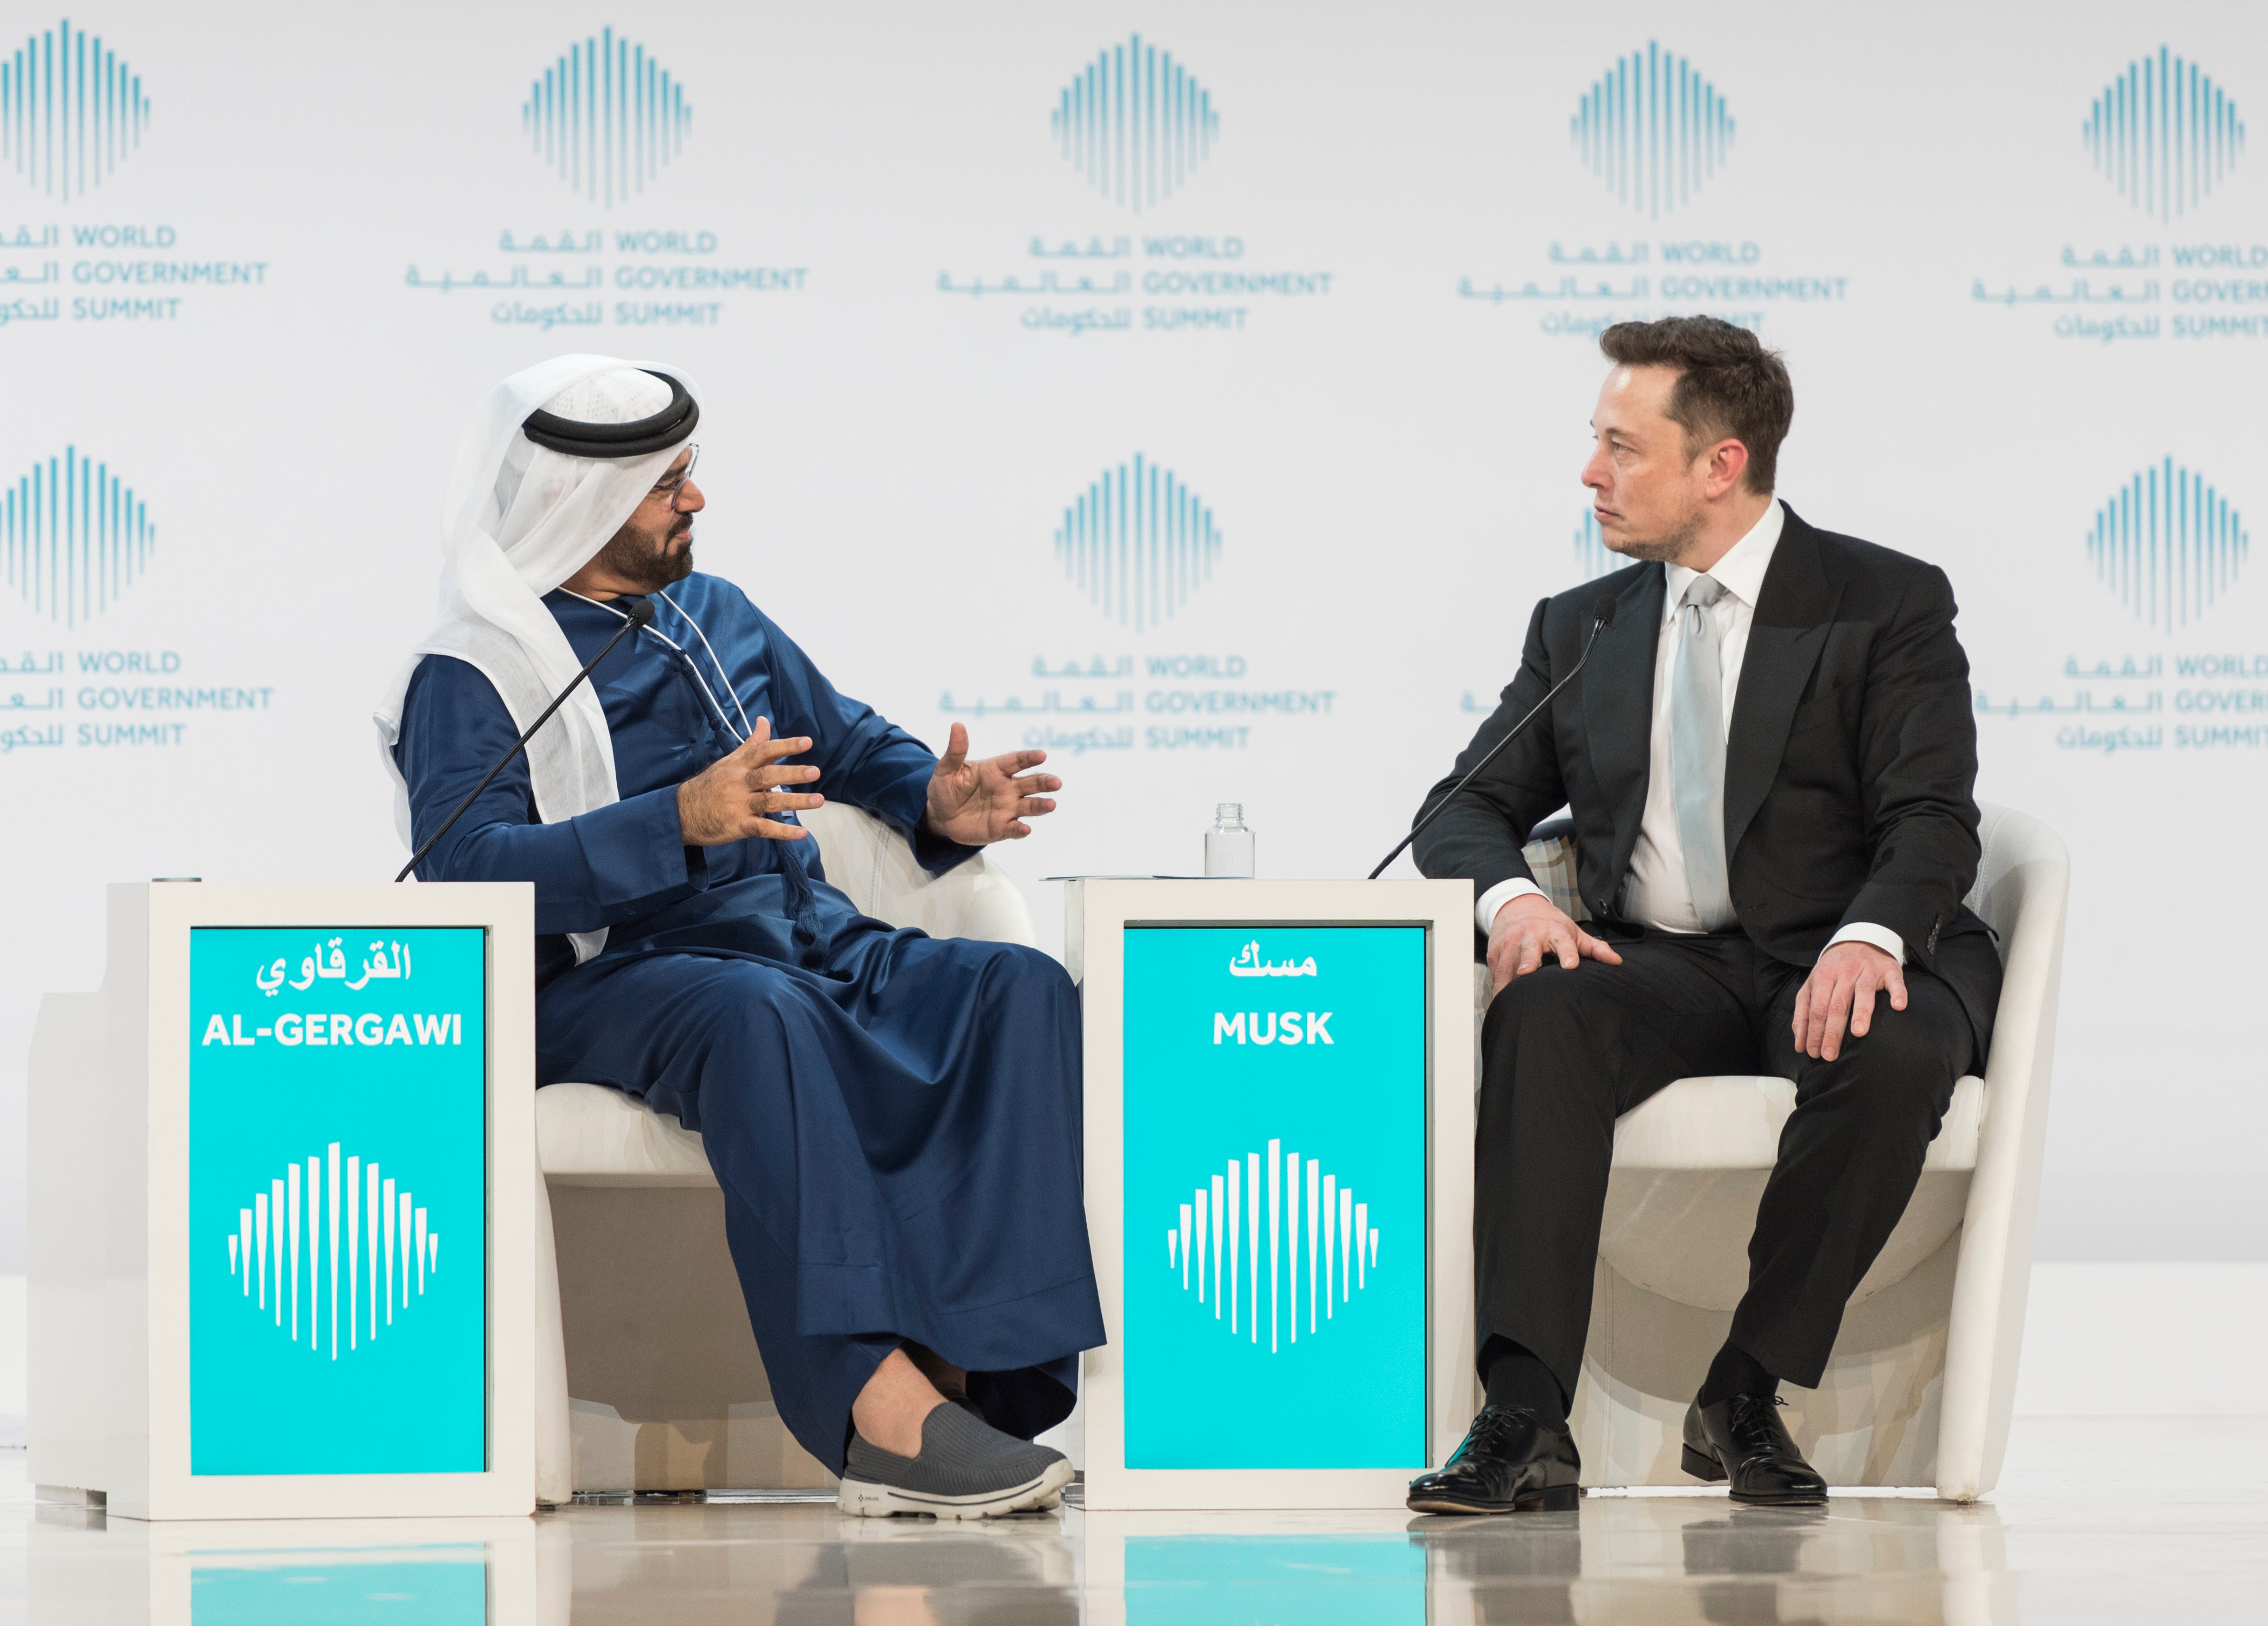
Pero Musk también ha planteado dudas sobre ese escenario. "¿Te sentirás inútil?", preguntó durante una intervención en la Cumbre Mundial de Gobiernos de Dubái, en febrero de 2017.

Una renta que vaya más allá de cubrir lo básico

La propuesta más reciente consiste en distribuir pagos del Gobierno federal estadounidense. Musk los presentó como la mejor manera de afrontar la pérdida de puestos de trabajo por la inteligencia artificial. Su planteamiento pasa por que los avances tecnológicos permitan mantener los ingresos de la población aunque disminuya la necesidad de trabajadores.

Según su previsión, la IA y la robótica aumentarían la producción de bienes y servicios por encima del crecimiento del dinero en circulación. Por ese motivo, sostiene que repartir esos pagos no provocaría inflación. Sin embargo, no ha presentado un plan detallado que concrete cuánto recibiría cada ciudadano, cómo se financiaría o cuándo empezaría a aplicarse.

La idea amplía una posición que ya defendía hace nueve años. En Dubái, Musk afirmó que una renta básica sería necesaria ante la automatización. "Cada vez habrá menos trabajos que un robot no pueda hacer mejor", aseguró. También pronosticó que las máquinas elevarían la producción y abaratarían los productos, haciendo posible un escenario de abundancia

Elon Musk durante su conversación con Mohammad Al Gergawi. JoohnSmith41 | Wikimedia Commons, CC BY-SA 4.0 Elon Musk durante su conversación con Mohammad Al Gergawi. JoohnSmith41 | Wikimedia Commons, CC BY-SA 4.0
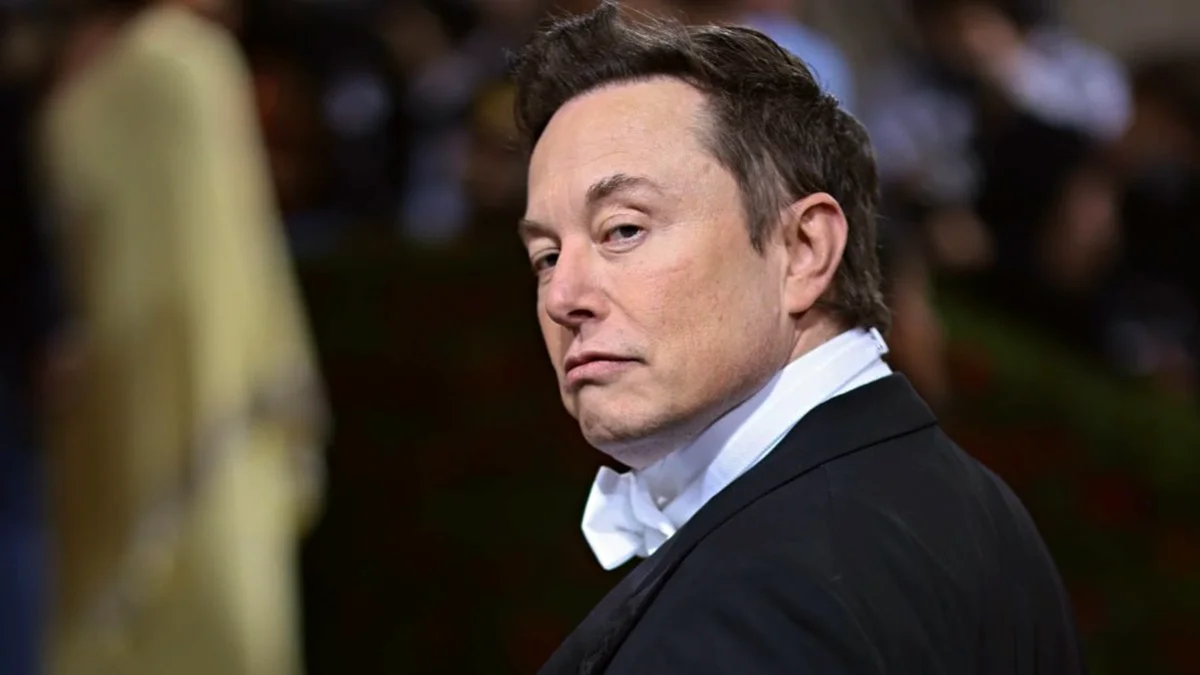
Fue en esa intervención donde introdujo su pregunta sobre sentirse inútil. Según Musk, algunas personas encuentran un propósito en su empleo y se preguntó qué ocurriría si su trabajo dejase de ser necesario. Lo planteó como una preocupación, no como un argumento para rechazar la renta que él mismo defendía

Por tanto, sus declaraciones combinan una propuesta económica y una duda sobre sus posibles consecuencias personales. Musk apuesta por repartir dinero ante el desempleo tecnológico, pero también se pregunta cómo se adaptaría la población. No ha concretado una solución para esa segunda cuestión ni un calendario para un futuro en el que trabajar deje de ser necesario.

© Difoosion

elon-musk-1
  •  
❌