Login

El Santander eleva su beneficio un 20% hasta los 12.405 millones en los primeros nueve meses por la venta de Polonia
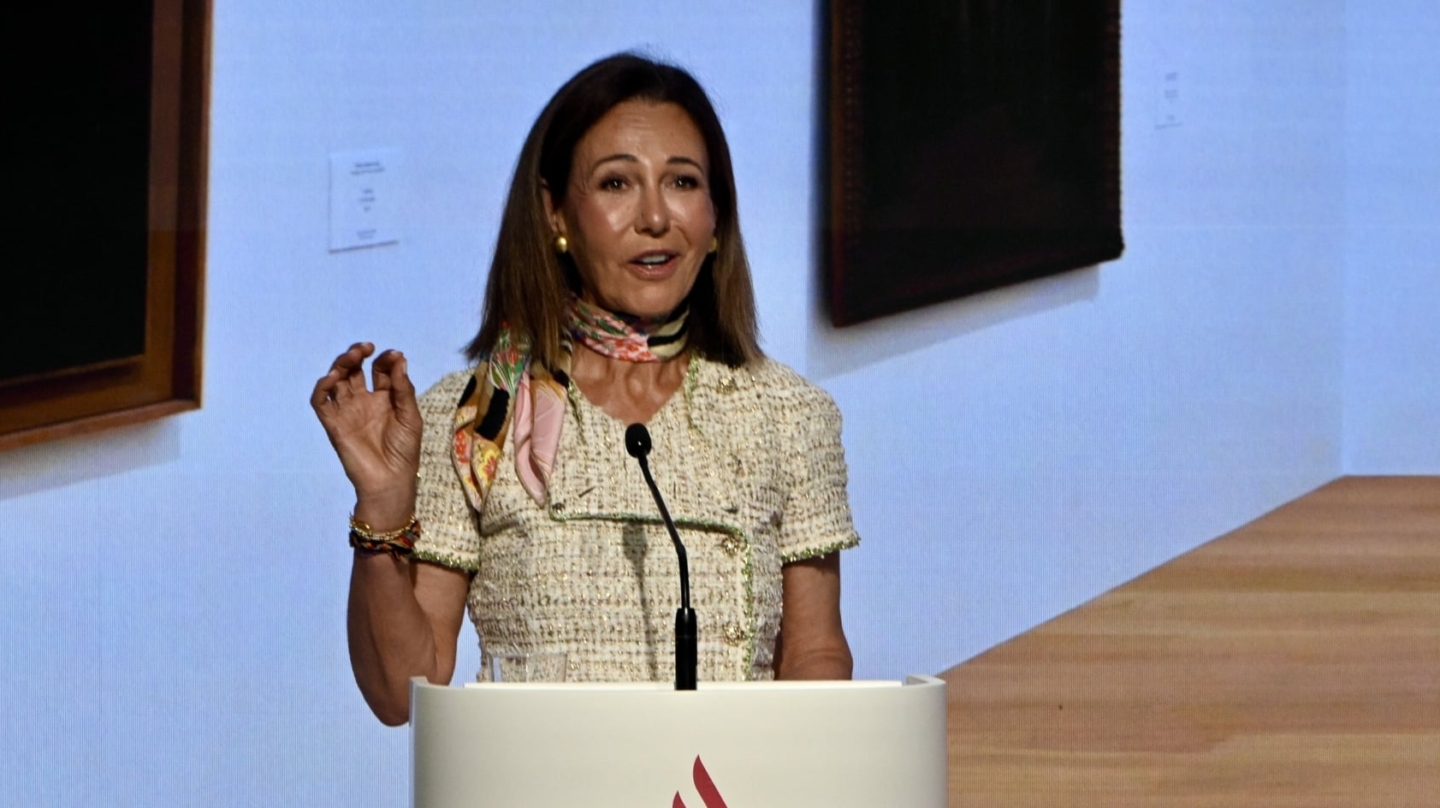
Santander obtuvo un beneficio ordinario récord de 11.176 millones de euros en los nueve primeros meses de 2026, un 16% más. El beneficio atribuido alcanzó los 12.405 millones de euros, un 20% más, e incluye una plusvalía neta de 1.895 millones de euros tras completarse la venta de su filial en Polonia en enero. Por contra, registra cargos por valor de 666 millones de euros, incluidos los costes de integración de sus recientemente adquiridos, el británico TSB y el americano Webster.
La entidad que preside Ana Botín siguió aumentando su número de clientes, hasta alcanzar un total de 189 millones. En concreto, ha sumado 17 millones nuevos en los últimos doce meses. "Este crecimiento refleja una sólida actividad comercial en todos los negocios y la incorporación de ocho millones de clientes de TSB y Webster al completarse ambas adquisiciones, el 30 de abril y el 20 de agosto, respectivamente", destaca la compañía en un comunicado.
Los ingresos aumentaron un 8%, hasta 46.807 millones de euros. El margen de intereses creció un 10%, hasta 34.614 millones de euros. Por su parte, los ingresos por comisiones aumentaron un 9%, hasta 10.349 millones de euros.
Los costes totales cayeron un 1% sin TSB ni Webster (-2% en euros constantes). Esto se debe, dice la compañía, a las continuas mejoras de eficiencia derivadas de ONE Transformation, el programa del grupo para avanzar hacia un modelo operativo común con plataformas globales compartidas.
El margen neto aumentó un 14%, hasta 26.882 millones de euros, y la ratio de eficiencia mejoró en 2,8 puntos porcentuales, hasta el 42,6%, gracias a una reducción estructural de los costes y unos mayores ingresos.
Por otro lado, la entidad afirma que "los volúmenes de negocio se mantuvieron sólidos". El crédito y los recursos de clientes (depósitos más fondos de inversión) aumentaron ambos un 16% en euros constantes, "apoyados en una sólida actividad comercial en todos los negocios globales y en la incorporación de TSB y Webster".
"Hemos vuelto a obtener unos resultados muy sólidos en los primeros nueve meses, con un aumento del 25% del beneficio por acción y una dinámica cada vez más positiva en todo el grupo", ha destacado Botín.
Precisamente, en cuanto a rentabilidad y la creación de valor para los accionistas, el banco logró un retorno sobre el capital tangible (RoTE) ordinario del 16,0% (+1,1 puntos porcentuales). El beneficio por acción (BPA) contable creció un 25% y el valor contable tangible (TNAV) más el dividendo en efectivo por acción aumentó un 11%.
La ratio de capital CET1 se situó en el 12,7%. Sin el impacto de -147 puntos básicos derivado de la adquisición de Webster, la ratio aumentó 14 puntos básicos en el trimestre, con 19 puntos básicos de generación orgánica neta de capital. Santander va camino de alcanzar su objetivo de CET1 para cierre de año, de situarse entre el 12,8% y el 13%, en la parte alta de su rango operativo del 12-13%.