Reading view
Le dimissioni di Lagarde negano a Le Pen di scegliere il prossimo presidente della Bce

Le dimissioni anticipate di Christine Lagarde dalla Banca centrale europea offrono a Emmanuel Macron un vantaggio politico prezioso: la possibilità di partecipare alla scelta del prossimo presidente della Bce prima che le elezioni francesi del 2027 portino eventualmente Marine Le Pen all’Eliseo. Lagarde lascerà Francoforte il 7 febbraio, quasi nove mesi prima della scadenza naturale del mandato, e il presidente del Consiglio europeo, António Costa, ha già avviato la procedura per la successione. I governi dell’eurozona puntano a raggiungere un accordo entro la fine dell’anno, forse già al vertice di Bruxelles del 17 e 18 dicembre. Macron, che non potrà ricandidarsi dopo due mandati consecutivi, avrà così voce in capitolo sulla nomina di chi guiderà la politica monetaria europea fino al 2035. Se Lagarde fosse rimasta fino al 31 ottobre 2027, quella scelta sarebbe spettata anche al suo successore all’Eliseo, potenzialmente la leader del Rassemblement National, in testa ai sondaggi.
Le prime avvisaglie erano arrivate a febbraio, quando François Villeroy de Galhau, governatore della Banque de France e membro del Consiglio direttivo della Bce, aveva annunciato le dimissioni con oltre un anno di anticipo, motivandole con ragioni personali e negando pressioni politiche. E già otto mesi fa il Financial Times aveva riferito che anche Lagarde stava valutando un’uscita anticipata per consentire a Macron e al cancelliere tedesco Friedrich Merz di orientare la scelta del suo successore prima delle presidenziali francesi. La Bce aveva allora precisato che nessuna decisione era stata presa nella più tradizionale delle smentite di rito.
Macron avrà voce in capitolo, ma non l’ultima parola. A scegliere il presidente della Bce saranno i leader dei ventuno Paesi Ue che possiedono la moneta unica.. Non serve l’unanimità: bastano sedici Stati che rappresentino almeno il 65 per cento della popolazione. La Francia ha bisogno di una presidenza benevola perché è diventata una delle principali fonti di instabilità finanziaria dell’eurozona. Il 22 ottobre il rendimento dei titoli di Stato decennali francesi ha raggiunto il 5,14 per cento, il livello più alto dal luglio 2002. Lo spread rispetto ai Bund tedeschi ha superato i 170 punti base, tornando sui valori della crisi dei debiti sovrani del 2011. Le difficoltà nel contenere il deficit pubblico si accompagnano all’incertezza sulla tenuta politica del Paese. Per gli investitori è ormai un rischio concreto la prospettiva di un governo ostile alle regole europee. Tradotto: Le Pen.
Il prossimo presidente della Bce potrebbe quindi trovarsi a gestire una crisi del debito francese con un bazooka di cui dispone dal 2022, il Transmission Protection Instrument, che consente di intervenire quando le tensioni sui mercati obbligazionari compromettono il funzionamento della politica monetaria. La sua attivazione è però subordinata a condizioni precise. Se un futuro governo francese entrasse in conflitto con Bruxelles sui conti pubblici, la Bce dovrebbe valutare quanto dell’aumento dei rendimenti dipenda da dinamiche di mercato ingiustificate e quanto dalle scelte di Parigi. Una decisione delicatissima, nella quale il peso del presidente conterebbe molto.
La successione a Lagarde si intreccia con altre due nomine. Il 3 gennaio 2027 Isabel Schnabel lascerà il Comitato esecutivo per trasferirsi al Fondo monetario internazionale, mentre il 31 maggio scadrà il mandato del capo economista Philip Lane. Tre incarichi da distribuire nel giro di pochi mesi, con la possibilità per i governi di negoziare un accordo complessivo. La corsa alla presidenza si concentra, per ora, su due nomi: l’olandese Klaas Knot, ex governatore della banca centrale dei Paesi Bassi, e lo spagnolo Pablo Hernández de Cos, già alla guida del Banco de España e oggi direttore generale della Banca dei regolamenti internazionali. Entrambi sostenuti dai rispettivi governi, hanno attirato l’attenzione del cancelliere tedesco Merz, che ha programmato incontri con i due candidati. Knot, un tempo tra i critici più severi delle politiche espansive di Mario Draghi, ha acquisito negli anni una reputazione di pragmatico. Hernández de Cos è considerato più moderato e particolarmente abile nel costruire consenso.
Secondo Reuters, Macron sarebbe disposto a sostenere Knot in cambio dell’incarico di capo economista per un candidato francese. Tra i nomi circolano Agnès Bénassy-Quéré, vicegovernatrice della Banque de France, e Laurence Boone, ex capo economista dell’Ocse. Berlino, invece, sembra aver ridimensionato le ambizioni del presidente della Bundesbank Joachim Nagel, inizialmente tra i favoriti, per puntare al posto lasciato da Schnabel. Resta la possibilità di un candidato di compromesso, come François Villeroy de Galhau, ex governatore della banca centrale francese, indicato dal centro studi monetario OMFIF come possibile soluzione in caso di stallo. L’Italia, almeno per ora, è fuori dalla corsa: il ministro dell’Economia Giancarlo Giorgetti ha dichiarato che Roma non ha un proprio candidato. Nessuna possibilità, invece, di un ritorno di Mario Draghi, che ha già esaurito il mandato di otto anni, non rinnovabile per disposizione dei trattati europei.
Lagarde conosce bene questo terreno. Il risultato più importante dei suoi sette anni a Francoforte riguarda proprio la capacità di impedire che una crisi economica diventi una crisi di fiducia nell’euro. Durante la pandemia la Bce varò un programma straordinario di acquisti di titoli, il Pepp, la cui dotazione massima venne portata a 1.850 miliardi di euro. La flessibilità degli interventi contribuì a contenere le tensioni sui debiti pubblici, soprattutto nei Paesi più esposti come l’Italia.
Quel successo arrivò dopo uno degli errori più noti della sua presidenza. Il 12 marzo 2020, durante una conferenza stampa, Lagarde dichiarò che la Bce non era lì per «chiudere gli spread», provocando una brusca reazione dei mercati. Dopo gli anni del «whatever it takes» di Mario Draghi, quelle parole sembrarono mettere in discussione la disponibilità della banca centrale a difendere l’integrità dell’euro. Lagarde dovette correggere rapidamente il messaggio. Nei mesi successivi, gli interventi della Bce avrebbero smentito la sua prima dichiarazione.
Arrivata a Francoforte nel novembre 2019 senza precedenti esperienze alla guida di una banca centrale, Lagarde ha dimostrato soprattutto capacità di mediazione. L’ex ministra delle Finanze francese è riuscita a ricucire alcune delle divisioni interne al Consiglio direttivo, l’organo che decide la politica monetaria dell’eurozona e riunisce i sei membri del Comitato esecutivo della Bce e i governatori delle banche centrali dei ventuno Paesi che adottano l’euro. Un confronto spesso difficile, soprattutto tra i rappresentanti del Nord Europa, più rigorosi sull’inflazione, e quelli favorevoli a politiche monetarie più accomodanti. Lagarde ha saputo trovare compromessi e costruire consenso, una qualità che le ha permesso di guidare l’istituzione attraverso crisi eccezionali.
Più controverso è il bilancio sulla gestione dell’inflazione. La Bce ha tardato a riconoscere la persistenza delle pressioni sui prezzi emerse nel 2021 e ha aumentato i tassi per la prima volta soltanto nel luglio 2022, quando l’inflazione aveva già superato ampiamente l’obiettivo del 2 per cento previsto dai trattari Ue. Nell’ottobre successivo ha raggiunto il 10,6 per cento. L’invasione russa dell’Ucraina e l’impennata dei prezzi energetici erano fattori fuori dal controllo di Francoforte, ma il ritardo nella risposta ha costretto la banca centrale a una stretta particolarmente aggressiva.
In poco più di un anno la Bce ha alzato i tassi per dieci volte consecutive, portando quello sui depositi dal meno 0,50 al 4 per cento. Il credito è diventato rapidamente più caro per famiglie e imprese, mentre l’economia europea faticava a crescere. Con il rallentamento dell’inflazione, Francoforte ha avviato i tagli nel giugno 2024, riportando il tasso sui depositi al 2 per cento un anno dopo. Lagarde è riuscita a contenere l’aumento dei prezzi senza provocare una recessione generalizzata, ma il ritardo iniziale resta uno dei principali punti deboli della sua presidenza.
Gli ultimi mesi hanno riaperto il problema. Il nuovo shock energetico legato al conflitto in Medio Oriente ha spinto l’inflazione dell’eurozona al 3,8 per cento in settembre, mentre per il 2026 è prevista una crescita di appena lo 0,9 per cento. La Bce ha già riportato il tasso sui depositi al 2,50 per cento e si trova nuovamente a dover frenare i prezzi senza compromettere un’economia fragile. Lagarde si prepara così a lasciare un’istituzione più attrezzata ad affrontare le crisi finanziarie, ma ancora alle prese con il difficile equilibrio tra stabilità monetaria e crescita.
L’uscita anticipata potrebbe aprirle anche nuove prospettive. Secondo alcune indiscrezioni, il World Economic Forum sta valutando di affidarle la presidenza e potrebbe decidere già a novembre. Libera dai vincoli del suo incarico a Francoforte, Lagarde avrebbe maggiore spazio per intervenire nel dibattito politico francese ed europeo. Ha escluso una candidatura all’Eliseo, ma ha più volte rivendicato le proprie convinzioni europeiste. Sullo sfondo resta anche l’ipotesi, al momento fantapolitica, di una futura corsa alla presidenza della Commissione europea dopo le elezioni del 2029.
L'articolo Le dimissioni di Lagarde negano a Le Pen di scegliere il prossimo presidente della Bce proviene da Linkiesta.it.
The ‘Chinese spy’ who sparked panic at the White House
“O Palácio das Lágrimas”. Tudo sobre o novo livro de José Rodrigues dos Santos, que é já o mais vendido em Portugal
U2 vão voltar a Lisboa quase 9 anos depois do último concerto. Saiba quando vai poder comprar os bilhetes
Por convite e só para milionários. Conheça o site de troca de casas de luxo
Bisavó de 72 anos junta-se a plataforma de conteúdo adulto para ter uma melhor reforma. Veja as fotos
Nvidia Chief, Jensen Huang, Is Seen as Target of Chinese Spy Plot

© Manuel Orbegozo for The New York Times
Trump ha stancato l’America? I numeri raccontano un’altra storia
Il successo di Anthropic non garantisce guadagni a chi comprerà le sue azioni

Anthropic si prepara a chiedere a Wall Street di finanziare la sua corsa all’intelligenza artificiale, conservando però il controllo delle decisioni nelle mani dei fondatori. La società americana che sviluppa Claude, il principale concorrente di ChatGpt, ha depositato il prospetto per entrare al Nasdaq. Il debutto è previsto a novembre e potrebbe essere una delle quotazioni più importanti nella storia della Borsa americana. Secondo il Financial Times, Anthropic potrebbe raggiungere una valutazione compresa fra 1.500 e 1.750 miliardi di dollari, poco meno degli 1.770 miliardi con cui SpaceX è entrata a Wall Street lo scorso giugno. Per avere un termine di paragone, nel 2025 le società quotate negli Stati Uniti hanno raccolto in media circa 227 milioni di dollari ciascuna. Non è detto però che superi il record di SpaceX per il capitale raccolto: dipenderà dal numero di azioni offerte e dal loro prezzo, dettagli ancora sconosciuti. Potrebbe quindi diventare una delle società più preziose di Wall Street senza realizzare una delle maggiori raccolte di sempre.
In ogni caso, chi acquisterà le azioni dovrà accettare una condizione particolare: i sette fondatori, tra cui l’amministratore delegato Dario Amodei e sua sorella Daniela, presidente della società, manterranno insieme il 50,1 per cento dei diritti di voto anche dopo la quotazione, conservando così il controllo sulle principali decisioni societarie. E un organismo indipendente, il Long-Term Benefit Trust, avrà il potere di nominare la maggioranza del consiglio di amministrazione. È il risultato della struttura giuridica scelta da Anthropic, una public benefit corporation, che permette di considerare obiettivi di interesse pubblico accanto agli interessi degli azionisti. La sicurezza dei modelli potrebbe dunque prevalere sulle esigenze di rendimento degli investitori, anche quando questi ultimi avranno messo sul tavolo miliardi di dollari.
Il confine è sottile tra la volontà di proteggere una società cruciale dalle pressioni degli azionisti e il rischio di mandare un pessimo segnale all’intera industria dell’intelligenza artificiale. Finora il settore ha vissuto di grandi aspettative, alimentate dalla convinzione che questa tecnologia avrebbe trasformato l’economia mondiale. Ora comincia la fase meno spettacolare, quella in cui bisogna dimostrare che i ricavi bastano a ripagare gli investimenti. I laboratori sviluppano modelli sempre più avanzati, ma per farli funzionare hanno bisogno di enormi quantità di potenza di calcolo, che costa moltissimo.
Nel frattempo, le aziende che producono i chip e quelle che gestiscono i grandi centri di elaborazione dati hanno cominciato a finanziare direttamente o indirettamente i propri clienti. Amazon e Google, per esempio, investono miliardi in Anthropic, ma guadagnano anche vendendole la potenza di calcolo necessaria a far funzionare Claude. Inoltre, insieme a Microsoft, distribuiscono i suoi modelli attraverso le proprie piattaforme cloud, trattenendo una parte degli incassi. Secondo il prospetto, quasi la metà dei ricavi di Anthropic nel primo semestre del 2026 proveniva proprio da queste vendite. Nel frattempo, le spese commerciali e per le partnership sono passate dal 10 al 19 per cento del fatturato in un anno. Anthropic dipende quindi da aziende che la finanziano, ma che incassano anche una parte del denaro che spende e dei ricavi che genera. Un intreccio che rende più difficile capire quanto della crescita del settore derivi dalla domanda dei clienti e quanto sia sostenuto dagli investimenti reciproci delle aziende.
Per ridurre la dipendenza dai grandi fornitori cloud, Anthropic ha cominciato ad acquistare direttamente processori da installare in centri di elaborazione dati in affitto. Una strategia che potrebbe ridurre i costi nel lungo periodo, ma richiede investimenti enormi. A dare un’idea delle cifre in gioco è un accordo annunciato proprio il giorno della presentazione del prospetto. Bank of America, Citigroup, Morgan Stanley e il gruppo di investimenti Blackstone hanno organizzato un finanziamento da 63 miliardi di dollari per acquistare chip progettati da Broadcom e destinati ad Anthropic. In questo caso, una società creata appositamente comprerà i processori e li affitterà al laboratorio, che li pagherà nel corso degli anni. Broadcom garantirà ai finanziatori una parte del loro valore nel caso in cui si svalutassero. Le prime consegne sono previste nel 2027.
Accordi di questo tipo stanno diventando sempre più frequenti nell’industria dell’intelligenza artificiale. Secondo uno studio pubblicato il 21 ottobre dal London Stock Exchange Group, il gruppo finanziario che controlla la Borsa di Londra, i produttori di chip stanno aiutando le aziende clienti a finanziare i propri acquisti, per esempio garantendo i prestiti concessi dalle banche. Finché le vendite aumentano, il sistema conviene a tutti. Ma se la domanda di intelligenza artificiale dovesse rallentare, alcune aziende potrebbero non guadagnare abbastanza per ripagare i finanziamenti. A quel punto anche i fornitori rischierebbero di perdere denaro, oltre a vendere meno prodotti. Lo studio richiama il precedente delle telecomunicazioni alla fine degli anni Novanta, quando le aziende investirono enormi somme per costruire le reti necessarie alla diffusione di internet. La tecnologia ebbe successo, ma inizialmente i ricavi furono insufficienti a ripagare molti di quegli investimenti e numerosi azionisti persero denaro.
Qualcosa di simile potrebbe accadere oggi. Secondo uno studio pubblicato da Gartner il 14 ottobre, oltre 3.500 miliardi di dollari di investimenti in chip e centri di elaborazione dati potrebbero rischiare di perdere valore entro il 2030. Il motivo è che le aziende stanno costruendo infrastrutture costose contando su una domanda futura che potrebbe non generare abbastanza ricavi per ripagarle. Gartner stima che, entro il 2030, servirebbero circa 8.500 miliardi di dollari di ricavi per recuperare gli investimenti previsti e ottenere un rendimento adeguato, mentre quelli attesi non superano i 3.600 miliardi.
Per il momento, almeno nel caso di Anthropic, la domanda non manca. Nel primo semestre del 2026 la società ha fatturato 16,3 miliardi di dollari, contro 1,2 miliardi nello stesso periodo dell’anno precedente. Come ha spiegato un interessante approfondimento dell’Economist, nel secondo trimestre ha registrato il suo primo utile operativo, pari a quasi un miliardo di dollari: per la prima volta, i ricavi di un trimestre hanno superato i costi necessari a gestire l’attività. Ma il ritmo di crescita sta già diminuendo: nel terzo trimestre il fatturato è aumentato del 45 per cento rispetto ai tre mesi precedenti, mentre nel secondo trimestre era cresciuto del 145 per cento. Sono risultati ancora eccezionali, ma diventano meno rassicuranti per chi si prepara a comprare azioni a valutazioni così elevate.
Ma Anthropic deve anche difendersi da una concorrenza sempre più aggressiva. Claude Code, lo strumento per programmare con l’intelligenza artificiale che ha trainato la sua crescita, rischia di perdere terreno: secondo l’Economist, grandi clienti come Microsoft e Meta stanno spingendo i dipendenti verso soluzioni sviluppate internamente, mentre OpenAI avanza con Codex. Le imprese, inoltre, hanno cominciato a limitare le spese per questi servizi, mettendo sotto pressione i prezzi. Anthropic sta quindi cercando di ridurre i costi, con risultati notevoli. Secondo l’Economist, all’inizio del 2025 spendeva 251 dollari in potenza di calcolo ogni 100 incassati; nel secondo trimestre del 2026 ne bastavano 48. Ma il risparmio relativo non ferma l’aumento della spesa complessiva: servono sempre più risorse per sviluppare nuovi modelli e soddisfare la domanda. La società ha assunto impegni per infrastrutture superiori a 800 miliardi di dollari, con pagamenti previsti fino al 2045.
I soldi non mancano, per ora. A fine giugno Anthropic disponeva di oltre 131 miliardi di dollari fra liquidità e investimenti a breve termine. Il bilancio mostrava però una perdita di 80,7 miliardi, in gran parte dovuta all’aumento del valore di strumenti finanziari che gli investitori potranno convertire in azioni. Le regole contabili registrano questo aumento come una perdita per Anthropic, anche se il denaro non è uscito dalle sue casse. Nelle attività ordinarie, infatti, la società ha generato più liquidità di quanta ne abbia consumata.
C’è poi un’altra particolarità nei conti delle aziende che finanziano Anthropic. Come ha spiegato il Wall Street Journal, l’aumento del valore della società può produrre un guadagno per chi ci ha investito e, allo stesso tempo, una perdita contabile per Anthropic. Tradotto per chi non mastica economia: un investitore dà un miliardo di dollari ad Anthropic, ottenendo in cambio il diritto di ricevere azioni in futuro. Se la società cresce e quel diritto arriva a valere due miliardi, l’investitore può registrare un guadagno di un miliardo, anche senza aver incassato nulla. Per Anthropic succede il contrario: il valore di ciò che deve riconoscere all’investitore è aumentato di un miliardo e le regole contabili le impongono di registrarlo come una perdita, anche se quei soldi non sono usciti dalle sue casse.
In realtà le cifre sono molto più grandi. Nel primo semestre Amazon ha registrato circa 63 miliardi di dollari di guadagni dovuti all’aumento di valore delle sue partecipazioni in aziende private, soprattutto Anthropic. Quest’ultima, invece, ha presentato agli investitori anche un bilancio che esclude gran parte delle perdite legate alla rivalutazione dei finanziamenti ricevuti, mostrando così un utile netto rettificato di 2,7 miliardi di dollari. Facendo così, si rischia così di dare un’immagine dei profitti del settore più favorevole di quanto giustifichino i guadagni effettivamente realizzati.
Il prezzo della quotazione farà una grande differenza tra i vecchi e i nuovi azionisti. Chi ha investito in Anthropic nei primi anni ha comprato quote della società quando valeva molto meno e potrebbe guadagnare enormemente anche se il debutto in Borsa, l’offerta pubblica iniziale (IPO) avvenisse a una valutazione inferiore a quella sperata. Chi comprerà le azioni a novembre, invece, pagherà un prezzo che tiene già conto di aspettative molto alte. Anthropic prevede di raggiungere fra 190 e 200 miliardi di dollari di ricavi nel 2028. Ma anche se ci riuscisse, i nuovi azionisti non avrebbero la garanzia di guadagnare: molto dipenderà da quanto denaro resterà dopo aver pagato i costi necessari a sostenere questa crescita.
L'articolo Il successo di Anthropic non garantisce guadagni a chi comprerà le sue azioni proviene da Linkiesta.it.
Amendment 81 would require local law enforcement to report more information to ICE
Amendment 81 on Colorado's midterm election ballot would require local law enforcement to notify the U.S. Department of Homeland Security within 72 hours when certain people charged with crimes are in the country illegally or their citizenship status cannot be determined.
Right now, state law limits what information local police and sheriffs can share with immigration enforcement officials and bars them from holding someone solely on an ICE detainer.
Watch the full story in the video player below:
Amendment 81 would require local law enforcement to report more information to ICEIf approved by voters, Amendment 81 would change the state constitution to require officers to alert DHS about people whose immigration status cannot be confirmed or are in the country illegally if they are charged with a violent crime or are charged with any crime and already have a felony conviction.
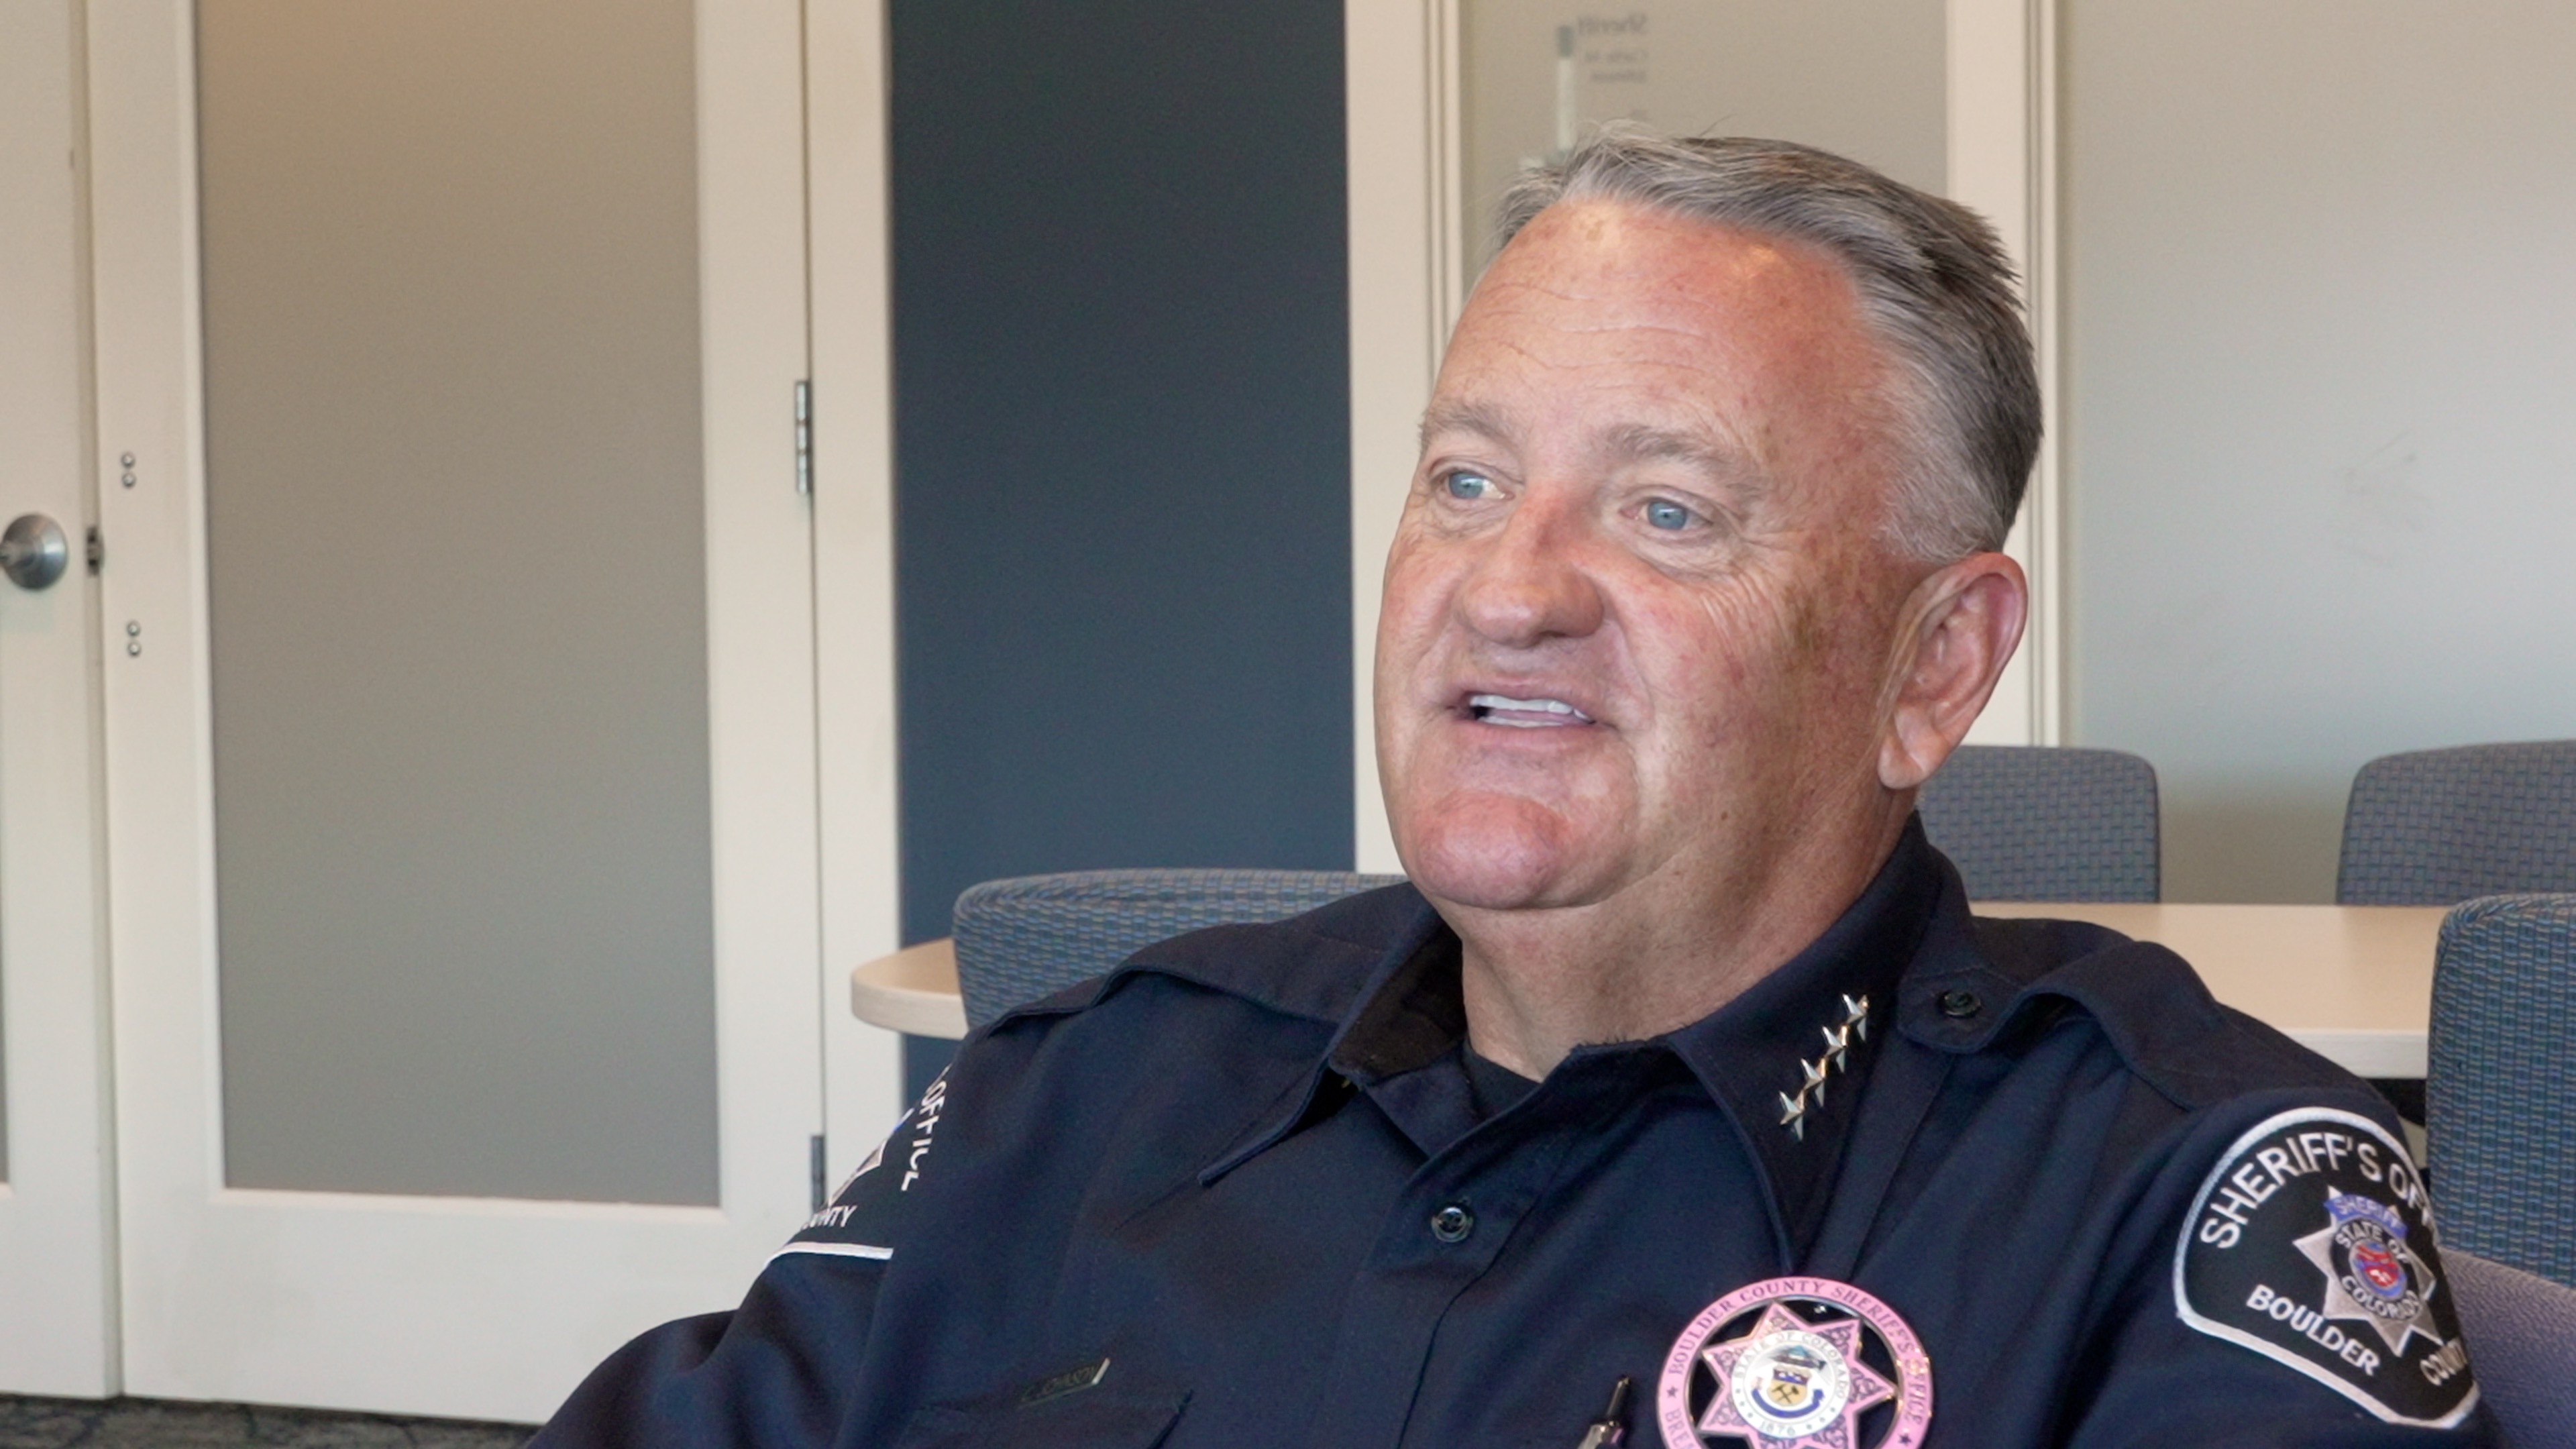
Under the amendment, local law enforcement would have to make an effort to verify the citizenship status of people charged. Boulder County Sheriff Curtis Johnson said that's not something his deputies are trained to do or currently responsible for.
"That's the responsibility of the federal government, and so we would have to completely re-frame how we make arrests and what information we gather," said Johnson. "If my employees can't determine whether you're in the country legally or not, they will have to report you to ICE, even before you've been convicted of a crime."

Johnson said he fears the amendment could lead to racial profiling and deny crime victims the justice they deserve.
"People will assume that just based on color of skin, or their nationality or their origin, that automatically they're going to be assumed to be in this country without legal documentation, and my fear is that people will get lumped together, whether they have committed a crime or a serious crime or not," he said. "If somebody gets arrested for committing a crime of violence against a community member, if they're deported before that case ever goes to trial, I'm concerned that the victim never gets the outcome that they want, and individuals who are quickly deported from our country often find their way back with no consequence."
He said he also worries the amendment would erode trust with immigrant communities.
"People will no longer trust us, no longer want to come forward or work with us to solve crime in the community because they will fear that relationship that we now have to have with ICE will get in the way," Johnson said.
Jon Caldara, the president of the Independence Institute, who supports the measure, disagrees.
"This is not about racially profiling. This is about having cooperation between law enforcement agencies. It's just that simple," he said. "It's for those people that they arrest for violent crimes, and good God, don't we want violent criminals if they're here illegally to be notified that, or to have ICE notified of them? Of course we do."

The conservative group Advance Colorado is responsible for getting Amendment 81 on the ballot. Denver7 reached out to the group multiple times for an interview but never heard back.
Caldara said the vote may come down to how people feel about ICE under the current administration.
"My suspicion is, if Donald Trump were not president right now, that something like 81 would pass pretty easily," Caldara said. "I guarantee you, people will be using this as a proxy vote on how they feel about how Trump is running immigration and customs, and that's too bad because we really should be thinking about the law, not the president," Caldara said.
Check out Denver7's Colorado voter guide for the 2026 midterms here“I Play the Field; I Read Around.”

Editor’s Note: Passages is a members-only monthly newsletter about life-changing encounters with stories. Each edition of Passages features a short essay in which one of our favorite writers explores their own life as a reader. Our first contributor, Maggie Shipstead, is an accomplished travel writer whose most recent novel, Great Circle, was shortlisted for the Booker Prize and the Women’s Prize for Fiction. Join Longreads today to receive Passages in your inbox, along with our weekly Top 5 story recommendations and other member perks.
When I was a kid, my mom called the stack of books on my nightstand a “smorgasbord.” People use a lot of food language when they talk about reading. We devour; we gulp. I like to “graze” as a reader, moving through multiple books simultaneously, dipping in and out according to my mood. Romantic metaphors, too, come in handy, alluding to the vagaries of appetite and compatibility and taste. I would say that I’m still not a monogamous reader. I play the field; I read around.
The current count of books I’m partway through is eighteen: eight print books, eight e-books, and two audiobooks. There’s some nonfiction in there: Into the Ice by Mark Synnott, Boom by Michael Shnayerson, and the audiobook of Entitled by Andrew Lownie, which, if you need to be convinced that Prince Andrew is one of the most odious people on the planet, boy do I have the book for you. The majority of my docket is taken up by novels, though. A galley of Emily St. John Mandel’s new book Exit Party is on my nightstand, as is Ian McEwan’s What We Can Know. (Bad title! I hate titles that are unmemorable strings of nonspecific words!) I’m in a race to finish Venetian Vespers by John Banville before Libby, the public library app, takes it back for maybe the fourth time. The Banville is short and enjoyable but has been a victim of the smorgasbord approach, never quite seizing priority. Also on my Libby shelf are, among others, Lovers XXX by Allie Rowbottom, The Original by Nell Stevens, and Villa Coco by Andrew Sean Greer. On my Bookshop.org app, I have The Remembered Soldier, a magnificent novel by the Dutch writer Anjet Daanje that is very long and that I ended up (happily) buying because I didn’t want to race Libby’s loan period.
I wasn’t an early adopter of e-books, partly because my first novel was published in 2012, at the height of e-book doomerism, when everyone was saying print books were soon to be a thing of the past and e-books were the enemy. (Interestingly—at least to me—the ratio of print copies to digital has gone up for each of my three successive books, with only that first one selling more e-books than physical.) The Kindle launched in 2007, but I didn’t have an e-reader until 2013, when I got a Kobo in a gift bag. I liked it, but the process of acquiring e-books and getting them on the device was cumbersome, and, anyway, within a year I left it on an airplane.
During the pandemic, I found myself meandering back toward e-books. I’d had an iPad for a while but didn’t really know what to do with it until a friend told me about Libby. Somehow I’d forgotten libraries existed, and I didn’t have a card for the Los Angeles system, even though I’d lived in the city for six years by then. I signed up for one online, downloaded the app, and everything changed. I didn’t even have to leave my house, which I wasn’t supposed to do anyway.
That feeling of absorption is one I crave, and I’ve experienced it many, many times, courtesy of books of all different genres and the whole spectrum of high- to low-browness.
I’d never lost the habit of reading in bed at night, but my intake of books had slowed dramatically over the years, probably starting in college. I was an English lit major, so reading was work. Then writing became my job in my mid-20s, and that professionalism wore away any playfulness that was left in reading. I’d gotten timid and precious in my choices, only buying books I felt confident I would enjoy but then often not enjoying them after all, at which point they would linger, stubbornly material, in my house until I rounded up a box or two to donate. With Libby, I could be capricious again. Every time I came across an intriguing mention of a book or someone recommended one, I placed a hold. I would then immediately and completely forget about the hold until, days, weeks, or months later, some vaguely recalled title appeared on my iPad, a gift from my past self. Something about the convenience and low stakes of Libby got me reading like I hadn’t in years. I became a filter-feeder, opening my maw to take in books indiscriminately, unbothered by the ones that must be spat out. In 2020 I read 60 books; last year I read 92. I started but didn’t finish dozens more.
The dream, though, even for a nonmonogamist like myself, is The One, the book that makes all others disappear, that enchants you completely and exclusively until the last page boots you back out into the world. That feeling of absorption is one I crave, and I’ve experienced it many, many times, courtesy of books of all different genres and the whole spectrum of high- to low-browness. Last week it was the audiobook of Patrick Radden Keefe’s London Falling. In January it was a re-read of Ariel Levy’s memoir The Rules Do Not Apply. Lately I’ve been immersed in Michelle Huneven’s back catalog. Possibly the most delicious experiences of The One emerge from a perfect alchemy of time, place, and book, like when I found an orange and white Penguin edition of The Secret History in a used bookshop in Bali in 2011 and, having somehow never heard of it, bought it on the basis of the title alone. Or when I read Persuasion on my phone in a tent in the Swedish Arctic. Or when, traveling alone in New Zealand, I read all the Twilight books in rapid succession, and upon finishing the last one, felt like I’d woken up in a bus stop, disheveled and hungover and utterly mystified as to how I’d gotten there.
The One is not singular but takes infinite forms. There is no heartbreak when you move on. In fact, the pleasure is additive. A writer friend reminded me of this once when I was expressing disgruntled envy about the reception of someone else’s book. “No one ever finishes a good book and says, ‘Now I’ll never read another book again,’” she said.
Free love prevails at the smorgasbord. And, I mean, there’s a title.
Three Reading Recommendations
- In 2017, before a total solar eclipse made a nice long arc over the continental US, I read “Total Eclipse” by Annie Dillard for the first time. I’d had no plans to bestir myself to go see the eclipse, but I pretty much finished the last paragraph, bought a tent and some welder’s glass to look through, got in the car and drove from LA to Oregon. The eclipse—and you have to be in the path of totality—remains the most astonishing thing I’ve ever seen. Conveying the power of natural phenomena is extremely difficult, and Dillard’s writing elicits both the visceral shock of seeing a total eclipse and the necessity to witness one with your own eyes.
- Look, call me unexciting, but I would be pretending to be someone I’m not if I didn’t include a New Yorker piece. How to choose, though? I love an unsolved/unsolvable mystery, so should I pick Douglas Preston’s piece about the Dyatlov Pass incident? Or pretty much anything by Patrick Radden Keefe? Or perhaps the 2009 profile of Caster Semenya by Ariel Levy that changed my understanding of gender and biological sex? I think because I can only pick one, I’ll go with Levy’s “Thanksgiving in Mongolia,” which you’ve either already read and been undone by or everyone you know has already told you to read and for some reason you haven’t. Her alchemy of experience into writing is somehow both raw and polished and hits with the force of a train.
- Recently I was reminded of this piece by Alexandra Paul, “Stalked: A Baywatch star’s 13-Year Nightmare,” when I happened to interview her twin sister, Caroline. It’s a harrowing personal account of being stalked for many years, and also includes meaningful practical advice for how to protect ourselves in this age of frightening access. I’d always had deep ambivalence about not responding to a horrible poison pen DM I got on my wedding day, and Paul’s essay granted me total certainty that not engaging had been the right move all along.
Maggie Shipstead is the New York Times-bestselling author of three novels and a short story collection. Her novel Great Circle was shortlisted for the Booker Prize and the Women’s Prize. She is a graduate of the Iowa Writers’ Workshop, the recipient of a fellowship from the National Endowment for the Arts, and the winner of the Dylan Thomas Prize and the L.A. Times Book Prize for First Fiction. Her travel writing and essays have appeared lots of places. She lives in Los Angeles.
Editor: Brendan Fitzgerald
A New Level of Threat and Fear Risks Pushing the U.S. and Iran Back to Full War

© Arash Khamooshi/Polaris for The New York Times
Mudou a hora? 5 pequenos gestos para uma casa mais segura este inverno
Trump Asked Musk to Reverse Starshield Restrictions on Ukraine

© Brendan Hoffman for The New York Times
Musk vuole usare i profitti di Starlink per finanziare le ambizioni industriali di Tesla

La possibile fusione tra SpaceX e Tesla, annunciata da Elon Musk, rischia di concentrare nelle mani di un unico gruppo privato il controllo di infrastrutture sempre più decisive per l’economia e la sicurezza internazionale. E pone una domanda ineludibile al settore aerospaziale: quanto potere possono accumulare le imprese private in un settore da cui dipendono ormai anche le capacità militari degli Stati? Le due società hanno avviato una valutazione formale dell’operazione, che potrebbe creare un colosso da circa 3.500 miliardi di dollari. Musk vuole integrare la capacità produttiva di Tesla con le infrastrutture di SpaceX per finanziare l’espansione nell’intelligenza artificiale, fino alla costruzione di data center in orbita. Un progetto ancora pieno di incognite, come accade sempre con Musk, che potrebbe consolidare ulteriormente il primato americano nell’industria spaziale. Un primato costruito proprio da SpaceX grazie al dominio dei lanci commerciali e le comunicazioni satellitari.
La Cina sviluppa una propria industria sostenuta da grandi investimenti pubblici. L’Europa fatica invece a tenere il passo: dispone di competenze tecnologiche avanzate, ma sconta un ritardo nel modo in cui organizza e finanzia capacità spaziali. Una debolezza industriale diventata anche politica. Lo si è visto pochi giorni fa in Ucraina, quando le restrizioni al servizio satellitare Starlink di SpaceX hanno compromesso alcune operazioni militari, mostrando quanto Kyjiv dipenda da un’infrastruttura privata americana che gli alleati europei non sono in grado di sostituire.
I rapporti di potere nell’industria spaziale sono cambiati. Per decenni il settore è stato dominato dai governi; oggi il mercato più importante è quello dei servizi satellitari. Secondo l’Agenzia spaziale europea, nel 2025 la produzione di sistemi spaziali e i lanci valevano circa 75 miliardi di euro, contro i 490 miliardi delle attività che utilizzano infrastrutture satellitari. Reti ormai essenziali per l’economia e le operazioni militari, il cui controllo garantisce anche una crescente influenza politica.
Musk ha sfruttato prima dei concorrenti questa trasformazione: SpaceX ha ridotto i costi del trasporto orbitale riutilizzando il primo stadio del Falcon 9, contribuendo a raggiungere 165 missioni nel 2025. La scelta lungimirante è stata creare un cliente stabile per i propri razzi: Starlink. I lanci alimentano una rete che genera ricavi per finanziare nuove missioni.
La costellazione conta oltre 10.000 satelliti e 13,6 milioni di abbonati, offre connessioni anche ad aerei e navi ed è diventata essenziale in alcune operazioni militari. Gli altri concorrenti devono ancora costruire un sistema capace di sostenere questa scala industriale.
I profitti di Starlink consentono a Musk di finanziare l’espansione di SpaceX nell’intelligenza artificiale. Nel terzo trimestre il gruppo ha registrato ricavi per 14,58 miliardi di dollari, in crescita del 161 per cento. Di questi, 7,56 miliardi provengono dall’IA, che ha superato le comunicazioni satellitari per fatturato. Pur generando più ricavi, l’IA è ancora meno redditizia di Starlink: 431 milioni di dollari di utile operativo contro i 2,4 miliardi delle attività di connettività. La crescita richiede investimenti enormi, arrivati a 19,6 miliardi nel trimestre, in gran parte destinati alle infrastrutture di calcolo.
Le due aziende hanno già stretti rapporti finanziari: secondo il Financial Times, SpaceX ha acquistato quasi un miliardo di dollari di prodotti Tesla, mentre i due miliardi investiti da Tesla in xAI sono diventati una partecipazione in SpaceX. Secondo le stime raccolte dal quotidiano britannico, il gruppo combinato potrebbe fatturare 153 miliardi di dollari nel 2026, ma registrare un flusso di cassa libero negativo di almeno 54 miliardi. La quotazione in Borsa di SpaceX, avvenuta a giugno con un’offerta da 75 miliardi, ha portato la sua valutazione da circa 1.770 miliardi a quasi 2.000 miliardi in ottobre. Musk conserva il controllo dei diritti di voto, ma deve convincere gli investitori a finanziare questa espansione. La fusione permetterebbe inoltre di integrare le competenze industriali di Tesla, dalle batterie all’automazione, nel progetto Terafab per la produzione di semiconduttori avanzati destinati all’IA.
L’operazione incontra però ostacoli societari e geopolitici perché è vero che Musk controlla SpaceX, ma ha un peso minore nell’azionariato di Tesla, i cui soci dovrebbero approvare la fusione. C’è poi la Cina, dove Tesla realizza il 22 per cento dei ricavi e possiede una grande fabbrica a Shanghai. SpaceX, invece, lavora per il Pentagono e nell’ultimo trimestre ha ottenuto 18 nuove missioni per la sicurezza nazionale americana. Secondo il Financial Times, gli analisti di JPMorgan ritengono possibile che Pechino chieda di separare le attività cinesi di Tesla o trasferirne il controllo a investitori locali prima di autorizzare la fusione.
Resta incerta anche la fattibilità economica di uno dei progetti più ambiziosi di Musk: costruire data center in orbita, alimentati dall’energia solare. Le difficoltà riguardano la dispersione del calore prodotto dai server e la protezione dalle radiazioni. Secondo Boston Consulting Group, queste infrastrutture costano ancora da due volte e mezzo a tre volte più di quelle terrestri. Per renderle competitive SpaceX dovrebbe abbattere il costo dei lanci. È la scommessa di Starship, il nuovo razzo pesante progettato per recuperare e riutilizzare entrambi gli stadi. A settembre ha raggiunto l’orbita, trasportando 26 satelliti Starlink di terza generazione che, secondo SpaceX, aggiungono alla rete una capacità dieci volte superiore a quella di un normale lancio con Falcon 9. La piena riutilizzabilità resta però da dimostrare.
Dal successo del programma dipendono anche gli impegni con la NASA per l’esplorazione lunare. L’agenzia governativa statunitense ha affidato a SpaceX lo sviluppo di una versione di Starship per riportare gli astronauti sulla Luna, ma il programma Artemis ha accumulato ritardi. Nel 2027 Artemis III testerà in orbita terrestre i sistemi di attracco con i veicoli di SpaceX e Blue Origin, mentre l’allunaggio con equipaggio è previsto nel 2028. Il principale ostacolo tecnico resta il rifornimento di Starship nello spazio, che richiederà diversi lanci e trasferimenti di propellente su una scala ancora da dimostrare.
Blue Origin è ancora più indietro sul piano operativo dei lanci, anche se dispone di ingenti risorse finanziarie. Il razzo New Glenn ha effettuato soltanto tre voli dal debutto nel gennaio 2025. Dopo un problema tecnico in aprile e un incidente alla piattaforma di lancio in maggio, il ritorno operativo è previsto per l’inizio del 2027. Blue Origin sta ampliando gli stabilimenti per aumentare la frequenza dei voli e ha sospeso il turismo spaziale di New Shepard per concentrarsi sui programmi lunari.
Il ritardo complica anche la sfida di Bezos a Starlink. Amazon Leo, già Project Kuiper, prevede 3.232 satelliti, ma a metà ottobre ne aveva lanciati soltanto circa 400, ricorrendo perfino ai razzi di SpaceX. Amazon può contare su grandi capitali e sull’esperienza nei servizi cloud, ma deve ancora costruire una rete paragonabile a Starlink. Blue Origin sta inoltre sviluppando TeraWave, una seconda rete satellitare per governi e grandi imprese. Cerca di costruire un’alternativa industriale a Musk, senza averne ancora raggiunto la capacità operativa.
La competizione fra gli imprenditori americani si svolge all’interno di una sfida strategica più ampia, nella quale la Cina è ormai il principale avversario degli Stati Uniti. Pechino dispone di lanciatori autonomi, della stazione orbitale Tiangong e del sistema di navigazione BeiDou, alternativo al GPS. E punta a portare astronauti sulla Luna entro il 2030. Pechino sta inoltre finanziando nuove imprese private, sostenute dallo Stato per recuperare il vantaggio americano.
Ad agosto la società aerospaziale privata cinese LandSpace, fondata nel 2015 e con sede a Pechino, è riuscita a far atterrare il primo stadio del razzo Zhuque-3 nel deserto del Gansu, dopo un lancio dal centro spaziale di Jiuquan. È stata la prima impresa privata cinese a recuperare un primo stadio di un lanciatore orbitale, compiendo un passo importante verso la tecnologia dei razzi riutilizzabili sviluppata da SpaceX, anche se il primo stadio non è ancora stato impiegato in un secondo volo.
Pechino sta inoltre sviluppando Guowang e Qianfan, due costellazioni che prevedono complessivamente decine di migliaia di satelliti per competere con Starlink, ma ne hanno ancora soltanto poche centinaia in orbita. Secondo il centro studi americano CSIS, questa espansione commerciale è strettamente legata alla strategia militare cinese: le nuove reti potranno sostenere le comunicazioni delle forze armate e ridurne la dipendenza dalle infrastrutture occidentali, soprattutto in un’eventuale crisi su Taiwan.
L’Europa dispone di tecnologie avanzate per competere nel settore, da Galileo per la navigazione a Copernicus per l’osservazione terrestre, e di una filiera industriale che comprende Airbus, Leonardo e Thales. I razzi Ariane 6 e Vega C garantiscono inoltre l’accesso autonomo allo spazio. Manca però un operatore commerciale paragonabile a SpaceX. Nel 2025 gli investimenti pubblici europei sono cresciuti del 12 per cento, raggiungendo 13,5 miliardi di euro, mentre quelli privati sono scesi a 1,4 miliardi, contro quasi 8 miliardi negli Stati Uniti.
Come spiega un approfondimento dell’Economist, il problema riguarda anche il modo in cui vengono spese le risorse. L’Agenzia spaziale europea applica il cosiddetto principio del ritorno geografico: ogni Paese riceve commesse industriali proporzionate al proprio contributo finanziario ai programmi. Il sistema ha distribuito le competenze industriali fra gli Stati membri, ma ha anche frammentato la produzione, ostacolando le economie di scala. Negli Stati Uniti, NASA e Pentagono acquistano invece servizi dalle imprese private, garantendo una domanda stabile che ha favorito la crescita di SpaceX.
L’Unione europea sta investendo circa 15 miliardi di euro in IRIS², una costellazione di 348 satelliti per garantire comunicazioni sicure a governi e forze armate, ma i primi lanci sono previsti soltanto nel 2029. Oggi la principale alternativa europea a Starlink è OneWeb, che dispone di circa 600 satelliti contro gli oltre 10.000 della rete di Musk e non può offrire la stessa capacità di trasmissione. La Germania sta inoltre progettando una propria costellazione militare, con il rischio di duplicare gli investimenti europei. Restano soprattutto scoperte alcune capacità strategiche, come l’intelligence satellitare e i sistemi di allerta contro gli attacchi missilistici, ancora largamente dipendenti dagli Stati Uniti.
Per recuperare terreno, Bruxelles punta alla possibile fusione delle attività spaziali di Airbus, Leonardo e Thales, ancora al vaglio dell’antitrust europeo. L’ESA cerca invece di favorire la nascita di concorrenti di SpaceX con la European Launcher Challenge, un programma di sostegno ai nuovi produttori di razzi. A settembre la tedesca Isar Aerospace ha raggiunto l’orbita dalla Norvegia, mentre la finlandese ICEYE si è affermata nella produzione di piccoli satelliti radar, utilizzati anche in Ucraina. Molti vengono però lanciati da SpaceX, una dipendenza che un’intesa preliminare con Arianespace punta a ridurre.
La partita politica più urgente con Washington riguarda le frequenze radio necessarie a collegare direttamente i satelliti agli smartphone. SpaceX ha concordato l’acquisto di frequenze negli Stati Uniti, compresa un’operazione da circa 8 miliardi di dollari, per sviluppare Starlink Mobile, una rete che combinerà collegamenti satellitari e antenne terrestri per competere con gli operatori telefonici tradizionali. Il 19 ottobre Deutsche Telekom, Orange, Telefónica e Vodafone hanno annunciato un’iniziativa comune per offrire un’alternativa europea. Bruxelles vorrebbe favorire gli operatori del continente nell’assegnazione delle frequenze, ma gli Stati Uniti hanno minacciato ritorsioni commerciali. L’Europa deve così decidere se sostenere la nascita di un proprio mercato satellitare, rischiando uno scontro con Washington, oppure lasciare spazio agli operatori americani, già forti di un considerevole vantaggio industriale.
L'articolo Musk vuole usare i profitti di Starlink per finanziare le ambizioni industriali di Tesla proviene da Linkiesta.it.