La economía española ha crecido un 0,6% en el tercer trimestre del año, una décima menos que en el segundo, tras frenarse la inversión y el consumo de los hogares por la crisis inflacionaria y energética derivada del conflicto en Oriente Medio, de acuerdo con los datos de contabilidad nacional publicados por el Instituto Nacional de Estadística (INE). El consumo de las familias se frenó medio punto, hasta el 0,6%, y la inversión tres décimas, hasta el 0,7%, mientras que el consumo público apenas aumentó tres décimas, hasta el 0,9%.
Por su parte, las exportaciones de bienes y servicios presentaron una tasa intertrimestral del 1,3%, lo que supuso dos décimas más que en el segundo trimestre, y las importaciones registraron una variación del 1,1%, tasa 1,1 puntos menor que la del trimestre precedente.
En términos interanuales, el crecimiento del PIB se situó en el tercer trimestre en el 2,7%, una décima más que en el trimestre anterior, gracias a la demanda nacional, que contribuyó con 2,6 puntos, en contraste con la aportación casi nula del sector exterior. El consumo de los hogares desaceleró su crecimiento interanual cuatro décimas en el tercer trimestre, hasta el 3,1%, mientras que el gasto público moderó una décima su ritmo de avance, hasta el 2,5%, y la inversión aumentó un 3,9% interanual, tasa 1,1 puntos inferior a la del trimestre anterior, lo que significa el peor avance en los dos últimos ejercicios.
CaixaBank ha confirmado que abonará el próximo 6 de noviembre un dividendo a cuenta de 1.281 millones de euros, equivalente a 18,44 céntimos brutos por acción, con cargo a los beneficios del primer semestre de 2026, equivalente al 40% del beneficio neto consolidado del primer semestre, según ha informado el banco a la Comisión Nacional del Mercado de Valores (CNMV). El pago se enmarca en el plan de dividendos para 2026 que el consejo aprobó en enero, que prevé repartir en efectivo entre el 50 % y el 60 % del beneficio neto consolidado del ejercicio en dos pagos.
El primero es este dividendo a cuenta, que podía oscilar entre el 30% y el 40% del beneficio del primer semestre, y el segundo será un dividendo complementario que deberá aprobar la junta general de accionistas y se abonará en abril de 2027. En torno al 50% del dividendo lo recibirán la Fundación la Caixa y el FROB, mientras que el banco cuenta con más de 500.000 accionistas, en su inmensa mayoría minoristas.
A esta retribución se suma el octavo programa de recompra de acciones, por 500 millones de euros, que CaixaBank anunció en abril y que resta 20 puntos básicos a su ratio de capital de máxima calidad CET1, situada en el 12,5 % al cierre de septiembre. Además, el consejo ha acordado ampliar en tres meses, hasta el 30 de enero de 2027, la duración de este programa, que inicialmente debía concluir este 30 de octubre. La entidad cuenta con más de 500.000 accionistas (cierre de septiembre de 2026), en su inmensa mayoría minoristas.
CaixaBank obtuvo un beneficio neto de 4.962 millones de euros hasta septiembre, un 12,9 % más respecto al mismo periodo del año pasado, apoyado, según la entidad, en el crecimiento del negocio. El margen de intereses se situó en 8.186 millones (+2,9 %), con un crecimiento del 2,5 % en el tercer trimestre respecto al segundo. Unos ingresos, que junto con la aportación de los servicios -incluidas comisiones, gestión patrimonial y seguros, que aportaron 4.182 millones (+7,7 %)- y y el resto de ingresos, elevaron el margen bruto a 12.656 millones (+4,4 %). La evolución de la cuenta de resultados mantiene una dinámica positiva y la rentabilidad (ROTE 12 meses) alcanza el 18,8% a final del periodo, mientras que la ratio de capital de máxima calidad CET1 se situó en el 12,5%, un nivel que descuenta un impacto de 20 puntos básicos por el programa de recompra de acciones de 500 millones de euros y sitúa la cobertura ante insolvencias hasta el 82 % y el coste del riesgo, en el 0,24%.
De este modo, la entidad acelera la actividad comercial y la captación, en el marco del Plan Estratégico 2025-2027, gracias a su vocación de servicio al cliente y a una plataforma diferencial de distribución omnicanal y capacidad multiproducto. El consejero delegado de CaixaBank, Gonzalo Gortázar, ha afirmado que "el balance de estos meses es muy positivo: crecemos de forma sólida y equilibrada, ganando clientes y aumentando nuestra actividad. Y lo hacemos gracias a nuestra posición de fortaleza que nos permite seguir acompañando a familias y empresas y generando valor para nuestros clientes, accionistas y para el conjunto de la sociedad". Gortázar ha destacado, además, que "seguimos avanzando en el proceso de transformación de CaixaBank con el objetivo de ofrecer un mejor servicio a nuestros clientes. Estamos incorporando la inteligencia artificial y nuevas herramientas tecnológicas en toda la organización, con mejoras ya tangibles en la experiencia de cliente y en nuestra capacidad comercial".
Según la información remitida por el banco a la Comisión Nacional del Mercado de Valores (CNMV), el buen comportamiento de la financiación a familias y a empresas elevó la cartera de crédito sano a 397.469 millones de euros, un 8% más. La cartera de crédito sano a empresas aumentó en 19.404 millones (+11,4 %); la de adquisición de vivienda, en 9.551 millones (+7 %), y la de consumo, en 2.195 millones (+9,8 %). En el caso de las hipotecas, el banco destacó que el 60 % de la cartera ya está referenciada a tipo fijo, frente al 20 % que representaba en 2021.
Pero ha sido la actividad comercial el gran impulsor de los beneficios gracias a los recursos gestionados de clientes, que crecieron un 5,6% interanual hasta situarse en 760.353 millones de euros. De este volumen total, los depósitos de clientes representaron 438.932 millones de euros (un 2,7% más), mientras que los activos bajo gestión (fondos de inversión y planes de pensiones, entre otros) alcanzaron 216.333 millones tras crecer un 10,6 % en los últimos doce meses. Con la suma del crédito y los recursos, el volumen de negocio global del grupo alcanzó los 1,16 billones de euros, un 6,4% más que un año antes.
En el capítulo de costes, los gastos de administración y amortización aumentaron un 4,3%, hasta 5.004 millones de euros entre enero y septiembre, lo que situó la ratio de eficiencia en el 39,4%. De este modo, el margen de explotación -la diferencia entre el margen bruto (12.656 millones) y estas partidas (5.004 millones)- avanzó un 4,6 %, hasta 7.653 millones. Esta evolución estuvo acompañada por una mejora de la calidad del balance: el saldo de créditos dudosos descendió en 891 millones desde diciembre, lo que redujo la ratio de morosidad al 1,76 % (frente al 2,07% del cierre de 2025). La cuenta de resultados se ve impactada también en 2026 por la contabilización del Impuesto sobre el margen de intereses y comisiones (IMIC), por una cuantía de 452 millones de euros en los nueve primeros meses del ejercicio, frente a los 446 millones del mismo periodo del año 2025.
La filial portuguesa Banco BPI aportó 339 millones de euros al resultado atribuido, con un aumento del 7 % en su volumen de negocio en los últimos doce meses. Por su parte, imagin, el neobanco impulsado por CaixaBank y "palanca clave de captación y crecimiento del Grupo", cerró septiembre con 4,3 millones de clientes (un 9% más que un año antes) y un volumen de negocio de unos 24.300 millones de euros (+18% interanual).
CaixaBank presta ya servicio a 21,1 millones de clientes en España y Portugal (con un crecimiento cercano a los 480.000 en un año), a través de una red que supera las 4.500 oficinas, y cuenta con más de 683.000 millones de euros en activos. CaixaBank abonará el próximo 6 de noviembre un dividendo a cuenta de 1.281 millones de euros, equivalente a 18,44 céntimos brutos por acción, con cargo a los beneficios del primer semestre de 2026.
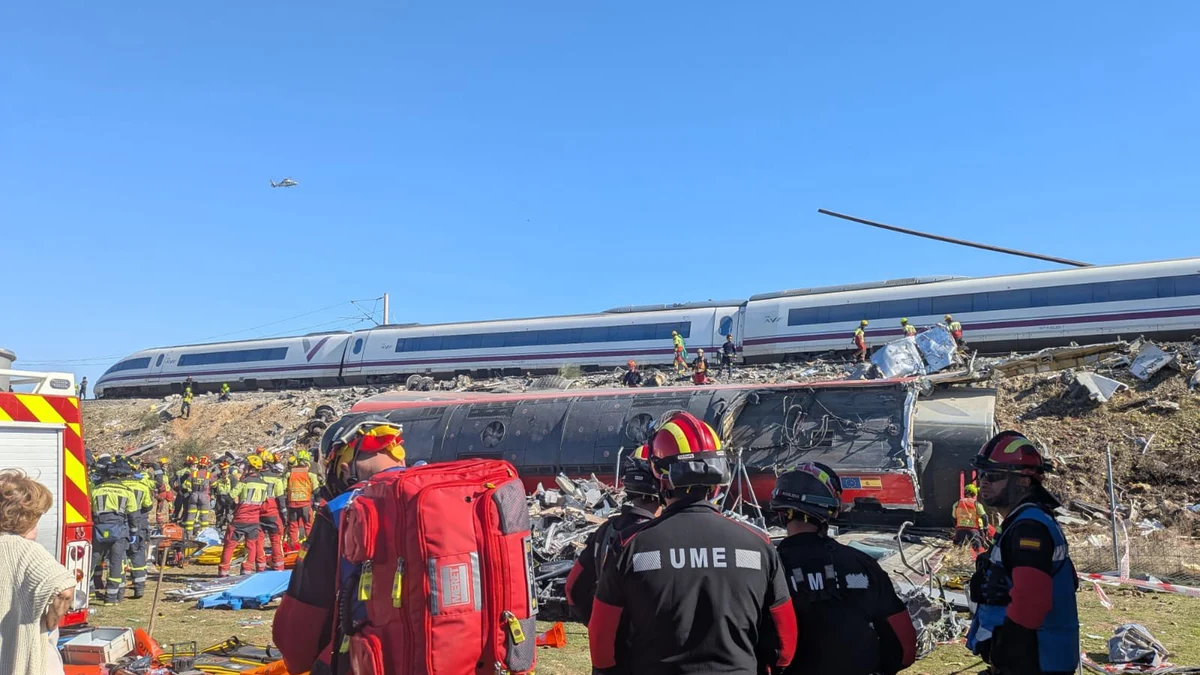
Sillas calientes en los centros de control de Adif en la alta velocidad de Atocha y Chamartín, en las que apenas tienen nombre y dueño durante dos años de media, los que tarda un controlador «en quemarse por el estrés, la falta de valoración, las condiciones precarias de trabajo y la presión que ejercen sobre ellos los mandos superiores». En este clima enrarecido, que denuncian a LA RAZÓN tanto empleados de Adif como fuentes sindicales, tiene que trabajar algo más de un centenar de personas que deben cubrir el servicio las 24 horas del día, de los cuales alrededor de una veintena de profesionales trabaja de manera simultánea en cada turno. Una cantidad que apuntan «no es suficiente para cubrir todas las necesidades del servicio». No en vano, fuentes de CSIF denuncian que en el centro de control de Chamartín harían falta 18 operarios más para que la operatividad no se viera afectada, una cifra similar a la que se necesitaría en el centro de Atocha, al que todos los ojos apuntan tras el accidente de dos trenes de alta velocidad en Urda (Toledo). Una carencia «que la mayoría de las veces no se nota por la voluntad y profesionalidad de los trabajadores, que hacen sobreesfuerzos sin ninguna compensación, con unas condiciones de trabajo cada vez más difíciles de soportar», añaden estas fuentes.
El problema es generalizado, tanto en los servicios regionales y de Cercanías como en la alta velocidad, donde la puntualidad se ha convertido en una prioridad que, en determinadas circunstancias, llega a anteponerse a otros criterios esenciales, a la misma altura que la seguridad. Una circunstancia que se ha convertido en un arma de presión sobre las cabezas de los controladores, que muchas veces se ven empujados a forzar la marcha de los convoyes para que cumplan con el horario establecido y evitar el pago de indemnizaciones por retraso. Eso implica que en muchas ocasiones se fuerce incluso la salida de trenes parados en las vías por alguna incidencia –aunque sea en el modo conocido como «marcha a la vista»– con el fin de recuperar los horarios previstos, incluso cuando las circunstancias aconsejarían actuar con mayor cautela.
Esta presión no procede únicamente de las exigencias del propio servicio, sino de los mandos superiores, quienes han instaurado una dinámica que alimenta el malestar entre los trabajadores y plantea interrogantes sobre el equilibrio entre la puntualidad, la gestión de las incidencias y la toma de decisiones en un ámbito tan sensible como la circulación ferroviaria. «La prioridad debe ser garantizar una operación segura, sin que los objetivos económicos condicionen indebidamente las decisiones de los profesionales responsables del tráfico», inciden fuentes internas de Adif. Si a esto se unen las deficientes condiciones laborales, unos salarios no comparables con los controladores aéreos –prácticamente con las mismas atribuciones y responsabilidades– y la falta de reconocimiento acorde con la complejidad de sus funciones y la responsabilidad que asumen en una operativa en la que hay miles de vidas en juego, queda justificada la «huida» de los trabajadores de los centros de control en los últimos años. «La consecuencia es que cada vez es más difícil retener a profesionales con experiencia, lo que obliga a incorporar y formar todo el tiempo a nuevos efectivos sin experiencia», critican fuentes de CSIF.
En este contexto, también está en entredicho el modelo de formación, sobre todo porque los encargados de preparar a los nuevos controladores son la mayoría de las veces los que acaban de completar su propio periodo de prácticas. «La capacitación para una función de semejante responsabilidad requiere experiencia, supervisión y garantías suficientes, no soluciones improvisadas para cubrir las necesidades de personal», insisten desde esta organización.
Por eso, el Sindicato de Circulación Ferroviaria ha denunciado en diferentes ocasiones la falta de inversión en formación «para que las nuevas incorporaciones dispongan de las herramientas necesarias para actuar ante situaciones degradadas. Faltan protocolos actualizados y procedimientos adecuados que permitan prevenir los errores y evitar que toda la responsabilidad recaiga sobre el factor humano».
Medidas insuficientes
Estas son solo algunas de las reivindicaciones que todos los sindicatos llevan haciendo desde hace años ante las distintas direcciones de Adif por la falta de personal. «Solo después del accidente de Adamuz se consiguió ampliar las plazas ofertadas, pero estas incorporaciones tardarán al menos dos años en estar en condiciones de prestar servicio con todas las garantías», reiteran desde SCF.
En este sentido, CSIF ya alertó el pasado septiembre del «exceso en las jornadas de trabajo en Adif de hasta 12 horas diarias y cinco noches seguidas, lo que supone un desgaste extremo en empleados con tareas de alta responsabilidad». Para ello, han vuelto a reclamar «más inversión en el mantenimiento de las infraestructuras y los talleres ferroviarios, así como la revisión y actualización de los protocolos de seguridad y de circulación». También han defendido la necesidad de garantizar el correcto mantenimiento de los trenes y mejorar la red y la capacidad del sistema, y han responsabilizado al ministro de las continuas incidencias en la circulación, entre ellas las interrupciones de los trayectos y los retrasos, ante las que «la única medida de seguridad implementada ha sido la reducción de la velocidad. ¿O es que los trabajadores también son culpables de las incidencias en la circulación, de los parones en los trayectos, de los retrasos en los tiempos de llegada que sufren todos los que cogen un tren desde hace meses?», señala Pedro Poves, portavoz de CSIF.
Para el sindicato SFF-CGT, reforzar la seguridad exige «actuar sobre el conjunto del sistema, en plantillas, formación, mantenimiento, medios, organización del trabajo y coordinación entre todas las personas y empresas que intervienen diariamente en el ferrocarril». En el caso concreto del personal de circulación, recalca que los Centros de Regulación y Control son puestos «de enorme responsabilidad, donde las decisiones se adoptan en tiempo real y con situaciones muy degradadas», por lo que los procesos de relevo generacional y la formación práctica deben ser muy rigurosos, algo que ha quedado demostrado que no se hace.
El Banco Central Europeo (BCE) ha decidido dejar para diciembre la subida de tipos, por lo que la tasa de depósito (DFR) se mantendrá al 2,5%, la de las operaciones de refinanciación (MRO) al 2,65% y la de la facilidad marginal de préstamo (MLF) al 2,90%, con el objetivo de ganar tiempo y tener una visión más ampliada en su reunión de diciembre. Esta decisión está en línea con la Reserva Federal de Estados Unidos (Fed), que decidió esta semana no modificar los tipos de interés, manteniéndolos en el rango objetivo del 3,75% y del 4%, tras la subida de la anterior reunión y a las puertas de las elecciones de medio mandato -midterms- en EE UU. El supervisor bancario ha optado por pausar la tasa de referencia después de la subida acometida en septiembre y la anterior del mes de junio, en un contexto marcado por el repunte de la inflación al 3,8% en septiembre, niveles no vistos en los últimos tres años, que junto con el repunte de los bonos soberanos en sus principales economías, con Francia en el punto de mira por sus problemas de deuda y una incertidumbre política que ha dejado fuertes protestas en varios países europeos, el BCE ha preferido una decisión conservadora en espera de acontecimientos.
De este modo, todo queda pendiente a que el BCE los suba el 17 de diciembre y la Fed lo haga el 9 del próximo. La guerra en Irán ha llevado al BCE a enfrentarse a una difícil disyuntiva. El incremento de los costes energéticos alimenta la inflación, pero también reduce el poder adquisitivo de los hogares y los beneficios de las empresas, lo que debilita la demanda. Así, nuevas subidas de los tipos de interés podrían ayudar a contener las presiones inflacionistas generales, pero también entrañan el riesgo de debilitar el crecimiento económico. De momento, ha optado por no mover ficha.
El BCE inició un ciclo de subidas de tipos en julio de 2022, elevando el tipo de depósito del -0,50% al 4% mediante diez subidas consecutivas. A partir de junio de 2024, redujo los tipos de interés en ocho ocasiones, lo que situó el tipo de referencia de nuevo en el 2%, antes de que los responsables de la política monetaria reanudaran las subidas en junio de 2026, hasta situarlos en el 2,50%, previéndose otra subida por los expertos, como UBS, de un 0,25% en diciembre, lo que situaría el tipo de interés de los depósitos en el 2,75%.
El aumento de los rendimientos de los bonos en el mes de octubre ya ha tenido el mismo impacto en el crecimiento y la inflación que una subida adicional de tipos del 0,25%, con el bono alemán que ha llegado a avanzar hasta superar el 3,6%; el francés en dicho 5%; el español alcanzó el 4,2% intradia en la sesión del 1 de octubre; y el americano superó el 5,3% el día 5 de este mes. La volatilidad en los bonos franceses y de otros países europeos no ha tenido el peso suficiente para que el BCE abandone el ciclo restrictivo que inició en mayo tras el comienzo de la guerra de Irán, y los mercados descuentan ya una subida de los tipos de interés en diciembre.
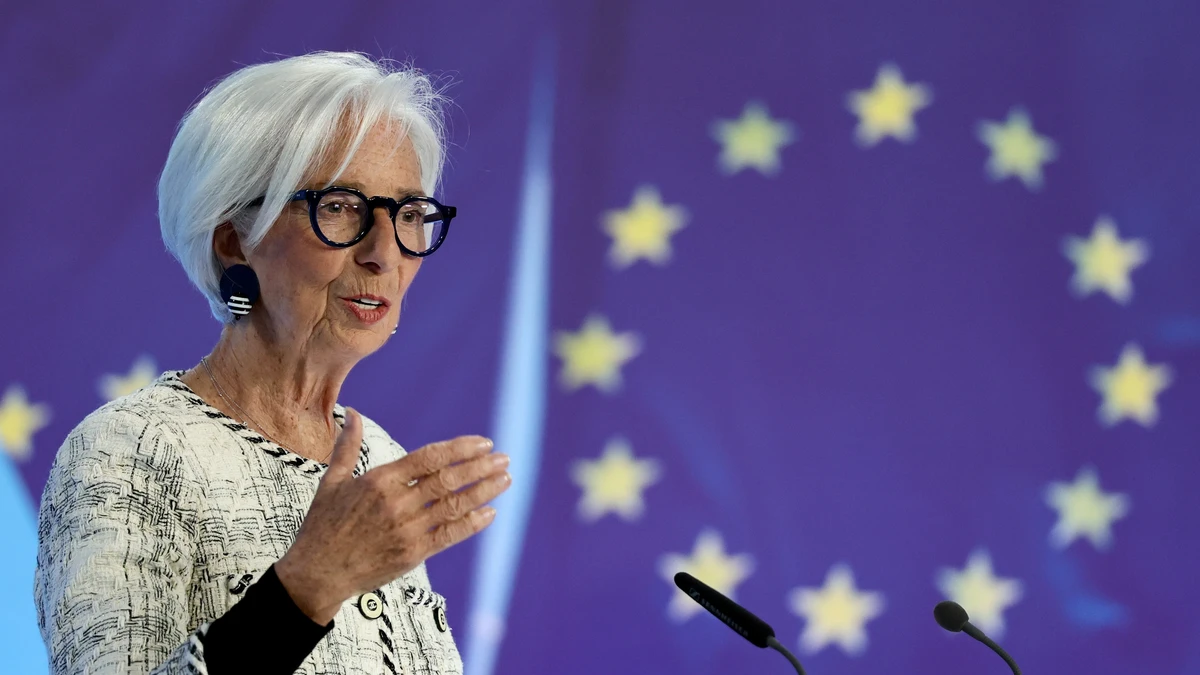
La presidenta del BCE, Christine Lagarde -que ha confirmado que dimitirá el 7 de febrero de 2027-, dijo tras la reunión del Consejo de Gobierno que la entidad tiene "instrumentos para frenar movimientos desordenados e indeseados en los mercados", que disparan la rentabilidad de la deuda soberana de algunos países, como en el caso de Francia, que ha superado ampliamente el 5% la semana pasada, en un momento en el que el país afronta violencia y protestas en las calles en contra de los recortes presupuestarios. Lagarde explicó que el Consejo "prestó atención al riesgo de efectos de segunda vuelta" pero, de momento, cree que no se han producido, es decir que el encarecimiento de la energía y de la inflación general no se ha traspasado todavía a los salarios y otros precios. "La inflación subyacente se ha mantenido, en términos generales, estable hasta el momento, y los salarios no muestran una reacción significativa en esta etapa y siguen siendo moderadas".
BBVA cerró los nueve primeros meses de 2026 con un resultado atribuido de 9.066 millones de euros, lo que supone un alza del 13,6% en comparación con el mismo periodo del año anterior, gracias al buen comportamiento de los ingresos recurrentes (margen de intereses y comisiones). El beneficio por acción creció a un ritmo aún mayor, un 17,5%, tras las recompras de acciones realizadas en los últimos 12 meses, con un margen bruto fue de 10.982 millones, un 15,7% más, y con un beneficio neto solo en el tercer trimestre de 3.029 millones, un 14,4% más. Por tanto, el grupo "mantiene una combinación de crecimiento y rentabilidad única en Europa", según ha comunicado a la Comisión Nacional del Mercado de Valores (CNMV). Así, la actividad crediticia se incrementó un 20,4% en euros constantes en los últimos 12 meses y el ROTE alcanzó el 22%. Asimismo, el banco presenta un ratio de eficiencia del 37,9%, líder en el sector, y una sólida posición de capital CET1 del 12,21%.
"Hemos obtenido unos resultados excelentes. Con un perfil que mejora año tras año, seguimos demostrando nuestra capacidad única para combinar crecimiento y rentabilidad", ha afirmado el consejero delegado de BBVA, Onur Genç. Una afirmación con unos ingresos totales (margen bruto) de 32.072 millones, un 18,2% más a tipos de cambio corrientes. De esa cifra, los ingresos por intereses (margen de intereses) se situaron en 23.243 millones, un 20,8% más, mientras que las comisiones netas fueron de 6.909 millones, un 13,8% más, y el resultado de las operaciones financieras alcanzó los 2.093 millones, un 6,7% más.
La "sólida evolución del margen de intereses, con un comportamiento positivo en todas las áreas de negocio, compensó el crecimiento de los gastos de explotación", que se incrementaron un 17,4%, y de las dotaciones por deterioro de activos financieros, que crecieron un 25,8% con respecto a los saldos acumulados a 30 de septiembre de 2025 en un contexto de crecimiento del crédito. Los gastos de personal en el conjunto de los tres trimestres subieron un 17,7%, alcanzando los 6.580 millones de euros, mientras que el resto de gastos de administración fue de 4.320 millones, un 18,7% más. Las amortizaciones impactaron negativamente en 1.268 millones en la cuenta de resultados, un 12,4% más. Asimismo, el banco registró un deterioro de los activos financieros no valorados a valor razonable de 5.444 millones, un 25,8% más. Las provisiones se redujeron un 43%, hasta 132 millones.
La ratio de capital CET1 de BBVA se contrajo en 1,21 puntos porcentuales frente a septiembre de 2025, alcanzando el 12,21%. La ratio de capital total cayó en 1,19 puntos, hasta el 16,57%. El retorno sobre capital tangible (RoTE) subió tres décimas, hasta el 22%.
Respecto al resultado en España, el banco redujo sus beneficios un 0,2%, hasta los 3.106 millones de euros en el conjunto del periodo de enero a septiembre. En el periodo, los ingresos totales del banco crecieron un 2,2%, hasta 7.601 millones, con un alza del 3,4% de los ingresos por intereses netos, hasta 5.055 millones, así como un incremento del 2,3% de las comisiones, hasta 1.770 millones.
Por su parte, los beneficios de México subieron un 16,9% a tipo de cambio corriente, hasta los 4.522 millones, con un alza del 17,1% de los ingresos, hasta 13.026 millones. En Turquía, el banco ganó 789 millones en el periodo (+21,8%), con un alza del 34,7% de los ingresos, hasta 5.085 millones. El beneficio del conjunto de los demás países de Latinoamérica fue de 821 millones, un 42,1% más, mientras que los ingresos subieron un 26,3%, hasta los 5.065 millones.
A 30 de septiembre, el banco contaba con activos valorados en 986.191 millones de euros, lo que supone un alza del 14,7% frente a diciembre. De es cifra, los préstamos y anticipos a la clientela eran unos 527.455 millones de euros, un 14,6% más. Del total de la cartera de crediticia, los préstamos al sector público subieron un 22,3%, hasta los 31.691 millones de euros en lo que va de año, mientras que la cartera de empresas subió un 19,9%, hasta 287.708 millones.
Banco Sabadell cerró los los tres primeros trimestres del año con un beneficio neto de 1.376 millones de euros, un 1% menos que en el mismo periodo del año anterior, incluyendo la aportación de TSB -que formó parte del grupo durante cuatro meses, vendido en mayo a Banco Santander- gracias "al impulso del negocio, una tendencia que continuará en adelante". Sin contar TSB ni los efectos extraordinarios, el banco ganó 405 millones en el tercer trimestre, un 13% más que entre abril y junio, gracias al aumento de los ingresos por intereses y comisiones y a unos costes recurrentes estables, según ha informado a la Comisión Nacional del Mercado de Valores (CNMV).
Con la venta, TSB aportó 79 millones en los cuatro meses en que formó parte del grupo este año, frente a los 242 millones que generó en los nueve primeros meses de 2025. Si se deja fuera la filial británica, el beneficio del banco pasó de 1.148 millones en los nueve primeros meses de 2025 a 1.297 millones este año, pero sin los efectos extraordinarios de este ejercicio habría sido menor que un año antes. Eso sí, con la venta el banco se apuntó unas plusvalías de 322 millones, aunque también asumió gastos extraordinarios, como el plan de prejubilaciones, de modo que el saldo neto fue de 201 millones a su favor. La salida de la filial también se refleja en el balance: el activo total del grupo se redujo un 18,5 % en un año, hasta 199.258 millones. Por tanto, descontados esos efectos, el beneficio recurrente fue de 1.096 millones hasta septiembre, un 5,3% menos que un año antes, aunque viene creciendo trimestre a trimestre desde la primavera.
Los ingresos del negocio bancario (margen de intereses más comisiones) fueron de 3.677 millones de euros hasta septiembre, un 0,1% más que un año atrás, de los que 1.260 millones se atribuyen al tercer trimestre, que crecieron un 2,4% frente al segundo gracias al "fuerte dinamismo de la actividad comercial", que la entidad espera registrar de manera "más pronunciada en los próximos trimestres" y respaldado por "los mayores volúmenes de crédito y la gestión disciplinada de los tipos de interés". Así, el margen de intereses se posicionó en los 2.694 millones de euros en los nueve primeros meses del año, un 0,6% menos interanual, aunque el banco prevé cerrar el año con un alza de en torno al 1% en el conjunto del ejercicio.
El margen bruto ascendió a 3.777 millones, un 1% más, pero el margen antes de dotaciones cayó un 5,3%, hasta 1.981 millones, porque los costes totales aumentaron un 9,1%, hasta 1.797 millones. Esos costes incluyen 88 millones no recurrentes del plan de prejubilaciones; sin ellos, los gastos subieron un 3,8 % hasta septiembre y se mantuvieron estables en el tercer trimestre. La entidad prevé cerrar el año con un alza de en torno al 1% en el margen de intereses, de alrededor del 4 % en las comisiones y del 2 % en los costes recurrentes. Las comisiones crecieron un 2,1 %, hasta los 983 millones, impulsadas por la gestión de activos tras la ampliación del acuerdo con la gestora francesa Amundi.
La buena situación comercial ha contribuido a que la rentabilidad sobre el capital tangible recurrente (RoTE) -ajustada al periodo la venta de TSB- se incremente desde el 13,6% de junio hasta el 14,2% en septiembre por "la pujanza del negocio, la contención de los gastos y la elevada calidad de los activos, que seguirán elevando dicha rentabilidad en los próximos trimestres, hasta alcanzar los objetivos previstos del 14,5% al cierre de 2026 y el 16% en 2027". Por su parte, la ratio de solvencia CET1 'fully loaded' fue del 13,12% a cierre de septiembre, 62 puntos básicos por debajo a la anotada en el noveno mes del año 2025.
Con este contexto, la entidad pagará el 29 de diciembre un dividendo a cuenta en efectivo de siete céntimos por acción, 325 millones en total, que se pagará el próximo 29 de diciembre a cuenta de los resultados de 2026. El pago es adicional al programa de recompra de acciones por importe de 331 millones de euros que inició en julio, del que aún quedan 57 millones por ejecutar (un 17% del total). La entidad detalla que su política de remuneración al accionista se sustenta en la capacidad del banco de generar capital de manera orgánica. "Demostramos una vez más nuestra capacidad para hacer crecer de forma sostenible el negocio, mientras mejoramos los ingresos y contenemos los costes", ha defendido el consejero delegado del banco, Marc Armengol. El dividendo de diciembre se suma a la recompra de acciones de 331 millones que el banco inició en julio, de la que aún quedan 57 millones, y al dividendo extraordinario de 50 céntimos por acción que pagó en mayo.
El absentismo laboral tiene ya un coste de 92.000 millones en España, lo que supondría la tercera partida más importante de los Presupuestos Generales del Estado, tras las pensiones y la sanidad, y estaría 20.000 millones por encima del importe que se destina anualmente a la educación pública. Así lo ha advertido la Asociación de Empresas de Fabricantes y Distribuidores (Aecoc) en su 'Observatorio de Absentismo Laboral', elaborado por Marlex y Umivale Activa, que advierte que este fenómeno crece casi cinco veces más rápido que en la Unión Europea (UE) y tiene una de las tasas más altas a escala mundial.
Y las cifras les dan la razón. Entre 2018 y 2024, el absentismo por incapacidad temporal aumentó un 44%, registrando 4,9 semanas perdidas por enfermedad por trabajador y año, la cifra más elevada de la Organización Para la Cooperación y el Desarrollo Económico (OCDE), con un incremento del 69% desde 2018, frente al 15% de media, y con el agravante de que un 16,2% concentra el 69,3% de las bajas y el 62,6 % de los días perdidos por incapacidad temporal.
Entre los grupos de población, el de menos de 35 años se ha convertido en el que encabeza la lista de los que más procesos de incapacidad temporal (IT) inician (52%). La incidencia aumentó un 152% en este grupo, hasta 41 procesos por cada 1.000 trabajadores. Por el contrario, han descendido las bajas solicitadas por los mayores de 55 años un 27%, de 33,8 a 24,6 procesos, si bien la duración medida alcanza los 80,2 días (20,9 los menores de 35). El informe también identifica un aumento de las bajas de larga duración. Entre 2018 y 2024, la prevalencia de procesos de incapacidad temporal superiores a 365 días creció un 95%, mientras que, a cierre de 2024, el 17,4% de los procesos que seguían activos superaba los doce meses, frente al 12,6% registrado en 2018. Aunque estos procesos representan el 2,4% de las bajas finalizadas, concentran el 34,1% de los días de trabajo perdidos.
El análisis, que no detalla el coste global por sectores, sí indica que, en el caso de las empresas de gran consumo, hay tasas "notables" de absentismo por incapacidad temporal del 7,56% en logística, del 7,15% en la industria de la alimentación, del 6,48% en el transporte terrestre y del 6,15% en el comercio minorista, por encima del 5,94% de la media nacional. Esta tasa aumentó un 44% en el conjunto de España, ante lo que la asociación sostiene que "no responde a un repunte coyuntural, sino a una tendencia sostenida que afecta, sobre todo, a actividades intensivas en empleo y con una elevada dependencia de la disponibilidad y presencialidad de sus plantillas".
Aecoc denuncia que la evolución de este "problema" compromete la competitividad de las empresas, la creación de empleo de calidad, la mejora de los salarios y la sostenibilidad del Estado de bienestar. Para el director general de Umivale Activa, Héctor Blasco, la repetición de procesos de incapacidad en un grupo reducido de trabajadores, la larga duración de las bajas médicas y las patologías de más difícil objetivación (problemas musculoesqueléticos y salud mental) explican el incremento de la incapacidad temporal en los últimos años. "No podemos abordar todas las bajas de la misma manera. Necesitamos entender mejor la repetición, intervenir antes de que los procesos se prolonguen y prestar especial atención a las patologías que concentran la mayor parte del crecimiento, con el objetivo de orientar mejor las reformas normativas que se requieren, los esfuerzos, los recursos necesarios y, finalmente, mejorar la gestión de la IT".
La patronal apunta directamente a las listas de espera del sistema sanitario como "uno de los principales factores que prolongan las bajas" -como las demoras en Atención Primaria, las dificultades para acceder a pruebas diagnósticas y las esperas para determinadas intervenciones quirúrgicas- y reclama la mejora de la coordinación entre los servicios públicos de salud, el Instituto Nacional de la Seguridad Social (INSS) y las organizaciones. Como medidas para mejorar estos resultados señalan la utilización de servicios médicos propios o externalizados, el seguimiento de los procesos de incapacidad temporal, la cobertura sanitaria privada complementaria y los programas de apoyo psicológico.
El presidente de Aecoc, Ignacio González, ha insistido en que es el absentismo es un problema sostenido que afecta especialmente a actividades intensivas en empleo y que "requiere soluciones en colaboración con los trabajadores y las administraciones". Su diagnóstico señala a las listas de espera del sistema sanitario como uno de los principales factores que prolongan las bajas, además de "las dificultades para acceder a pruebas diagnósticas y las esperas para determinadas intervenciones quirúrgicas", que pueden alargar los procesos de IT.
Por eso plantea una estrategia compartida entre Administraciones Públicas, mutuas, sindicatos y empresas y propone crear un espacio "estable" de colaboración público-privada que permita "identificar buenas prácticas, evaluar medidas y avanzar hacia soluciones coordinadas". En el ámbito institucional, plantea implementar medidas destinadas a reforzar la atención sanitaria pública y reducir los tiempos de espera en consultas, pruebas e intervenciones; mejorar la interoperabilidad de los sistemas de información, ampliar gradualmente el papel de las mutuas en la gestión de la incapacidad temporal por contingencias comunes, modernizar el marco regulatorio y reforzar el diálogo social y la negociación colectiva.
Los depósitos de las familias crecieron en septiembre respecto a hace un año un 3,1 %, y se situaron en 1.103,4 billones de euros, mientras que los de las empresas crecieron un 8,5 % respecto a septiembre de 2025. Las familias españolas apenas redujeron en 1.000 millones de euros el dinero que tenían depositado en los bancos en el mes de septiembre respecto a agosto, tras la vuelta del verano, y ante el aumento de los gastos destinados a educación en septiembre y el aumento del coste de la vida.
Según los datos publicados este miércoles por el Banco de España, en el último año los depósitos de clientes de la banca española han pasado de 1.069,7 billones a los 1.103,4 billones actuales, lo que supone un 3,15 % más. Se trata del tercer mes consecutivo en el que las familias han reducido sus depósitos, después de que el pasado mes de junio llegaran a situarse en 1.114,2 billones el pasado mes de junio. El gasto de la época estival ha obligado a las familias a tener que disponer de parte de sus ahorros para hacer frente a las facturas.
Respecto a las empresas, los datos muestran un aumento del 8,5 % respecto a septiembre del año pasado, que se traducen en 378.150 millones.
Óscar Puente, ministro de Transportes y Movilidad Sostenible, vuelve a estar en el ojo del huracán de los que le señalan como máximo responsable final de esta segunda tragedia ferroviaria en apenas 10 meses, como ministro de transportes y primer responsable de todo lo que ocurra en el sector público, como es el sistema ferroviario español. Con su verborrea y cinismo habitual, Puente ha defendido la seguridad del tren en España y asegurado una y otra vez desde la tragedia de Adamuz que la mortalidad en este medio de transportes es "limitadísima". Unas declaraciones que ahora vuelven a sonar, como poco, huecas y poco creíbles tras lo ocurrido en la localidad toledana de Urda.
El ministro ha repetido con su suficiencia habitual que el tren en España es "un medio de transporte de los más seguros del mundo" y "las posibilidades de que haya un accidente con resultado de muerte en España en un viaje en tren son limitadísimas". Incluso a llegado a reafirmar que el tren en España es "mucho más seguro que viajar en coche y nadie, cuando se sube al coche piensa, que se vaya a matar, pero las cifras ahí están".
Y sus salidas de tono y sus exabruptos se han multiplicado tras Adamuz. Puente quiso aprovechar la rueda de prensa de un Consejo de Ministros para insistir en la seguridad del tren para responder ante el vídeo público de los obispos que acompañan al Papa bendiciendo el tren de Madrid a Barcelona. "Más allá de lo que piensen los obispos o quien sea, el tren en España es uno de los transportes más seguros del mundo", replicó.
Con la tragedia ferroviaria de Adamuz (Córdoba), con 46 muertos, todavía reciente, y que provocó una crisis de confianza en el sistema ferroviario, Puente insistió en que el accidente "ha pasado, pero eso no significa que el sistema sea inseguro". Unas palabras que hoy vuelven a dejarle en evidencia.
El ministro se ha atrevido a convertir la tragedia de las víctimas en un chiste. La Sexta publicó un vídeo promocional de la participación del ministro de Transportes en Cara al Show, el programa de Marc Giró, en el que una avería ficticia de un ascensor da pie al responsable del ferrocarril español a bromear sobre los problemas de Renfe. "Vaya por Dios. Como si no tuviéramos bastante con la Renfe ya", suelta Puente cuando la megafonía anuncia que el ascensor permanecerá parado más tiempo de lo habitual.
También ha negado que sea la falta de inversión lo que está provocando todas estas tragedias. "Aquí no ha habido un problema de inversión", dijo cuando rechazó que hubiera una relación entre el accidente y la inversión en la red, tras recordar que se habían invertido unos 700 millones de euros en la renovación de la línea Madrid-Andalucía y sostuvo que no había razones para vincular la inversión o la desinversión con el siniestro. Hoy vuelve a parecer ridícula la inversión si el resultado es lo que ha pasado otra vez.
En una entrevista el El País se atrevió a afirmar que "puedo mirar a la cara a las víctimas" y defendió la actuación de su departamento y de Adif, las inspecciones previas y las obras realizadas en la línea. También rechazó las peticiones de dimisión y defendió que las actuaciones de renovación no implican necesariamente sustituir todos los raíles.
En su línea, y tras los ataques recibidos por su gestión en Adamuz, Puente espetó en el Senado que "una cosa es la crítica y otra muy distinta la desinformación planificada". En esa misma comparecencia, Puente vinculó la desinformación que denunciaba con "la irrupción de un neofascismo que busca aniquilar la convivencia". Esta es una de sus formulaciones más duras: no se limitó a rebatir informaciones concretas, sino que las enmarcó en una amenaza política de mayor alcance.
En otra comparecencia en la Cámara Alta, Puente afirmó con su habitual vehemencia que el ferrocarril "vive en España el mejor momento de su historia". En su comparecencia del 17 de septiembre de 2024 dijo que era la cuarta vez que le tenía que decir lo mismo a los partidos de la oposición: "Se lo voy a reiterar por cuarta vez. Sí, el ferrocarril vive en España el mejor momento de su historia", decía Puente a la bancada del Partido Popular, a los que, además, acusó de tener "un problema de oído o uno de comprensión". La realidad es que en menos de un año se han producido dos accidentes mortales en la misma línea.
A los que le criticaron por pedir la dimisión de Mazón tras la Dana y desestimar la suya soltó que "cualquier comparación con Mazón es ofensiva". El ministro consideró ofensiva la comparación de su gestión con la de Mazón porque, según dijo, él había estado al frente de sus responsabilidades en todo momento y añadió que no estaba "escondido" y que había dado toda suerte de explicaciones. La defensa de su propia actuación se expresó en términos personales y muy tajantes cuando aún estaban abiertas las preguntas sobre las causas y las responsabilidades del accidente.
También ha utilizado el comodín del bulo. "Cuando te haces eco de lo que cuenta la fachobulosfera pasa esto", respondió a las informaciones sobre la retirada de materiales del lugar del accidente por parte de Adif. Al día siguiente calificó la controversia de "totalmente artificial" pese a que no se resptó la custodia de materiales potencialmente relevantes para esclarecer el accidente. Posteriormente, el ministro reconoció que Adif probablemente cometió un error al no comunicar de inmediato a la autoridad judicial la retirada de esos materiales.
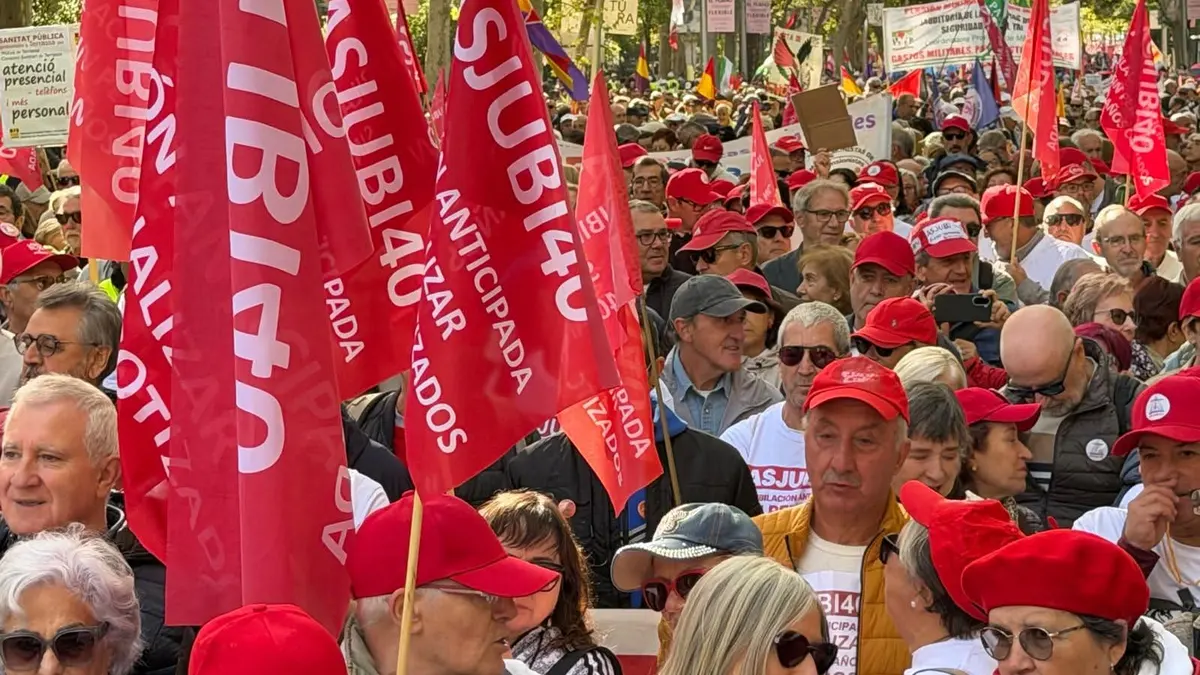
"No más promesas incumplidas, no más aplazamientos: exigimos justicia para quienes hemos cotizado más de 40 años. No reclamamos un favor político ni una concesión extraordinaria, reclamamos que se revise y corrija una situación injusta y que afecta de manera permanente a nuestras pensiones. El tiempo de las palabras debe dar paso al tiempo de las decisiones. Al Gobierno le decimos que detrás de cada expediente hay personas, familias y años de esfuerzo que merecen respeto. Y decimos basta. Más de 40 años cotizados no pueden convertirse en una condena a una pensión penalizada de por vida. Exigimos el real decreto prometido". Este es el grito ahogado lanzado por los más de 900.000 jubilados anticipados contra el Gobierno y sus socios de legislatura después de que se haya vuelto a paralizar la tramitación de la norma que acabe con la aplicación de coeficientes reductores permanentes a las pensiones de quienes ha cotizado más de cuatro décadas y accedido anticipadamente a la jubilación.
"Expresamos nuestro profundo malestar, indignación y hartazgo ante una situación que se prolonga desde hace demasiado tiempo. Durante todo este tiempo hemos escuchado a representantes del PSOE reconocer públicamente que nuestra reivindicación tenía fundamento, hemos visto apoyos parlamentarios y hemos recibido palabras de comprensión. Sin embargo, el problema continúa sin resolverse y cientos de miles de personas seguimos sufriendo las consecuencias económicas de unas penalizaciones injustas. ¿De qué sirve reconocer que tenemos razón si, cuando llega el momento de actuar, la solución nunca llega?", señala la asociación que agrupa a este colectivo, Asjubi 40.
En un durísimo comunicado, esta asociación ha vuelto a denunciar "la contradicción que percibimos entre los mensajes de comprensión que hemos recibido del PSOE y la falta de una solución efectiva durante el tiempo que ha estado al frente del Gobierno. Hemos visto cómo se apoyaban iniciativas cuando ese respaldo no garantizaba por sí mismo que la medida se llevara a la práctica. También hemos vivido la situación del adelanto electoral en este momento en que existía el compromiso y mandato parlamentario pendiente de materializar el desarrollo de la proposición de ley presentada por Podemos. No pretendemos que se nos pida confianza una vez más mientras seguimos esperando. Lo que exigimos es responsabilidad política, coherencia y decisiones concretas".
El pasado 22 de septiembre, el Congreso de los Diputados respaldó por mayoría la toma en consideración de la proposición de ley presentada por Podemos para abordar la eliminación de los coeficientes reductores de las pensiones de jubilación anticipada de quienes han cotizado 40 o más años. Un respaldo parlamentario que, con el adelanto electoral se ha convertido para estos jubilados en "una nueva decepción y una nueva tomadura de pelo. Señores del PSOE, reconocer una injusticia y no impulsar los medios necesarios para corregirla no resuelve el problema de quienes la padecen. Si el PSOE considera justa nuestra reivindicación, debe demostrarlo con hechos y promover una solución inmediata. Si existe voluntad política, debe traducirse en una actuación concreta del Gobierno".
Por ello exigen al Gobierno la presentación urgente de un real decreto-ley ante la Diputación Permanente del Congreso de los Diputados que elimine "de una vez por todas" los coeficientes reductores que penalizan las pensiones de jubilación anticipada de las personas con 40 o más años cotizados. "Pedimos que ese pronunciamiento no se limite a expresar solidaridad, sino que incluya un compromiso político claro, una exigencia formal al Gobierno y un calendario de actuación". Recuerdan desde Asjubi que la Diputación Permanente es el mecanismo parlamentario para llevarlo a cabo en la actualidad. "No aceptamos que las dificultades de procedimiento se utilicen como argumento para prolongar indefinidamente una situación que requiere una respuesta urgente. Los partidos que han respaldado nuestra causa tienen ahora la oportunidad de demostrar que su compromiso va más allá de una votación. Quienes hemos contribuido durante décadas a sostener este país no merecemos que nuestras demandas se utilicen para obtener apoyos parlamentarios y después queden relegadas", inciden.
Ante esta situación, estos más de 900.000 jubilados vuelven a trasladar al Gobierno un mensaje inequívoco: "No podemos aguantar más promesas incumplidas, más aplazamientos ni más declaraciones de comprensión sin resultados. La paciencia de miles de personas ha llegado a su límite. No es razonable exigirnos que sigamos confiando indefinidamente en quienes tienen la capacidad política de promover una solución y no terminan de materializarla. Por ello, la asociación pone sobre la mesa cinco exigencias:
1. Que el Gobierno impulse urgentemente la eliminación de los coeficientes reductores de las pensiones de jubilación anticipada para las personas con 40 o más años cotizados.
2. A los partidos que respaldan nuestra reivindicación: que publiquen un comunicado conjunto exigiendo al Gobierno y al PSOE la presentación de un real decreto ante la Diputación Permanente, siempre que concurran los requisitos legales correspondientes.
3. A todos los partidos que han apoyado nuestra causa: que hagan públicos sus compromisos, las iniciativas que están dispuestos a impulsar y los plazos concretos con los que se comprometen.
4. Al conjunto de los representantes parlamentarios: que no permitan que el respaldo mayoritario del Congreso del 22 de septiembre quede reducido a una declaración de intenciones sin consecuencias prácticas.
5. Al Gobierno: que explique públicamente qué medidas concretas piensa adoptar para resolver esta situación y en qué plazo pretende hacerlo.
Los jubilados anticipados con largas carreras de cotización dicen basta al Gobierno por la paralización del decreto que acabaría con los coeficientes reductores de sus pensiones: "No aguantamos más promesas incumplidas"
Banco Santander obtuvo un beneficio neto ordinario de 11.176 millones de euros en el conjunto de los nueve primeros meses de 2026, lo que supone un incremento del 16,1% en comparación con el mismo periodo del año pasado, pero si se incluye la plusvalía neta de 1.895 millones de euros por la venta del negocio de Polonia -parcialmente compensada con los costes de 666 millones de euros por la integración de TSB y Webster-, el beneficio neto atribuido fue de 12.405 millones de euros, lo que equivale a un 20% más. Un resultado que ha llevado a la entidad que preside Ana Botín a "mantener una dinámica cada vez más positiva en el grupo, con un aumento del 25% del beneficio por acción y sumar 17 millones de clientes en los últimos doce meses gracias a una fuerte actividad comercial y a la incorporación de TSB y Webster. Tengo más confianza que nunca en que cumpliremos nuestros objetivos, tanto en 2026 como en nuestro plan a tres años, gracias a la fortaleza y al compromiso de nuestros equipos en todo el grupo", ha asegurado la presidenta del banco.
Los ingresos totales de Santander (margen bruto) de enero a septiembre ascendieron a 46.713 millones de euros, lo que supone una mejora del 8% interanual, con unos ingresos por intereses netos (margen de intereses) que crecieron un 9,5%, hasta los 34.545 millones de euros, "reflejo de una mayor actividad y vinculación de los clientes, y el crecimiento de volúmenes en todos los negocios globales", según ha informado el banco al publicar sus cuentas trimestrales. Las comisiones netas se elevaron a un ritmo del 8,9%, hasta los 10.349 millones de euros, mientras que el resultado por operaciones financieras (ROF) cayó un 34,7%, hasta los 1.079 millones, y los ingresos por dividendos se elevaron un 35,8%, hasta los 759 millones.
La entidad contabilizó un retorno sobre capital (RoTE) del 17,4%, lo que supone un alza de 1,3 puntos porcentuales en comparación con un año antes. Por otro lado, el banco registró una ratio de capital CET1 en su variante 'phased in', del 12,7% al cierre del noveno mes del año, lo que supone una caída de cuatro puntos básicos frente a doce meses atrás. La ratio de capital total se redujo en 0,4 puntos porcentuales, hasta el 17%.
Respecto a los datos del tercer trimestre estanco, el beneficio neto atribuido fue de 3.432 millones de euros. El margen bruto fue de 15.960 millones de euros, un 11,7% más que en el mismo periodo del ejercicio anterior. El dato trimestral también incluye una partida no recurrente negativa de 416 millones de euros por deterioro de activos intangibles y costes de integración asociados a las operaciones de compraventa de negocios (TSB,
La división de banca minorista obtuvo un beneficio neto atribuido de 6.445 millones de euros en los primeros nueve meses del año, un 14,4% más, con un incremento en los ingresos del 8,7%, hasta los 26.277 millones de euros. Por otro lado, la rama de banca corporativa y de inversión facturó 6.936 millones de euros (+15,1%) y obtuvo unos beneficios de 2.433 millones, un 17% más. La rama de gestión patrimonial y de seguros contabilizó un margen bruto de 3.198 millones, un 10,4% más, con un alza del 19,9% en su beneficio, hasta los 1.651 millones.
Por otro lado, el segmento de Openbank (donde no solo se incluye el banco digital, sino también el negocio de financiación al consumo y de autos) tuvo un margen bruto de 10.062 millones hasta septiembre, un 4,1% más, con una caída del beneficio del 9,9%, hasta los 1.407 millones de euros. El segmento de pagos ganó 105 millones de euros, un 200% más, tras elevar sus ingresos un 18,2%, hasta los 1.175 millones.
El negocio de Santander en España reportó el mayor beneficio para el grupo, con 3.695 millones de euros, un 14,3% más. El margen bruto registró un incremento del 5,9%, hasta los 9.512 millones de euros. De esa cifra, el margen de intereses fue de 5.827 millones (+7,6%), mientras que las comisiones netas fueron de 2.363 millones (+6,8%). Respecto al resto de las principales geografías donde opera el banco, Santander obtuvo un beneficio de 1.514 millones en Estados Unidos, un 26,8% más; de 1.596 millones en Brasil, un 0,4% más; de 1.402 millones en México, un 15,8% más; y de 1.282 millones en Reino Unido, un 33,8% más. En los resultados de Estados Unidos se tiene en cuenta la incorporación de Webster, que se incluye desde el 20 de agosto, tras formalizarse su compra.
El banco cerró los nueves primeros meses de 2026 con unos gastos de personal de 10.516 millones de euros, lo que supone un incremento del 4,5% interanual, mientras que el resto de los gastos de administración alcanzó los 6.002 millones, un 1% más. No obstante, la entidad ha precisado que los costes totales cayeron un 1% sin el impacto de TSB ni Webster (-2% en euros constantes), gracias a las "continuas mejoras de eficiencia derivadas del nuevo programa 'ONE Transformation'". Además, el impacto de las amortizaciones fue de 2.454 millones (+1,3%), al tiempo que las provisiones se dispararon un 41,7%, hasta los 2.422 millones, y el deterioro de valor de activos financieros se ubicó en los 10.047 millones, un 7,2% más que en los primeros nueve meses de 2025.
A 30 de septiembre de 2026, el banco contabilizaba activos en su balance valorados en 2,102 billones de euros, lo que supone un alza del 14,2% frente a un año antes. De esa cifra, los préstamos y anticipos a la clientela subieron un 17%, hasta situarse en 1,137 billones de euros. Del total de crédito, Banco Santander registró un total de préstamos de dudosos recobro por valor de 39.084 millones, un 17,3% más que un año antes, en parte por el comportamiento de algunas carteras, principalmente en CIB y en Openbank. Sin embargo, la tasa de mora se redujo en un puntos básico frente a un año antes, hasta el 2,9%. Por otro lado, el pasivo se elevó en un 14,6%, hasta 1,983 billones de euros, con los depósitos de clientes situados en 1,145 billones de euros, un 19,4% más.
Además de los depósitos, fuera de balance el banco mantenía 288.442 millones de euros de clientes en fondos de inversión, un 15,7% más, mientras que el patrimonio colocado en fondos de pensiones era de 16.466 millones, un 3,4% más. Santander también administraba patrimonio por valor de 56.403 millones, un 18,1% más.
Santander ha incorporado 17 millones de nuevos clientes en los últimos doce meses, hasta alcanzar los 189 millones, gracias a la actividad comercial en todos los negocios y a la incorporación de ocho millones de clientes de TSB, el banco británico adquirido al Sabadell, y a la compra del estadounidense Webster, cuyas adquisiciones se completaron el 30 de abril y el 20 de agosto, respectivamente.
El Consejo de Ministros se ha visto obligado a autorizar una transferencia de crédito de 2.090 millones de euros al Ministerio de Seguridad Social para poder hacer frente al pago de las nóminas de las pensiones de naturaleza no contributiva. Según ha justificado Hacienda, esta transferencia tiene como objetivo aumentar la dotación de crédito para el ejercicio 2026 y "hacer frente a las aportaciones del Estado al presupuesto de la Seguridad Social, de acuerdo con la primera recomendación del Pacto de Toledo de 2020, relativa a la separación y clarificación de las fuentes de financiación".
Esta recomendación establece que las prestaciones contributivas deben financiarse básicamente mediante las cotizaciones sociales, mientras que las prestaciones no contributivas y universales deben sufragarse exclusivamente con cargo a los Presupuestos Generales del Estado.
El ministerio que dirige Arcadi España considera que se trata de necesidades "ineludibles e inaplazables" para dar cumplimiento al compromiso del Estado "de asumir de forma progresiva la financiación de los gastos de naturaleza no contributiva". La operación se ampara en el artículo 12.4 de la Ley de Presupuestos Generales del Estado para 2023, prorrogados para 2026, y en la disposición adicional trigésima segunda de la Ley General de la Seguridad Social.
La necesidad de financiación para este ejercicio en la pensiones no contributivas se ha cuantificado en los 2.090 millones de euros. En cuanto a las contributivas, la Seguridad Social destinó en el presente mes de octubre la cifra récord de 14.539,9 millones de euros, un 6,3% más que en igual mes de 2025. Esta nómina incluye la revalorización de las pensiones aprobada por el Gobierno para 2026. Con carácter general, la subida alcanza el 2,7%, en línea con el IPC medio entre diciembre de 2024 y noviembre de 2025.
En su caso, el Consejo de Ministros del pasado martes 20 de octubre aprobó un préstamo de 10.003,8 millones de euros. Su marco jurídico es la disposición adicional tercera de la Ley 31/202 de Presupuestos Generales del Estado para 2023 que sigue prorrogada. Dicha normativa permite al Estado prestar cada año a la Tesorería General de la Seguridad Social ese tope. Se trata de un préstamo entre Administraciones públicas donde el Estado presenta liquidez a la Tesorería General de la Seguridad Social para que pueda cubrir sus gastos cuando las cotizaciones y otros ingresos no bastan para financiar todas las prestaciones reconocidas.
La temporalidad en las administraciones públicas vuelve a repuntar hasta un 27,3% (más del doble que en el sector privado), "constatando el incumplimiento de la Ley de Estabilidad y la precariedad del empleo en este sector". La Central Sindical Independiente y de Funcionarios (CSIF) ha vuelto a denunciar la precariedad del empleo en el sector público, ya que los últimos datos de la Encuesta de Población Activa (EPA) muestran como el número de trabajadores temporales en las Administraciones supera de nuevo el millón (1.020.400), 23.200 más que en el trimestre anterior y 65.800 más que en el mismo periodo de 2025.
Ante esta situación, CSIF insiste en que se deben establecer “sanciones ejemplares, claras, concretas y aplicables” para los responsables de las administraciones que sigan abusando de la contratación temporal. También reclama que este tipo de sanciones vayan "más allá de la mera responsabilidad administrativa y recaigan sobre los máximos responsables de aquellas administraciones que incumplan la ley".
De hecho, en la reunión de seguimiento de la temporalidad celebrada la semana pasada, el Ministerio de Función Pública comunicó que está trabajando, en colaboración con las comunidades autónomas, en una reforma legislativa del artículo 10 del Estatuto Básico del Empleado Público para definir en esta norma el abuso de la temporalidad, pero no se ha traslado ninguna conclusión aunque, como reclama CSIF, sí que se prevé establecer sanciones como el cese de los gestores de las Administraciones que sigan con los incumplimientos legales.
El Gobierno reconoce que la temporalidad continúa estancada de media en el 27%, pero en sectores como la Educación o la Sanidad supera incluso el 40%. Por ello CSIF exige establecer sanciones ejemplares como las que actualmente estudia Función Pública; eliminar la tasa de reposición, tal y como establece el Acuerdo Marco, reducir los pazos de los procesos selectivos para que no superen el año, reforzar los mecanismos de control y medidas reparadoras para las personas afectadas.
Los autónomos acentúan la crisis de emprendimiento del colectivo tras acumular una pérdida de más de 104.700 afiliados al RETA, lo que supone un descenso del 3,2%, recogida en la Encuesta de Población Activa (EPA) en términos interanuales, que confirman "la dura situación de los autónomos". Solo en el tercer trimestre, el número de trabajadores por cuenta propia descendió en 15.500 personas, una caída trimestral de medio punto.
Por ello, desde ATA reclaman menos trabas burocráticas, menos impuestos y cotizaciones y una mayor protección social. "Los autónomos lo que necesitan son menos trabas y burocracia, menos impuestos, menos cotizaciones y más protección social".
La asociación también ha alertado de la evolución de los autónomos empleadores, que han aumentado en 17.500 personas en comparación con el segundo trimestre, pero han disminuido en 12.300 respecto al mismo periodo del año anterior, un 1,28% menos. Para la asociación, la pérdida de autónomos con empleados a su cargo es especialmente preocupante, ya que estos autónomos "son clave para la creación de puestos de trabajo". Todo ello en un contexto en el que, pese a que la ocupación en España creció en 73.600 personas durante el tercer trimestre, el desempleo aumentó en 95.900, provocando que la tasa de paro supere el 10%.
Por su parte, los empresarios sin asalariados han perdido 43.000 efectivos en el trimestre y cerca de 107.300 en el último año, según los datos recogidos por la organización. Dentro de los trabajadores por cuenta propia, la única nota positiva se dio en las ayudas familiares, que sumaron 8.900 personas en el trimestre.
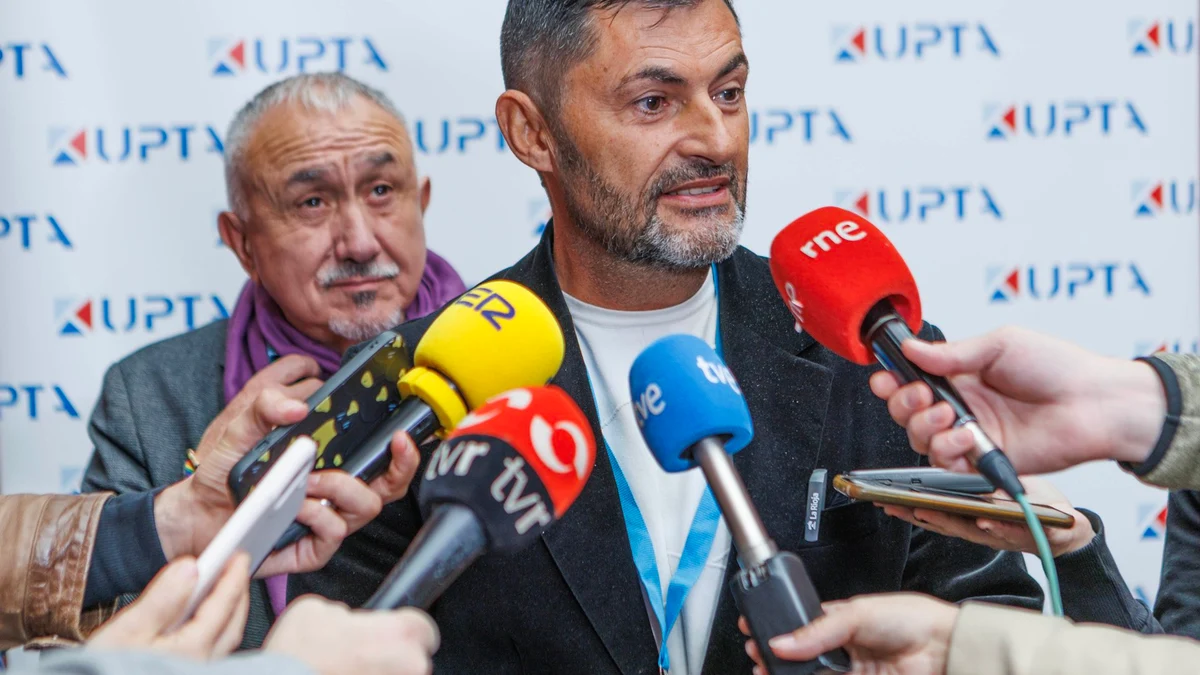
Eduardo Abad ha sido reelegido como presidente de la organización de autónomos UPTA -que cuenta con unos 400.000 afiliados- por otros cuatro años más durante el VI Congreso Nacional de la entidad, que se ha celebrado en Logroño. Abad lleva al frente de UPTA más de diez años, primero como secretario general y después como presidente, tras el cambio de denominación que llevó a cabo la organización de la máxima responsabilidad ejecutiva. Durante su intervención en el Congreso, Abad ha abogado por igualar los derechos de los trabajadores autónomos con los de los trabajadores por cuenta ajena, "porque somos autónomos, no empresarios. Es un compromiso y una responsabilidad volver a dirigir esta organización durante este próximo mandato".
Acompañado del secretario general de UGT, Pepe Álvarez, Abad ha resaltado que UPTA cuenta desde hoy con una nueva junta directiva y una nueva dirección de la organización que tratará de continuar defendiendo a los autónomos. "Esta organización está al servicio de las mujeres y de los hombres que trabajan a diario levantando la persiana de su negocio, que padecen como nadie la brutalidad de aquellos que les arrebatan nuestros recursos económicos para forrarse únicamente. Nos sentimos responsables del camino que tenemos por delante, que será un camino muy duro y que será un camino que tendremos que seguir peleando cada avance social, cada decisión fiscal, cada decisión en el ámbito de protección que sin duda alguna vamos a estar y vamos a continuar desarrollando".
Abad, quien ocupa este cargo desde 2017, ha sido reelegido con el 87% de los votos de los delegados que han asistido en Logroño al congreso de UPTA. En su intervención tras la reelección ha afirmado que en este nuevo mandato quiere mantener la línea de trabajo para defender a los autónomos. Cree que la búsqueda de la igualdad de derechos entre los autónomos y los trabajadores por cuenta ajena "va a ser un camino muy duro", en el que "habrá que pelear cada avance social, cada decisión fiscal y cada medida en el ámbito de la protección". Por ello, ha reclamado la reducción de la "brecha fiscal" entre autónomos y las empresas que pagan impuesto de Sociedades y "el reto es llegar a la igualdad". "Tenemos que pagar alquileres de nuestros negocios, tenemos que pagar alquileres de vivienda, tenemos que estar sometidos a una situación muy parecida a la que tienen los trabajadores o igual a la que tienen los trabajadores por cuenta ajena, por lo que queremos igualar los derechos, somos autónomos, no empresarios".
En su opinión, las medidas que afectarán a los autónomos en los próximos años vendrán marcadas por los resultados de las elecciones generales del 29 de noviembre. Para Abad, no puede haber dudas sobre el sistema de protección social, por lo que quien lo ponga en cuestión, advertido, "tendrá a UPTA, enfrente". Ante ello, ha afirmado que "vamos a defender con uñas y dientes, la protección social, y sobre todo el sistema de pensiones, el bienestar".
El recién reelegido presidente de la organización de autónomos ha manifestado que los retos del colectivo pasan precisamente por mejorar la protección social, bajar la fiscalidad, así como "llegar a la igualdad, avanzar en un nuevo modelo de trabajo por cuenta propia, cambiante, en el que cientos de miles de extranjeros vienen a España para contribuir, para hacer que la economía crezca, para hacer que no se pierdan actividades, sobre todo en los ámbitos más necesitados, que son los ámbitos rurales". También "una adaptación también a las nuevas tecnologías, a la irrupción de la inteligencia artificial y en saber gestionar esos nuevos retos que se llaman la inteligencia artificial". Otros objetivos que se marca son "avanzar en un nuevo modelo de trabajo por cuenta propia" y hacer un gran esfuerzo para que no se pierdan autónomos en el mundo rural.
Las condiciones generales de los nuevos créditos se endurecieron en el tercer trimestre tanto en empresas como en los de hogares en las tres modalidades -consumo, vivienda y empresas- a consecuencia del aumento de los tipos de interés, que provocó que los bancos trasladaran el incremento de sus costes de financiación, "sin que ello afectara a los márgenes ni a los ordinarios ni a los de los préstamos de mayor riesgo". Así lo constata el Banco de España en su última Encuesta de Préstamos Bancarios, que muestran que los criterios de concesión se mantuvieron estables con tendencia al alza en la financiación a empresas y en los préstamos a hogares para la adquisición de vivienda, pero se endurecieron para los destinados al consumo y otros fines.
La evolución fue más favorable de lo que las entidades esperaban hace tres meses en los préstamos a hogares para la adquisición de vivienda, mientras que el porcentaje de entidades en las que habrían crecido las solicitudes rechazadas aumentó ligeramente en los créditos para consumo, mientras que apenas varió en las otras dos modalidades. En concreto, la demanda de crédito disminuyó en los tres segmentos durante el tercer trimestre de 2026. La caída fue moderada en la financiación a empresas y en los préstamos a hogares para consumo, mientras que en los destinados a familias para la adquisición de vivienda el descenso fue más intenso. En la financiación a empresas, la disminución afectó solo a a las pymes, ya que la demanda de las grandes empresas registró un ligero aumento, en tanto que por plazos, la caída se concentró en los préstamos a largo plazo.
Según los bancos encuestados, el nivel más elevado de los tipos de interés sería el principal factor que habría motivado el descenso de la demanda de préstamos en los tres segmentos. Además, en el caso del crédito para adquisición de vivienda, también se habría destacado que las peores perspectivas de este mercado serían un factor relevante para explicar la disminución de solicitudes. Asimismo, empeoraron las condiciones generales de acceso a los mercados de financiación. El deterioro afectó tanto a la financiación minorista como a casi todos los mercados mayoristas, en los que los bancos obtienen fondos de otros inversores e instituciones. Como excepción, las condiciones se mantuvieron estables en el mercado de valores de renta fija a corto plazo y en el de titulización de crédito para adquisición de vivienda.
Para el último trimestre del año, las entidades financieras encuestadas prevén endurecer moderadamente los criterios para conceder préstamos a los hogares, mientras que en la financiación concedida a empresas se mantendría sin variaciones. Respecto a la demanda, las entidades anticipan nuevas caídas en los tres segmentos. Las entidades prevén también que las condiciones de acceso seguirán empeorando, tanto en los mercados minoristas como en todos los mayoristas.
Finalmente, los bancos declararon que la evolución de los indicadores de calidad crediticia habría propiciado un ligero endurecimiento de los criterios de concesión del crédito a hogares para consumo debido a un aumento de los riesgos percibidos.
El gasto en pensiones marca un nuevo máximo de 14.540 millones de euros tras dispararse un 6,3% en octubre la nómina ordinaria mensual de las pensiones contributivas, un 6,3% más que en igual mes de 2025. Casi tres cuartas partes de la nómina de pensiones contributivas de octubre correspondieron a pensiones de jubilación, con un importe global de 10.692 millones de euros, un 6,9% más que en octubre de 2025, para un total de 9,5 millones de personas, casi un 1,6% más. En concreto, a parte de las pensiones de jubilación, la nómina de las pensiones también abonó las de viudedad (2.289,8 millones), incapacidad permanente (1.333,8 millones), orfandad (184,6 millones) y en favor de familiares (38,8 millones).
Según los datos facilitados este martes por el Ministerio de Seguridad Social, la pensión media del sistema de la Seguridad Social se situó en 1.376 euros, un 4,6% más -esta media incluye la cuantía de las distintas clases de pensión (jubilación, incapacidad permanente, viudedad, orfandad y en favor de familiares-, con la pensión media de viudedad en 976,7 euros y la de jubilación -que reciben dos tercios de los pensionistas-, en 1.577 euros, un 4,5% más.
También hay grandes diferencias entre las diferentes pensiones de jubilación, ya que mientras la media del régimen general se situó en 1.736 euros, en línea con la de los trabajadores del mar (1.742 euros), esta fue muy superior para los de la minería del carbón (3.006 euros) y muy inferior para los autónomos (1.063,5 euros). Las pensiones medias para los nuevos jubilados -dados de alta en septiembre, últimos datos disponibles- se situaron en 1.758 euros, mientras que la pensión máxima de jubilación supera ya los 3.360 euros , lo que equivale a más de 47.000 euros brutos al año.
La nómina mensual de pensiones de Clases Pasivas ascendió 1.698,2 millones de euros en el mes de agosto (último dato disponible). Esta cifra supone un aumento de 93,01 millones de euros respecto a la del año anterior, un 5,8% más. El número de pensiones en vigor fue de 728.062, que son 14.591 pensiones más que en el mismo mes del año anterior (2% de variación anual). Este tipo de pensión lo reciben 708.267 pensionistas.
El Ministerio informa de que entre enero y septiembre se han registrado 282.221 nuevas altas de pensión de jubilación, un 11,5% de ellas demoradas de manera voluntaria, 6,7 puntos más que en 2019, lo que ha permitido elevar la edad media de acceso a la jubilación hasta los 65,4 años, un año más que en 2019 (64,4 años). De hecho, en este periodo, el 68,9% de los jubilados accedieron a su condición con la edad ordinaria de jubilación. Solo en octubre, 81.082 pensiones se abonaron a personas que continúan trabajando, con una cuantía media de 1.053,7 euros al mes, y más de 1,7 millones de pensiones contaron con el complemento para la reducción de la brecha de género, con un importe medio de 76,7 euros.
Más de 1,7 millones de pensiones cuentan con el complemento para la reducción de la brecha de género, en concreto 1.736.331, de las que un 69,1% de sus titulares son mujeres (1.200.657). El importe medio mensual de este complemento de la pensión es de 76,7 euros. Del total de pensiones complementadas, el 23,6% corresponde a pensionistas con un hijo (409.534); el 51%, a beneficiarios con dos hijos (885.787); el 17,4%, lo perciben con tres hijos (302.895) y, con cuatro o más hijos, el 8% (138.113). Este complemento, vigente desde febrero de 2021, consiste en una cuantía fija de 36,6 euros al mes por hijo, tras la revalorización aplicada en 2026.
Según los datos ministeriales, la media de tiempo de resolución de los expedientes en septiembre (último dato disponible) fue de 9,63 días en el caso de la pensión de jubilación y de 9,78 días en el caso de las pensiones de viudedad.
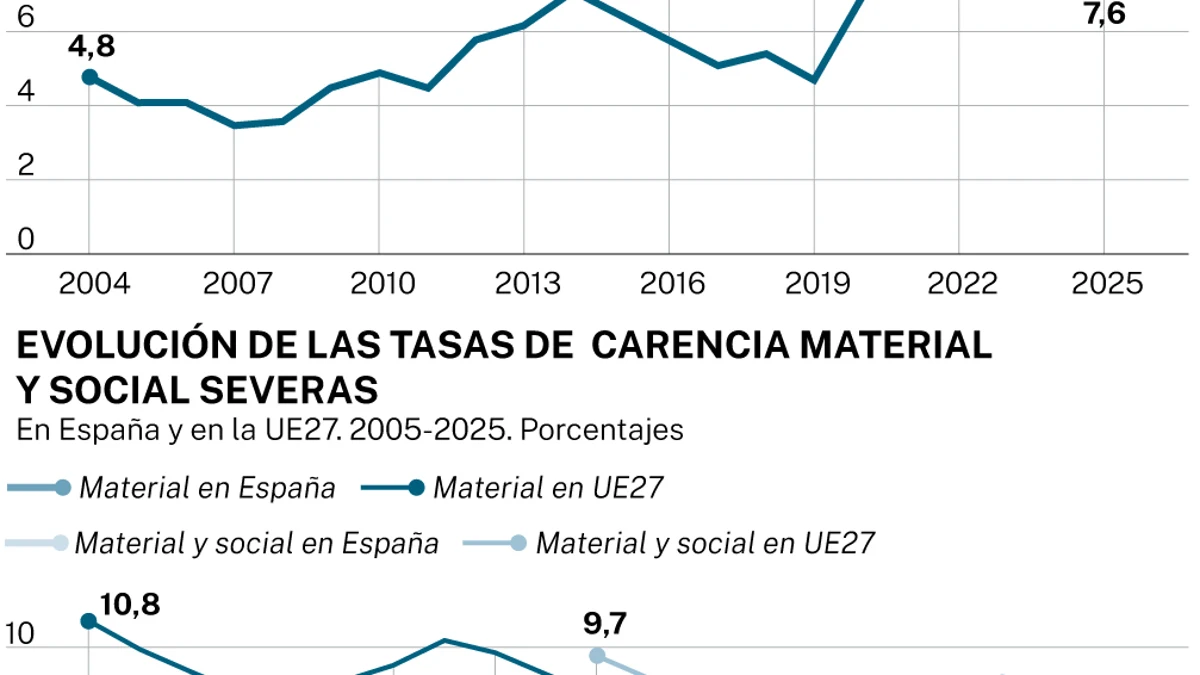
«El crecimiento económico y del empleo en los últimos años apenas han reducido el peso relativo de la población con mayores carencias en España», disparando las dificultades económicas de los más vulnerables y empeorando la situación de los hogares, sobre todo con menores de 16 años a cargo. Así lo señala el servicio de estudios de las cajas de ahorro, en su último estudio sobre privación material y social severa, que constata que la expansión de la economía no se ha traducido en una mejora de las condiciones de vida y en una reducción de la pobreza. La tasa de carencia material y social severa ha pasado del 3,5% con la que cerró el año 2015 al 8,1% de 2025. Un indicador especialmente preocupante en los hogares con niños, cuya tasa se situó por encima de la media: en el 8,5% la de carencia material –frente a una media del 7,6% comunitaria– y del 10,7% de carencia material y social –frente al 8,1% medio–. El segmento plenamente adulto y laboralmente activo de la población –delimitado por las edades de 30 y 64 años– presenta una carencia material severa del 8% y una carencia material y social del 8,8%.
Unas cifras que dejan en mal lugar a los últimos gobiernos, que no han logrado reducir esta tasa de pobreza pese al ciclo económico favorable de los últimos ocho años, lo que provoca «la desvinculación del ciclo económico de la situación de las familias más vulnerables y de un factor tan relevante como la inflación». Por tanto, los analistas de la Dirección de Estudios Sociales de Funcas reclaman la «mejora de las políticas dirigidas a la infancia y a los hogares con hijos –con transferencias por hijo, apoyo a la vivienda, comedor y material escolar, educación infantil asequible y reducción de la pobreza laboral–, así como el avance en protección de los jóvenes y adultos en edad activa mediante un empleo más estable, unos salarios suficientes y una mejora del acceso a la vivienda».
Todo ello requeriría «regulaciones más flexibles y con menos consecuencias no deseables en los mercados de trabajo y vivienda, pero también más ingresos públicos para transferencias monetarias», que podrían proceder de ganancias de productividad, «no fáciles de obtener», y de otras partidas, incluyendo las que benefician a los mayores. «No vale el argumento simplista sobre la oposición de intereses generacionales, ni tampoco la negación de que integrarlos en una estrategia de crecimiento y de mejora de la equidad intergeneracional no es tarea sencilla», señala el artículo.
El análisis comparativo apunta a que la posición relativa de España entre los países de la UE de los 27 ha empeorado sustancialmente, ya que es «uno de los pocos países en los que la carencia material y social severa ha crecido en la última década». Mientras que en países con tasas iniciales altas –en su mayoría de Europa del este– se han rebajado las vulnerabilidades, los aumentos se han observado en aquellos con tasas iniciales bajas –como Alemania, Austria, Francia, Luxemburgo– y, especialmente, los tres nórdicos y, por supuesto, en España.
En nuestro caso, a pesar de no tener una tasa inicial baja, la situación de vulnerabilidad social ha aumentado significativamente. Así, en el año 2015, España ocupaba un lugar intermedio en este ranking, el decimoquinto de los 27 países de la UE, y con una cifra general del 7,4%, inferior a la media europea (9,7%). Sin embargo, mientras la mayoría de países han evolucionado de forma positiva –pese a tener unas tasas más altas que la española–, nuestro país subió en 2025 al quinto lugar entre los Estados con las tasas más altas de carencia, con un 8,1%, superior a la media de la UE del 6,3%, que se ha rebajado 3,4 puntos.
El patrón español de carencias es el habitual en la Unión Europea, aunque con más privación entre los menores que entre los mayores, ya que en la última década ha dejado de destacar por la desventaja relativa de los menores, que se ha aproximado a la media europea, y sigue haciéndolo por una posición comparativamente favorable de sus mayores, cuya tasa de privación continúa entre las más bajas de la UE27 en relación con la del conjunto de la población.
Pero en la media del periodo 2015-2025, los niveles de carencia fueron superiores tanto en su versión material (1,5 puntos más que la media) y, especialmente, en su versión material y social (tres puntos más). El segmento adulto y laboralmente activo de la población ha presetado tasas muy similares a la media en ambos indicadores. Solo en 2025, su tasa de privación material severa fue del 8% y la de privación material y social, del 8,8%.
Según los expertos de Funcas, el tramo de edad que marca el tipo de evolución de ambos indicadores es el de la población de 65 años o más. En el periodo 2015-2025 su carencia material severa se situó, por término medio, 3,3 puntos por debajo de la general gracias al «efecto de las revalorizaciones de las pensiones y del claro crecimiento de las nuevas pensiones de jubilación por encima de la inflación, que fue netamente positivo en la renta de los hogares de los mayores, al menos en comparación con el resto de hogares».
Funcas ha ampliado en su análisis las dimensiones de privación de estos indicadores de pobreza, que incluye las limitaciones económicas para reunirse con familiares o amigos, realizar actividades de ocio, disponer de una pequeña cantidad de dinero para gastos propios o reemplazar ropa y calzado, afrontar gastos imprevistos o retrasos en el pago de la hipoteca. La nueva medida ha recogido, por tanto, un abanico más amplio de dificultades cotidianas, que han disparado la tasa de carencias en 4,7 puntos en 10 años.
Aprobar una dura oposición y estar 19 meses sin destino ni ocupación y cobrando un sueldo por debajo del salario mínimo, con un coste para las arcas públicas que supera ya los 600.000 euros. Esta es la situación de la "promoción fantasma" de 45 inspectores de Trabajo de nuevo ingreso de la promoción de turno libre, que llevan desde que aprobaron sus exámenes el 6 de marzo de 2025 sumidos en la incertidumbre y pendientes de una adjudicación de destinos que no llega. Los afectados, que completaron su formación en la Escuela de Inspección el pasado mes de diciembre, continúan sin plaza adjudicada y sin posibilidad de ejercer las funciones para las que fueron seleccionados y formados.
Según denuncian estos inspectores, la situación podría prolongarse todavía durante varios meses más debido a la necesidad de resolver previamente distintos procedimientos administrativos relacionados con concursos de traslados internos, llegándose a barajar "informalmente" escenarios que retrasarían la incorporación efectiva hasta marzo de 2027, ya que entre medias se tienen que celebrar unas elecciones Generales. "Nos encontramos en una situación difícil de explicar a cualquier ciudadano. Hemos superado una oposición extremadamente exigente, hemos completado nuestra formación y seguimos percibiendo retribuciones públicas sin poder
desempeñar ni un solo día las funciones para las que hemos sido seleccionados, mientras seguimos percibiendo retribuciones con cargo al erario público", han explicado los propios funcionarios en suspenso, dependientes del Ministerio de Trabajo que dirige Yolanda Díaz, que vuelve a tener un contencioso laboral dentro de la Inspección de Trabajo, que supuestamente debe prevenirlos y solucionarlos, aunque las competencias del empleo público corresponden al Ministerio de Función Pública, que es el encargado de la autorización de los concursos relativos al personal de la Administración General del Estado (AGE).
Una situación que tiene un importante impacto económico para las arcas públicas. Estos 45 inspectores perciben actualmente la retribución correspondiente a los funcionarios en prácticas, el sueldo base, en torno a 1.100 euros, por debajo incluso del SMI. Esto supone un coste superior a los 50.000 euros al mes para la Administración, situación que se produce desde septiembre de 2025, con un coste total de más de 600.000 euros y que, de mantenerse los actuales retrasos hasta 2027, el desembolso acumulado superaría el millón de euros en retribuciones públicas destinadas a personal ya seleccionado y formado que continúa sin prestar servicio efectivo debido a retrasos y disfunciones administrativas en el proceso de incorporación.
A diferencia de promociones anteriores, esta "promoción fantasma" tampoco ha contado con un verdadero periodo práctico tutelado de incorporación progresiva al puesto, impidiendo que los nuevos inspectores desarrollen una fase de prácticas en destino bajo la supervisión de profesionales de mayor experiencia, que facilita una transición gradual entre la formación y el ejercicio autónomo de funciones de elevada complejidad técnica. La actual situación no solo elimina en la práctica ese modelo de aprendizaje tutelado, sino que agrava la desconexión entre la formación recibida y el desempeño efectivo de las funciones inspectoras.
Los afectados consideran que esta demora "perjudica simultáneamente a tres actores distintos: a los propios funcionarios de nuevo ingreso, que ven paralizado el inicio de su carrera profesional; a la Administración, que mantiene recursos humanos plenamente capacitados sin prestar servicio efectivo; y a los ciudadanos, que dejan de beneficiarse de efectivos que podrían estar ya desarrollando labores de inspección y control en un contexto de necesidades estructurales de personal y elevadas cargas de trabajo", inciden los inspectores. Hay que recordar que la Inspección de Trabajo ejerce una labor de tutela del cumplimiento de la normativa laboral, algo que ni siquiera se cumple con esta promoción. "La ausencia de efectivos plenamente válidos perjudica al ciudadano de a pie que puede llegar a ver deteriorada dicha labor de vigilancia del cumplimiento de la normativa laboral".
Tras mantener una reunión con responsables de la Inspección de Trabajo "sin obtener un calendario concreto de incorporación ni compromisos temporales claros", y limitándose el organismo a contestar a través de una escueta nota informativa que notifica que "el procedimiento continúa su tramitación con normalidad", la realidad es que una dilatación en la incorporación efectiva a los puestos de trabajo en el Cuerpo de Inspectores solo ha ocurrido en 2020 debido a la pandemia. Por eso resulta más incomprensible que aún no se haya dado un explicación oficial que justifique un retraso de esta magnitud.
Fuentes del Ministerio de Trabajo se han limitado a asegurar que estas "plazas de nuevo ingreso se podrán cubrir en breve, pero dependen del cierre anterior del concurso de traslados. Es el procedimiento habitual, altamente garantista con las carreras y traslados de las y los funcionarios, y que lleva unos plazos concretos que no determina el Organismo Estatal Inspección de Trabajo y Seguridad Social". Asimismo, trasladan la responsabilidad final en el Ministerio de Función Punción, que es "al que compete esta cuestión", algo que este Ministerio ha declinado explicar porque "no es un tema nuestro".
Quién sí ha aclarado la situación ha sido el sindicato Sindicato de Inspectores de Trabajo y Seguridad Social (SITSS), que ha arremetido contra la burocracia que ha dilatado el proceso. "Tras aprobarse la relación de puestos de trabajo (RPT) se crearon puestos de jefatura de unidad y de equipo que se incrementaron por concurso, y hasta que no se resolvió no pudo salir iniciarse el concurso de los nuevos inspectores de trabajo de nivel 27 y 26, porque tenía que otorgarse con las plazas que habían quedado vacantes. ¿Cuál fue el problema? Que tenía que haber salido por el mes de mayo, pero eso se demoró hasta mediados de julio. Por tanto, hasta que no se resuelva ese concurso y se publique en el BOE no se pueden ofrecer las plazas vacantes a los inspectores de nuevo ingreso. Hay listas provisionales de destinos, pero estamos esperando a la definitiva y que salgan en el BOE". Pura burocracia que sigue limitando la capacidad de la Inspección de Trabajo.
Por ello, los inspectores que siguen esperando su plaza de destino reclaman transparencia sobre los plazos previstos, medidas organizativas para acelerar los procedimientos pendientes y soluciones que permitan una incorporación efectiva en el menor tiempo posible. "No pedimos privilegios ni tratamientos excepcionales. Pedimos simplemente poder trabajar en aquello para lo que hemos sido seleccionados, formados y por lo que la propia Administración ya está destinando recursos públicos".
Dada la gravedad de la situación, estos funcionarios hacen un llamamiento a todos los actores institucionales implicados y con capacidad para contribuir a su resolución. "En primer lugar, al Organismo Estatal Inspección de Trabajo y Seguridad Social, como organismo al que pertenecemos y responsable de nuestra futura incorporación; pero también al Ministerio de Trabajo y Economía Social, del que nuestro organismo depende orgánicamente; y al Ministerio de Función Pública, en cuanto encargado de la autorización de los concursos relativos al personal de la Administración General del Estado. Creemos que ha llegado el momento de que todas las administraciones implicadas trabajen de forma coordinada para poner fin a una situación que resulta difícilmente justificable tras casi desde la superación de la
oposición". Nada tan fácil y tan complicado a la vez.

 Login