
❌

Reading view

La jueza Tardón exige al Gobierno desclasificar los informes del CNI sobre Ceuta en 15 días
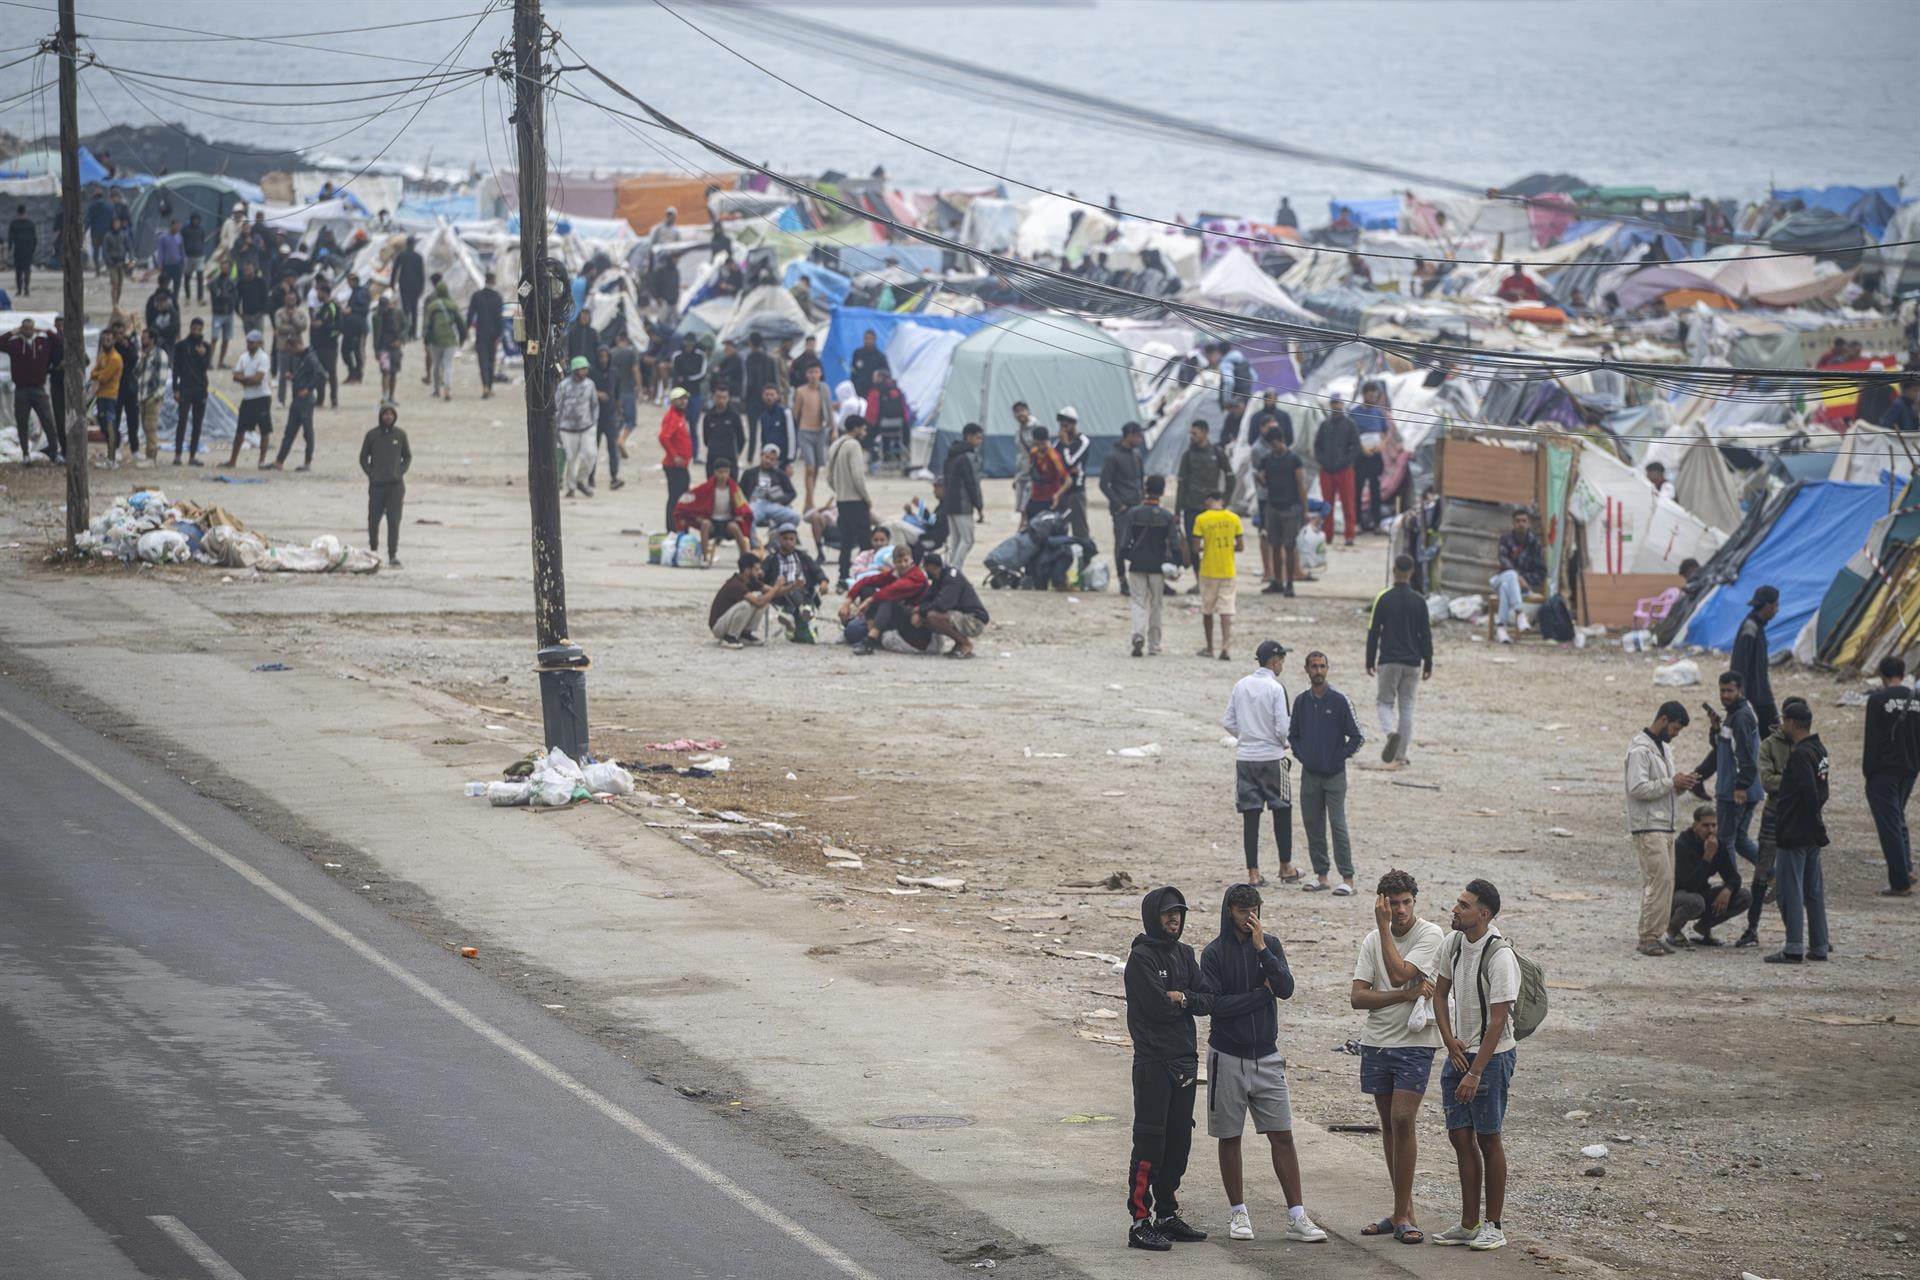
La jueza de la Audiencia Nacional, María Tardón, ha reclamado este martes al Consejo de Ministros la desclasificación de la totalidad de los informes del Centro Nacional de Inteligencia (CNI) vinculados a la entrada masiva de migrantes registrada en Ceuta los días 30 y 31 de julio. La magistrada ha fijado un plazo máximo de 15 días naturales para que el Ejecutivo cumpla con la medida.

En el auto al que ha tenido acceso Infobae, Tardón solicita que se hagan públicas “todas las notas e informes realizados por el CNI y difundidos a autoridades a partir del 30 de julio de 2026 relativos a las investigaciones sobre los hechos” ocurridos esos días. La petición incluye de manera específica la documentación relacionada con “la actuación de las autoridades de Marruecos hasta el día de la fecha”.

Además, la jueza ha reclamado el listado concreto de autoridades que recibieron las notas ya desclasificadas correspondientes al 27 y al 30 de julio, identificadas con las referencias C/10266/27-07-2026 y C/10481/30-07-2026. La solicitud incluye cualquier otra comunicación remitida con posterioridad a esa fecha, indicando también la hora exacta de envío y certificación de su recepción efectiva por parte de los destinatarios.

Según el auto, esta documentación permitirá establecer qué autoridades conocían, y desde qué momento, la convocatoria de la entrada masiva prevista para el 30 de julio, además de determinar qué decisiones se adoptaron o se omitieron a partir de esa información.

Desclasificación “con carácter urgente”

La resolución establece que la desclasificación debe producirse “con carácter urgente y, en todo caso, en el plazo de quince días naturales” desde que el Consejo de Ministros reciba la solicitud. Todo el material desclasificado se incorporará a la pieza separada que permanece bajo secreto de sumario dentro de la causa.

Tardón sostiene que la información reclamada “es relevante para la investigación y no afecta a la seguridad del Estado”, ya que esta se vio comprometida precisamente durante los hechos que se investigan, y que determinar la autoría de ese ataque a la seguridad nacional constituye el objeto central de la causa. La magistrada añade que la eventual clasificación de la documentación “no constituye un obstáculo jurídico absoluto” que impida al órgano judicial promover su desclasificación cuando resulte necesaria para el esclarecimiento de hechos presuntamente delictivos.

Antecedentes de una desclasificación parcial

El pasado 8 de septiembre, el Consejo de Ministros ya acordó una desclasificación parcial de la documentación del CNI y del Centro de Inteligencia de las Fuerzas Armadas (CIFAS), que incluyó tres escritos del servicio de inteligencia, un informe del CIFAS y comunicaciones mantenidas con la Delegación del Gobierno en Ceuta y con la Guardia Civil.

El propio Ejecutivo reconoció entonces que no toda la documentación podía hacerse pública, debido a que parte de ella afecta a información especialmente protegida o incorpora elementos procedentes de servicios de inteligencia extranjeros.

La jueza ha reclamado también a otros organismos documentación relacionada con la crisis, entre ellos al Estado Mayor de la Defensa, al Ejército de Tierra y a la Guardia Civil.
  •  

La jubilación no siempre implica dejar de trabajar: la Seguridad Social contempla cuatro modalidades de retiro para compatibilizar empleo y pensión

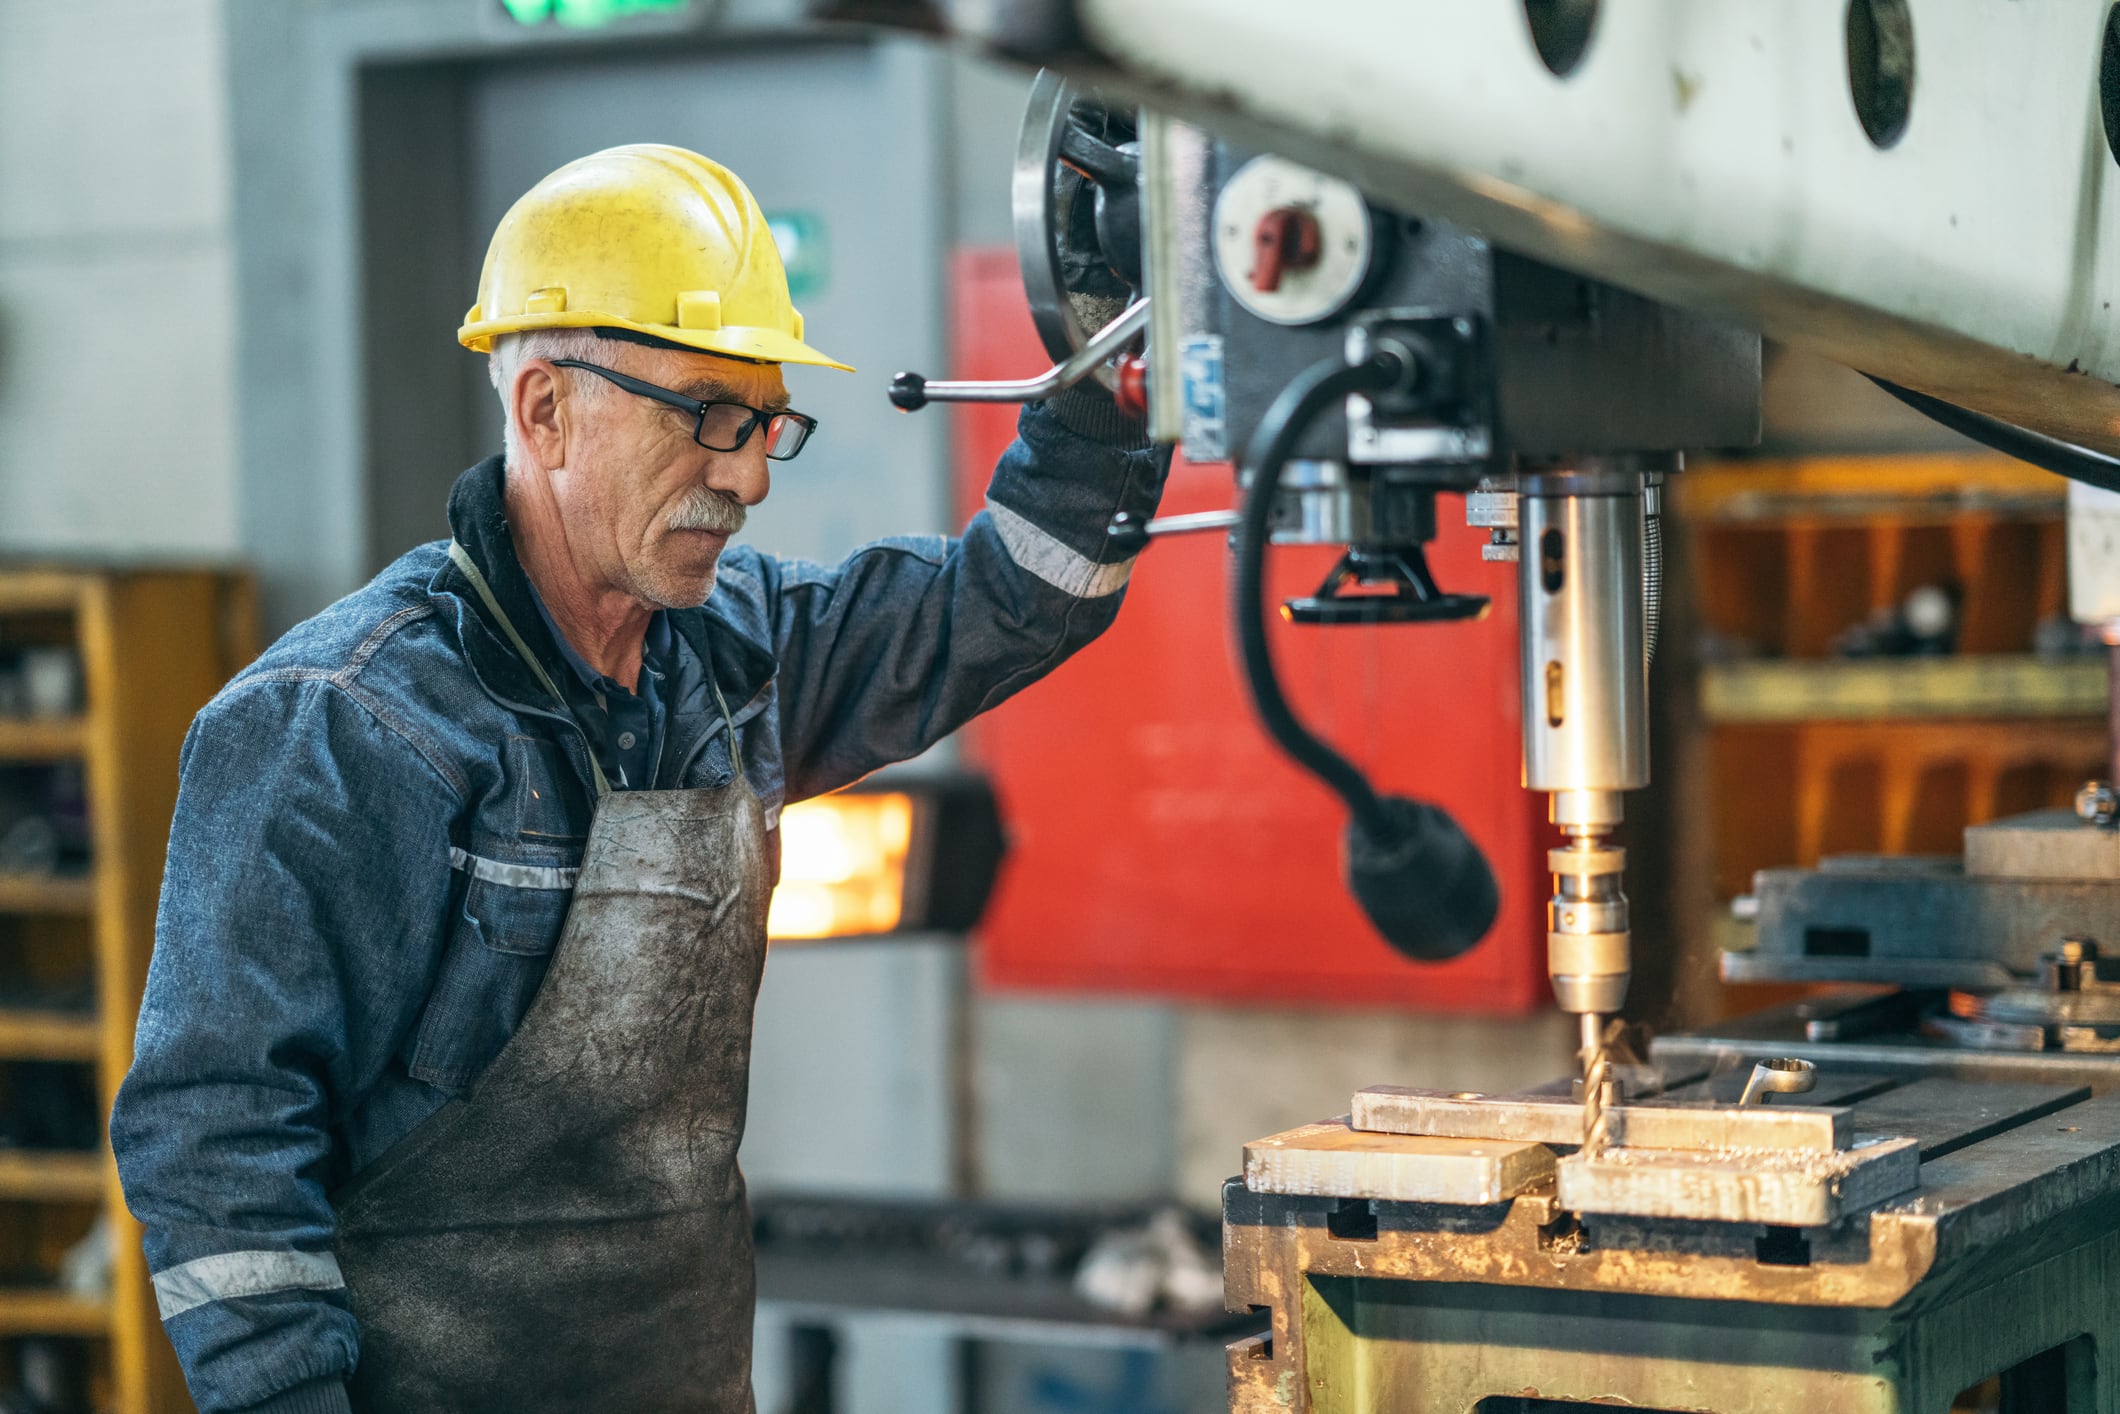
Un hombre que disfruta de la jubilación parcial durante una jornada de trabajo. (Getty)

Muchos españoles de la generación del baby boom están a punto de jubilarse o ya disfrutan de su retiro. Pero, aunque esta sea una etapa de descanso tras una vida laboral, ahora compatibilizar un sueldo con una pensión ya no es algo excepcional. Así, para quien lo desee, la Seguridad Social ofrece varias fórmulas legales para volver a trabajar sin renunciar por completo a la pensión.

La elección entre una modalidad u otra depende de la situación personal de cada trabajador. Habrá quien quiera reducir su jornada de forma progresiva, otros que prefieran seguir a tiempo completo y retrasar el cobro de la pensión, o quienes decidan reincorporarse al mercado laboral después de ya haberse jubilado.

De hecho, el sistema contempla cuatro fórmulas con reglas distintas: jubilación activa, jubilación parcial, jubilación flexible y jubilación demorada. Las tres primeras permiten cobrar simultáneamente un salario y parte de la pensión, aunque la última de estas exige esperar para acceder a la prestación, aunque a cambio reconoce incentivos económicos que incrementan su cuantía final. Y todas comparten el propósito de facilitar una salida progresiva y voluntaria del mercado laboral, en lugar de un corte abrupto entre la vida activa y el retiro.

La jubilación activa recompensa a quienes retrasan su salida del trabajo

La primera modalidad, la jubilación activa, está pensada para quienes acceden a la pensión al menos un año después de cumplir la edad ordinaria de jubilación y deciden seguir trabajando, ya sea por cuenta propia o ajena, aunque excluye a quienes se jubilaron de forma anticipada. Además, no es necesario dejar de trabajar durante ese periodo de espera, ya que se puede mantener la actividad laboral y generar un complemento económico por la demora.

El porcentaje de pensión que se cobra depende de cuánto tiempo se haya retrasado el acceso a la jubilación: un 45% si la demora fue de un año, un 55% a los dos años, un 65% a los tres, un 80% a los cuatro y el 100% a partir de los cinco años o más. De igual manera, ese porcentaje aumenta 5 puntos adicionales por cada 12 meses ininterrumpidos en situación de jubilación activa, hasta alcanzar el tope del 100%. Los autónomos que cumplan determinadas condiciones pueden llegar al 75% de la pensión si la demora se sitúa entre uno y tres años.

Durante este periodo se cotiza de forma reducida, solo por incapacidad temporal y contingencias profesionales, además de un 9% adicional en concepto de cotización especial de solidaridad, repartido entre empresas y trabajador en los contratos por cuenta ajena. Cuando la actividad laboral finaliza de forma definitiva, se recupera el 100% de la pensión, aunque las cotizaciones realizadas durante la jubilación activa no sirven para incrementar la base reguladora.

La jubilación parcial reduce la jornada en lugar de eliminarla de golpe

Para los trabajadores por cuenta ajena en activo, la jubilación parcial permite reducir la jornada laboral entre un 25% y un 75% y cobrar, de forma proporcional, una parte de la pensión. En determinados supuestos, incluso es posible anticiparse hasta tres años respecto de la edad ordinaria de jubilación, siempre que la empresa firme de manera simultánea un contrato de relevo con otro trabajador, tal como exige el artículo 12 del Estatuto de los Trabajadores.

Cuando el anticipo supera los dos años, la reducción de jornada durante el primer año queda fijada entre el 20% y el 33%. La empresa debe formalizar por escrito la conversión del contrato a tiempo parcial y mantener el contrato de relevo durante, al menos, dos años después de que finalice la jubilación parcial. Al acceder finalmente a la jubilación completa, el trabajador cobra el 100% de la pensión que le corresponda según sus años cotizados.

La jubilación flexible permite volver a trabajar tras haberse retirado

A diferencia de las anteriores, la jubilación flexible está pensada para quienes ya están jubilados y desean reincorporarse al empleo, ya sea por cuenta ajena a tiempo parcial o por cuenta propia. El Real Decreto 416/2026, en vigor desde el 28 de agosto, amplió sus condiciones, y ahora también cubre el trabajo autónomo, siempre que en los tres años previos a la pensión no se hubiera estado dado de alta como trabajador por cuenta propia, y amplió el rango de jornada compatible al 33%-80% de una jornada completa.

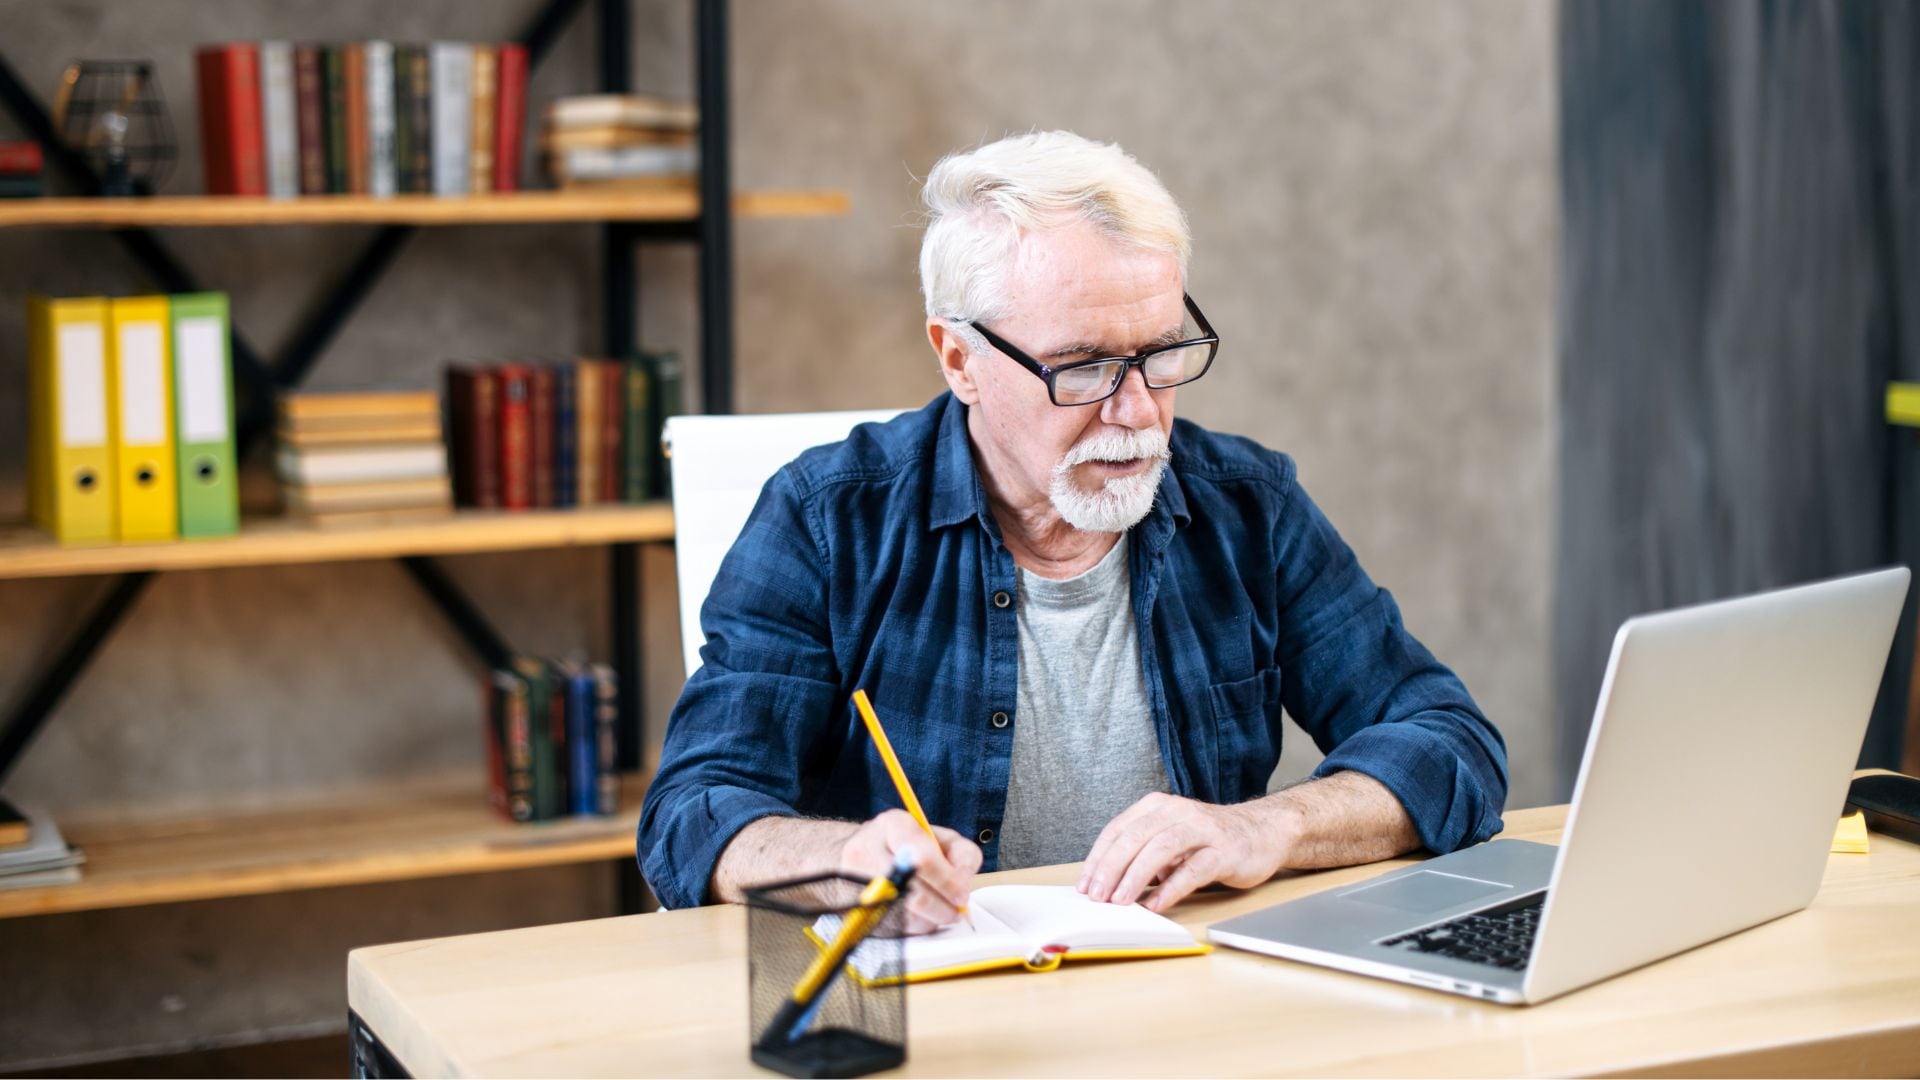
Un hombre jubilado trabaja frente al ordenador (Canva)

La pensión se reduce en proporción inversa a la jornada trabajada. Por ejemplo, con un 60% de la jornada, corresponde a un 40% de pensión. Si la actividad comienza por primera vez después de seis meses de haber causado la pensión, el decreto introduce incentivos adicionales: un 25% extra cuando la jornada se sitúa entre el 55% y el 80%, y un 15% extra cuando está entre el 33% y el 55%. Para quienes compatibilizan la pensión con trabajo autónomo, el importe a percibir es del 25% de la prestación.

Demorar la jubilación genera incentivos económicos crecientes

Quienes prefieren no cobrar pensión mientras trabajan pueden optar por la jubilación demorada, es decir, continuar en activo una vez se alcanza la edad ordinaria sin solicitar todavía la prestación. A cambio, la Seguridad Social reconoce incentivos que se pueden cobrar de tres formas distintas: un incremento porcentual sobre la futura pensión, un pago único a tanto alzado o una fórmula mixta que combine ambas opciones.

La normativa, vigente desde agosto de este año, mejoró el cálculo de esa fórmula mixta, que a partir del segundo año de demora se podrá contabilizar por semestres, en lugar de años completos, lo que amplía la flexibilidad para quienes deciden alargar voluntariamente su vida laboral antes de solicitar la pensión.

  •  
❌