Login

Brasile, Lula rieletto: chi paga il crollo di Borsa e real
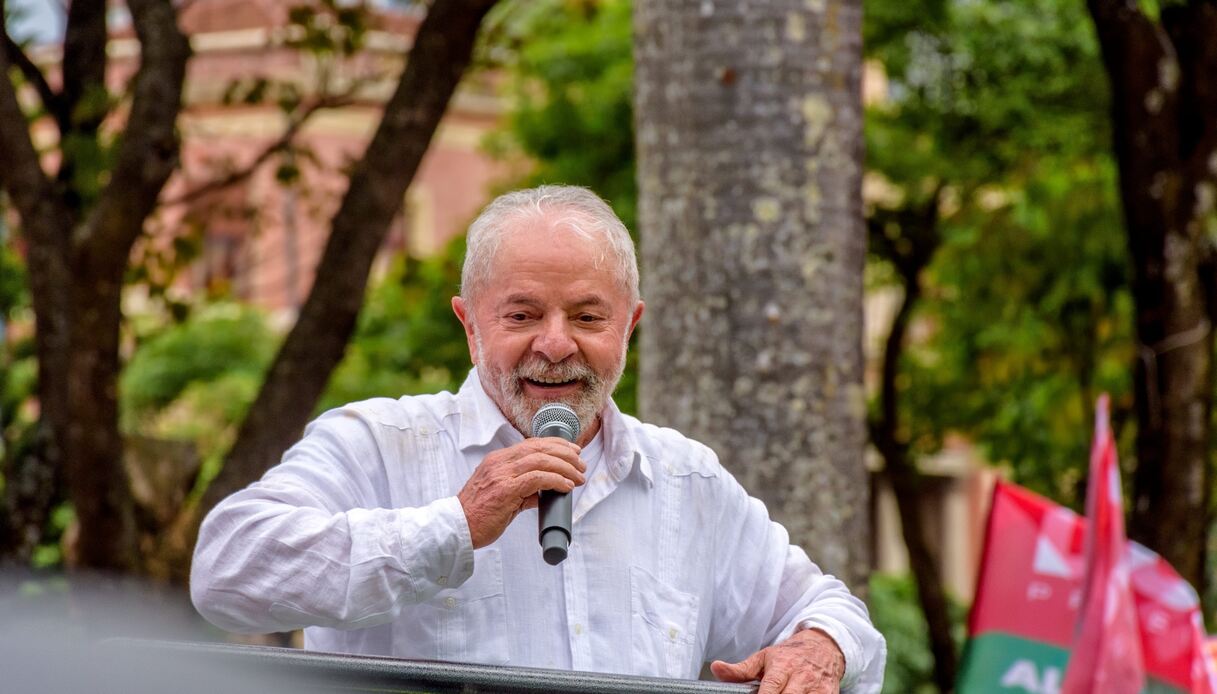
La vittoria elettorale è arrivata domenica, il conto finanziario il giorno successivo. In Brasile, la rielezione di Luiz Inácio Lula da Silva ha provocato una violenta reazione dei mercati: la Borsa di San Paolo ha perso quasi il 14% e il real ha subito una delle peggiori svalutazioni degli ultimi decenni.
Dietro questi numeri non c’è soltanto la delusione degli investitori che avevano scommesso su un cambio di governo. C’è una questione più profonda: come finanziare la spesa pubblica, sostenere la crescita e contenere il debito senza soffocare famiglie e imprese con interessi elevati?
È la sfida economica del quarto mandato di Lula, ma anche il motivo per cui il risultato delle elezioni brasiliane interessa chi investe nei mercati emergenti e le aziende europee che operano in Sud America.
Elezioni Brasile 2026, perché la vittoria di Lula ha sorpreso i mercati
Il ballottaggio del 25 ottobre ha consegnato a Lula il 51,79% dei voti, contro il 48,21% di Flávio Bolsonaro, figlio dell’ex presidente Jair. Il risultato è stato confermato dal Tribunale superiore elettorale brasiliano.
La sorpresa nasce dal primo turno, quando Bolsonaro aveva preceduto Lula, alimentando sui mercati aspettative di politiche più favorevoli al contenimento della spesa. Si era aperto anche il dibattito sulle conseguenze di una possibile vittoria di Bolsonaro sull’accordo tra Unione europea e Mercosur.
Gli investitori avevano acquistato azioni brasiliane e real anticipando quello scenario. La vittoria di Lula li ha costretti a rivedere rapidamente le proprie posizioni.
Il crollo non rappresenta necessariamente una bocciatura definitiva dell’economia brasiliana: riflette anche lo smontaggio delle scommesse finanziarie costruite nelle settimane precedenti.
Borsa brasiliana in caduta, il real perde oltre l’8%
La seduta di lunedì 26 ottobre è stata particolarmente turbolenta.
L’indice Ibovespa, principale riferimento della Borsa brasiliana di San Paolo (B3), che misura l’andamento delle azioni più rappresentative e liquide del mercato, ha chiuso in ribasso del 13,9%, dopo che le contrattazioni erano state temporaneamente sospese al raggiungimento della soglia di perdita del 10%.
Il real ha ceduto circa l’8,1% nei confronti del dollaro, con il cambio arrivato intorno a 5,415 real per dollaro. Durante gli scambi aveva superato anche quota 5,60.
Le vendite hanno interessato, inoltre, i titoli di Stato brasiliani, soprattutto quelli a lunga scadenza.
La reazione ha coinvolto anche il Tesoro brasiliano, che ha annullato le aste ordinarie di titoli indicizzati all’inflazione e a tasso fisso previste per il 27 e il 29 ottobre.
Debito pubblico e tassi: il vero problema del Brasile
Per comprendere le preoccupazioni degli investitori bisogna guardare ai conti pubblici.
Secondo l’analisi di J.P. Morgan Private Bank, ad agosto il debito pubblico lordo brasiliano aveva raggiunto l’82,9% del PIL.
La banca centrale brasiliana mantiene, inoltre, il tasso Selic, il principale tasso di interesse di riferimento del Paese, utilizzato per orientare il costo del denaro e controllare l’inflazione, al 13,75% annuo: un livello elevato, che rende particolarmente oneroso finanziare investimenti e consumi.
Lula intende preservare i programmi sociali e sostenere la domanda interna. Il problema consiste nel conciliare questi obiettivi con la necessità di stabilizzare il debito.
Se gli investitori percepiscono un rischio maggiore, chiedono rendimenti più elevati per acquistare obbligazioni brasiliane.
Più alti sono gli interessi sul debito, maggiori diventano le risorse pubbliche necessarie per pagarli. Si restringe così lo spazio disponibile per infrastrutture, istruzione e servizi.
Chi perde e chi può guadagnare dalla svalutazione del real
La svalutazione del real brasiliano non produce gli stessi effetti su tutta l’economia. Per alcune imprese può rappresentare un vantaggio competitivo, mentre per altre si traduce in maggiori costi e margini di guadagno più ridotti.
Le famiglie rischiano di pagare di più i prodotti importati, con possibili ripercussioni sull’inflazione. La situazione è particolarmente delicata per le aziende indebitate in valuta estera: se il real perde valore, servono più reais per rimborsare lo stesso debito in dollari, salvo adeguate coperture valutarie.
Al contrario, gli esportatori possono beneficiare di un cambio più favorevole, soprattutto quando incassano in dollari e sostengono parte dei costi in valuta locale.
Per chi investe dall’Italia, il rischio valutario merita particolare attenzione. Un’azione brasiliana può mantenere invariato il proprio prezzo in real e generare, comunque, una perdita quando il capitale viene riconvertito in euro.
È un rischio che riguarda anche chi investe attraverso fondi indicizzati. QuiFinanza ha già approfondito che cosa rischiano gli ETF durante le fughe di capitali dai mercati emergenti.
Lula tra Washington, Pechino e un Congresso conservatore
La crisi finanziaria si inserisce in un quadro geopolitico complesso.
Lula governerà con un Congresso orientato prevalentemente a destra, che potrà limitare o modificare diversi interventi economici.
Sul piano internazionale, il Brasile deve preservare i rapporti commerciali con la Cina, principale acquirente delle sue esportazioni, e gestire le tensioni con gli Stati Uniti.
La vittoria di Lula rappresenta, inoltre, una discontinuità rispetto alla recente avanzata delle destre latinoamericane.
Per l’Italia, il rischio riguarda, soprattutto, l’esposizione valutaria delle imprese che operano sul mercato brasiliano e gli investimenti finanziari denominati in real. Per gli investitori conta anche la fiscalità: dal 2026 sono cambiate le regole sulla tassazione dei dividendi provenienti dal Brasile.
Non significa che gli scambi commerciali debbano necessariamente diminuire. Molto dipenderà dalla durata della svalutazione e dalle future decisioni economiche.
Cosa succede adesso e quali segnali osservare
Il primo vero banco di prova per Lula sarà la scelta dei responsabili della politica economica e la definizione del bilancio pubblico per il 2027.
Due passaggi decisivi per capire se il nuovo governo riuscirà a conciliare le promesse sociali con la necessità di tenere sotto controllo il debito e riconquistare la fiducia degli investitori.
Il Brasile non è improvvisamente diventato un’economia senza prospettive. Resta una grande potenza agricola, mineraria ed energetica, con un mercato interno di dimensioni rilevanti.
La rielezione di Lula, però, ha riportato al centro una domanda decisiva: chi sosterrà il costo dell’equilibrio tra protezione sociale, crescita economica e sostenibilità del debito?
Per famiglie, imprese e investitori, la risposta conterà molto più del risultato di una singola seduta di Borsa.