❌

Reading view

Un parón en Seat despierta el temor a la escasez de baterías ante una demanda disparada
Un parón en Seat despierta el temor a la escasez de baterías ante una demanda disparada

La interrupción del suministro por parte de una planta de Volkswagen de Alemania provoca una parada de producción de dos días en Martorell, con unos 1.600 vehículos afectados, cuando la demanda de los nuevos eléctricos Cupra Raval y VW ID. Polo desborda las previsiones

Un viaje desde Seat hasta el pequeño (pero grande y estratégico) Cupra Raval

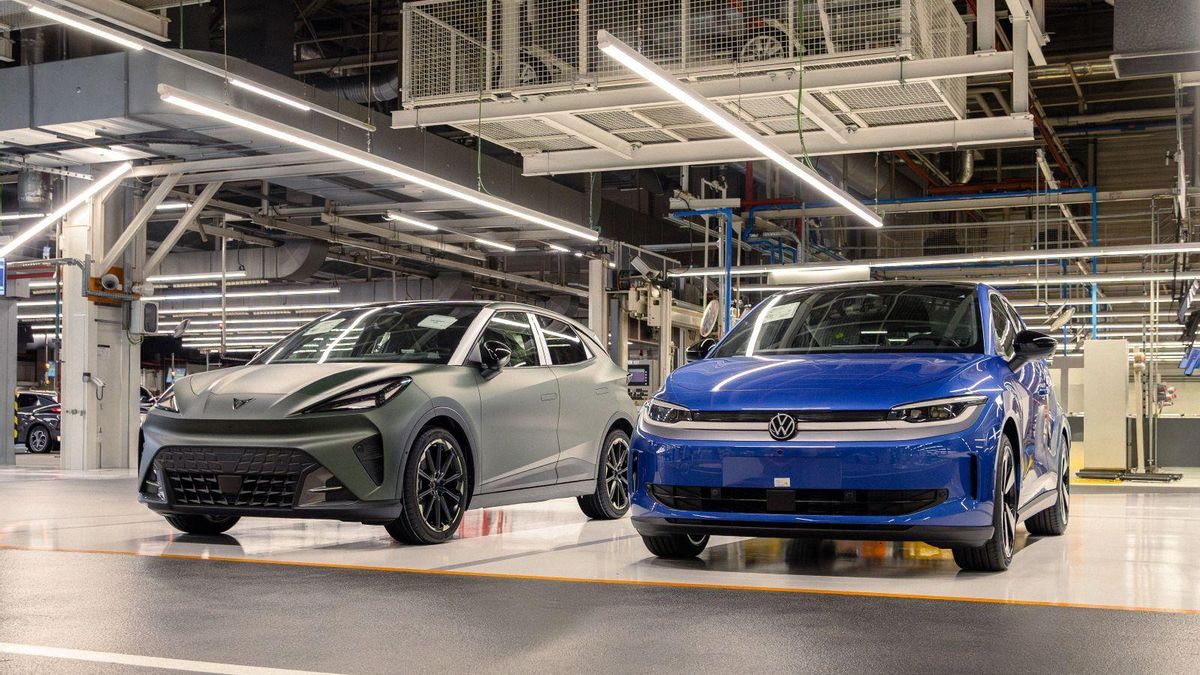
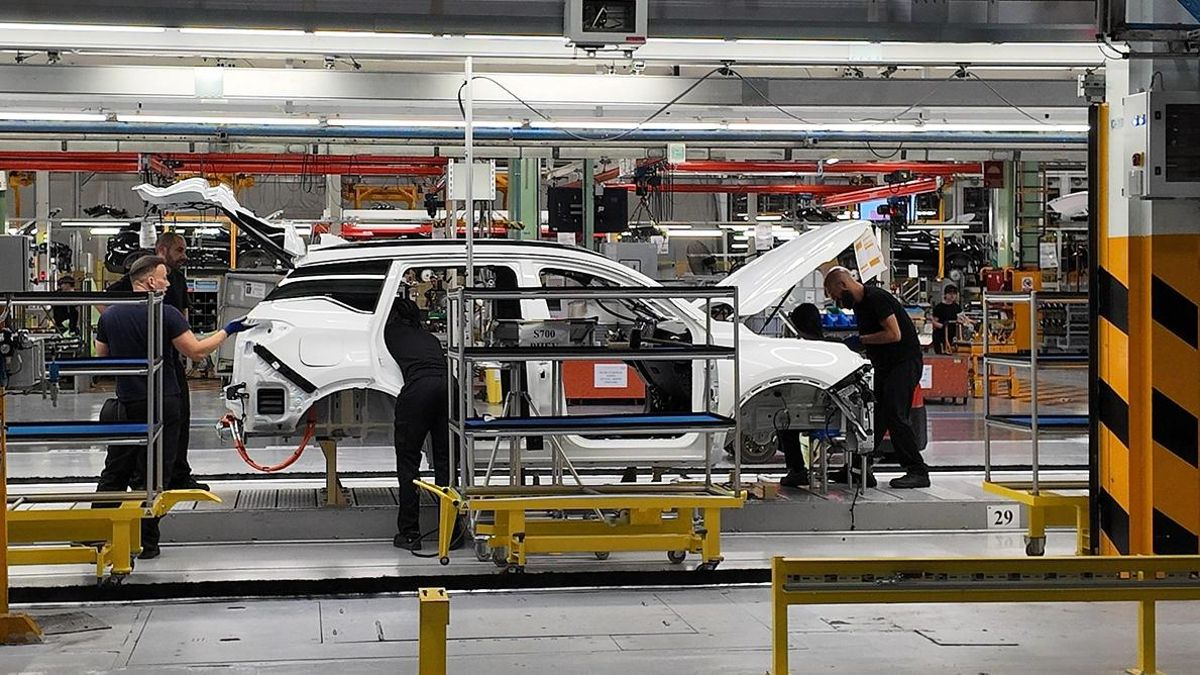
La fábrica de Seat en Martorell (Barcelona) ha tenido que interrumpir durante dos días toda la producción de coches eléctricos por un problema de suministro de baterías. La compañía ha reanudado la actividad tras cancelar los turnos de montaje previstos para el viernes y el lunes en la línea 1, donde se fabrican el Cupra Raval y el Volkswagen ID. Polo. La incidencia ha afectado a unos 1.600 vehículos en un momento en el que la demanda de los nuevos modelos eléctricos del grupo Volkswagen está superando ampliamente las previsiones iniciales y ha despertado el temor a una crisis por escasez de un componente clave.

Fuentes de Seat atribuyeron la interrupción a un “pequeño fallo de suministro” de las celdas de batería, que proceden de la planta de la filial de Volkswagen PowerCo en Salzgitter (Alemania). El problema ha obligado a desconvocar los tres turnos del taller de montaje y chapistería de la línea 1 para el viernes y el lunes.

El incidente llega en un momento muy inoportuno. La fábrica catalana comenzó a producir el Cupra Raval en junio y afronta ahora el reto de incrementar el ritmo de fabricación para responder a una demanda que ha desbordado las expectativas de la compañía. En estos momentos, la marca Cupra tiene ya toda la producción comprometida con pedidos hasta febrero. Eso quiere decir que los nuevos pedidos tendrán que esperar a recibir el coche hasta más tarde debido al cuello de botella generado.

Por ello, los problemas de suministro de baterías ha causado preocupación en los sindicatos ante el temor a que se reproduzcan las tensiones productivas generadas por la escasez de microchips de hace unos años, lo que obligó a racionar la producción de determinados modelos.

El consejero delegado de Seat y Cupra, Markus Haupt, cifró en más de 100.000 los pedidos acumulados del Raval y el ID. Polo durante su intervención en el Salón del Automóvil de París. El Cupra Raval, en particular, suma 52.100 pedidos desde su estreno comercial en abril, más del doble de las previsiones iniciales de la marca, a los que hay que sumar unos 50.000 del Polo. Cupra ya ha entregado cerca de 15.000 unidades y aspira a superar las 100.000 ventas del modelo el próximo año, muy por encima de las previsiones iniciales y, por tanto, de las peticiones de baterías.

La presión comercial está obligando a acelerar la curva de lanzamiento de los nuevos vehículos y a reforzar tanto la plantilla como la capacidad productiva. Seat prevé que la línea 1 alcance una producción de entre 820 y 930 vehículos diarios en noviembre, con el objetivo de pasar a tres turnos, frente a 2,5 en la actualidad, durante 2027. La planta tiene una capacidad máxima de 300.000 unidades anuales en esta línea, que se ha adaptado para fabricar los nuevos modelos eléctricos tras una inversión superior a los 3.000 millones de euros.

La gigafactoría de Sagunt se retrasa a 2027

El parón de Martorell coincide con el retraso de la puesta en marcha de la gigafactoría de baterías de PowerCo en Sagunt (València), cuyo inicio de operaciones se ha aplazado hasta 2027. La instalación está llamada a convertirse en uno de los principales centros de suministro de celdas para los coches eléctricos del grupo Volkswagen fabricados en España y en otras plantas europeas.

La factoría arrancará con una capacidad prevista de hasta 30 gigavatios hora (GWh) anuales, suficiente para abastecer a más de 300.000 vehículos eléctricos al año. La cifra supera en un 50% la capacidad inicialmente contemplada para la primera fase, después de que el fabricante chino Gotion High-Tech (participado por Volkswagen) haya entrado en el proyecto con una participación del 49%, mientras PowerCo conserva el 51%.

El retraso responde, entre otros factores, a cambios en la contratación de las instalaciones críticas para la fabricación de celdas y a la revisión de la configuración industrial tras la incorporación del socio chino. La previsión es finalizar este año el primer bloque productivo para comenzar la fabricación a principios de 2027, mientras que el segundo edificio de esta primera fase estará listo meses después.

La nueva instalación utilizará tecnología de litio-ferrofosfato (LFP), que destaca por sus costes competitivos y su durabilidad, y contará con una inversión de más de 2.300 millones de euros por parte de PowerCo, además de la participación de Gotion. El proyecto contempla crear más de 1.500 empleos directos en su primera fase.
  •  

La bolsa premia a Stellantis con una subida del 15% por la mejora del resultado y las expectativas

La bolsa premia a Stellantis con una subida del 15% por la mejora del resultado y las expectativas

El fabricante automovilístico reduce un 90% sus pérdidas trimestrales y gana 217 millones en nueve meses mientras reafirma su objetivo de volver a generar caja positiva en 2027 y acelera un plan de ahorro de 6.000 millones

Stellantis resurge de las pérdidas con un beneficio que la bolsa ve insuficiente

Stellantis empieza a convencer a los inversores de que su plan de recuperación está dando resultados. Las acciones del grupo automovilístico llegaron a subir cerca de un 15% este miércoles en la Bolsa de Milán, después de presentar unas cuentas trimestrales que reflejan una notable reducción de las pérdidas y de reafirmar sus previsiones para este año y el próximo. La compañía mantiene su objetivo de recuperar un flujo de caja industrial positivo en 2027, tras más de dos años de deterioro de las ventas y la rentabilidad.

El grupo Stellantis registró unas pérdidas netas de 453 millones de euros entre julio y septiembre, un 90% inferiores a las del mismo periodo de 2025, cuando contabilizó importantes provisiones para acometer una reinicialización de su estrategia. El resultado operativo ajustado ascendió a 256 millones de euros, frente a los 90 millones de un año antes, por encima de los 191 millones que esperaban los analistas consultados por Reuters.

Los ingresos netos crecieron un 1%, hasta los 37.611 millones de euros, pese a que los envíos de vehículos descendieron un 2%, hasta 1,31 millones de unidades. La mejora de los resultados se apoya en los avances operativos y en las medidas de ahorro, aunque la compañía continúa afrontando dificultades en varias regiones y una elevada salida de efectivo.

El flujo de caja libre industrial fue negativo en 4.000 millones de euros durante el trimestre, una mejora de 300 millones respecto al mismo periodo del año anterior. La liquidez industrial disponible se situó en 42.700 millones de euros, equivalente al 26% de los ingresos netos de los últimos doce meses.

En el acumulado de los nueve primeros meses, Stellantis obtuvo un beneficio neto de 217 millones de euros, frente a las pérdidas de 6.788 millones registradas entre enero y septiembre de 2025. Los ingresos crecieron un 7%, hasta los 119.225 millones, mientras que las ventas aumentaron un 6%, hasta 4,28 millones de vehículos. El resultado operativo ajustado se elevó un 216%, hasta los 1.989 millones de euros.

Un ahorro de 6.000 millones

El consejero delegado, Antonio Filosa, atribuyó la evolución a los primeros resultados del plan estratégico FaSTLAne 2030, que combina el lanzamiento de nuevos modelos con mejoras en la fabricación, la calidad y la eficiencia. La compañía espera aplicar antes de que termine este año al menos el 40% de las mejoras de eficiencia recurrentes previstas en su programa de creación de valor, cuyo objetivo es alcanzar un ahorro anualizado de 6.000 millones de euros en 2028.

El director financiero, Joao Laranjo, aseguró que el grupo espera superar ese objetivo de ahorro y anticipó que las medidas aportarán varios cientos de millones de euros adicionales en el cuarto trimestre, aproximadamente el doble que en el tercero. Filosa considera que la reducción de costes, junto con la renovación de la gama, la estabilización de los precios y las mejoras de calidad, permitirá sostener la recuperación.

«Un flujo de caja positivo en 2027 no es un deseo ni algo que esté bien tener: es imprescindible. Estamos en camino de lograrlo», afirmó el consejero delegado. Stellantis reafirmó sus previsiones para 2026, incluido un margen operativo ajustado de un solo dígito bajo, y mantuvo su objetivo de volver a generar caja industrial positiva el próximo año.

La reacción bursátil refleja la importancia que los inversores conceden a ese compromiso. Las acciones del grupo habían caído más de un 60% desde comienzos de año y tocaron a principios de octubre su nivel más bajo desde la creación de Stellantis en 2021. La posibilidad de que el fabricante esté dejando atrás la fase más aguda de su ajuste ha favorecido la recuperación de los títulos, aunque la evolución del flujo de caja seguirá siendo una prueba decisiva para confirmar el cambio de tendencia.

La demanda eléctrica sostiene las ventas en Europa

Por regiones, Stellantis logró aumentar un 1% sus ventas tanto en Norteamérica como en Europa durante el tercer trimestre. En el mercado norteamericano, el crecimiento del 24% en México compensó los ligeros retrocesos del 0,3% registrados en Estados Unidos y Canadá. En Europa, las ventas avanzaron un 1%, o un 6% si se incluye Leapmotor, la marca china con la que el grupo mantiene una alianza comercial e industrial.

La demanda de vehículos eléctricos aportó uno de los principales puntos positivos en el mercado europeo. Las ventas de turismos eléctricos de batería aumentaron un 65% interanual y las de vehículos comerciales ligeros eléctricos crecieron un 46%. La compañía atribuye parte de esta evolución a la familia Smart Car y al impulso de la demanda en Francia, Alemania y Reino Unido. Las ventas de Leapmotor en Europa también continuaron creciendo con fuerza.

La evolución fue menos favorable en el resto de las regiones. Las ventas descendieron un 4% en Sudamérica, un 22% en Oriente Medio y África y un 27% en Asia-Pacífico. En el primer mercado, Stellantis conservó su liderazgo en Brasil y Argentina, mientras que en Oriente Medio y África la compañía señaló la debilidad del mercado turco y la transición entre modelos de Fiat como principales factores del retroceso. En Asia-Pacífico, la caída estuvo vinculada en buena medida al descenso de las ventas del Citroën C5 X.

De cara al cierre del ejercicio, Stellantis prevé aumentar los envíos de vehículos en el cuarto trimestre respecto al tercero y mantener una política de producción ajustada a la demanda. También espera que la estacionalidad contribuya a mejorar el capital circulante y que los ahorros ganen velocidad. El cumplimiento de estas previsiones será determinante para que la mejora de los resultados contables se traduzca en una recuperación sostenida de la generación de caja y de la cotización.

  •  

Ebro empieza a cosechar los frutos en forma de beneficio

Ebro empieza a cosechar los frutos en forma de beneficio

La marca aliada con la china Chery consiguió un beneficio operativo de 1,7 millones en el primer semestre con una facturación de 309,7 millones

Rafael Ruiz, presidente de Ebro: “Espero que vayamos a más en plantilla y producción”

Ebro empieza a recoger los frutos de su apuesta por recuperar la histórica marca y la producción de automóviles en Barcelona. El grupo automovilístico español, aliado con la china Chery, obtuvo un beneficio operativo de 1,7 millones de euros en el primer semestre de 2026, con unos ingresos récord de 309,7 millones. La cifra de negocio casi triplica la registrada en el mismo periodo del año anterior, cuando facturó 105,3 millones, y sitúa a la compañía en la senda de la rentabilidad operativa tras el impulso de su actividad industrial y comercial.

El resultado operativo, medido a través del EBITDA, equivale a un margen de rentabilidad todavía simbólico del 0,6% sobre los ingresos. La compañía destaca que estas cifras reflejan la consolidación de su modelo de negocio, apoyado en la reindustrialización de la antigua planta de Nissan en la Zona Franca de Barcelona, ahora denominada Ebro Factory, y en la ampliación de su gama de vehículos.

En el ámbito comercial, Ebro vendió 12.612 vehículos durante los seis primeros meses del ejercicio. El mercado español concentró el 98% de las operaciones, mientras que el 2% restante correspondió a las ventas internacionales. La compañía contabilizó 13.939 matriculaciones hasta junio, una cifra que ascendió a 20.088 unidades al cierre de septiembre, con una cuota acumulada del 2,2% en España.

La electrificación constituye uno de los pilares de su oferta. Los modelos híbridos autorrecargables (HEV) y los híbridos enchufables (PHEV) representaron el 89,7% de las ventas acumuladas hasta junio, porcentaje que se elevó al 92,2% en septiembre. Los híbridos no enchufables ganaron protagonismo y alcanzaron el 53% del total de las ventas en el primer semestre, frente al 53,7% registrado hasta septiembre.

Expansión en Europa

El crecimiento de la marca también se apoya en la ampliación de su red comercial. Ebro contaba en septiembre con 104 puntos de venta operativos en España, Portugal y Bulgaria, por encima de los objetivos de implantación previstos para ese momento. La empresa prepara además su entrada en Croacia y Eslovenia, después de formalizar acuerdos de distribución e importación en ambos países.

La expansión internacional es uno de los retos para reducir su dependencia del mercado español, que todavía concentra prácticamente todas sus ventas. La compañía busca aprovechar el desarrollo de su estructura comercial europea para sostener el crecimiento de los próximos ejercicios.

De cara al cierre de 2026, Ebro prevé vender entre 26.000 y 29.000 vehículos y alcanzar unos ingresos de entre 650 y 700 millones de euros. También espera superar los 110 puntos de venta operativos al finalizar el año, lo que supondría más que duplicar la facturación del primer semestre en el conjunto del ejercicio.

«El primer semestre de 2026 ha consolidado la fortaleza operativa, situándonos firmemente en la senda del crecimiento», ha señalado el presidente de Ebro Motors Group, Rafael Ruiz. El directivo ha destacado que los ingresos récord y el EBITDA positivo confirman, a su juicio, la solidez del modelo de negocio. Ruiz ha vinculado estos resultados a la puesta en marcha de la línea de producción M1 en Barcelona y al avance de la expansión europea, dos elementos con los que la empresa espera cumplir sus objetivos anuales.

  •  

La llegada de marcas chinas, más oportunidad que amenaza para el sector del automóvil

La llegada de marcas chinas, más oportunidad que amenaza para el sector del automóvil

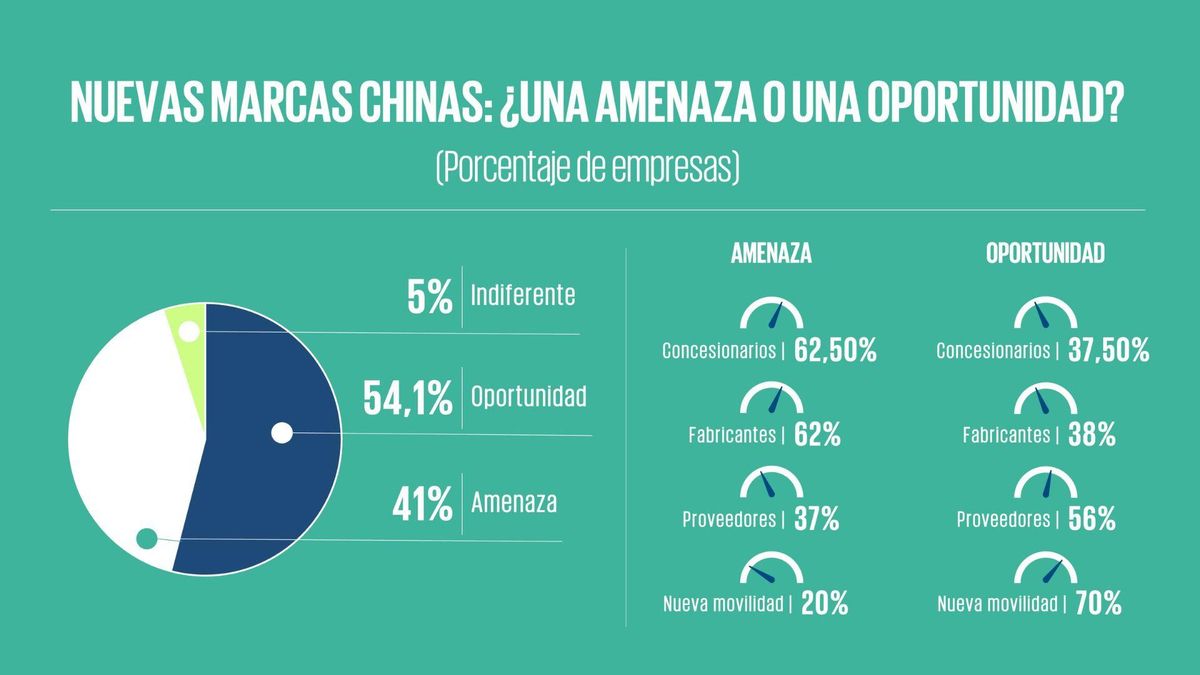
El 54,1% de las compañías considera una oportunidad de negocio la entrada de fabricantes chinos en la UE, frente al 41% que la percibe como una amenaza, según el Barómetro Movilidad+Auto 2026

El Barómetro Movilidad+Auto muestra la previsión de mejora del sector en un contexto de tensiones económicas y geopolíticas

La llegada de las marcas chinas al mercado europeo genera una percepción más positiva que negativa en el conjunto de las empresas de automoción y movilidad españolas, aunque con diferencias significativas según el tipo de actividad. El 54,1% de las compañías consultadas por el Barómetro Movilidad+Auto 2026 considera una oportunidad la entrada de estos fabricantes en la Unión Europea y España, frente al 41% que la percibe como una amenaza.

  • Descarga la revista del Barómetro Movilidad+Auto 2026 en este enlace

Los datos reflejan así una división dentro del sector ante la expansión de los fabricantes chinos. Mientras las actividades relacionadas con la nueva movilidad y los servicios encuentran mayoritariamente oportunidades en la entrada de nuevos competidores, los actores más expuestos directamente a la fabricación y comercialización de vehículos muestran una percepción más contenida y sitúan los posibles riesgos por encima de las oportunidades.

Diferencias por actividad

Las mayores diferencias aparecen al analizar la actividad de las empresas. Las compañías vinculadas a la nueva movilidad son las que muestran una percepción más favorable: el 70% considera una oportunidad la llegada de las marcas chinas a la UE, mientras que solo el 20% la interpreta como una amenaza y el 10% se muestra indiferente.

También entre los proveedores de componentes y servicios predomina esta visión, con un 56,3% de respuestas que apuntan a una oportunidad, frente al 37,5% que habla de una amenaza y el 6,3% que se muestra indiferente.

En cambio, los actores más directamente vinculados a la comercialización y fabricación de vehículos muestran una posición más cautelosa. El 62,5% de los concesionarios, puntos de venta y talleres considera una amenaza la llegada de las marcas chinas, frente al 37,5% que la interpreta como una oportunidad, como se puede ver con la apertura de cientos de puntos de venta. El mismo reparto se registra entre los fabricantes de vehículos.

La valoración también presenta diferencias según el tamaño de las empresas, aunque en todos los segmentos predomina la consideración de oportunidad. Entre las pequeñas compañías, el 56,5% interpreta la llegada de las marcas chinas como una oportunidad, frente al 39,1% que la considera una amenaza. En las medianas, los porcentajes se sitúan en el 52,9% y el 41,2%, respectivamente, mientras que entre las grandes empresas la percepción de oportunidad alcanza el 52,4%, frente al 42,9% que la ve como una amenaza.

  •  

Brasilia, conexión Madrid

Brasilia, conexión Madrid

La victoria de Lula provoca efectos tectónicos en el mapa geopolítico global. En clave latinoamericana, estimulará el eje Brasil-México, como entorno de articulación de políticas públicas progresistas en la región. Para Estados Unidos, supone un obstáculo imprevisto en su batalla con China y en el despliegue de la agenda marcada por la doctrina «Donroe». En España, a pocas semanas del 29N, Lula podría entrar en campaña a través de la cumbre iberoamericana de la próxima semana

Las elecciones de segunda vuelta en Brasil son un golpe de dimensiones tectónicas para la llamada ola ultraconservadora global, con sede en Washington. La remontada épica de Lula, con una campaña que será estudiada y analizada en las facultades por su capacidad para movilizar a sectores del electorado replegados, como los jóvenes, demostró que a veces lo improbable termina por pasar. Aunque en los días previos a la votación los datos proyectaban un empate, el clima final en las calles y en las redes terminó favoreciendo al candidato del PT. 

Sin embargo, imperó la prudencia porque aún estaba muy cerca el jarro de agua fría de la primera vuelta, sin el que probablemente no se habría logrado una movilización como la del pasado domingo. Lo cierto es que la campaña arrancó con la victoria como una misión imposible y terminó viviéndose como una posibilidad real. Para casi todos, con excepciones como la de los mercados que, tendentes a confundir deseos con realidad, siguen dos días después lamiéndose las heridas. 

Tras la celebración y la resaca, no serán pocos los retos que tendrá que afrontar Lula. Los más inmediatos son una oposición que sigue teniendo tics golpistas, un legislativo hostil y la gestión de una victoria sustentada en la movilización histórica de un electorado con pocas ganas de verse defraudado. A ello se suma la necesaria construcción de un liderazgo capaz de dar el relevo llegado el momento. 

Sin embargo, lo ocurrido el domingo en Brasil tiene también dimensiones regionales y globales. El contexto es caprichoso y los tiempos no acompañan a Trump, que afrontará, según todas las encuestas, un escenario adverso en las elecciones de mitad de mandato del próximo 3 de noviembre. La victoria de Lula es un golpe a la línea de flotación de la llamada doctrina «Donroe», que el presidente de Estados Unidos presentó a finales de 2025 para poner negro sobre blanco sus aspiraciones de controlar los recursos del gigante del cono Sur, en detrimento de China y de cualquiera —incluida la Unión Europea— que ose interponerse en su camino. Esto puede ayudar a explicar que Trump no haya reconocido aún el resultado electoral y que, por el contrario, hablara de fraude casi al mismo tiempo que Bolsonaro hijo, ya resignado, afirmaba que iba a liderar la oposición. De nuevo, la confusión entre deseos y realidad. 

La región vive momentos convulsos y confusos. Los antecedentes más recientes de Colombia y Perú, con victorias de candidatos ultras —De la Espriella y Fujimori, también hija— en segunda vuelta contribuyeron a generar un clima que proyectó desmoralización y sensación de repliegue. Pero lo cierto es que en América Latina la llamada ola ultra, que hoy matiza Brasil, nunca llegó a ser tal. En una contienda electoral tras otra —y lo electoral no lo explica todo—, allí donde se impuso la extrema derecha hubo enfrente una respuesta masiva y organizada que hizo que los candidatos que contaban con el beneplácito de Washington terminaran imponiéndose solo por unos pocos votos.

El caso de Colombia es el más sangrante, porque debió de haber sido el primer escenario adverso para la llamada ola ultra latinoamericana. Sin embargo, la izquierda eligió a un candidato, Iván Cepeda, que estuvo ausente, evitó debates y, sobre todo, no quiso o no supo cómo competir en el ámbito digital. Enfrente, un ejército de bots bien orquestados y favorecidos por los algoritmos, fabricando y difundiendo fake news y productos audiovisuales con inteligencia artificial, con sectores radicalizados de las clases medias y medias altas como ariete para llegar directa e indirectamente a las clases populares. Enfrente, Cepeda salía intentando hacer valer la palabra, leyendo sus discursos cuidados e intentando combatir en el siglo XXI con instrumentos del XIX. Loable labor que, sin embargo, terminó con la llegada al poder de De la Espriella por la mínima. Lula deja ahora la receta para el futuro: es necesario dar la batalla al algoritmo utilizando sus mismas armas. Y también ir a hablarles a las generaciones más jóvenes —esas que ven en la televisión un electrodoméstico inútil— allá donde están: en las redes.  

En mayor o menor grado, vivimos un ciclo marcado por el fracaso coyuntural de las derechas liberales. En América Latina han sido subsumidas por argamasas anárquicas, comandadas por líderes ultras, dopados por la administración Trump, que los utiliza como instrumento útil sobre el terreno. Sin embargo, la articulación del eje Brasilia-México DF, con Lula y Sheinbaum al frente, supone un contrapeso difícil de sortear, porque son las dos economías más importantes de la región. El calendario, nuevamente caprichoso, hace que en la tercera —Argentina— haya presidenciales en 2027 y las perspectivas para Milei son malas, reflejo directo de su mandato. En menos de un año, las posibilidades de que el eje se amplíe hacia el Sur son muy altas. 

Finalmente, es relevante destacar los efectos que el resultado de Brasil tiene en clave doméstica. La próxima semana se celebra en Madrid la cumbre iberoamericana que, tras el resultado del pasado domingo, tendrá a Brasil como protagonista. Lula aún no ha confirmado oficialmente su presencia en Madrid, pero no ha faltado a ninguna y las expectativas de que venga son muy altas. El pasado mes de marzo Sánchez y Lula unieron sus fuerzas en Barcelona con motivo de la cumbre progresista global que organizaron conjuntamente. La reedición de esa imagen, ahora con el aval renovado de la victoria, ayudaría a Sánchez en su batalla por la movilización del voto. Hay una frase de José Saramago, incluida en su Ensayo sobre la lucidez, que muchos en Moncloa querrían ahora poner como pie de foto: «Un imposible nunca viene solo».

  •  
❌