❌

Reading view

De analizar estadísticas y supervisar a los grandes bancos a aliviar el bolsillo de los ciudadanos: ¿para qué sirve el BCE?

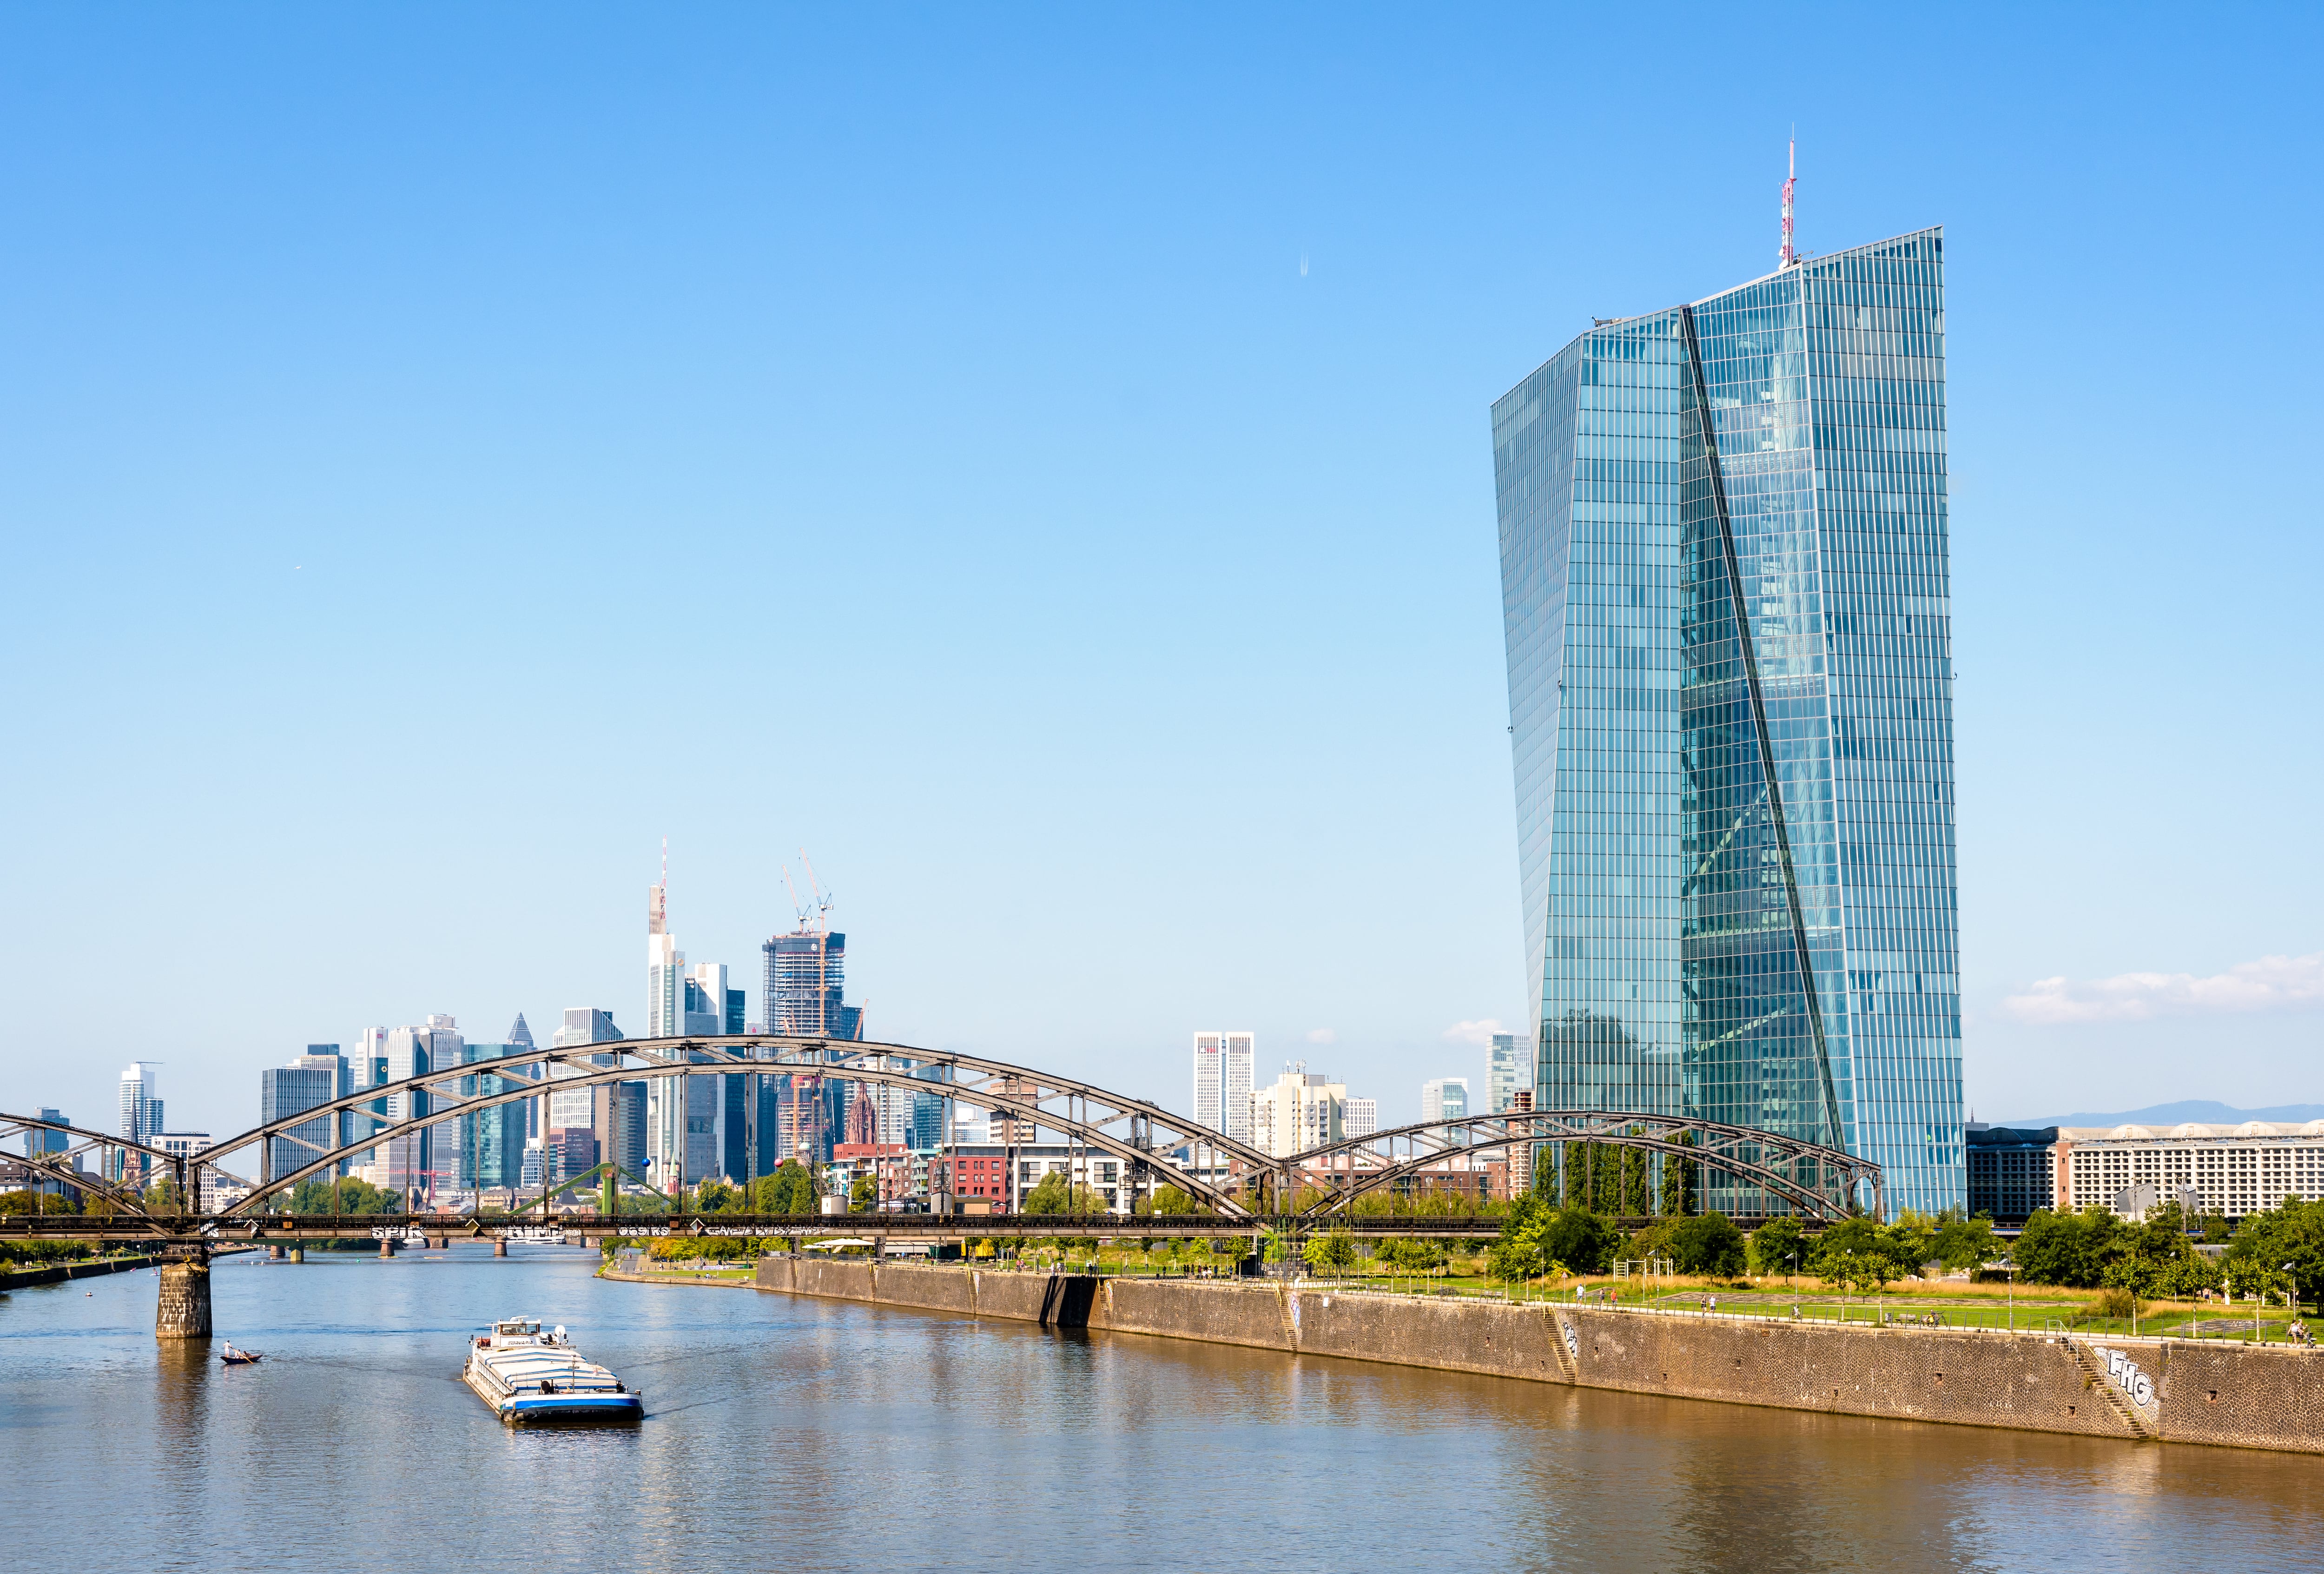
La sede del Banco Central Europeo está en Fráncfort, a orillas del río Meno. Un emplazamiento nada casual. El Tratado de Maastricht sentó las bases de la creación de la Unión Europea, la moneda única y el Sistema Europeo de Bancos Centrales y, con la instalación del BCE en la ciudad alemana, este heredó la credibilidad monetaria del Bundesbank (a apenas cuatro kilómetros de distancia), uno de los bancos centrales más influyentes del mundo gracias a su independencia política y a una férrea orientación hacia la estabilidad de precios. Una herencia que sirvió como aval para que muchos países se sumaran al proyecto europeo y que, a día de hoy, sigue siendo el principal objetivo del BCE.
Seguir leyendo

© olrat (iStock Editorial)

Sede del Banco Central Europeo (BCE) en Fráncfort del Meno, Alemania.
  •  

BCE decide esta quinta-feira: cada 0,25 pontos na Euribor pode custar 21 euros por mês num crédito de 150 mil euros

Euribor

O Banco Central Europeu volta a decidir as taxas de juro na quinta-feira, 29 de outubro. A decisão não altera de imediato a prestação do crédito à habitação, mas pode influenciar a Euribor — e, com ela, o valor pago mensalmente por milhares de famílias portuguesas.

Como regra de bolso, cada 0,1 ponto de variação na Euribor equivale a cerca de 0,50 euro a 0,60 euros por mês por cada 10.000 euros em dívida, em prazos entre 15 e 30 anos. Num crédito de 150.000 euros a 30 anos, um aumento de 0,25 pontos representa aproximadamente 21 euros a mais por mês. Uma descida dos juros na mesma dimensão reduz a prestação no mesmo montante. Os números são calculados pela Academia das Finanças.

Por cada 10.000 euros em dívida, um aumento de 0,25 pontos acrescenta 1,29 euros mensais num prazo de 20 anos, 1,35 euros em 25 anos e 1,41 euros em 30 anos.

Por sua vez com uma subida de 0,50 pontos, os valores sobem para 2,60 euros, 2,72 euros e 2,84 euros, respetivamente. Os cálculos assumem uma prestação constante e uma TAN inicial de 3,5%.

Importa sublinhar que a decisão do BCE não chega logo à prestação: na revisão, o banco utiliza a média da Euribor do mês anterior e só atualiza a taxa no prazo do indexante, de três, seis ou doze meses, como determina o Decreto-Lei n.º 74-A/2017, artigo 21.º.

Além disso, a Euribor costuma antecipar as decisões do BCE: a 26 de outubro, a taxa a seis meses situava-se em 2,978%, com a taxa de depósito do BCE em 2,50%.

A Academia das Finanças destaca que a Euribor a seis meses subiu 0,042 pontos numa semana, para 3,012% a 23 de outubro, sinal de que o mercado já estava a precificar um cenário menos favorável para as prestações.

  •  

Euribor desce a três meses e sobe a seis e a 12 meses

A taxa Euribor, que passou em janeiro de 2024 a ser a mais utilizada em Portugal nos créditos à habitação com taxa variável, avançou esta quarta-feira, ao ser fixada em 2,924%, mais 0,019 pontos.

© INÊS LACERDA/OBSERVADOR

A próxima reunião de política monetária do BCE realiza-se em 28 e 29 de outubro em Frankfurt
  •  
❌