
❌

Reading view

Seguros digitais são mais uma forma de obter seguros regulados pela Susep

A Loovi é uma insurtech, startup que trabalha com tecnologia para desburocratizar o segmento de seguros, e comercializa planos da LTI Seguros S.A., seguradora autorizada pela SUSEP. Por esse motivo, quando se trata de pesquisas no sistema da Superintendência de Seguros Privados para entender a reputação da empresa, a busca deve ser feita para a LTI Seguros S.A., que é a seguradora responsável pela garantia financeira, o registro de produtos e pelas apólices contratadas.

A Loovi atua como facilitadora da contratação dando suporte através do aplicativo e simplificando o acesso aos seguros e barateando os custos.

Entenda a estrutura da parceria entre a Loovi e a LTI Seguros S.A.

Na prática acontece da seguinte maneira:

  • A Loovi desenvolve o aplicativo, a inteligência artificial para vistoria, o atendimento ao cliente e a tecnologia de cobrança recorrente.
  • A LTI Seguros S.A. é a seguradora registrada na SUSEP e, por isso, a entidade financeira autorizada a assumir o risco dos veículos, constituir as reservas obrigatórias e garantir o pagamento das indenizações em caso de sinistro.

Como consultar a regularidade oficial na SUSEP?

Para verificar se o seu seguro possui respaldo legal e garantia regulada, a pesquisa no site da SUSEP deve ser realizada utilizando os dados da seguradora parceira indicada na sua apólice ou proposta de seguro.

Passo a passo para consulta:

  1. Acesse o portal oficial da SUSEP (susep.gov.br) no menu de Consulta de Sociedades Seguradoras / Produtos.
  2. Em vez de digitar “Loovi”, pesquise pela razão social ou CNPJ da seguradora parceira oficial (por exemplo, LTI Seguros S.A.).
  3. O sistema da SUSEP exibirá a situação cadastral da seguradora, os processos de produtos aprovados e a autorização de funcionamento vigente no território nacional.

Qual a diferença prática para o segurado?

Essa divisão de papéis é extremamente comum no setor financeiro e tecnológico e traz garantias claras para o consumidor:

Segurança Jurídica: O contrato (apólice) é backed, ou seja, possui o apoio garantido por uma seguradora autorizada a operar no Brasil, assegurando o cumprimento do Código de Defesa do Consumidor e das regras da SUSEP (como o prazo máximo de 30 dias para pagamento de indenização por perda total).

Agilidade no dia a dia: Todo o relacionamento prático — cotação, vistoria por foto, suporte 24h, gerenciamento de coberturas e aviso de sinistro — continua sendo gerido de forma simples pelo aplicativo da Loovi.

FAQ – Perguntas frequentes

1. Seguro Loovi é um seguro de verdade?

Sim, é um seguro de verdade. Ao contrário de associações de proteção veicular (que operam por rateio sem regulamentação da SUSEP), a Loovi comercializa planos vinculados a uma seguradora devidamente fiscalizada e auditada pelo governo federal, garantindo que o seu veículo esteja protegido de acordo com a lei.

2. Onde encontro o número do processo da SUSEP no meu contrato da Loovi?

O número de registro do produto na SUSEP consta diretamente no documento da sua apólice ou proposta de seguro recebida no e-mail cadastrado e disponível na área do cliente no aplicativo da Loovi. Com esse número, é possível verificar todas as condições gerais aprovadas do plano.

3. O seguro contratado pelo app da Loovi tem a mesma validade jurídica de um seguro tradicional?

Sim, possui total validade jurídica. Embora toda a jornada (cotação, vistoria por foto, pagamento por assinatura mensal e acionamento de guincho/sinistro) ocorra pelo aplicativo da Loovi, o contrato é garantido pela LTI Seguros S.A., seguradora autorizada pela SUSEP, sob as regras do Código de Defesa do Consumidor.

4. Qual é a seguradora parceira da Loovi que devo pesquisar no site da SUSEP?

Ao fazer a consulta de regularidade, você deve pesquisar pela razão social da seguradora responsável pela emissão dos planos comercializados pela Loovi: a LTI Seguros S.A. (ou a razão social exata informada na sua proposta de seguro/apólice).
  •  

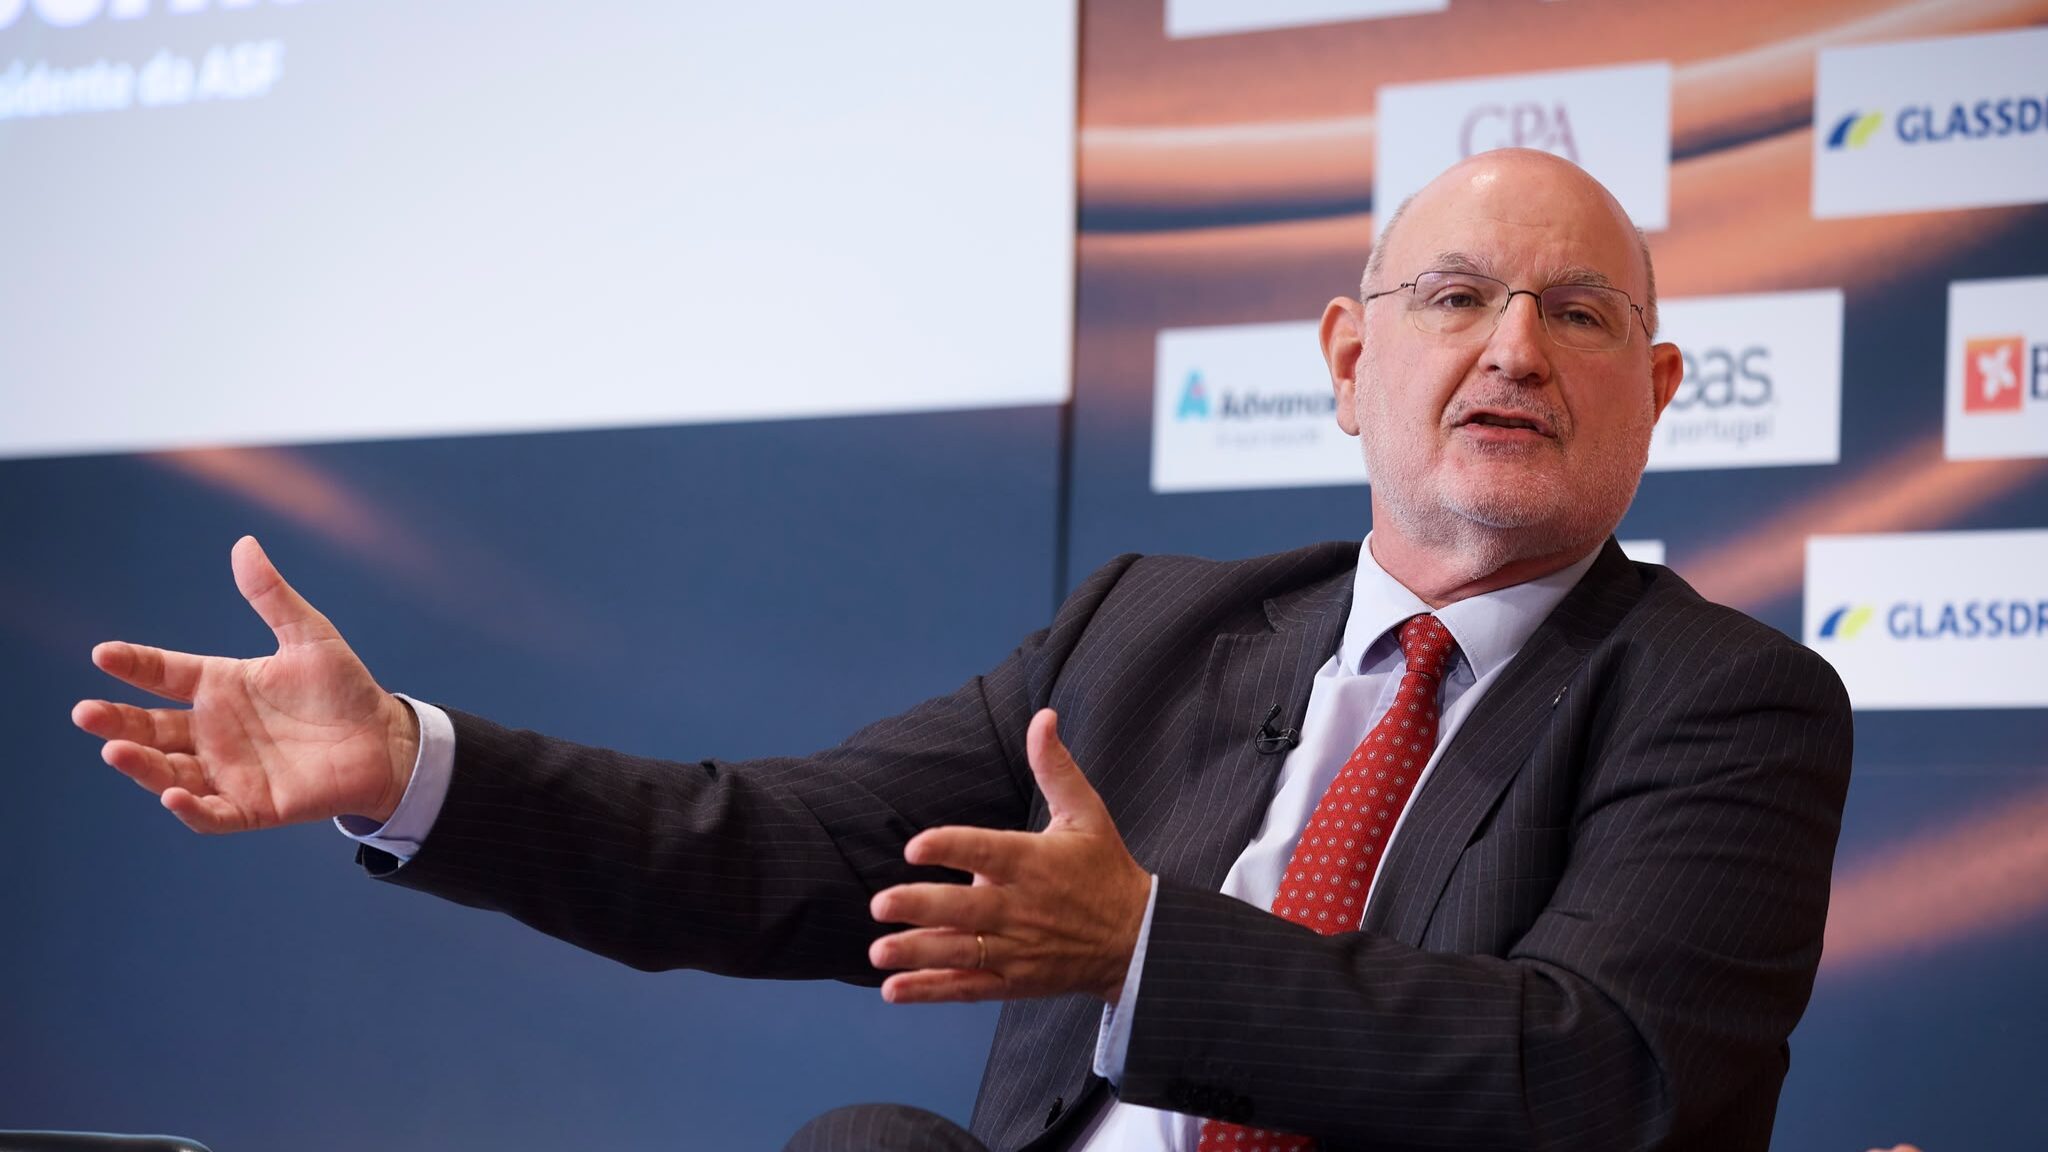
ASF apresenta proposta para poupança complementar para reforma já em 2027


A Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) quer apresentar ao Governo, no primeiro trimestre de 2027, uma proposta para reforçar os sistemas complementares de poupança para a reforma, com o objetivo de aumentar a adesão dos portugueses. O anúncio foi feito por Gabriel Bernardino, presidente do regulador, na 7.ª edição da Conferência Anual de ECOseguros, que decorre esta quinta-feira, em Lisboa.

“O Estado não pode fazer tudo na proteção contra catástrofes e também nas pensões. Temos de olhar mais para a poupança complementar”, afirmou o responsável, defendendo a necessidade de reforçar o papel destes sistemas na proteção financeira dos cidadãos durante a reforma.

Bernardino lembrou que a União Europeia considera o reforço dos sistemas complementares de poupança “absolutamente essencial” e que as recomendações dirigidas a Portugal, no âmbito do Semestre Europeu de 2026, apontam igualmente nesse sentido. “Independentemente da discussão do que deva ser a repartição da Segurança Social, o pilar da previdência social é fundamental”, acrescentou.

Para o presidente da ASF, um dos obstáculos à adesão é a falta de informação sobre as vantagens destes mecanismos. “Temos olhado para os sistemas de pensões da Dinamarca e da Bélgica. Apenas uma pequena parte [da população portuguesa] poupa efetivamente para a reforma“, afirmou, considerando que existe em Portugal “uma inércia” que pode ser combatida com informação. O regulador pretende, por isso, estudar soluções que tornem os regimes de poupança para a reforma mais transparentes e competitivos.

Outro dos temas abordados foi a criação de um Fundo de Catástrofes, um tema discutido há décadas no nosso país. Bernardino considera que a falta de uma cultura de seguro em Portugal constitui um desafio à proteção contra estes riscos. A ASF está a estudar diferentes modelos para o fundo, que está integrado no Plano de Transformação e Resiliência de Riscos (PTRR) do Governo, defendendo que este deverá incluir “um elemento de obrigatoriedade, mas não maximalista”.

O regulador pretende também avançar com a simplificação de requisitos de reporte no âmbito do regime europeu de Solvência II. Segundo Bernardino, a ASF está a trabalhar com o setor segurador para identificar obrigações que possam ser eliminadas a partir de 2027. “Um dos elementos do nosso plano estratégico foi a simplificação de outros elementos [que assentam em cima do regime de Solvência]. Temos estado em contacto com o setor para chegarmos a um conjunto bastante vasto de elementos de reporte para ser extinto”, explicou.

  •  

O Ministro da Educação, o Presidente da ASF e outros governantes vão às escolas ensinar a poupar


No dia 30 de outubro, governantes e representantes das entidades de supervisão financeira vão às escolas do Ensino Básico e Secundário para dar aulas sobre poupança e gestão de dinheiro. A iniciativa é promovida pelo Ministério da Educação, Ciência e Inovação (MECI), em parceria com o Banco de Portugal, a CMVM (Comissão do Mercado de Valores Mobiliários) e ASF (Autoridade de Supervisão de Seguros e Fundos de Pensões).

Esta é a segunda edição do programa “Educar para a Cidadania: Poupar, um Compromisso com o Futuro” e, além da poupança, a iniciativa aborda temas como o orçamento familiar, a fiscalidade, os sistemas e produtos financeiros e o empreendedorismo.

Entre os participantes estão o ministro da Educação, Fernando Alexandre, que dará uma aula na Escola Secundária José Macedo Fragateiro, em Ovar, e o governador do Banco de Portugal, Álvaro Santos Pereira, que estará na Escola Secundária Diogo de Gouveia, em Beja. Também os presidentes da ASF, Gabriel Bernardino, e da CMVM, Luís Laginha de Sousa, dinamizarão sessões no Cadaval e na Moita, respetivamente. A iniciativa conta ainda com secretários de Estado das áreas do Ensino Superior, do Orçamento e dos Assuntos Fiscais.

A par dos dirigentes governamentais e reguladores, o projeto conta com a participação de estudantes e docentes universitários de Finanças, Economia, Gestão e Contabilidade. Em articulação com os professores de Cidadania e Desenvolvimento, estudantes e docentes universitários vão partilhar conhecimentos e experiências com os alunos. As parcerias poderão prolongar-se ao longo do ano letivo, através de novas aulas e atividades.

De acordo com o MECI, a aprendizagem vai ser adaptada aos diferentes níveis de ensino. No 1.º ciclo, será abordada a importância e os objetivos da poupança, enquanto que no 2.º ciclo os alunos vão aprender formas de aplicação e remuneração das poupanças e a importância do planeamento financeiro. No 3.º ciclo, serão abordadas a diversificação dos investimentos para reduzir riscos e a proteção contra fraudes financeiras e digitais. Já no Ensino Secundário, os alunos vão comparar diferentes produtos financeiros e os riscos associados.

Os conteúdos incluem ainda a abordagem, de forma parcial, da tomada de decisões que envolvam ganhos e perdas, a distinção entre necessidades e desejos e entre rendimentos e despesas, o planeamento da poupança e dos investimentos a médio e longo prazo, e os comportamentos de proteção contra fraudes financeiras e digitais.

A iniciativa enquadra-se na Estratégia Nacional de Educação para a Cidadania, aprovada em 2025, que reforçou a importância da literacia financeira e levou à inclusão obrigatória desta dimensão na disciplina de Cidadania e Desenvolvimento, em todos os anos de escolaridade.

  •  
❌