Login

“Porque é França”. Crise gaulesa reforça motivos para BCE pausar subida dos juros
“Parce que c’est la France“. Faz pouco mais de dez anos que Jean-Claude Juncker cunhou a frase que retrata o excecionalismo na Europa. O luxemburguês, que em maio de 2016 liderava a Comissão Europeia, defendia a maior flexibilidade concedida a França, que tinha quebrado as regras orçamentais comunitárias ao registar um défice orçamental acima dos 3% do PIB, afirmando que não se podia aplicar o Pacto de Estabilidade de forma cega.
A frase, que na altura foi criticada por Portugal e Espanha por representar dois pesos e duas medidas, está de volta aos comentários dos analistas e deverá esta quinta-feira ensombrar a conferência de imprensa de Christine Lagarde depois de o Banco Central Europeu manter as taxas de juro inalteradas.
Essa decisão — de deixar a taxa de Facilidade Permanente de Depósito nos 2,50% e as taxas de refinanciamento e de cedência de liquidez em 2,65% e 2,90%, respetivamente, níveis atingidos em setembro com o segundo aumento de 25 pontos base deste ano — é dada como garantida nos mercados e nas salas de research económico.
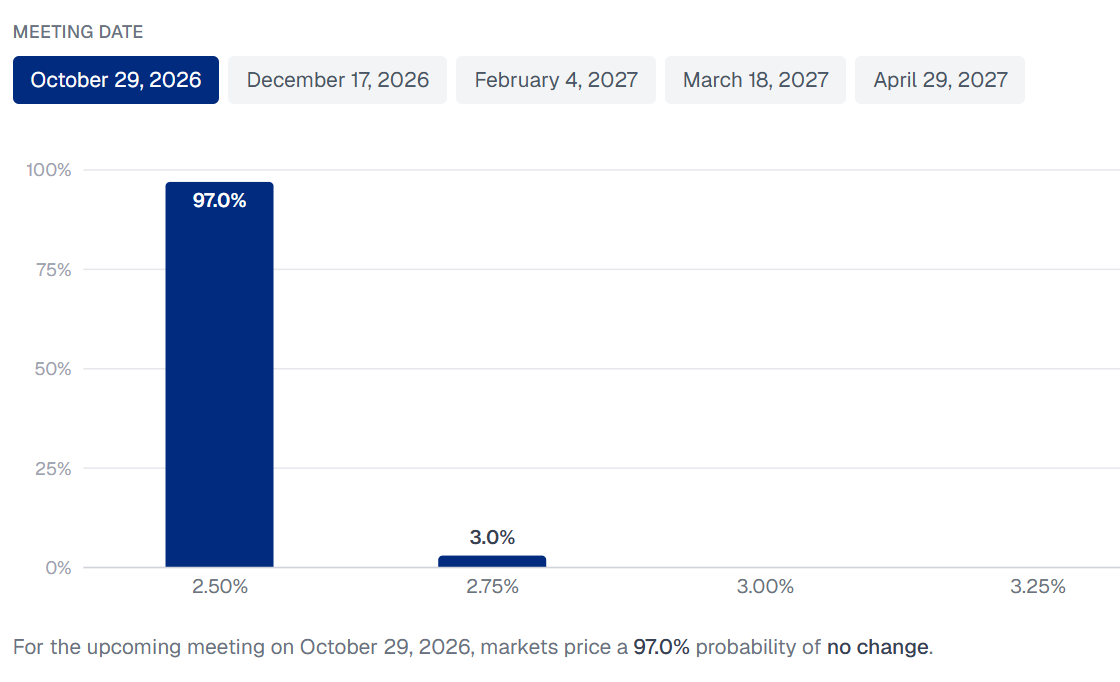
Segundo o ECB Watch, uma ferramenta do BCE para divulgar as probabilidades implícitas no mercado relativamente às decisões sobre as taxas de juro, há uma hipótese de 97% de uma pausa no custo do euro. Entre os economistas consultados pela Reuters numa sondagem divulgada a 8 de outubro, 70 dos 73 inquiridos apontaram para a manutenção dos níveis atuais.
 “Os riscos de inflação continuam a ser a maior preocupação do BCE“, recordou Bas van Geffen, estratega macro para a Zona Euro no neerlandês Rabobank. “No entanto, ainda não há sinais de que a inflação dos preços da energia esteja a alastrar-se à fixação de salários e preços em geral”.
Esse racional está em linha com o que Lagarde expressou no final de setembro. O BCE vê a inflação a acelerar na Zona Euro, mas concentrada na energia, sem se tornar estrutural, nem se espalhar para salários mais altos, disse, para explicar que “a instituição não pode ignorar o choque energético, mas tem de responder de forma “ponderada”.
Mercado já assumiu papel do BCE
Para Carsten Brzeski, global head of macro do ING, à primeira vista, a evolução macroeconómica desde a última reunião até continuaria a justificar mais um aumento das taxas de juro. A inflação global voltou a aumentar em setembro e a maioria dos indicadores avançados aponta para uma resiliência contínua da economia, adiantou.
Vincou que, no entanto, “o aumento acentuado das taxas de rendibilidade das obrigações, na sequência da crise francesa, já está a impor uma nova orientação restritiva da política monetária“, explicando que aumento dos rendimentos das obrigações alemãs desde a reunião de setembro já teve, aproximadamente, o mesmo impacto no crescimento e na inflação que um aumento adicional das taxas de juro de 25 pontos de base e no caso da França, este impacto aproxima-se de um aumento de 50 pontos de base. “Ou, por outras palavras, o mercado obrigacionista assumiu o papel do BCE“, resumiu Brzeski.
No entanto, o facto de o prémio de risco das obrigações francesas a dez anos ter quase duplicado em relação ao valor de referência alemão ao longo das últimas semanas — num contexto tóxico marcado por elevados défices públicos, um impasse orçamental, protestos de rua e uma eleição que suscita divisões no próximo ano — complica a situação para um BCE sempre cauteloso face à fragmentação entre os membros do bloco da moeda única.
Para Brzeski, “mesmo que França não tenha um papel de destaque no comunicado do BCE, será um elemento importante na conferência de imprensa“, pois as preocupações políticas e orçamentais, bem como o consequente alargamento dos spreads franceses, suscitaram dúvidas sobre se o BCE poderia intervir através do Instrumento de Proteção da Transmissão (TPI), que lhe permite adquirir títulos emitidos por Estados-membros cujas condições de financiamento se tenham deteriorado por razões não justificadas pelos fundamentos específicos de cada país.
No entanto, antes de ativar este instrumento criado em 2022, o Conselho de Governadores analisa um conjunto cumulativo de critérios para determinar se os países em causa estão a seguir políticas orçamentais e macroeconómicas sólidas e sustentáveis. “Na prática, isto inclui o cumprimento do quadro orçamental da UE, o que exigiria, no mínimo, que o Orçamento francês proposto fosse integralmente aprovado”, sublinhou o analista do ING,
De um modo geral, o BCE encontra-se numa posição difícil: intervir demasiado rapidamente em apoio à França poderá ser visto de forma desfavorável por outros Estados-membros e interpretado como um financiamento monetário da dívida de um país que não está disposto a cumprir as regras e isso constitui um forte argumento contra uma intervenção precoce.
“De um modo geral, o BCE encontra-se numa posição difícil: intervir demasiado rapidamente em apoio a França poderá ser visto de forma desfavorável por outros Estados-membros e interpretado como um financiamento monetário da dívida de um país que não está disposto a cumprir as regras e isso constitui um forte argumento contra uma intervenção precoce”, expressou Brzeski, recordando ainda que as mudanças na liderança do BCE nos próximos meses (com Isabel Schnabel, Phillip Lane e própria Lagarde perto de sair) também poderão afetar a forma como o BCE encara o TPI.
Michael Krautzberger, diretor de investimento global (CIO) de mercados públicos da Allianz Global Investors acredita que, “em última análise, é provável que o BCE reitere que a redução dos custos de financiamento deve advir de políticas orçamentais credíveis e de reformas estruturais, e não de uma intervenção monetária, o que pode suscitar preocupações tanto de risco moral como de credibilidade”.
“A inflação continua, por isso, a ser a bússola do BCE”, adiantou, sublinhando que embora a pausa prevista para esta quinta-feira seja justificada, “isto não deve ser interpretado como o fim do ciclo de endurecimento monetário“.
“Com o preço do petróleo acima dos 100 dólares, uma inflação que deve superar os 4% este inverno e uma economia que continua a mostrar solidez, continuamos a prever mais dois aumentos de 25 pontos base, em dezembro e, dependendo da evolução da situação em França, possivelmente em março, elevando a taxa dos depósitos para 3%”, concluiu.
A visão é partilhada pelos agentes de mercado. Segundo o ECB Watch, a probabilidade de nova subida na última reunião do ano, a 17 de dezembro, está nos 78,2%. A pausa do BCE nem deverá durar, portanto até ao Natal.