Familiares de los pasajeros de los trenes aguardan noticias en uno de los dos pabellones habilitados en el municipio
Óscar Puente ve “inexplicable” la orden del centro de control que permitió al AVE circular hasta chocar con el Iryo detenido en Urda
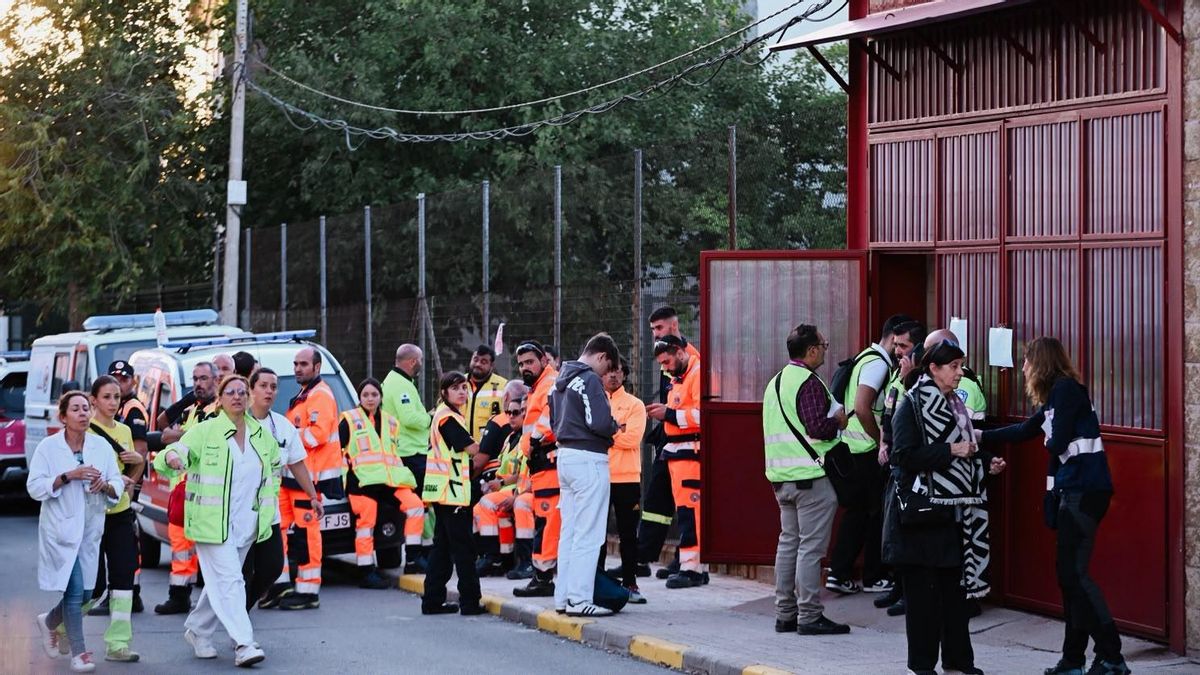
La espera se hace insoportable en un pabellón ubicado en la calle Escuelas del municipio de Urda (Toledo), a apenas unos kilómetros del lugar donde a las 8:48 horas de este miércoles un convoy de AVE impactó con otro de Iryo que estaba detenido. En este espacio que es poco más que una nave techada, familiares de los pasajeros aguardan noticias de sus seres queridos dando vueltas en círculos o sentados en unas sillas blancas.
Dentro, el ambiente es de una tristeza absoluta. Algunos de los familiares salen a fumar, a hablar por teléfono o a tomar algo de aire. Y vuelven a entrar apresurados cuando una voz de mujer empieza a dar una relación de nombres por megafonía. En ese momento, todo el mundo contiene la respiración. “¿Qué más han dicho?”, pregunta alguien. “Nada, están informando de dónde se pueden poner las denuncias”, responde un joven. A consecuencia del accidente, la Guardia Civil ha habilitado puestos de recogida de denuncias en Toledo, Córdoba, Sevilla y Madrid.
Estaba dormido. Cuando abrí los ojos ya me estaba yendo hasta el asiento de delante y me di un golpe en la barbilla. Es como si hubiera vuelto a nacer
Hay quien logra dar con la información que todos esperan: su familiar está vivo. “Está allí, en el hospital de Toledo. Díselo a quien sea, le están haciendo análisis”, grita una mujer a otra. “Nosotros somos unos afortunados”, dice la segunda mientras sale corriendo hacia el coche en dirección al centro sanitario.
La angustia en los pabellones organizados para los familiares tras el choque de dos trenes en la provincia de Toledo
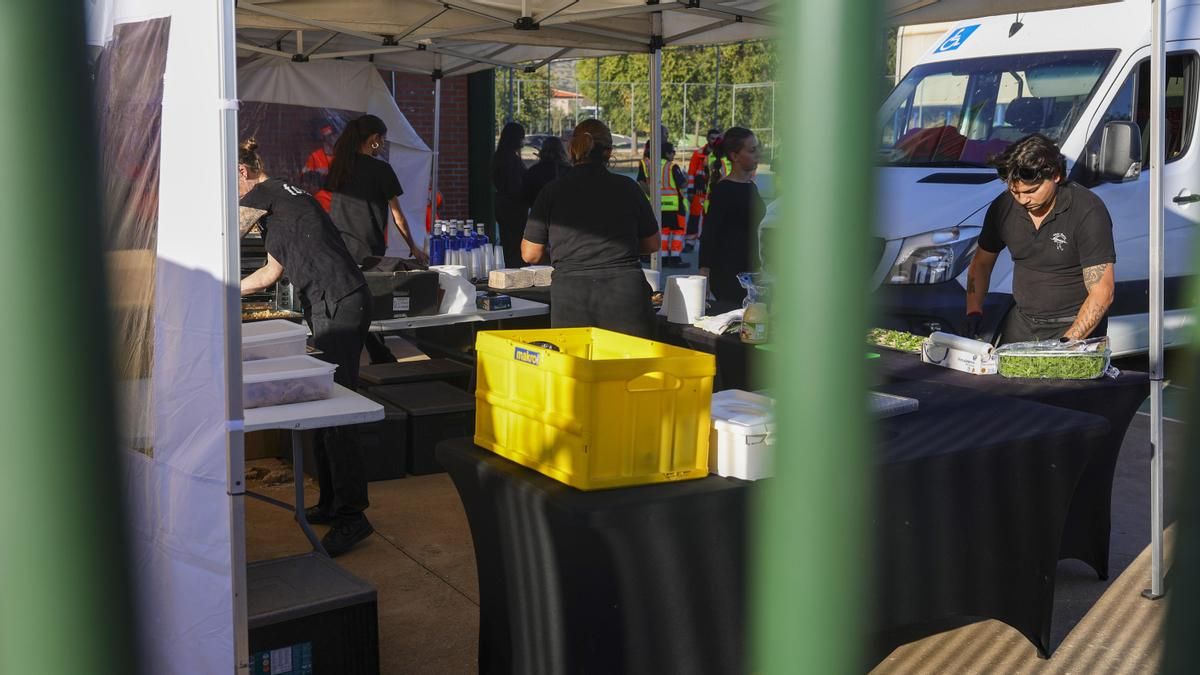
Para los demás, la espera se hace cada vez más difícil y arrecia la incertidumbre. En algunos momentos, desde fuera se escucha el llanto de algunas personas rotas por el dolor mientras son atendidas por sanitarios y psicólogos. Voluntarios y vecinos del pueblo les ofrecen mantas y comida. Alrededor de las cinco de la tarde llega la furgoneta de un cátering con comida caliente.
Sentimos un empujón, no sabíamos bien lo que estaba pasando. Había humo y muchos cables caídos
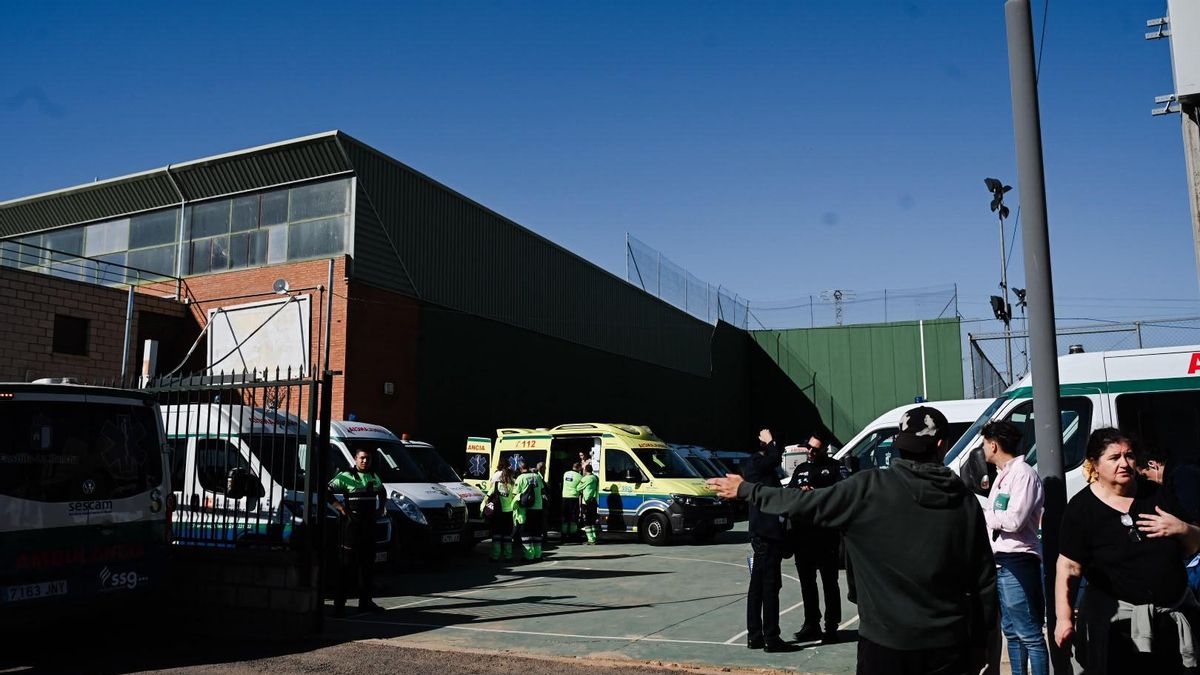
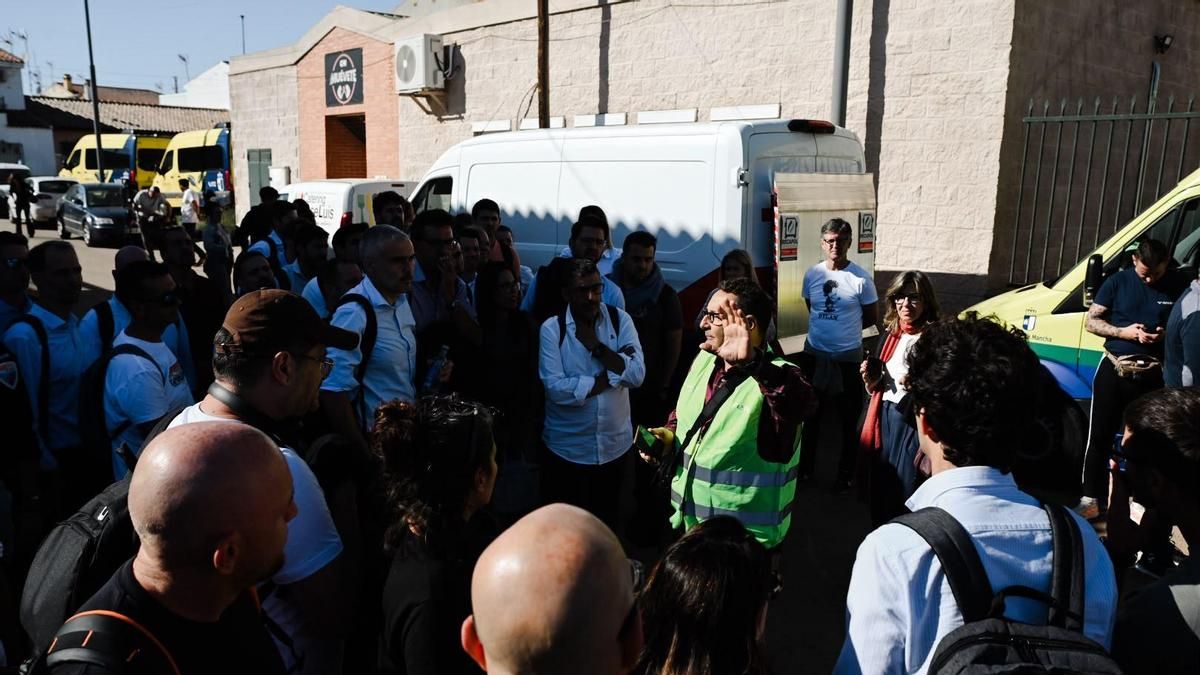
Este municipio de 2.500 habitantes, ubicado a apenas unos kilómetros del lugar del accidente, ha habilitado dos pabellones ante la tragedia. En este, ubicado al lado del colegio, están instalados los familiares de los viajeros que están todavía desaparecidos. Las inmediaciones son un ir y venir de personas: vecinos del pueblo, efectivos policiales, psicólogos, sanitarios… Una vecina cuenta que algunos restaurantes del pueblo han cerrado para preparar comida para atender la emergencia y abastecer a todos los servicios desplazados al municipio.
Uno de los pabellones de atención tras el accidente en Urda
En el otro pabellón, situado junto a la piscina municipal, se han alojado durante las primeras horas los heridos leves o quienes han salido ilesos, como Tongui Biñer, que viajaba en el vagón siete del Iryo junto a su padre. Ambos iban con destino a Sevilla. “Sentimos un empujón, no sabíamos bien lo que estaba pasando. Había humo y muchos cables caídos”, dice este joven de 22 años, que logró salir del vagón por la puerta de emergencia. Todas sus pertenencias quedaron en el tren siniestrado.
“Estaba dormido. Cuando abrí los ojos ya me estaba yendo hasta el asiento de delante y me di un golpe en la barbilla. Es como si hubiera vuelto a nacer. Hoy es mi segundo cumpleaños”, dice otro joven, Diego Martín, mientras espera que su padre llegue desde Sevilla para recogerle. Renfe ha habilitado autobuses para llevar a sus destinos a los pasajeros ilesos o heridos leves como este joven, al que le han dado unos puntos en el mentón.
Voluntarios preparan comida para los viajeros del accidente de dos trenes de alta velocidad, uno de Renfe y otro de Iryo, que han colisionado a primera hora de este miércoles a la altura de la estación de Urda (Toledo), donde hay al menos 64 fallecidos. EFE/ Ismael Herrero
Los vecinos de Urda y de municipios cercanos se han volcado con las víctimas. Muchos de ellos han acudido con sus coches a la zona del accidente y han ayudado a llevar heridos leves hasta el pueblo. Una de ellas es María José, una vecina de Marjaliza, que ha acudido a primera hora para ayudar a los afectados y afectadas. “Estamos a cargo del bebé de esta señora que ha ido a buscar a su marido. Es su abuela y nos ha dejado a su bebé”, afirma. Media hora después ha aparecido la madre del bebé, su hija, y ha tenido lugar un emotivo encuentro. En ese momento no conocían todavía el paradero del abuelo.
Las posiciones del AVE en cada momento permiten reconstruir cómo fueron los minutos previos al choque con el tren Iryo que se ha producido hoy en Urda (Toledo)
Última hora - Accidente de tren en Toledo: más de 60 muertos y decenas de heridos graves en un choque entre un AVE y un Iryo
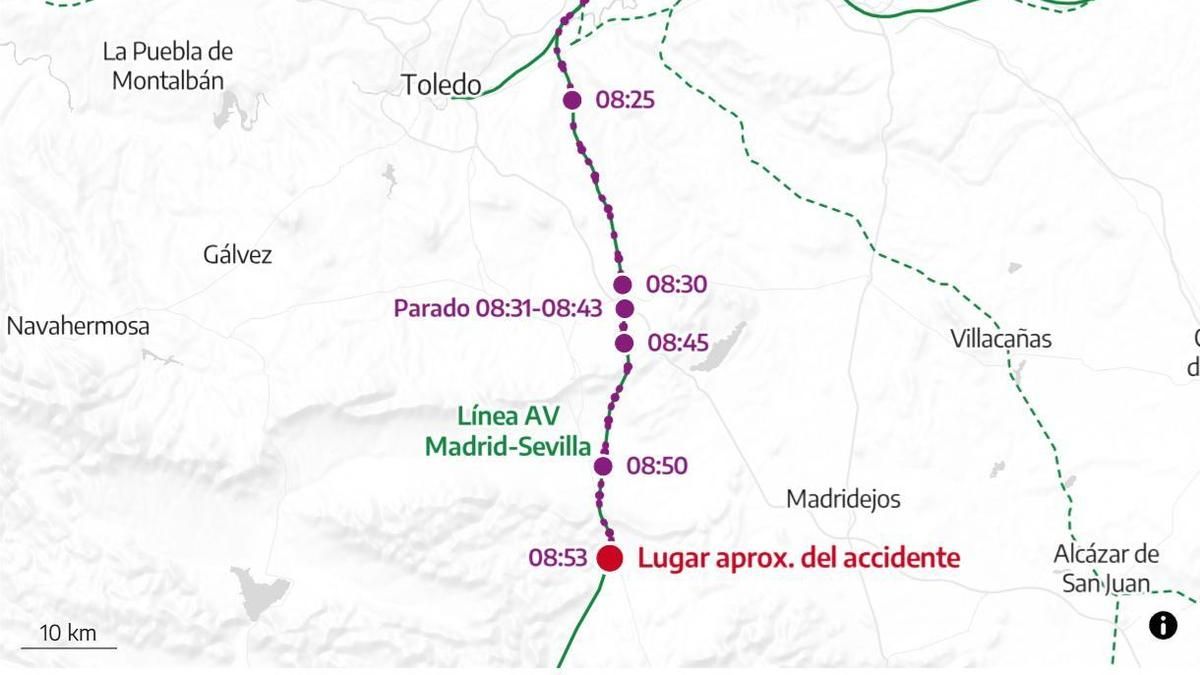
Los datos de posición del AVE 2080 permiten reconstruir los minutos previos al choque con el Iryo 6076. Las ubicaciones que publica el visor de Renfe, recopiladas por Spain Train Radar analizadas por elDiario.es, apuntan a que la colisión se produjo entre las 8:53 y las 8:54, a la altura del punto kilométrico 118 que ha señalado Adif. En ese momento, el tren AVE embistió por detrás al tren Iryo.
Cuatro vagones han descarrilado, según las primeras informaciones: tres del Iryo y uno del AVE. El choque ha causado al menos 60 muertes, 50 heridos en nivel amarillo y 15 en nivel rojo (muy grave). En el siguiente mapa se muestra la línea y las ubicaciones conocidas del AVE 2080 y su trayectoria aproximada.
Según la cronología de posiciones, a las 8:31 el tren se queda parado a la altura del municipio de Mora tras un fallo del sistema LZB de seguridad, según ha confirmado el ministro Óscar Puente. Unos 12 minutos después, a las 8:43, el tren vuelve a reanudar la marcha y acelera.
“En ese momento, ese tren tenía obligatoriamente que detenerse, no podría reanudar la marcha con normalidad porque el circuito de vía estaba ocupado por Iryo”, explicó el ministro de Transportes, Óscar Puente. Sin embargo, “se ordena que reanude la marcha a las 8:36, el tren recorre 25 kilómetros con el tren Iryo detenido y acaba impactando, con el resultado que conocen”.
En los minutos anteriores a la colisión, el AVE circulaba a una media de entre 150 y 200 kilómetros por hora, según la distancia recorrida por la vía entre cada posición. A las 8:53-8:54 se produce el impacto. Los datos no señalan la velocidad exacta del momento de la colisión sino el promedio de los anteriores minutos. Puente ha asegurado que “un accidente por alcance en la red ferroviaria española es verdaderamente inverosímil”.
En el siguiente gráfico puedes comparar la velocidad media del tren ese día y, como contexto, la velocidad del día anterior.
Según la portavoz del Gobierno de Castilla-La Mancha, Esther Padilla, el Iryo 6076 llevaba 146 pasajeros y un bebé, y el AVE 2080, 397 pasajeros.
Hasta el momento, se sabe poco de las causas. Fuentes del Gobierno consultadas por elDiario.es apuntan que el accidente que ha provocado el choque de dos trenes de alta velocidad en la provincia de Toledo pudo deberse a un error humano, precedido de un fallo técnico, de un operario del centro de control de Atocha que habría dado la orden de continuar al maquinista del tren de Renfe a pesar de que el Tren Iryo obstaculizaba la vía y a que la señal era roja. El operario habría permitido así rebasar esa señal roja al maquinista del tren de Renfe, que después habría chocado contra el Iryo que se encontraba paralizado.
Según los últimos datos, el choque ha dejado al menos 68 muertos y más de un centenar de heridos. Se convierte así en el segundo accidente ferroviario más mortífero después del descarrilamiento que ocurrió en Santiago de Compostela en 2013. Unidos a los 46 fallecidos en el accidente de Adamuz este enero, situaría 2026 como el año con más víctimas mortales por accidentes de trenes en las dos últimas décadas.
PSOE y el Frente Amplio han pactado concurrir juntos en prácticamente todo el territorio y la derecha ha llegado a un acuerdo por el que Vox se retirará en seis provincias y el PP, en tres
Feijóo y Abascal pactan en el Senado que Vox se retire en seis provincias y el PP en tres
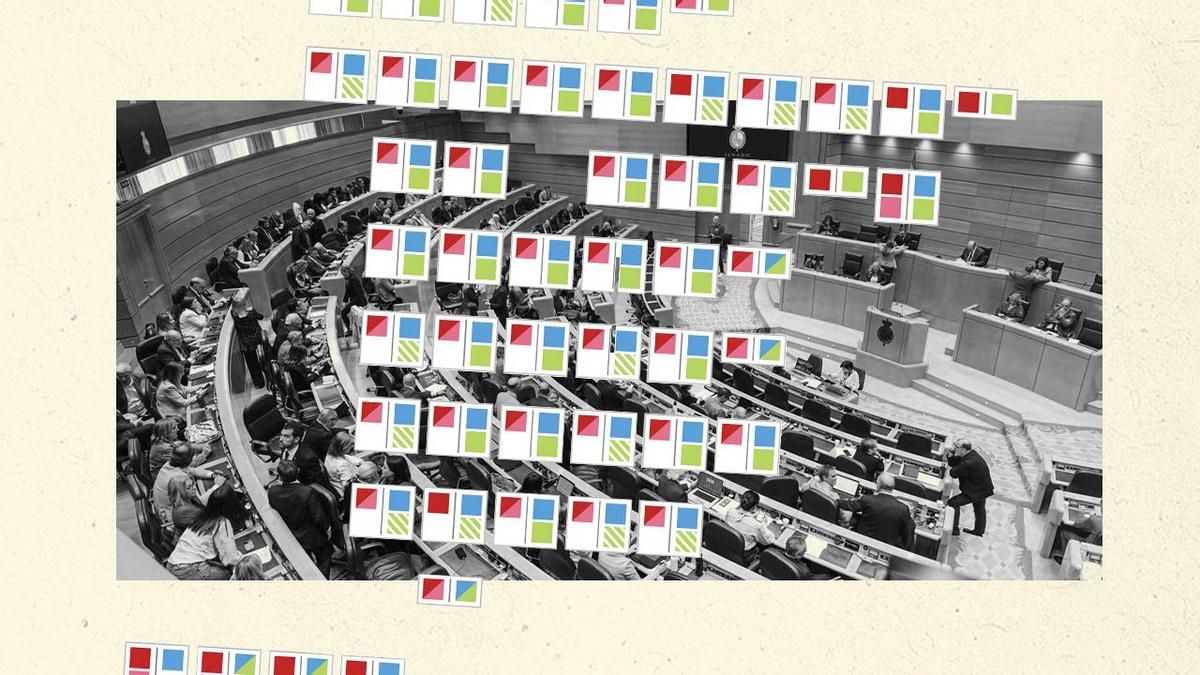
La papeleta del Senado para el próximo 29 de noviembre no será tan sencilla como en otras ocasiones. Por un lado, el PSOE y el Frente Amplio han pactado concurrir juntos en prácticamente todo el territorio –menos Canarias–, de forma que los miembros de la coalición confederal se han integrado en las listas de los socialistas en diferentes puestos de salida. En concreto, el PSOE ocupará el 70% de los puestos en las listas para el Senado y el Frente Amplio el restante 30%. Además, Podemos tiene previsto presentar listas en todo el territorio excepto en Catalunya, donde concurre junto a ERC, y Canarias y la Comunitat Valenciana, donde se presenta en coalición con fuerzas del Frente Amplio.
Por otro, la derecha ha llegado a un acuerdo por el que Vox se retirará en seis provincias y el PP en tres, pero con letra pequeña en otras provincias: el partido de Abascal postulará un único candidato (separado) en otras 14 y se presentará con normalidad en otras 23.
En este mapa puedes ver lo que ocurre, provincia a provincia. Se resumen de forma sencilla las diferentes casuísticas: por ejemplo, en algunas provincias hay una lista única debido a que el otro partido se retira o está integrado dentro de la candidatura. Al pasar el cursor, puedes ver los detalles de cada circunscripción concreta y cuál fue el resultado en 2023.
El sistema electoral del Senado es de listas abiertas. Eso significa que los ciudadanos pueden escoger a uno, dos o tres de los candidatos que presenta cada partido, e incluso mezclar a dirigentes de varias formaciones. No obstante, en la práctica, el sistema tiene un sesgo claramente mayoritario, puesto que lo más común es que el votante escoja a los tres senadores que presenta el partido al que quiere votar, y eso provoca —en la mayor parte de las provincias— que quien gane las elecciones se quede con tres escaños y la segunda fuerza, con uno.
Para el PSOE, su acuerdo con el Frente Amplio trata de impedir el control absoluto de una de las cámaras por parte de la derecha. Y PP y Vox buscan controlar el Senado de forma holgada para tener así manos libres incluso para impulsar reformas de calado o para tener total ascendencia sobre altas instituciones del Estado como el Tribunal Constitucional. Para los socios del PSOE implica, por su parte, la posibilidad de obtener una representación en el Senado que si van a las urnas por su cuenta les resulta prácticamente imposible.
El GP de EEUU dejó a Kimi Antonelli a un paso de ser campeón junto a una recuperación de Mercedes, un Ferrari especialmente rápido en la parte final y otro podio de Verstappen con actuaciones de mucho valor. Lo analiza el Podcast Técnica Fórmula 1
El Circuit de Barcelona contraataca con un acuerdo para traer a Álex Palou y la IndyCar
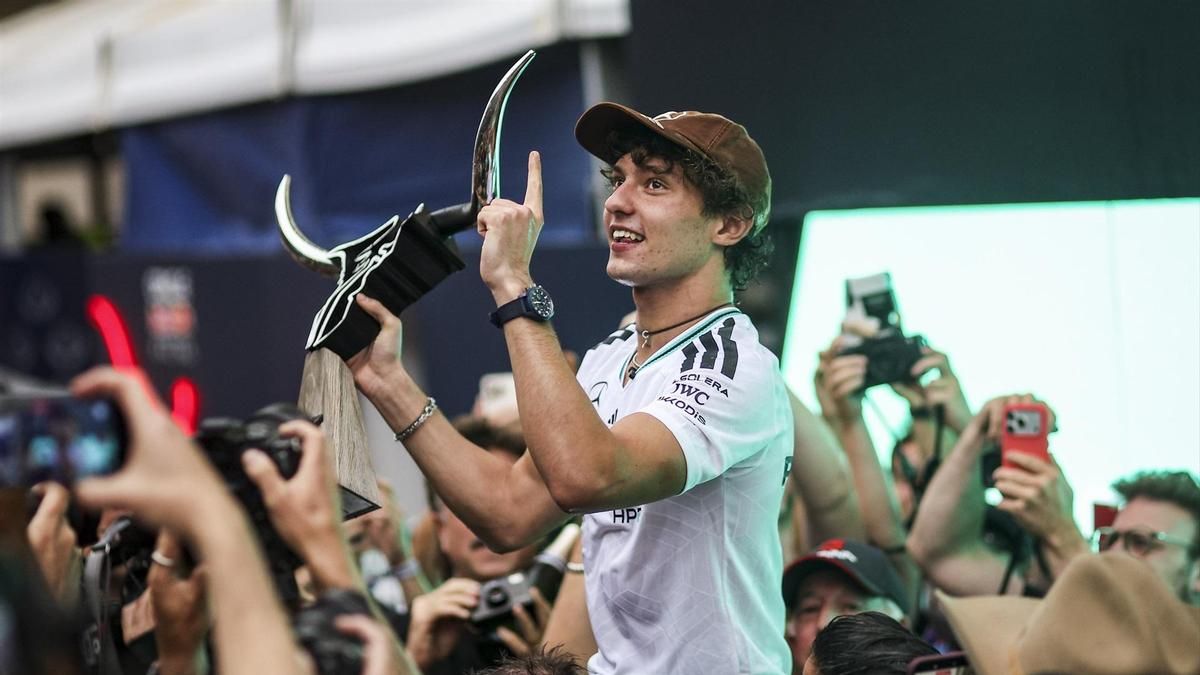
Kimi Antonelli salió del Gran Premio de F1 de Estados Unidos con una victoria contundente y el Mundial prácticamente sentenciado. Sorprendió con la pole, arrancó mejor que Verstappen y sostuvo después una carrera que exigía algo más que velocidad: había que gestionar el ritmo para que la estrategia funcionara. El primer episodio de la semana del Podcast Técnica Fórmula 1 nos cuenta como Austin dejó un ganador indiscutible y trata de responder a la pregunta de si Antonelli saldrá de México, además, como campeón del mundo.
Estados Unidos, mucho más que ver que a Antonelli
El COTA dejó, además, una recuperación de Mercedes, un Ferrari especialmente rápido en la parte final y otro podio de Verstappen. Hubo actuaciones de mucho valor, aunque el balance del gran premio siga admitiendo discusión.
El clipping y el comportamiento de estas unidades de potencia volvieron a ocupar demasiado espacio en una pista de la que esperábamos bastante. En cualquier caso, Antonelli hizo el trabajo completo.
La clasificación ofreció una de las primeras sorpresas del fin de semana. Antonelli consiguió una pole que destacó todavía más al compararla con el rendimiento de su compañero. Mercedes recuperó fuerza a una vuelta y el italiano convirtió esa oportunidad en una posición decisiva para el domingo.
Después llegó la salida. Kimi arrancó con autoridad mientras Verstappen perdía terreno y los dos Ferrari lo superaban. El neerlandés respondió pasando a Hamilton y recuperando después la segunda posición frente a Leclerc, pero Antonelli ya había defendido la ventaja que le daba salir delante.
La victoria no quedó resuelta únicamente en esos primeros metros. El italiano tuvo que administrar la carrera para hacer buena su estrategia y responder al desarrollo de sus rivales. Fue una actuación completa, de las que explican por qué tiene el campeonato tan cerca.
El contraste entre los dos Mercedes volvió a ser importante y dejó al británico a punto de entregar el título a su compañero. Aunque Antonelli no necesita que se le regale nada: en Austin volvió a construir su resultado desde la clasificación hasta la meta.
Verstappen responde y Ferrari acaba muy fuerte
La mala salida no sacó a Verstappen de la pelea. Recuperó posiciones frente a los Ferrari, entró en boxes en la vuelta 14 y volvió a ofrecer un ritmo muy alto con blandos durante su recuperación. El podio final confirma que Red Bull sigue siendo una referencia competitiva.
Max tuvo dificultades, pero encontró la forma de terminar entre los tres primeros. La mejoría del equipo ya no parece un episodio aislado dentro de la temporada. Ferrari también dejó una señal positiva, especialmente desde la vuelta 40. Leclerc y Hamilton rodaron con mucha fuerza en esa fase y dieron motivos para mirar su rendimiento de carrera con interés.
Las estrategias y la distinta evolución de las tandas forman parte de esa lectura y merecen un análisis más detenido que el orden de llegada. En McLaren, el intercambio de posiciones de la vuelta ocho puso a Norris delante de Piastri. El británico había comunicado por radio que tenía más ritmo. Fue otro de los movimientos de una carrera en la que las decisiones de equipo y la gestión de neumáticos acompañaron a la lucha en pista.
Una victoria clara y una carrera que admite debate
También hubo decisiones de los comisarios para discutir, con cinco segundos de sanción para Russell y diez para Bearman. Más atrás, Lawson terminó noveno y Gasly décimo, completando las posiciones de puntos.
¿Estuvo bien el Gran Premio de Estados Unidos?
La respuesta necesita separar la actuación de los pilotos de los problemas que seguimos viendo en esta Fórmula 1. Antonelli hizo una gran carrera, Verstappen volvió al podio y Ferrari ofreció un final muy rápido. Eso merece reconocerse, aunque la gestión eléctrica continúe dejando una sensación poco satisfactoria.
La « fièvre de la brique » espagnole s'est apaisée. Elle laisse derrière elle des villes fantômes, des forêts de grues immobilisées et des centaines de milliers de chômeurs. Cette enquête dans la communauté autonome de Madrid souligne l'engrenage de l'endettement dans lequel les familles se sont laissé entraîner.
La crise ne se promène pas dans les rues de Madrid, même si l'Espagne est sans doute l'un des pays les plus touchés par la récession de l'économie mondiale. La vie suit son cours. Certes, les travailleurs licenciés ou, plus encore, ceux dont le contrat temporaire n'a pas été renouvelé expriment de temps à autre leur colère. Certes, on se serre un peu la ceinture : « Dans les supermarchés, toutes les ventes ont chuté. Les seules à augmenter sont celles des produits de bas de gamme », soutient l'employé d'un centre commercial. Il y a aussi moins de monde dans les bars à l'heure de l'apéritif, les terrasses paraissent moins bruyantes le soir, et la nuit madrilène est moins bigarrée.
Les annonces « à vendre », plus nombreuses aux balcons des immeubles, témoignent des changements. Et il suffit de jeter un œil sur la vitrine de n'importe quelle agence immobilière pour vérifier l'effondrement des prix. Ainsi à Aluche, une banlieue populaire, un appartement de 65 mètres carrés, situé au troisième étage avec ascenseur, était vendu 240 000 euros en 2006. Trois ans plus tard, des logements de ce type se vendent 160 000 ou 170 000 euros. Les sociétés immobilières ont fermé plus de 40 % de leurs agences depuis 2007. Néanmoins, quand on pousse la porte de l'une d'elles, les visages sont aimables et souriants : les affaires continuent. 86 % des Espagnols sont propriétaires — un modèle pour ceux, tel M. Nicolas Sarkozy, qui veulent encourager l'accès à la propriété en guise de politique du logement (1).
Dans les faits, cet accès ouvre surtout sur… un endettement de longue durée. Entre 2004 et 2007, cinq millions de crédits avec garantie hypothécaire ont été octroyés pour l'achat de logements. Une situation si fréquente que l'expression « avoir une hypothèque » est passée dans le langage courant. Parallèlement ont proliféré les prêts à la consommation — le plus souvent garantis sur le bien immobilier —, les cartes de crédit, les crédits rapides accordés par des sociétés financières — dont les taux d'intérêt atteignent parfois 25 % — tout comme les entreprises privées de rachat de crédits. Au point que certains prêts ne sont plus associés à l'achat d'un bien concret, mais deviennent un produit de consommation à part entière. Il est ainsi habituel de recevoir des publicités ou des appels téléphoniques informant que des sommes de plusieurs milliers d'euros sont « mises à votre disposition » pour être dépensées « comme vous voulez ». Cette prolifération incontrôlée du crédit et de l'endettement pèse fortement sur les ménages. Au dernier trimestre 2008, le rapport entre la dette et les revenus de base disponibles (le ratio d'endettement) atteignait 125 %, contre 88,9 % en France. En 2008, les impayés des crédits hypothécaires se sont accrus de 310 %, et 2,7 millions de personnes ont fini l'année sans pouvoir acquitter leurs dettes. Pour 2009, on prévoit cinq cent mille mises en demeure pour des crédits personnels impayés, ainsi que plus de quatre-vingt-six mille saisies hypothécaires, soit trois fois plus qu'en 2007 (2).
La hausse des prix fut un encouragement psychologique
Comment en est-on arrivé là ? Pour le comprendre, il faut revenir sur le rôle des agences immobilières (3). Après avoir affirmé que c'est le « meilleur moment pour acheter », l'agence offre une « étude financière », gratuite et sans engagement, destinée à évaluer ce que le futur acheteur sera en mesure de payer et le bien auquel il peut prétendre. Elle propose même de démarcher ultérieurement un crédit auprès de la banque. Dans le calcul sont pris en compte le salaire, les revenus non déclarés — ou revenus « B », comme on les appelle par euphémisme —, l'épargne et les garanties familiales. L'agence dévoile également les secrets de l'« évaluation », c'est-à-dire l'estimation du prix du logement réalisée par des entreprises certifiées qui détermineront la valeur du futur prêt. Le montant de l'évaluation, sur lequel l'agence peut influer, sert ensuite de référence à la banque pour accorder le crédit. Ce dernier doit également permettre de couvrir les frais additionnels : impôts, actes notariés et, bien sûr, commissions des intermédiaires (de l'agence en question, de la société financière et de la banque). Le paiement s'échelonne sur trente, trente-cinq ou quarante ans, en prenant soin que les mensualités ne dépassent pas 40 % de vos revenus. On vous laisse toutefois entrevoir la possibilité de les augmenter un peu, surtout si vous gagnez aussi de l'argent « B »…
Lors du boom immobilier, les évaluations gonflées, la prolifération des intermédiaires, les crédits octroyés aux limites des possibilités de paiement étaient des pratiques courantes. Et il n'est guère surprenant que, désormais, nombre de personnes ayant commencé à payer des « hypothèques » se retrouvent dans l'incapacité de les honorer.
Ester et Angel ont décidé d'acheter un logement en 2004 (4). « Je ne me suis même pas posé la question de la location, reconnaît Ester. Je n'y ai pas pensé. » Il est vrai que l'Espagne connaît une pénurie de logements à louer, les autorités ayant toujours encouragé l'accès à la propriété par des dispositions fiscales et des facilités de crédit. Les parents d'Ester, quoique travaillant à Madrid, ont successivement vécu dans les cités-dortoirs du sud de la ville, où le prix de vente des apartements était accessible : Leganés (à 11 kilomètres), Fuenlabrada (à 22 kilomètres), Valdemoro (à 27 kilomètres) et, finalement, Seseña (à 36 kilomètres). Aussi exceptionnel soit-il, ce périple résidentiel rend compte de la manière dont la revalorisation immobilière et la plus-value qu'elle autorise ont permis d'acquérir un meilleur logement — une maison avec jardin, en dernier lieu — mais à condition de s'éloigner toujours plus de la capitale. Dès la fin des années 1980, les prix de l'immobilier ont connu une augmentation régulière. Il n'était même pas nécessaire d'avoir fini de payer son logement pour le vendre, rembourser l'ancienne « hypothèque », financer une partie du nouveau et faire une autre « hypothèque » pour en payer le reste.
Bien qu'Ester et Angel n'aient pas réfléchi à cette valorisation continue au moment de l'achat, la hausse des prix — 18 % en 2004 — fut un encouragement psychologique important. L'idée que « payer un loyer, c'est jeter de l'argent par la fenêtre » relevait pratiquement de l'évidence. « L'idée fixe, c'était d'avoir quelque chose à soi, explique Ester. Mais personne ne s'en rendait compte, tout le monde s'embarquait, tous tes amis achetaient une maison. Je me souviens avoir dit à mon mari : “Soit on s'embarque maintenant [dans l'achat d'un logement], soit on laisse passer, parce que ça va devenir de plus en plus cher.” »
Tous deux travaillent à Madrid, mais ils se décident pour un F4 de 64 mètres carrés que leur montre l'agence à Valdemoro et qui coûte 165 000 euros. Ils demandent un crédit personnel destiné à l'acompte, soit 9 000 euros, qu'ils pensent rembourser rapidement grâce à la différence entre l'évaluation et le prix réel du logement. La signature devant notaire se fait ensuite rapidement, sans accès préalable aux documents, ce qui est pourtant un droit. Plusieurs changements de dernière minute modifient les conditions du prêt, ce dont Ester se souviendra plus tard avec amertume : « Tout était déjà en marche. Mes parents, qui étaient les garants, et les propriétaires de l'appartement étaient là. Ils ne voulaient pas perdre l'appartement ni l'argent de l'acompte. Mais maintenant, il m'arrive de me demander : et si j'avais dit devant tous ces gens si bien fringués — dans le bureau, outre le notaire, étaient présents le directeur et le sous-directeur de la banque, la jeune femme de l'agence et deux représentants de la banque —, si j'avais dit, quitte à ce qu'on me prenne pour une folle : “Ben moi, désolée, je ne signe pas” ? C'est ce que j'aurais dû faire. Mais avec quelle force ou avec quelle clairvoyance aurais-je pu faire une chose pareille ? A ce moment-là, mon idée était de m'acheter un appartement. J'étais complètement aveuglée par le fait qu'il était déjà à nous, qu'il n'y avait plus qu'à signer. En plus, la date limite pour la vente, c'était ce jour-là. »
Ils acceptent ainsi une « hypothèque » de quarante ans, mais en s'engageant auprès d'une banque qu'ils n'avaient pas choisie, avec un intérêt légèrement supérieur à celui précédemment annoncé et pour un montant de 189 000 euros… Ce à quoi s'ajoutent les actes et les taxes, qui représentent généralement 10 % du prix de l'appartement, mais qui, dans le cas d'Ester et Angel, montent à 14,5 %. Plus question de rembourser le crédit de 9 000 euros : l'agence immobilière en a déjà pris 6 000. Ils découvrent que le droit de désistement n'est pas reconnu par la législation espagnole dès lors que les parties sont physiquement présentes lors de la signature du contrat. Comme la plupart des ménages, c'est dans l'opacité la plus totale qu'ils ont signé un contrat financier qui engage une part considérable de leurs revenus pour le restant de leur vie. Mais ils se rassurent en pensant que, en dernier recours, il leur sera toujours possible de revendre leur logement rapidement et de faire des bénéfices…
Comme prévu, Ester et Angel commencent à payer des mensualités de 770 euros, ce qui représente 38 % de leurs revenus. Un an après l'achat, Ester est congédiée de l'entreprise où elle travaillait comme auxiliaire administrative. Elle est alors enceinte et soupçonne que c'est la raison de son renvoi. Mais, en Espagne, le licenciement sans cause avérée n'entraîne pas de grosses difficultés pour les employeurs : il suffit de verser dans les quarante-huit heures l'indemnisation fixée par la loi, correspondant à quarante-cinq jours par année travaillée. A partir de ce moment et jusqu'en 2008, Ester parvient seulement à enchaîner des emplois temporaires, comme presque 30 % des travailleurs espagnols. Ensuite, elle ne retrouve plus de travail.
Aucune loi sur le surendettement des ménages
Durant l'année 2008, le relèvement des taux d'intérêt fait passer la mensualité à… 1 130 euros. A peu près au même moment, Angel est licencié à son tour. Pour la première fois, le couple ne peut payer les traites. Il décide de ne pas faire appel à la famille. « On pensait régulariser le mois suivant et, au pire, on pouvait retirer de l'argent avec la carte de crédit pour le reverser sur le compte. Mais on n'a pas pu payer et ça a fait boule de neige. » Angel retrouve finalement du travail. Le couple entame des négociations pour régler les retards, mais reçoit une mise en demeure menaçant d'une saisie de l'appartement. La solution proposée par la banque ? Contracter un nouveau crédit pour couvrir la dette en instance. Ester et Angel doivent donc ajouter un plan d'épargne aux conditions déjà exigées lors de la signature de l'« hypothèque » (ouverture d'un compte, souscription d'une assurance-vie et d'une assurance-habitation auprès de l'entité) et accepter une augmentation du « différentiel », le pourcentage qu'ajoute la banque au taux d'intérêt de base. L'une des clauses du nouveau contrat stipule un seuil plancher des intérêts de 3,6 %. Nous sommes précisément à la fin de l'année 2008, c'est-à-dire au moment où les taux officiels commencent à passer en dessous de ce seuil…
Scandalisés par ce qu'ils considèrent comme un nouvel abus, Ester et Angel rejettent l'offre et continuent à payer comme ils le peuvent, sans s'être acquittés des retards, en attendant de trouver un moyen pour mettre un terme à la menace d'exécution hypothécaire. En effet, en Espagne, il n'existe aucune loi sur le surendettement des ménages qui permette aux particuliers de faire face à ce type de situation. En dernier recours, les parents d'Ester sont prêts à demander un crédit pour les aider. C'est aussi une manière d'éviter que ne soit saisie la caution qu'ils ont engagée.
Bien que cela lui pèse, Ester considère désormais que « plus tu te comportes comme un pirate, mieux tu réussis dans la vie. Je pars maintenant du principe que tous ceux qui m'entourent vont me tromper ». Cela vaut d'abord pour les banques. Elle calcule ce qu'elle finira par payer : 369 600 euros avec les intérêts, pour un appartement vendu 165 000. « Je souhaitais faire d'autres choses, regrette-t-elle, je voulais étudier, passer mon baccalauréat. Et la réalité, c'est qu'aujourd'hui je me retrouve avec un appartement et rien d'autre. »
A la recherche de petits travaux pour remonter la pente
Les problèmes de Victor, divorcé avec deux enfants, proviennent au moins autant de l'augmentation des taux d'intérêt que des difficultés de son entreprise. Employé dans le service design d'une fabrique de meubles, il touche 1 000 euros mensuels de salaire fixe mais, en période d'activité normale, s'y ajoute une partie « B » de 600 à 800 euros. Il vit et travaille à Fuensalida, une ville de la province de Tolède, à 70 kilomètres de Madrid. Si lui habite à cinq minutes de son travail, nombreux sont les habitants qui travaillent dans la capitale. En 2005, il a acheté un appartement de 115 mètres carrés pour 159 000 euros. Il n'est pas passé par une agence immobilière et a demandé directement un crédit à sa banque. Il a couvert les frais de transaction avec son épargne et a pu obtenir le crédit pour le total de l'« évaluation » grâce à sa mère, qui s'est portée caution. A cette époque, les loyers dans cette zone s'élevaient à 400-500 euros, ce qui équivaut pratiquement au montant de la mensualité qu'on lui propose — 521 euros — pour une « hypothèque » de quarante ans. « Au lieu de payer pour quelque chose qui ne sera pas à toi, raconte-t-il, j'ai préféré m'engager dans l'achat d'un appartement. »
Le taux d'intérêt annuel est de 2,5 % pendant la première année. A partir de l'année suivante, on lui applique le taux d'intérêt variable qui régit le reste de son crédit, soit le taux de base interbancaire européen — l'Euribor, acronyme de European Interbank Offered Rate (5) — plus un « différentiel » de 1,25 %. En 2006, lors de la renégociation annuelle, ses mensualités passent ainsi à 648 euros, puis à 758 euros en 2007 et, finalement, à 830 euros en 2008. Dans la mesure où les intérêts ont un poids plus important au cours des premières années, les augmentations de taux provoquent ces énormes variations. En même temps, la part des revenus « B » de Victor disparaît complètement lorsque son entreprise commence à subir les effets de la crise. C'est donc avec un salaire de 1 000 euros qu'il doit couvrir l'ensemble de ses frais. En mai 2009, il demande un crédit personnel de 12 000 euros pour faire face à plusieurs dépenses, dont la communion de sa fille. « Lorsque j'ai commencé à avoir vraiment des difficultés, je me suis mis à entraîner une équipe de football junior après le travail et, les week-ends, j'essayais de faire des petits travaux, du bricolage, n'importe quoi pour essayer de remonter la pente. J'ai aussi un permis poids lourd pour faire des trajets courts mais, pour l'instant, ça n'a rien donné. Tous les jours, je sors de chez moi à 8 heures du matin et je ne reviens jamais avant 21 heures. Je ne travaille pas moins de soixante ou soixante-cinq heures par semaine, en tirant toujours le diable par la queue pour avoir un peu d'argent et payer. Mais quand je suis débiteur, je retire avec la carte de crédit et je reverse sur le compte. » Jusqu'au mois suivant, où les intérêts s'ajoutent aux mensualités existantes des crédits immobilier et personnel…
Pour la banque, le risque est presque nul
Victor a tenté de modifier les conditions de son « hypothèque ». En vain : les réponses sont toujours négatives car son appartement a perdu de sa valeur. « Et ne songe surtout pas à cesser les paiements ! Ici, ce n'est pas comme aux Etats-Unis, où tu restitues le logement et où la dette est soldée. Ici, la banque te prend le logement et, lorsqu'il est vendu aux enchères, la différence entre la valeur du prêt et celle de la vente, tu continues à la devoir. Ensuite, ils s'en prennent à tes garants et, si ce n'est pas suffisant, à tout ce qu'ils pourront prélever sur ton compte. » De fait, seul le salaire est dans une certaine mesure protégé contre la saisie pour dettes. Comme dans tous les pays de tradition de droit romain, un débiteur répond de sa dette avec tous ses biens présents et futurs, ce à quoi s'ajoutent d'autres types de garanties comme les cautions.
Ainsi, pour la banque, le risque du prêt est pratiquement nul, une fois retirés les coûts des diverses procédures judiciaires éventuellement engagées. Pour couronner le tout, un décret-loi (n° 716/2009), publié le 2 mai 2009, permet à la banque d'exiger des garanties supplémentaires si l'immeuble a perdu plus de 20 % de la valeur de l'estimation initiale. A défaut de lois de surendettement ou d'interventions publiques d'aide aux particuliers, le crédit privé est la seule issue. Et, en dernier recours, interviennent des entreprises de crédit rapide, pratiquant des intérêts que certains n'hésitent pas à considérer comme usuraires.
Aussi longtemps que la banque n'accepte aucun changement, la seule possibilité pour Victor, outre l'aide que peut lui apporter sa famille, est de tenir jusqu'à la prochaine renégociation de l'« hypothèque » et d'espérer que les taux d'intérêt se maintiendront aux niveaux historiquement bas d'aujourd'hui… Sous l'action conjointe de la Banque centrale européenne (BCE), des opérations de sauvetage des banques et des injections de liquidités, l'Euribor s'est en effet fixé à 1,77 % en avril 2009. Compte tenu des hauts montants d'endettement et des effets directs des cycles du marché financier, les ménages espagnols ont développé une grande familiarité avec les taux d'intérêt du marché interbancaire. Au point que Victor voit bien ce que l'on pourrait faire : « Au lieu d'aider les banques, il suffirait qu'on accélère les renégociations des hypothèques aux taux actuels, ou qu'on crée une banque hypothécaire publique, comme il y en avait avant, qui puisse racheter les dettes des gens qui ont des difficultés, et qu'on applique tout de suite les taux actuels. » C'est même l'une des seules perspectives pour beaucoup de propriétaires endettés en Espagne.
Les migrants souffrent plus encore de la situation. Près de cinq cent mille familles migrantes ont des « hypothèques », et les abus qu'elles subissent — notamment des crédits aux taux croissants, des différentiels plus élevés — sont plus graves. Fin 2008, six cent trente-quatre mille huit cents étrangers sur les cinq millions deux cent mille qui résident en Espagne figuraient dans les « registres des mauvais payeurs » (6). Les associations de consommateurs ou de quartier qui assistent les personnes confrontées à des problèmes d'endettement reçoivent majoritairement des migrants. Et pour cause : ils sont plus dépourvus que les autochtones de réseaux de soutien, les taux de chômage sont supérieurs (7) et ils sont soumis à des pratiques de crédits en chaîne qui impliquent plusieurs familles au moment où l'une d'elles cesse le paiement.
« Le profil de sortie de la récession [en Espagne] est plus lent que celui de la moyenne de la zone euro, et cela s'explique par la situation du secteur du logement », déclarait le commissaire européen chargé des affaires économiques et monétaires Joaquín Almunia, prévoyant un « ajustement plus prolongé (8) ». « Ajustement » qui suppose plusieurs milliers d'exécutions hypothécaires, l'absorption par les banques de l'épargne des ménages et un accroissement de la précarité de l'emploi et du travail au noir. Quant aux familles qui ont tenu le coup, elles risquent de voir leur endettement grimper avec un relèvement (prévisible) des taux d'intérêt.
(1) « Mon ambition serait de faire de la France un pays de propriétaires. Un Français sur deux est propriétaire de son logement. 80 % des Espagnols le sont. 76 % des Anglais le sont. Douze millions de familles françaises aimeraient être propriétaires et ne le sont pas. » TF1, 2 mai 2007.
(4) Pour conserver l'anonymat des personnes interrogées, leurs noms ainsi que ceux des villes citées ont été modifiés.
(5) L'Euribor est le taux d'intérêt calculé au jour le jour par la Fédération bancaire de l'Union européenne. Il s'agit d'une moyenne pondérée du taux d'intérêt auquel les soixante-quatre banques européennes les plus importantes sont disposées à prêter de l'argent.
(6) 21 % du volume des dettes impayées est imputé à ce groupe, qui représente seulement 11,3 % de la population.
(7) 28,4 %, contre 15,23 % parmi les autochtones, selon l'enquête sur la population active de l'Institut national de statistique (INE), au premier trimestre 2009.
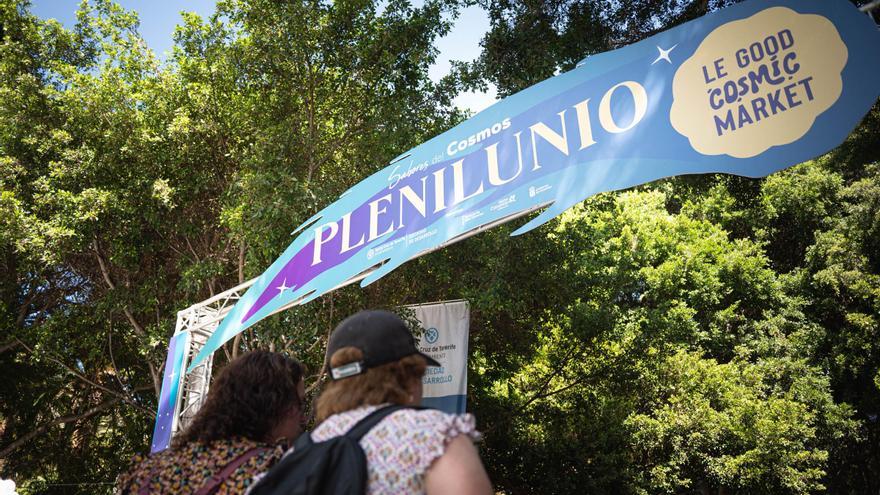
El Ayuntamiento de Santa Cruz de Tenerife, a través de la Sociedad de Desarrollo, ha hecho público el cartel promocional de Plenilunio Santa Cruz 2026, confirmando las fechas oficiales de una de las citas de dinamización socioeconómica y cultural más esperadas del calendario insular. El evento se desplegará durante todo el fin de semana del 2, 3 y 4 de octubre, bajo el lema conceptual "Vive Santa Cruz en todos sus elementos".
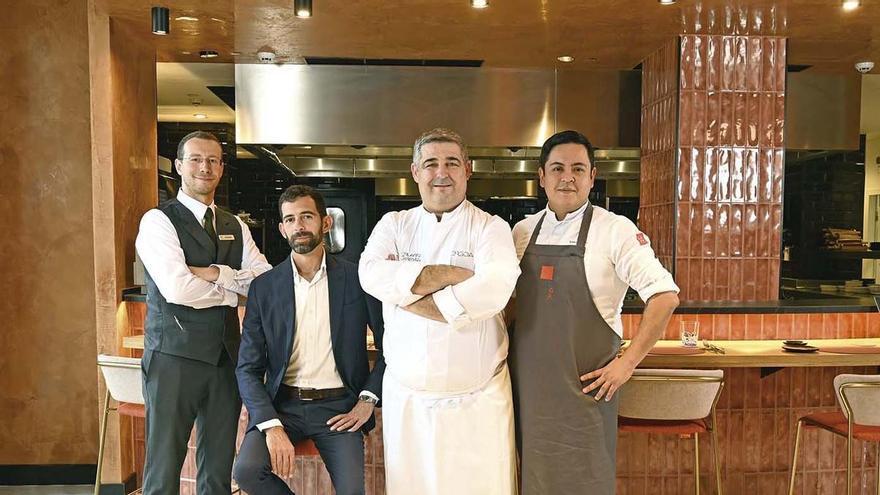
La gastronomía del Archipiélago vuelve a situarse en el escaparate nacional. El restaurante Lava, ubicado en el municipio de Puerto de la Cruz, ha sido nominado como una de las mejores aperturas de España en 2025 en la quinta edición de los TheFork Awards. El espacio tinerfeño se consolida como el único representante de Canarias en una selecta lista compuesta por 41 establecimientos de 14 comunidades autónomas, reafirmando la pujanza y proyección del sector culinario del Norte de la Isla.
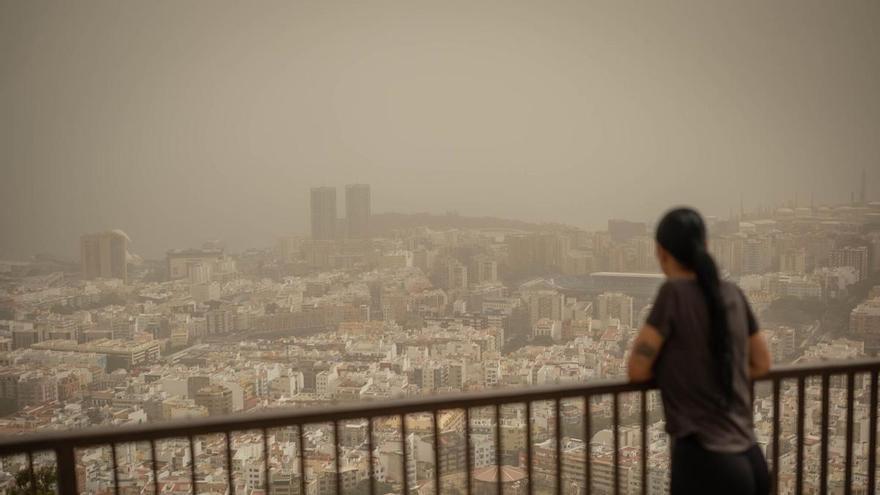
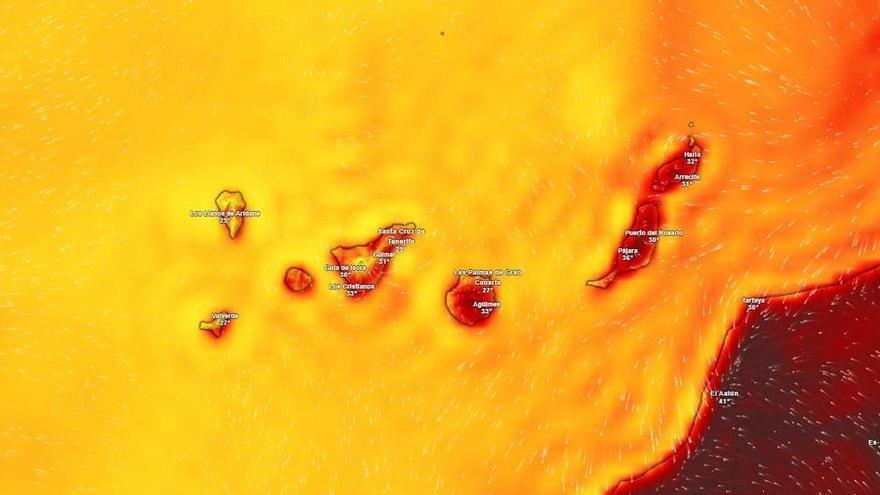
Cuando apenas falta una semana para la llegada del otoño, es normal que muchos se pregunten cuándo llegará el fresquito al que nos solía tener acostumbrados el mes de septiembre o, lo que es lo mismo, cuánto durará el intenso calor que azota estos días a Canarias.
El Gobierno de Canarias ha abierto este martes, 15 de septiembre, el plazo para que la ciudadanía pueda solicitar las ayudas correspondientes al Plan Renove de Electrodomésticos 2025–2026. La iniciativa, dotada con una asignación presupuestaria inicial de 1,6 millones de euros distribuidos equitativamente entre las provincias de Santa Cruz de Tenerife (800.000 euros) y Las Palmas (800.000 euros), busca incentivar la sustitución de aparatos antiguos de baja eficiencia por modelos de alta clasificación energética (categorías A, B y C del nuevo etiquetado europeo).
Tajao es hoy uno de los lugares de Tenerife más asociados al pescado fresco y la gastronomía marinera, pero no siempre fue así. El pequeño núcleo costero de Arico creció durante décadas alrededor del mar, de los pescadores y de las familias que dependían de las capturas para salir adelante. Los restaurantes llegaron después y terminaron convirtiendo aquella tradición pesquera en uno de los principales reclamos del pueblo.
La Agencia Estatal de Meteorología (Aemet) activa este lunes, 14 de septiembre, el aviso amarillo por temperaturas máximas en Tenerife, Gran Canaria, Lanzarote y Fuerteventura. Una medida que iniciará a las 11:00 horas y se prolongará hasta las 19:00.

 Login