Tecnológicas e petróleo mais barato dão força a Wall Street na véspera da Fed


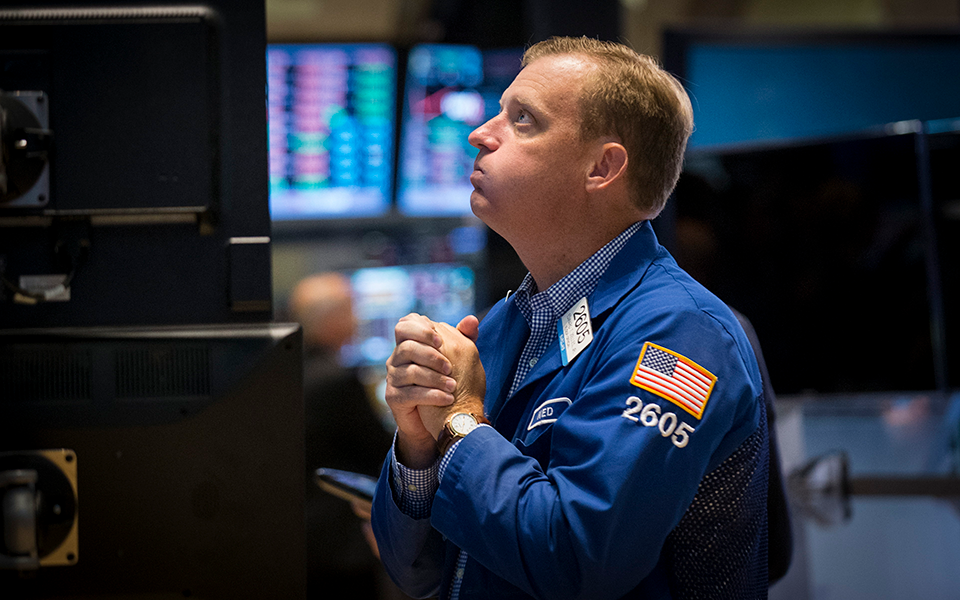
Nova Iorque abriu a sessão em terreno misto, na véspera da decisão da Reserva Federal norte-americana sobre as taxas de juro.
O índice Dow Jones é o único a registar ligeiras perdas, com um recuo de 0,07% para 52.323,48 pontos. O S&P500 aumenta 0,14% para 7.686,25 pontos e o Nasdaq ganha 0,30% para 26.247,81 pontos.
A Goldman Sachs sobe 1,56%, a Caterpillar gana 1,62%, a J&J aumenta 0,41%, a Merck&Co aumenta 0,22% e a Verizon avança 0,14%. Em contraciclo, a Sherwin-Williams perde 3,44%, a Boeing desce 1,35%, a Salesforce derrapa 1,17%, a Travelers desliza 0,84% e a Honeywell recua 1,06%.
O analista de mercados do Millennium Investment Banking, Ramiro Loureiro, afirma que “Wall Street deverá arrancar em alta, a avaliar pelo comportamento que se regista no mercado de futuros sobre os principais índices de ações de Nova Iorque a cerca de uma hora do início de sessão, que esta semana tem lugar às 13h30m de Lisboa. Num dia com muitas contas empresariais para digerir, de destacar as reações mais entusiasmadas aos números da Sofi e da Polaris, que contrastam com a resposta negativa da Paypal. Isto em véspera da Fed se pronunciar sobre a sua política monetária”
No mercado do petróleo o texano WTI desce 0,25%, fixando o preço do barril nos 101,51 dólares e o Brent recua 0,05% para 110,70 dólares. O gás natural perde 1,82% para 2,967 dólares.
No mercado cambial o euro deprecia 0,27% face ao dólar, fixando-se nos 11144 dólares.


O Julius Baer, um dos principais grupos bancários privados da Suíça, especializado em gestão de património, referiu esta terça-feira 27 de outubro que os riscos de curto prazo nos metais preciosos “parecem inclinados” para o lado negativo, mas a perspetiva de longo prazo “continua a ser atrativa”. Pelo que mantém a sua visão “construtiva” para o ouro e “neutra” para a prata. No mercado cambial o cenário base é de fraqueza do dólar a longo prazo.
“A pressão sobre os metais preciosos persiste, mas não é claro o que está a levar à queda dos preços. Uma possível causa das vendas pode ser a necessidade de os investidores chineses angariarem dinheiro em resposta à repressão do capital offshore”, referiu o Head Next Generation Research do Julius Baer, Carsten Menke.
“Os preços do ouro caíram para perto dos 4.000 dólares/onça, e a prata rompeu a barreira dos 55 dólares/onça. Embora a trajetória da tendência não tenha mudado significativamente desde o pico dos preços no início do ano, não é claro para nós o que está por detrás da recente queda. Normalmente, existe uma forte correlação entre os preços e os stocks de produtos fisicamente lastreados. A compra destes produtos eleva os preços, e a venda reduz-nos. Dito isto, tem havido uma notável desconexão recentemente, particularmente para o ouro”, referiu.
“As reservas de produtos de ouro lastreados fisicamente aumentaram cerca de 70 toneladas desde o verão, enquanto os preços caíram mais de 13%. Também não observámos vendas significativas por parte de investidores especulativos no mercado de futuros. Além disso, os factores habituais, como um dólar norte-americano mais forte ou rendimentos mais elevados dos títulos do Tesouro dos EUA, têm estado ausentes nos últimos dias”, continua.
Carsten Menke salienta que uma “possível fonte de vendas” poderá ser a dos investidores chineses, que são forçados a angariar capital devido à “repressão” do país ao capital offshore. “O pagamento de impostos pode levar à liquidação de parte das suas posições em metais preciosos, criando uma fonte de pressão vendedora que não é imediatamente visível. Esta é uma tese baseada nas últimas notícias disponíveis, no momento da onda de vendas e na pressão mais ampla sobre os ativos chineses. Teriam estas vendas o potencial de levar os metais preciosos a uma queda duradoura? Provavelmente não”, acrescenta. “No entanto, poderiam alastrar para o mundo ocidental, levando os investidores a desfazerem-se também das suas posições”, reforça.
O Head Next Generation Research do Julius Baer, relativamente ao ouro, defende que uma queda abaixo dos 4.000 dólares/onça “provavelmente desencadearia” algumas vendas. “Os riscos de preço no curto prazo parecem estar inclinados para a baixa, mas ainda vemos um cenário de longo prazo bastante promissor. Tanto o ouro como a prata devem ser sustentados pelas preocupações com o endividamento e o peso das taxas de juro nos Estados Unidos. Embora o ouro também beneficie das compras dos bancos centrais, uma forte fonte estrutural de procura, o mesmo não se aplica à prata. Mantemos a nossa visão construtiva para o ouro e neutra para a prata”, diz.
Já o economista do Julius Baer, David A. Meier, refere que a política francesa “desencadeou uma forte reprecificação” do euro, que “parece estar interrompida” por agora. “A fraqueza do dólar a longo prazo continua a ser o nosso cenário base, mas o caminho para a recuperação do euro pode ser árduo. O franco suíço continua sustentado pelos riscos da zona euro, no meio de possíveis obstáculos decorrentes de uma reprecificação da taxa de juro suíça”, assinala.
“Na segunda quinzena de setembro, o euro sofreu uma pressão significativa devido às preocupações políticas em França. Um alargamento expressivo dos spreads das obrigações do governo francês em relação às obrigações alemãs refletiu a crescente inquietação com os futuros desenvolvimentos políticos e fiscais”, descreve. “Contudo, apesar da contínua ampliação dos spreads em Outubro, o euro tem-se mantido em grande parte lateralizado, sugerindo que os investidores reagiram decisivamente quando os riscos políticos começaram a ganhar destaque”, refere.
“Os mercados de opções fornecem provas deste ajustamento: as reversões de risco do euro moveram-se acentuadamente a favor da protecção contra quedas, atingindo níveis verificados antes da mudança radical na política orçamental da União Europeia (UE)”, salienta o economista. “Desde então, a procura por hedge adicional diminuiu. Um padrão semelhante é visível nos dados de posicionamento especulativo, sugerindo que os investidores adotaram agora uma postura de cautela”, explica.
Face a este contexto o Julius Baer refere que a sua meta de 1,15 para o par euro/dólar norte-americano a três meses “parece ambiciosa”. A instituição salienta que “continua a esperar uma fraqueza do dólar norte-americano a longo prazo”, mas alerta que uma recuperação do euro “pode agora revelar-se mais difícil”.
As dificuldades do euro foram acompanhadas por uma “força renovada” do franco suíço, sublinha. “No início do ano, o franco passou por um período de menor valorização devido à sua crescente desvantagem em relação às taxas de juro, enquanto a sensibilidade aos preços da energia limitou o seu apelo como porto seguro durante o conflito de Hormuz”, diz.
“No entanto, o franco continua a servir como uma proteção fiável contra riscos específicos da zona euro, como ilustrado pela sua dissociação dos diferenciais de taxas durante os acontecimentos recentes. Olhando para o futuro, o franco poderá desvalorizar modestamente se as expectativas em relação às taxas suíças forem reavaliadas. Esperamos ainda que o Banco Nacional Suíço (SNB) mantenha as taxas até meados do próximo ano, enquanto os mercados ainda antecipam uma normalização mais rápida. Qualquer fraqueza resultante do franco deverá ser menos pronunciada do que a implícita na nossa previsão atual de 0,95 para o par euro/franco suíço a três meses”, conclui.

O Julius Baer manteve esta terça-feira 27 de outubro a sua recomendação neutra para as ações europeias e a sua inclinação para as ações cíclicas, incluindo uma visão positiva sobre os bancos europeus. No rendimento fixo o destaque vai para a pressão sobre as obrigações francesas.
“Os preços elevados do petróleo, o aumento dos rendimentos e o enfraquecimento do sentimento impulsionaram uma rotação de ações cíclicas para ações defensivas. Embora a rotação sugira que os investidores estão a posicionar-se cada vez mais para um ambiente de fim de ciclo, os dados de atividade e lucros permanecem mais consistentes com as condições de meio de ciclo”, referiu o Action Strategy Research da Julius Baer, Nenad Dinic.
Este refere ainda que o “desempenho inferior” das ações europeias em relação às ações americanas alargou-se desde meados de setembro, à medida que os preços do petróleo subiram acima dos 100 dólares/barril e a venda global de obrigações pressionou as yields (juro pago) para cima.
“Os sectores financeiro e industrial europeus caíram 6,8% e 4,4%, respetivamente, em relação aos seus picos de meados de setembro, enquanto os sectores de bens de consumo não cíclicos e de saúde subiram 9,0% e 8,4%. No geral, as ações cíclicas europeias tiveram um desempenho inferior ao das ações defensivas em 13,7% desde o início do quarto trimestre, a maior queda desde março de 2020”, assinalou. “Embora a rotação sugira que os investidores estão a posicionar-se cada vez mais para um cenário de fim de ciclo, os dados de atividade e lucros permanecem mais consistentes com as condições de meio de ciclo”, acrescentou.
Os dados preliminares do PMI de outubro “continuam a apontar” para uma expansão na zona euro (exceto em França), enquanto as revisões dos lucros para as ações europeias se mantêm em “terreno positivo”. Os resultados do terceiro trimestre do Stoxx Europe 600 [índice bolsista europeu] “apontam” para um crescimento sólido de 25% em termos homólogos (12% excluindo petróleo e gás), assinalou.
“A época de resultados do terceiro trimestre entrou na sua semana mais movimentada, com 25 bancos europeus a divulgarem os seus resultados, o que proporciona o teste mais claro no curto prazo para verificar se a queda foi excessiva”, considera o Action Strategy Research da Julius Baer. “Neste contexto, mantemos a nossa posição neutra em relação às ações europeias em geral, mas vemos razões para manter uma inclinação para as ações cíclicas. Se os lucros se mantiverem resilientes, as yields atingirem o pico, os preços do petróleo recuarem e o alargamento dos spreads soberanos se mantiver restrito à França, os bancos e outros sectores cíclicos ligados ao investimento terão margem para recuperar. A nível nacional, as nossas perspetivas permanecem inalteradas desde as alterações de rating em maio. Mantemos a nossa recomendação de Sobreponderação para Espanha e Itália, Neutra para a Alemanha e Subponderação para França e Reino Unido”, acrescentou.
No que diz respeito ao rendimento fixo o analista chefe de rendimento fixo do Julius Baer, Dario Messi, assinalou que outubro trouxe uma “pressão renovada” sobre os títulos do governo francês e “focos de fragilidade” no crédito das empresas. “No entanto, as recentes vendas de ações relacionadas com a inteligência artificial (IA) também serviram como um importante lembrete: apesar dos ventos contrários estruturais, as obrigações de alta qualidade com boa duração podem ainda proporcionar uma estabilidade valiosa para a carteira”, acrescentou.
“Os mercados obrigacionistas continuam em movimento no primeiro mês do último trimestre de 2026, com desenvolvimentos distintos em todos os segmentos”, assinalou. A principal preocupação “continua a ser com as vulnerabilidades” dos títulos do governo francês. “Os spreads em relação às yields das obrigações do governo alemão aumentaram, mas o stress ainda não desencadeou uma resposta política significativa”, referiu. “O ponto crítico não foi aparentemente atingido, deixando os títulos franceses vulneráveis. O crédito empresarial também apresenta focos de fragilidade. Embora estas áreas de fragilidade permaneçam contidas, reforçam a nossa preferência pela qualidade nas carteiras de crédito”, alerta.
É ainda dito que outubro mostrou que as obrigações “ainda podem desempenhar um papel valioso” através das suas características de cobertura. “As obrigações de longa duração têm enfrentado ceticismo porque o seu efeito estabilizador tem sido inconsistente este ano”, explica.
“A correlação entre ações e obrigações mudou decisivamente desde 2022, e os obstáculos estruturais mantêm-se. No entanto, as correlações não contam toda a história. Os raros episódios de receios de abrandamento da IA e as consequentes quedas nas ações sugerem que as obrigações mantêm propriedades úteis de proteção, como as últimas semanas demonstraram mais uma vez”, considera o analista.
Dario Messi salienta que isto faz “sentido” económico. “Uma desaceleração da IA reduziria as necessidades de investimento – enfraquecendo um importante motor de crescimento – ao mesmo tempo que tornaria os consumidores mais cautelosos e contribuiria para a desinflação. Em síntese, assemelhar-se-ia a uma desaceleração típica da procura agregada, o ambiente em que a duração tende a ter o melhor desempenho. Tal desaceleração não é o nosso cenário base de curto prazo. No entanto, a dívida de alta qualidade com maturidade intermédia continua a ser um estabilizador de carteira significativo, com um rendimento inicial atrativo que aumenta o seu apelo”, conclui.

A Bolsa de Brasil (Bovespa) encerrou a sessão de segunda-feira 26 de outubro a cair 13,88% para os 176.608 pontos, na sequência da vitória de Lula da Silva nas eleições presidenciais de domingo 25 de outubro contra Flávio Bolsonaro. Durante a sessão existiram paragens nas negociações devido à dimensão das desvalorizações.
Entre as ações da bolsa brasileira mais penalizadas estiveram a Magazine Luiza que quebrou mais de 58%, a Vamos Locacao desceu mais de 56% e Hapvida desvalorizou mais de 54%. Ou seja estas cotadas perderam mais de metade da sua capitalização num único dia.
Destaca-se ainda as quedas assinaláveis no setor da banca. Aqui inclui-se a desvalorização superior a 29% do Banco do Brasil, a descida de mais de 24% do Banco BTG, e a quebra superior a 21% do Banco Bradesco. O Itau Unibanco desvalorizou mais de 13%. Já o Santander quebrou mais de 4%.
Entre as quedas assinala-se também a descida superior a 10% da Engie Brasil, a Petrobras caiu mais de 6%, e a Telefonica Brasil e a Tim desvalorizou mais de 5%.
Mas no meio das desvalorizações houve cotadas a subir. Destaca-se a subida superior a 10% da Suzano, a valorização superior a 8% da Embraer, e a Weg On subiu mais de 4%.
“A sessão desta segunda-feira 26 de outubro foi marcada por extrema volatilidade e forte aversão ao risco no mercado financeiro brasileiro, refletindo a reprecificação dos ativos após a definição do cenário político”, disse a estrategista de ações da Nomad, Rebecca Nossig, citada pela Globo.


A Bolsa de Lisboa abre a sessão desta terça-feira 27 de outubro com uma desvalorização de 0,23% para os 9.154,73 pontos.
As maiores descidas na bolsa portuguesa vão para os CTT que caem 5,45% para os 5,20 euros, seguida pela Teixeira Duarte que desce 1,16% para os 0,42 euros, e a Galp Energia quebra 0,98% para os 20,27 euros.
No vermelho encontra-se ainda a Jerónimo Martins, a EDP, o Banco Comercial Português (BCP), a Ibersol, e a Mota-Engil.
A negociar no verde está a Semapa que valoriza 2,05% para os 19,90 euros, seguida pela Altri que avança 0,58% para os 4,33 euros, e a EDP Renováveis sobe 0,41% para os 12,21 euros.
No verde está ainda a NOS e a Navigator.
As principais bolsas europeias abriram no vermelho. O DAX (Alemanha) cai 0,25% para os 25.348,50 pontos, o CAC 40 (França) desce 0,44% para os 7.812,89 pontos, e o FTSE 100 (Reino Unido) quebra 1,01% para os 10.658,12 pontos.
O AEX (Países Baixos) desvaloriza 0,11% para os 1.131,92 pontos, o IBEX 35 (Espanha) quebra 0,20% para os 18.995,64 pontos, e o FTSE MIB (Itália) desce 0,32% para os 49.028,50 pontos.
O petróleo está a negociar em alta com o brent a subir 0,48% para os 111,27 dólares e o crude valoriza 0,52% para os 102,29 dólares.
O euro desce 0,16%, face ao dólar, para os 1,11574 dólares e o euro desvaloriza 0,01%, face à libra, para as 0,83741 libras.

A bolsa de Tóquio abriu hoje 27 de outubro a ganhar 2,3%, com o principal índice, o Nikkei, a recuperar 1.418,59 pontos para 63.608,24 unidades, depois de fechar na véspera em terreno negativo.
O segundo indicador, o Topix, estava a subir 0,64% para 3.998,58 pontos, mais 25,60 pontos em relação ao fecho de segunda-feira, às 09:13 locais (01:13 em Lisboa).
O índice Nikkei reflete a média não ponderada dos 225 principais valores da bolsa de Tóquio, enquanto o indicador Topix agrupa os valores das 1.600 maiores empresas cotadas.

Para pagar estas contas, a Anthropic tem uma almofada considerável. No final de junho, tinha 131,7 mil milhões de dólares em liquidez e aplicações de curto prazo, repartidos entre 112,4 mil milhões em caixa e 19,3 mil milhões em investimentos de curto prazo. O montante em caixa equivale a 80% dos 141,1 mil milhões angariados desde a fundação.
Para sustentar o preço, a empresa não indica um valor, mas sugere um mercado potencial de cerca de 40 biliões de dólares. É o valor económico que estima ter sido gerado em…
Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.
Já é assinante? Iniciar sessão
Ver todos os planos
"A bolsa sobe pelas escadas e desce de elevador". O velho ditado de Wall Street não tem autoria conhecida, mas expressa bem o que acontece muitas vezes nos mercados e aplica-se na perfeição ao impacto das negociações com a Moeve nas ações da Galp este ano. A 8 de janeiro, quando as duas empresas anunciaram que iam discutir a possibilidade de unirem os negócios de refinação e distribuição na Península Ibérica, a reação dos mercados foi positiva, mas a subida foi pela escadaria: 2,4% no dia do anúncio, 3,55% no seguinte e por aí além, perfazendo um ganho de 10,9% em cinco sessões. Esta segunda-feira, a notícia que essas conversações foram interrompidas sem acordo contribuiu para uma reação praticamente simétrica, uma queda de 10,8% para 20,77 euros cada, mas desta vez a viagem foi de elevador, numa só sessão.
Grande parte da reação -- que retirou 1,7 mil milhões de euros à capitalização bolsista da Galp -- teve a ver com o fator surpresa. Biraj Borkataria, analista do RBC Capital afirmou…
Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.
Já é assinante? Iniciar sessão
Ver todos os planosBangkok, 27 oct (Prensa Latina) Tailandia impulsa hoy nuevos instrumentos financieros mediante la cooperación entre la Comisión de Valores y Bolsa (SEC) y el Banco de Tailandia para agilizar transacciones, además de ampliar el acceso al mercado de capitales.
The post Tailandia impulsa herramientas para inversiones digitales first appeared on Noticias Prensa Latina.