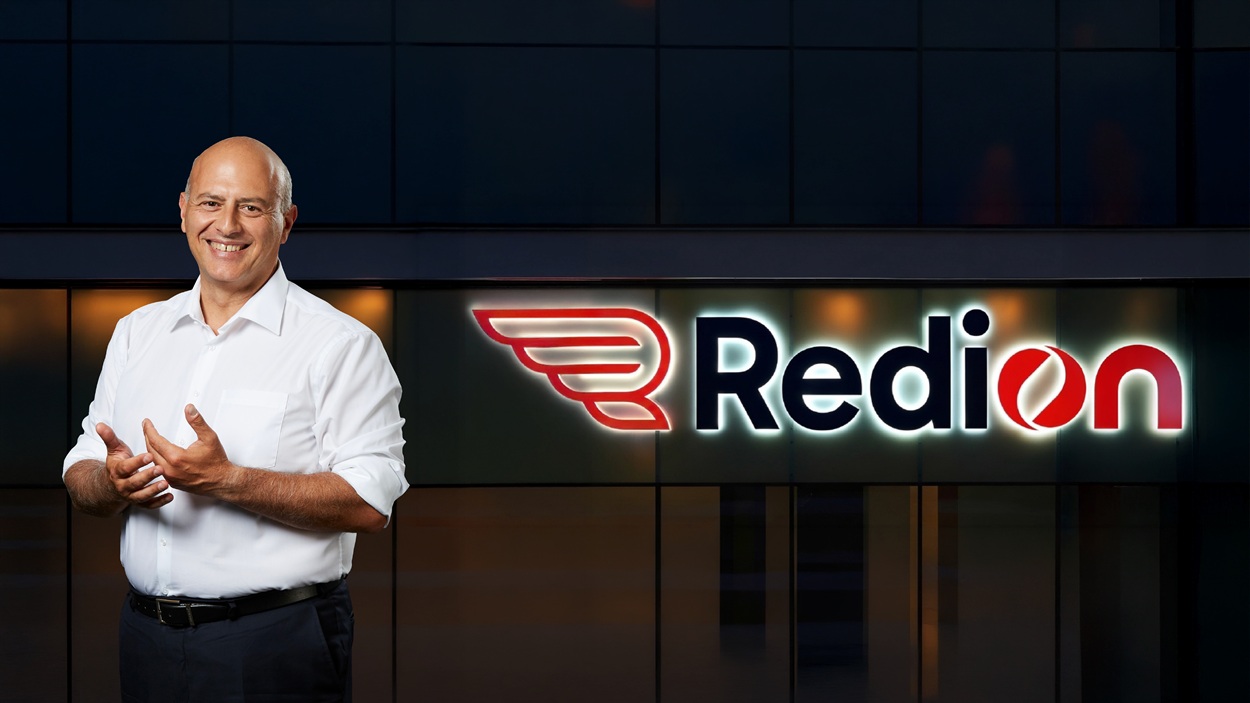
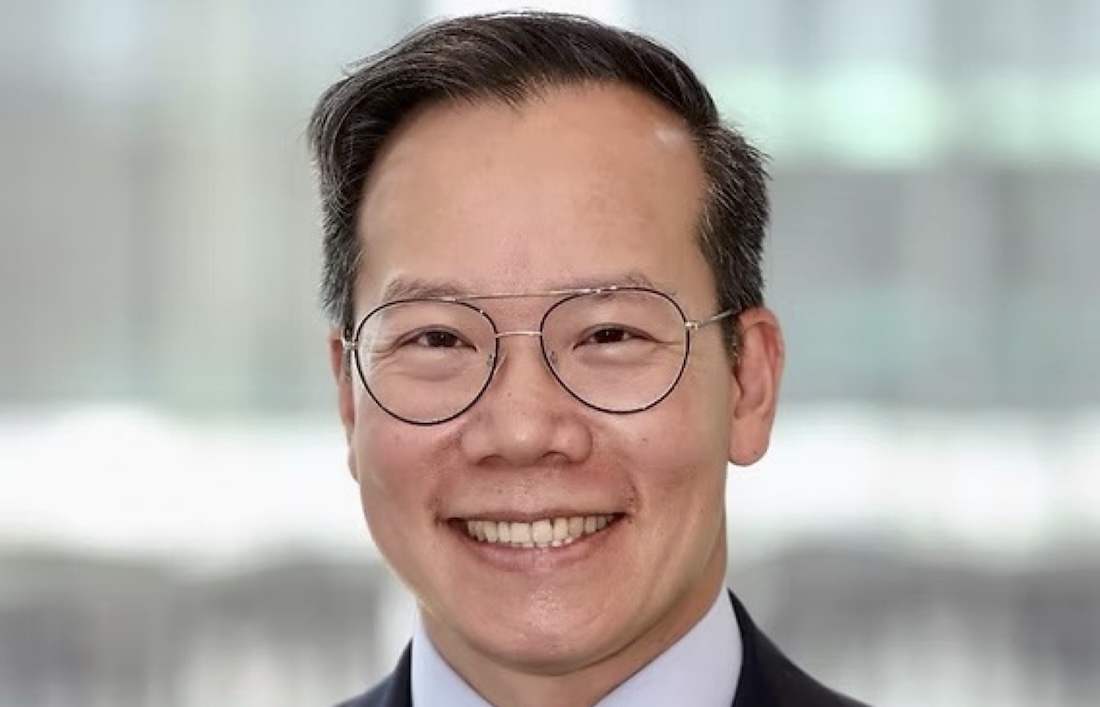
Antoine Parisi, CEO do Redion Group, vai integrar o Comité de Gestão da Generali a partir de 1 de janeiro de 2027. A nomeação surge no âmbito da reorganização da estrutura de gestão anunciada pelo grupo segurador italiano a 20 de outubro.
Antoine Parisi, CEO do Redion Group. “Estou muito grato a Philippe Donnet e Giulio Terzariol pela confiança e agradeço a Jean-Laurent Granier o seu apoio e acompanhamento desde 2018″.
Com esta mudança, a Redion Group, que reúne as atividades de assistência, seguros de viagem e benefícios para colaboradores, passará a reportar diretamente a Giulio Terzariol, Group Deputy CEO da Generali. Parisi trabalhará com Terzariol e com o CEO do grupo, Philippe Donnet, na definição das prioridades estratégicas e no acompanhamento da sua execução.
A nomeação acontece no seguimento da reorganização da Generali para a fase final do plano estratégico “Lifetime Partner 27: Driving Excellence” e na preparação do ciclo estratégico de 2028 a 2030.
“Estou muito grato a Philippe Donnet e Giulio Terzariol pela confiança e agradeço a Jean-Laurent Granier o seu apoio e acompanhamento desde 2018. Integrar o Group Management Committee da Generali é, simultaneamente, um privilégio e uma responsabilidade”, afirma Antoine Parisi, CEO do Redion Group.
A Redion, previamente Europ Assistance, é uma empresa do Grupo Generali que oferece seguros de viagem, assistência médica, proteção aos colaboradores, soluções nas áreas da saúde, mobilidade e seguros pessoais, bem como programas globais B2B2C e de seguros integrados (embedded insurance). Está presente em mais de 190 países e, de acordo com a empresa, conta com um volume de negócios anual de 5,8 mil milhões de euros.
Contratar um Plano Poupança de Reforma (PPR) não significa saber o que se contratou. O produto é detido por 31% dos portugueses inquiridos pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), mas 34% dos titulares não sabem que tipo de PPR têm.
Além disso, os dados apresentados esta terça-feira revelam ainda que uma em cada quatro pessoas que poupa para a reforma não acompanha as suas poupanças.
Os dados surgem quando quase metade dos portugueses (45%) diz estar a poupar para a reforma e quando 55% dos que não o fazem apontam a falta de dinheiro, e apenas 17% dos jovens adultos possuem produtos de poupança para a reforma. Entre os que não o fazem, mais de metade diz que o dinheiro não chega.
Nos últimos dez anos, a rendibilidade mediana dos PPR sob a forma de seguros ficou abaixo da taxa de inflação nesse período, calcula a ASF.
O que está em jogo é o valor da pensão pública: em 2024, a pensão média anual da Segurança Social foi de 7.665 euros, 1.014 euros abaixo do limiar de risco de pobreza, fixado em 8.679 euros. Com este ponto de partida, o inquérito da Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), feito a 801 pessoas entre dezembro de 2025 e fevereiro de 2026, procurou perceber o que trava os portugueses.
Entre os que não poupam, 55% apontam a insuficiência de recursos financeiros e 27% nunca pensaram no assunto ou acham cedo para o fazer. “As barreiras à poupança para a reforma são sobretudo financeiras, mas também cognitivas associadas ao adiamento da decisão”, descreve a ASF, notando que há margem para mudar, dado que 41% dos que não poupam admitem fazê-lo no futuro. Destes, 17% têm intenção de contratar um produto, e 58% preveem fazê-lo nos próximos dois anos.
Entre os que poupam, 84% estão empregados, revelam os resultados do inquérito da ASF. A satisfação com a situação financeira faz diferença, dado que 69% dos trabalhadores mais satisfeitos poupam para a reforma, contra 45% no total da população.
A escolaridade também conta, porque 60% dos trabalhadores com menor satisfação financeira, mas com ensino superior, continuam a poupar. Quanto ao momento de começar, 49% dos inquiridos defendem que deve ser antes dos 30 anos.
O que escolhem e o que ganham quem poupa
Os resultados do inquérito da ASF revelam ainda que a prioridade dos portugueses quando poupa para a reforma é proteger o capital investido. Para 35% dos inquiridos, a garantia de capital é o critério mais importante, com a ASF a resumir que “a segurança prevalece sobre a rendibilidade”.
Entre os produtos eleitos pelos portugueses para poupar para a reforma estão os Planos Poupança Reforma (PPR), que são detidos por 31% dos inquiridos, mas 34% dos titulares não sabem que tipo de PPR têm e uma em cada quatro pessoas a reconhecer que não acompanha as suas poupanças.
Isso é particularmente relevante, dado que a rendibilidade dos PPR a dez anos ficou abaixo da inflação, segundo o Observatório da Poupança de Longo Prazo para a Reforma da ASF com base somente nos PPR regulados pela ASF.
Dentro dos 45% dos inquiridos pela ASF que preparam a reforma, 17% não têm um produto próprio para esse fim, mas dizem poupar na mesma, através de outras formas de poupança.
De acordo com os dados compilados pelo supervisor, a rendibilidade mediana foi de 0,9% nos PPR sob a forma de seguros ligados (associados a fundos de investimento), 2% nos PPR seguros não ligados e 1% nos PPR fundos de pensões, enquanto a inflação média nos últimos dez anos foi de 2,1%.
Na prática, quem aplicou dinheiro nestes produtos teve, em termos reais, um retorno nulo ou negativo. A composição das carteiras ajuda a perceber o resultado: no final de 2025, os títulos de dívida pública e equiparados representavam 46,6% da carteira dos PPR sob a forma de seguros, e os fundos de investimento mobiliário pesavam 56,6% na carteira dos PPR fundos de pensões.
Os PPR não são a única via pelos portugueses na poupança para a reforma. Dentro dos 45% que preparam a reforma, 17% não têm um produto próprio para esse fim, mas dizem poupar na mesma, através de outras formas de poupança.
Entre os produtos financeiros analisados no inquérito, o mais detido são os depósitos a prazo (42%), seguidos dos PPR (31%) e dos Certificados de Aforro (27%).
Os resultados do inquérito revelam ainda que o conhecimento é maior do que a posse, com mais de 75% dos inquiridos a dizerem conhecer ações, PPR, Certificados de Aforro e do Tesouro, fundos de investimento e criptoativos, mas uma parte menor tem esses produtos.
Perante uma dúvida sobre produtos de poupança de longo prazo, 53,8% dos inquiridos revelam que recorreriam a seguradoras, gestoras ou bancos, ou seja, a quem vende ou gere o produto. A Internet e os sites especializados reúnem 12,2% das respostas, os consultores financeiros 6,2% e as autoridades de supervisão 3,1%.
Quando se olha para o canal de subscrição dos PPR, a poupança para a reforma continua a fazer-se sobretudo ao balcão. Entre os titulares de PPR, 79,6% contrataram o produto através de um banco e 81,8% fizeram-no presencialmente, numa agência. Só 12% recorreram a um website ou plataforma online e 3,9% contrataram por telefone. Os contratos feitos diretamente com uma seguradora ou sociedade gestora ficam-se pelos 12,3%, e os mediadores de seguros por 5,8%.
O padrão repete-se na hora de procurar informação. Perante uma dúvida sobre produtos de poupança de longo prazo, 53,8% dos inquiridos revelam que recorreriam a seguradoras, gestoras ou bancos, ou seja, a quem vende ou gere o produto. A Internet e os sites especializados reúnem 12,2% das respostas, os consultores financeiros 6,2% e as autoridades de supervisão 3,1%.
Estes números ajudam a enquadrar os resultados anteriores, embora o inquérito não permita estabelecer uma relação de causa e efeito: os PPR são subscritos num balcão e a informação é pedida a quem os comercializa. É nesse contexto que 34% dos titulares não sabem que tipo de PPR têm e um em cada quatro não acompanha as suas poupanças.
A amostra do inquérito da ASF agrega 233 titulares de PPR, num inquérito telefónico a 801 pessoas, com margem de erro de 3,5 pontos percentuais.
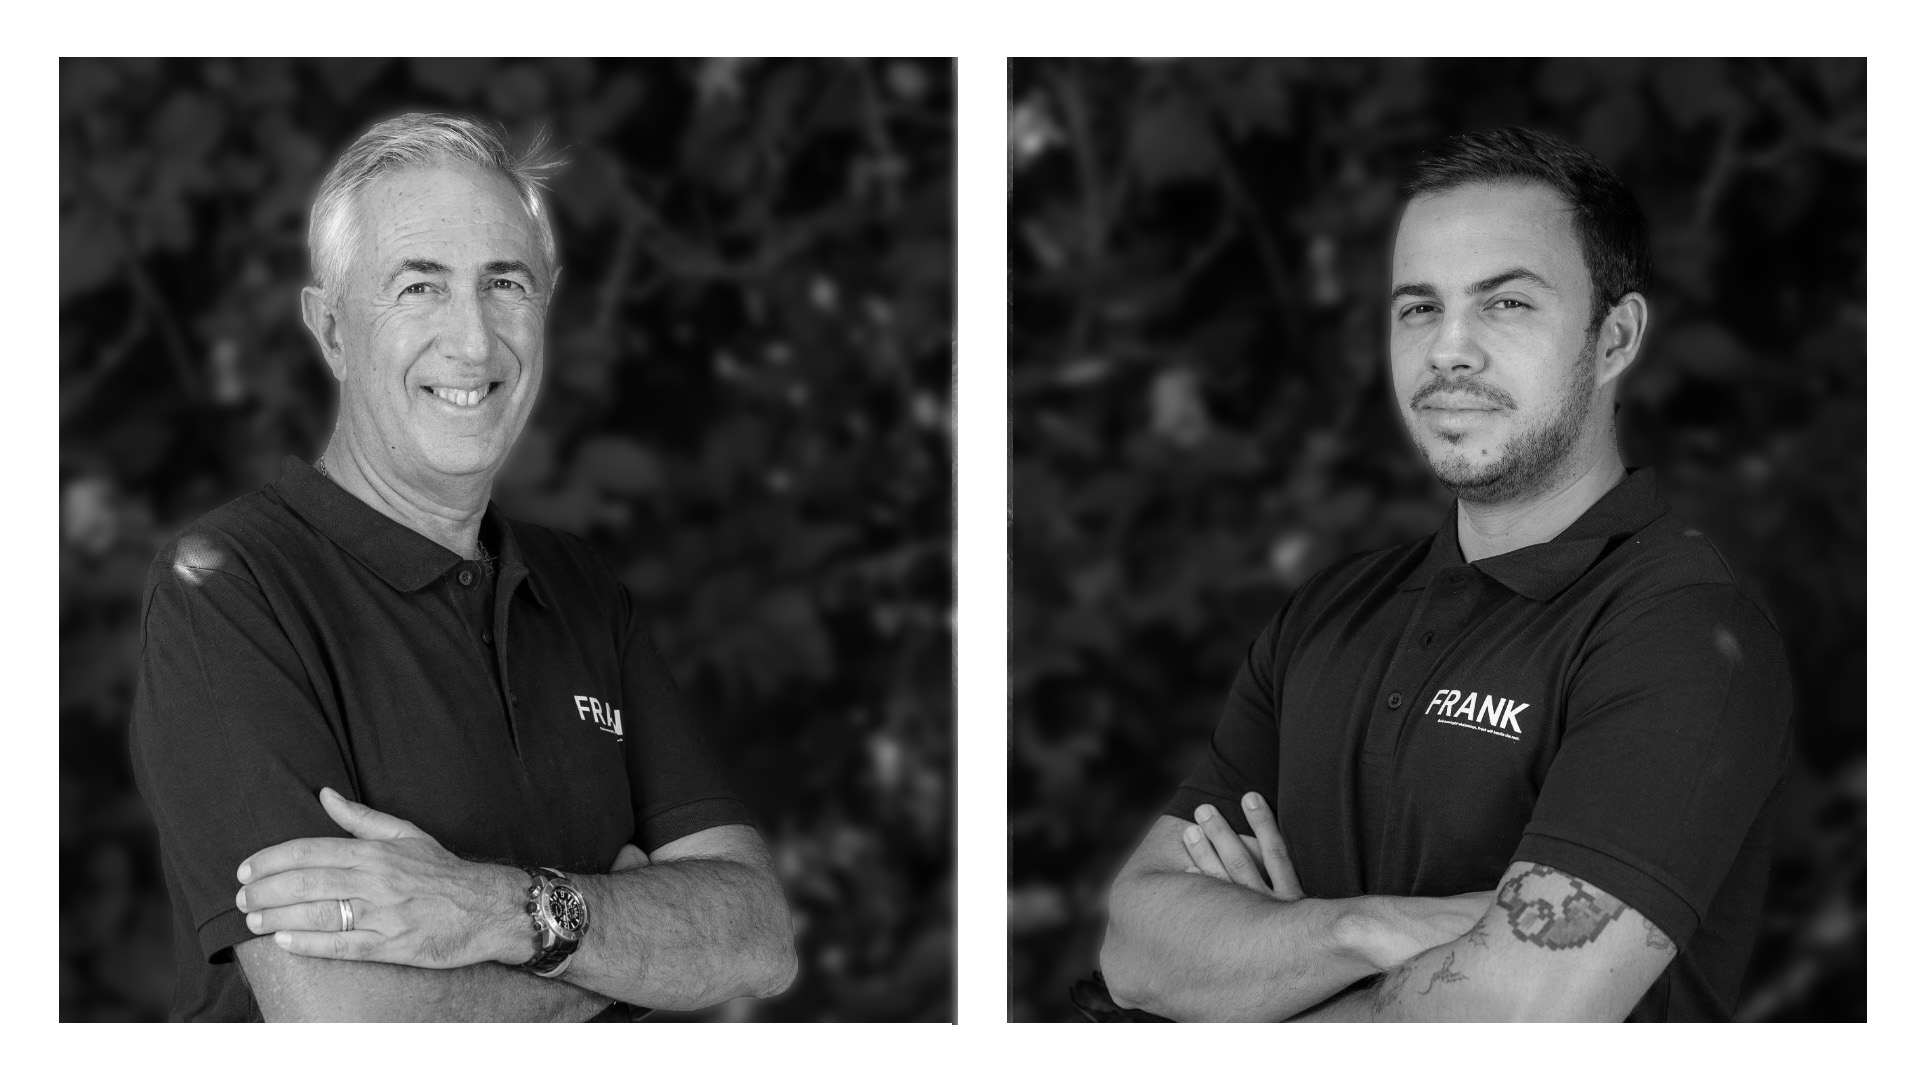
A insurtech portuguesa Frank nomeou João Neves Ribeiro como Country Lead e Henrique Guerreiro como Engagement Lead, reforçando a liderança numa fase em que está a alargar a aplicação da inteligência artificial (IA) na operação dos mediadores de seguros.
João Neves Ribeiro é o novo Country Lead da insurtech, já Henrique Guerreiro foi nomeado Engagement Lead.
Em comunicado, a empresa explica que as duas contratações permitem reforçar a capacidade da empresa para desenhar planos de transformação e captura de valor com IA, ajustados aos processos e sistemas de cada empresa.
“Quase todas as empresas do setor já usam alguma forma de IA e conseguiram materializar o impacto em resultados visíveis no P&L. O meu foco é perceber em que ponto está cada operação e desenhar um plano de transformação do negócio, com base em IA, que permita capturar o valor para os mediadores, orientado a resultados visíveis”, afirma Henrique Guerreiro.
O novo Engagement Lead ficará responsável pelo trabalho com clientes de maior complexidade, ajudando-os a avaliar o nível de integração da IA nas suas operações e a identificar oportunidades de transformação.
Guerreiro foi Engagement Manager na McKinsey & Company, onde trabalhou nos setores financeiro, segurador e digital. Entre 2020 e 2021, foi também assessor do Ministério das Finanças.
João Neves Ribeiro, por sua vez, assume a função de Country Lead, com o objetivo de ajudar a desenvolver a estratégia da empresa e a explorar novas oportunidades para os mediadores através da tecnologia.
“Automatizar já não chega. Quando o trabalho administrativo deixa de ocupar tanto a equipa e esta ganha acesso a mais informação, a pergunta passa a ser o que fazer com esse tempo e com esses dados. A resposta está em inovar e diferenciar o serviço”, sublinha.
Ribeiro conta com cerca de duas décadas de experiência no setor segurador. Foi administrador da Tranquilidade, da Açoreana Seguros e da Una Seguros. Na mediação, foi administrador da Universalis, co-CEO da Asurya e Senior Advisor da Acrisure. Começou a carreira na McKinsey & Company.
A insurtech anunciou ainda que está a preparar a publicação de um white paper sobre a integração da IA no setor segurador.
Como o ECOseguros já tinha noticiado, o Frank conta com 2,9 milhões de euros de investimento, com a participação da Armilar e da Start Ventures, e prepara a expansão internacional para 2027. O Frank é um AI Operator, um assistente virtual que replica a ação humana nos sistemas e portais da mediação de seguros e que serve atualmente mais de 350 agências de mediação.
Os mercados privados estão consolidados nas carteiras de investimento das seguradoras e deverão ganhar peso nos próximos 12 meses, sobretudo através da dívida privada. Esta é uma das conclusões da 15ª edição do BlackRock Global Insurance Survey (2026), o estudo anual da gestora de ativos norte-americana, considerada a maior do mundo. Segundo o estudo, mais de 40% das seguradoras a nível mundial já destinam mais de 15% dos seus investimentos dívida privada e 76% planeiam aumentar essa exposição.
Para Mark Erickson, Global Insurance Strategist da BlackRock, “as seguradoras estão a transitar de modelos operacionais verticalmente integrados para arquiteturas mais modulares, combinando capacidades internas e parcerias externas em investimentos, capital, tecnologia e distribuição”.
O relatório reúne as perspetivas de 463 executivos de seguradoras de 31 mercados, cujas empresas representam mais de 24 biliões de dólares investidos em ativos. O inquérito foi realizado entre junho e setembro de 2026 e inclui participantes da Europa, Médio Oriente e África (EMEA), América do Norte, Ásia-Pacífico e América Latina.
Segundo a BlackRock, 92% das seguradoras inquiridas já investem pelo menos 5% das suas carteiras em mercados privados. A intenção de reforçar estas posições mantém-se maioritária, embora tenha diminuído face aos níveis dos últimos anos: 94% das seguradoras planeavam aumentar as alocações em 2025, 91% em 2024 e 89% em 2023.
A evolução aponta, de acordo com o relatório, para uma abordagem mais seletiva. Em vez de aumentarem indiscriminadamente a exposição, as seguradoras estão mais concentradas na construção das carteiras, na avaliação do valor relativo dos ativos e na escolha das estruturas de investimento adequadas aos seus objetivos de rendimento, liquidez e capital.
Dívida privada lidera a procura
A dívida privada é a principal aposta entre as classes de ativos dos mercados privados. Foi identificada por 41% dos inquiridos como uma área em que pretendem aumentar o investimento nos próximos 12 meses.
A tendência é acompanhada por mudanças na forma como as seguradoras acedem a estes ativos. Segundo a BlackRock, 74% planeiam investir em dívida privada através de contas segregadas ou mandatos à medida, estruturas que permitem adaptar as carteiras às necessidades específicas de cada companhia.
O estudo relaciona esta evolução com a crescente importância das parcerias externas na gestão dos investimentos. Atualmente, 84% das seguradoras descrevem o seu modelo de gestão de ativos como híbrido, combinando capacidades internas com recursos externos. Quase metade, 49%, espera aumentar a utilização de gestores externos durante o próximo ano.
Para Charles Hatami, responsável global do Financial & Strategic Investors Group e co-responsável do Global Partners Office da BlackRock, o compromisso com os mercados privados não significa comprar ativos indiscriminadamente. O responsável defende que a prioridade passa por selecionar os ativos e as estruturas mais adequados aos objetivos de rendimento, liquidez e capital de cada seguradora.
Inflação continua a ser a principal preocupação
Apesar do reforço dos mercados privados, o enquadramento macroeconómico permanece determinante para as decisões de investimento. A inflação é a principal preocupação de 62% das seguradoras inquiridas, uma proporção inalterada face a 2025.
Já o receio de recessão diminuiu significativamente. Apenas 18% dos participantes identificam este cenário como uma preocupação, menos 17 pontos percentuais do que em 2025, quando a percentagem atingia 35%.
No conjunto dos mercados, 61% das seguradoras esperam uma aterragem suave da economia mundial nos próximos 12 meses. Outros 24% não antecipam uma aterragem, enquanto 9% preveem condições de estagflação, caracterizadas pela combinação de inflação elevada e crescimento económico fraco.
A perspetiva é particularmente favorável na região EMEA, onde 75% dos inquiridos esperam uma aterragem suave. Na América do Norte, a percentagem é de 63%, enquanto na Ásia-Pacífico desce para 47% e na América Latina para 40%.
Estes dados regionais são relevantes para interpretar as prioridades das seguradoras europeias, embora o relatório apresente o indicador agregado da região EMEA, que inclui também o Médio Oriente e África, e não apenas os mercados europeus.
Apetite pelo risco mantém-se estável
O apetite pelo risco de investimento permanece globalmente estável: 82% das seguradoras pretendem manter o perfil de risco das suas carteiras.
Contudo, a estabilidade não significa ausência de reservas quanto à conjuntura. Entre as seguradoras que pretendem manter o atual perfil de risco, 57% consideram que não existem oportunidades suficientes para justificar uma maior exposição, um aumento de 22 pontos percentuais face a 2025.
Por outro lado, 50% procuram maior diversificação dentro do orçamento de risco já definido. A BlackRock interpreta estes resultados como um sinal de maior seletividade na gestão das carteiras, em vez de uma simples confiança nas exposições existentes.
Parcerias alargam-se para além dos investimentos
A colaboração com entidades externas está também a estender-se a outras áreas da atividade seguradora. Segundo o inquérito, 82% das companhias mantêm parcerias externas em pelo menos duas funções empresariais, que podem abranger investimentos, disponibilização de capital, desenho de produtos, gestão de passivos e distribuição.
Mark Erickson, responsável global de estratégia para seguros no Financial Institutions Group da BlackRock, considera que as seguradoras procuram parceiros capazes de contribuir para além da gestão de investimentos. A articulação entre investimento, capital e tecnologia assume, na sua perspetiva, uma importância crescente num ambiente operacional mais complexo.
Inteligência artificial avança a ritmos diferentes
A inteligência artificial (IA) também integra as prioridades de transformação do setor. De acordo com o relatório, 60% das seguradoras já têm pelo menos uma aplicação de IA implementada em escala ou incorporada nos seus processos de trabalho.
A adoção, contudo, varia significativamente entre funções. Na subscrição e tarifação, 21% dos inquiridos reportam aplicações de IA implementadas em escala ou integradas nos processos. Na seleção de investimentos e na monitorização de crédito, a proporção é de apenas 3%.
A diferença evidencia que a utilização de IA está mais avançada em algumas áreas operacionais do que nos processos de investimento e análise de crédito, onde a integração em fluxos de trabalho recorrentes continua limitada.
O BlackRock Global Insurance Survey 2026 conclui, assim, que as seguradoras procuram conciliar novas fontes de rendimento e diversificação com uma gestão mais seletiva do risco, num contexto em que a inflação continua a condicionar as decisões e a utilização de parceiros externos ganha peso nos modelos operacionais.
A BlackRock é a maior gestora de ativos do mundo, de origem norte-americana, que administra investimentos de clientes institucionais e particulares, incluindo seguradoras, fundos de pensões, bancos e governos. Tem posição relevante no capital da Marsh, AON e WTW e nas seguradoras Prudential e AIG gerindo, nesta última, quase 10% do capital.

 Login