❌

Reading view

Como uma asset faz a gestão de uma carteira administrada de investimentos

A carteira administrada é uma alternativa para quem deseja repassar a gestão dos seus investimentos a profissionais especializados, mantendo objetivos e expectativas de risco.

Nesse modelo, o investidor estabelece parâmetros para a administração dos recursos, enquanto uma equipe de gestão fica responsável por implementar a estratégia, acompanhar o mercado e realizar ajustes no portfólio.

A proposta é combinar planejamento patrimonial, disciplina na tomada de decisões e monitoramento contínuo.

O que é uma carteira administrada e como funciona a gestão?

Uma carteira administrada é um serviço de gestão profissional no qual um investidor passa a implementação e o acompanhamento de uma estratégia de investimentos a um gestor ou a uma equipe especializada.

A partir daí, as decisões são tomadas de acordo com um mandato previamente estabelecido, que define objetivos, limites de risco, necessidades de liquidez e outras condições relevantes para a administração do patrimônio.

Diferente de quem escolhe e acompanha individualmente cada aplicação, o cliente passa a contar com profissionais responsáveis pelas decisões operacionais recorrentes.

Mas isso não significa abrir mão das escolhas estratégicas: mudanças nos objetivos financeiros, na situação familiar ou na necessidade de recursos continuam sendo informações importantes para orientar a gestão e que o investidor deve informar aos especialistas.

Quais são as etapas da gestão de uma carteira administrada?

O processo começa com o levantamento das necessidades do investidor e evolui para a construção de um portfólio compatível com suas prioridades. Embora os procedimentos variem conforme a instituição e o contrato, a gestão costuma envolver:

  • Análise do perfil de risco: identificação da capacidade e da disposição do investidor para lidar com oscilações e eventuais perdas
  • Definição do mandato: estabelecimento de objetivos, horizonte de investimento, restrições e necessidades de liquidez
  • Alocação dos recursos: distribuição do patrimônio entre classes de ativos e estratégias de investimento
  • Implementação da carteira: seleção dos instrumentos financeiros adequados à estratégia definida
  • Monitoramento e rebalanceamento: acompanhamento das posições e realização de ajustes quando necessário, respeitando os parâmetros estabelecidos
  • Avaliação de resultados: análise de desempenho, riscos, custos e aderência do portfólio aos objetivos
  • Prestação de informações: apresentação de relatórios que permitam ao investidor acompanhar a evolução do patrimônio

O trabalho do gestor não se limita a reagir às oscilações do mercado. Também envolve avaliar se a carteira continua adequada ao mandato, se a distribuição dos ativos permanece coerente com o risco estabelecido e se mudanças relevantes justificam uma revisão da estratégia.

O que fica sob responsabilidade do investidor e do gestor?

A divisão de responsabilidades é um dos pontos centrais desse modelo. O investidor fornece as informações necessárias para a definição da estratégia e comunica alterações importantes em sua vida financeira. O gestor executa as decisões previstas no mandato e acompanha a evolução do portfólio.

Entre as decisões que dependem do investidor estão a definição de objetivos familiares, o planejamento para despesas futuras, a necessidade de liquidez, a moeda de referência e a tolerância a perdas.

Já a implementação das alocações, os ajustes periódicos e o acompanhamento das posições podem ser delegados.

A relação exige transparência, governança e alinhamento de interesses. Antes de contratar o serviço, é importante compreender os poderes concedidos ao gestor, os limites de atuação, os custos envolvidos e a frequência de prestação de informações.

Por que a gestão patrimonial vai além da rentabilidade?

Uma estratégia de investimentos não deve ser avaliada apenas pelo retorno potencial. A composição de uma carteira também precisa considerar a possibilidade de perdas, a disponibilidade dos recursos, os custos de implementação e as necessidades financeiras do investidor ao longo do tempo.

Um patrimônio destinado a despesas de curto prazo, por exemplo, pode exigir uma estrutura diferente daquela voltada à aposentadoria ou à formação de recursos para os filhos.

Da mesma forma, investidores com ativos distribuídos entre diferentes instituições podem precisar de uma visão consolidada dos riscos e da liquidez.

A diversificação ajuda a distribuir a exposição entre diferentes investimentos, mas não elimina os riscos nem garante resultados positivos. Por isso, a estratégia deve considerar tanto as condições de mercado quanto as características específicas do patrimônio.

Como o perfil de investidor influencia a carteira?

O perfil de risco é um dos elementos utilizados para determinar a distribuição dos investimentos. Em linhas gerais, os investidores podem ser classificados em três grupos:

  • Conservador: prioriza a preservação do capital e tende a apresentar menor tolerância a oscilações
  • Moderado: busca equilibrar a preservação do patrimônio com oportunidades de valorização, aceitando determinados níveis de risco
  • Arrojado: admite maior volatilidade e possibilidade de perdas em busca de retornos potenciais mais elevados no longo prazo

Essa classificação é uma referência, não uma regra absoluta. A capacidade financeira para suportar perdas, o prazo de cada objetivo e a necessidade de resgates também influenciam a escolha dos investimentos.

Uma carteira adequada precisa considerar o conjunto dessas variáveis, e não apenas uma resposta isolada a um questionário de perfil.

Além disso, a estratégia pode precisar de revisão quando mudam as circunstâncias financeiras ou os objetivos do investidor.

Como a Inter Asset aplica a gestão profissional em carteiras administradas?

A Inter Asset oferece um exemplo de aplicação da gestão profissional por meio da Carteira Inteligente do Inter.

A solução reúne alternativas de portfólio estruturadas para diferentes perfis e estratégias, com acompanhamento especializado e diversificação dos investimentos.

A Carteira Inteligente tem 18 variações de carteira e prevê aporte mínimo de R$ 50 mil. A proposta é distribuir os recursos de acordo com o perfil do cliente e centralizar o acompanhamento dos investimentos em uma estrutura de gestão profissional.

Entre as características estão o monitoramento contínuo do portfólio, relatórios simplificados, gestão conduzida por comitê e acesso a fundos institucionais por meio de um fundo consolidador. A estrutura também busca eficiência de custos e tributária.

A instituição informa ainda que não há cobrança de taxa de performance no produto e que clientes com patrimônio superior a R$ 1 milhão podem contar com reuniões sob medida com a equipe de gestão.

A taxa de administração é definida em base anual, calculada sobre o patrimônio da carteira e cobrada diariamente. As condições aplicáveis devem ser verificadas na documentação vigente do produto.

Quais são as vantagens e os pontos de atenção?

A gestão profissional pode ser útil para investidores que desejam uma estratégia estruturada sem precisar acompanhar diariamente cada decisão de investimento. Entre os benefícios potenciais estão:

  • Gestão especializada: decisões de alocação conduzidas por profissionais
  • Diversificação: distribuição dos recursos entre diferentes ativos e estratégias, conforme o mandato
  • Disciplina operacional: acompanhamento e ajustes do portfólio de acordo com critérios previamente estabelecidos
  • Monitoramento contínuo: avaliação das posições e dos riscos ao longo do tempo
  • Transparência: acesso a informações e relatórios sobre a evolução da carteira
  • Praticidade: menor necessidade de executar individualmente as movimentações recorrentes

Por outro lado, a contratação envolve custos que precisam ser comparados com os benefícios esperados. A taxa de administração reduz o retorno líquido do investimento, e a ausência de taxa de performance não significa ausência de despesas ou garantia de rentabilidade.

Também é importante verificar a composição da carteira, os riscos dos ativos, as regras de resgate, os prazos de liquidação e as condições de tributação.

A gestão profissional não elimina a possibilidade de perdas, e resultados passados não asseguram desempenho futuro.
  •  

Incerteza leva investidores a diversificar aplicações fora do Brasil

Em meio a um cenário de alta volatilidade nos mercados financeiros e crescente incerteza política e econômica, investidores brasileiros de grande patrimônio têm buscado alternativas de alocação de capital fora do Brasil e, em alguns casos, a mudança de domicílio fiscal para outros países.

A análise é de Wilson Barcellos, CEO da Azimut Brasil, que atua na gestão de grandes fortunas. Ele participou do programa É Negócio, da CNN Brasil.


Volatilidade e comportamento dos investidores

Barcellos avalia que a reação dos clientes diante da turbulência atual é esperada e natural. “Os clientes são humanos e a humanidade tem a incerteza e o medo como característica de proteção da sua própria espécie”, afirmou.

Segundo ele, momentos de grande volatilidade provocam alterações drásticas nos preços dos ativos, e o movimento observado recentemente no Brasil não é inédito na história do país. “É preciso entender, respeitar e ter cautela nos movimentos futuros”, destacou.

Para o executivo, a cautela deve prevalecer sobre decisões precipitadas. Ele alerta que não se deve tomar decisões de investimento simplesmente porque determinados ativos parecem mais baratos, mas sim compreender quais mudanças estruturais estão de fato ocorrendo. “Não seguir preços porque eles estão 10% teoricamente mais baratos, mas sim entender qual é a estrutura que mudou de fato”, explicou.

Brasil concentra investimentos em renda fixa

Barcellos chama atenção para uma característica marcante do mercado brasileiro: a concentração excessiva em renda fixa. Segundo ele, o Brasil representa apenas 2% do PIB mundial, e sua bolsa de valores corresponde a menos de 1% do mercado acionário global.

Apesar disso, entre 98% e 99% dos investimentos realizados no país são direcionados à renda fixa, fenômeno impulsionado pelas elevadas taxas de juros. “Taxa de juros muito elevada atrai os recursos para renda fixa, um ativo que teoricamente teria baixo risco, mas não é assim”, pontuou.

Wilson ressalta que taxas de juros reais muito elevadas, ou seja, acima da inflação, são um sinal de problemas na saúde financeira de qualquer país.

Esse desequilíbrio, segundo ele, se reflete tanto nos preços das bolsas quanto no câmbio, e não é uma característica exclusiva do Brasil, mas também de outras economias ao redor do mundo.

Destinos preferidos para diversificação e expatriação

Entre os clientes da gestora, cujo patrimônio mínimo gira em torno de R$ 20 milhões, a busca por diversificação internacional e por mudança de domicílio fiscal tem crescido. Barcellos menciona que a Azimut, grupo ao qual está vinculado, administra globalmente cerca de um trilhão em ativos sob gestão, o que permite aos clientes brasileiros acessar uma diversificação global eficiente.

Quanto aos destinos de expatriação, Barcellosn aponta cinco regiões que têm absorvido esse movimento. O Oriente Médio, que não era um destino tradicional, passou a atrair brasileiros tanto por oportunidades de negócios quanto por vínculos familiares.

Na Europa, Suíça, Mônaco e Luxemburgo se destacam dentro das operações da gestora, além da Itália, que atualmente oferece condições especiais para investidores estrangeiros que desejam estabelecer residência no país.

Os Estados Unidos seguem como destino relevante, com recursos lastreados em dólar.

Na América do Sul, Uruguai mantém sua posição tradicional, enquanto o Paraguai tem se destacado com benefícios fiscais que atraem tanto pessoas físicas quanto empresas. “O Paraguai hoje é muito diferente do que era há 10, 15 anos atrás”, afirmou o empresário.

Sobre a alocação em títulos americanos, Barcellos observa uma mudança relevante: há dez anos, 72% dos Treasuries estavam nas mãos de holdings oficiais, bancos centrais e fundos soberanos.

Em 2025, esse percentual caiu para 42%, indicando uma diversificação global crescente por parte desses grandes investidores institucionais, com maior interesse em ouro e em ativos distribuídos geograficamente pelo mundo.

É Negócio 

O programa É Negócio é uma parceira do NeoFeed com a CNN Brasil, Carlos Sambrana entrevista os executivos e líderes das maiores companhias do Brasil. Acompanhe os episódios inéditos, todos os domingos, às 20h45 na CNN Brasil, com reprise desta entrevista, na próxima segunda-feira (02.11), às 19h30 no CNN Money.

Os textos gerados por inteligência artificial na CNN Brasil são feitos com base nos cortes de vídeos dos jornais de sua programação. Todas as informações são apuradas e checadas por jornalistas. O texto final também passa pela revisão da equipe de jornalismo da CNN. Clique aqui para saber mais.
  •  

Portugal perde terreno na captação de investimento estrangeiro na União Europeia


Portugal voltou a captar investimento direto estrangeiro no primeiro semestre de 2026, após ter registado uma saída líquida de capitais um ano antes. Mas a recuperação não chegou para acompanhar o peso que o país tinha no investimento recebido pela União Europeia.

Segundo o relatório “FDI in Figures”, publicado esta sexta-feira pela OCDE, as entradas líquidas de investimento estrangeiro na economia portuguesa atingiram 7.718 milhões de dólares entre janeiro e junho, contra um saldo negativo de 300 milhões no mesmo período de 2025.

Esta subida coloca Portugal entre as economias que recuperaram a captação de capital externo em 2026, embora o montante tenha ficado 44,3% abaixo dos 13.862 milhões recebidos no segundo semestre do ano passado – os valores são preliminares e excluem as entidades com finalidade especial, veículos usados pelos grupos empresariais para canalizar operações financeiras.

Por cada 100 dólares recebidos pelos Estados-membros no primeiro semestre de 2026, 2,6 dólares tiveram como destino a economia portuguesa, contra 11,2 dólares nos seis meses anteriores.

A dinâmica de Portugal em captar capital estrangeiro também fica aquém da média dos países da OCDE e da União Europeia. Segundo os dados do relatório, o investimento estrangeiro recebido pelos países da OCDE passou de 278,9 mil milhões para 684,4 mil milhões de dólares, um aumento de 145,4%, enquanto na União Europeia avançou de 59,7 mil milhões para 296,8 mil milhões, quase cinco vezes mais.

Estes dois movimentos contribuíram para que Portugal perdesse peso na captação de investimento direto estrangeiro na União Europeia: por cada 100 dólares recebidos pelos Estados-membros no primeiro semestre de 2026, 2,60 dólares tiveram como destino a economia portuguesa, contra 11,20 dólares nos seis meses anteriores.  A quota nacional caiu, assim, 8,6 pontos percentuais, para menos de um quarto da registada no segundo semestre de 2025.

Apesar desta perda de peso no contexto europeu, Portugal recuperou num período em que algumas das maiores economias europeias receberam menos investimento do que um ano antes. É o caso de Espanha, que captou 9.505 milhões de dólares, menos 28,4% em termos homólogos; da Alemanha, que recebeu 31.956 milhões, menos 20,5%; e de França, que atraiu 17.920 milhões, menos 39,8% em termos homólogos.

O montante português ficou próximo dos 7.985 milhões recebidos pela Grécia e dos 8.511 milhões da Suécia, mas abaixo dos 15.915 milhões da Polónia.

A comparação exige, contudo, cautela, dado que a OCDE explica que algumas economias europeias apresentam “grandes flutuações do investimento direto estrangeiro”, associadas a operações de capital e empréstimos entre empresas de grupos multinacionais. Nos Países Baixos, por exemplo, o saldo passou de uma saída de 51.758 milhões no primeiro semestre de 2025 para entradas de 48.033 milhões em 2026, contribuindo para a recuperação europeia.

Os dados da OCDE revelam também um recuou de 86,9% do investimento das empresas portuguesas no estrangeiro em termos homólogos, com esse investimento a passar de 2.820 milhões de dólares no primeiro semestre de 2025 para 369 milhões no mesmo período de 2026.

  •  

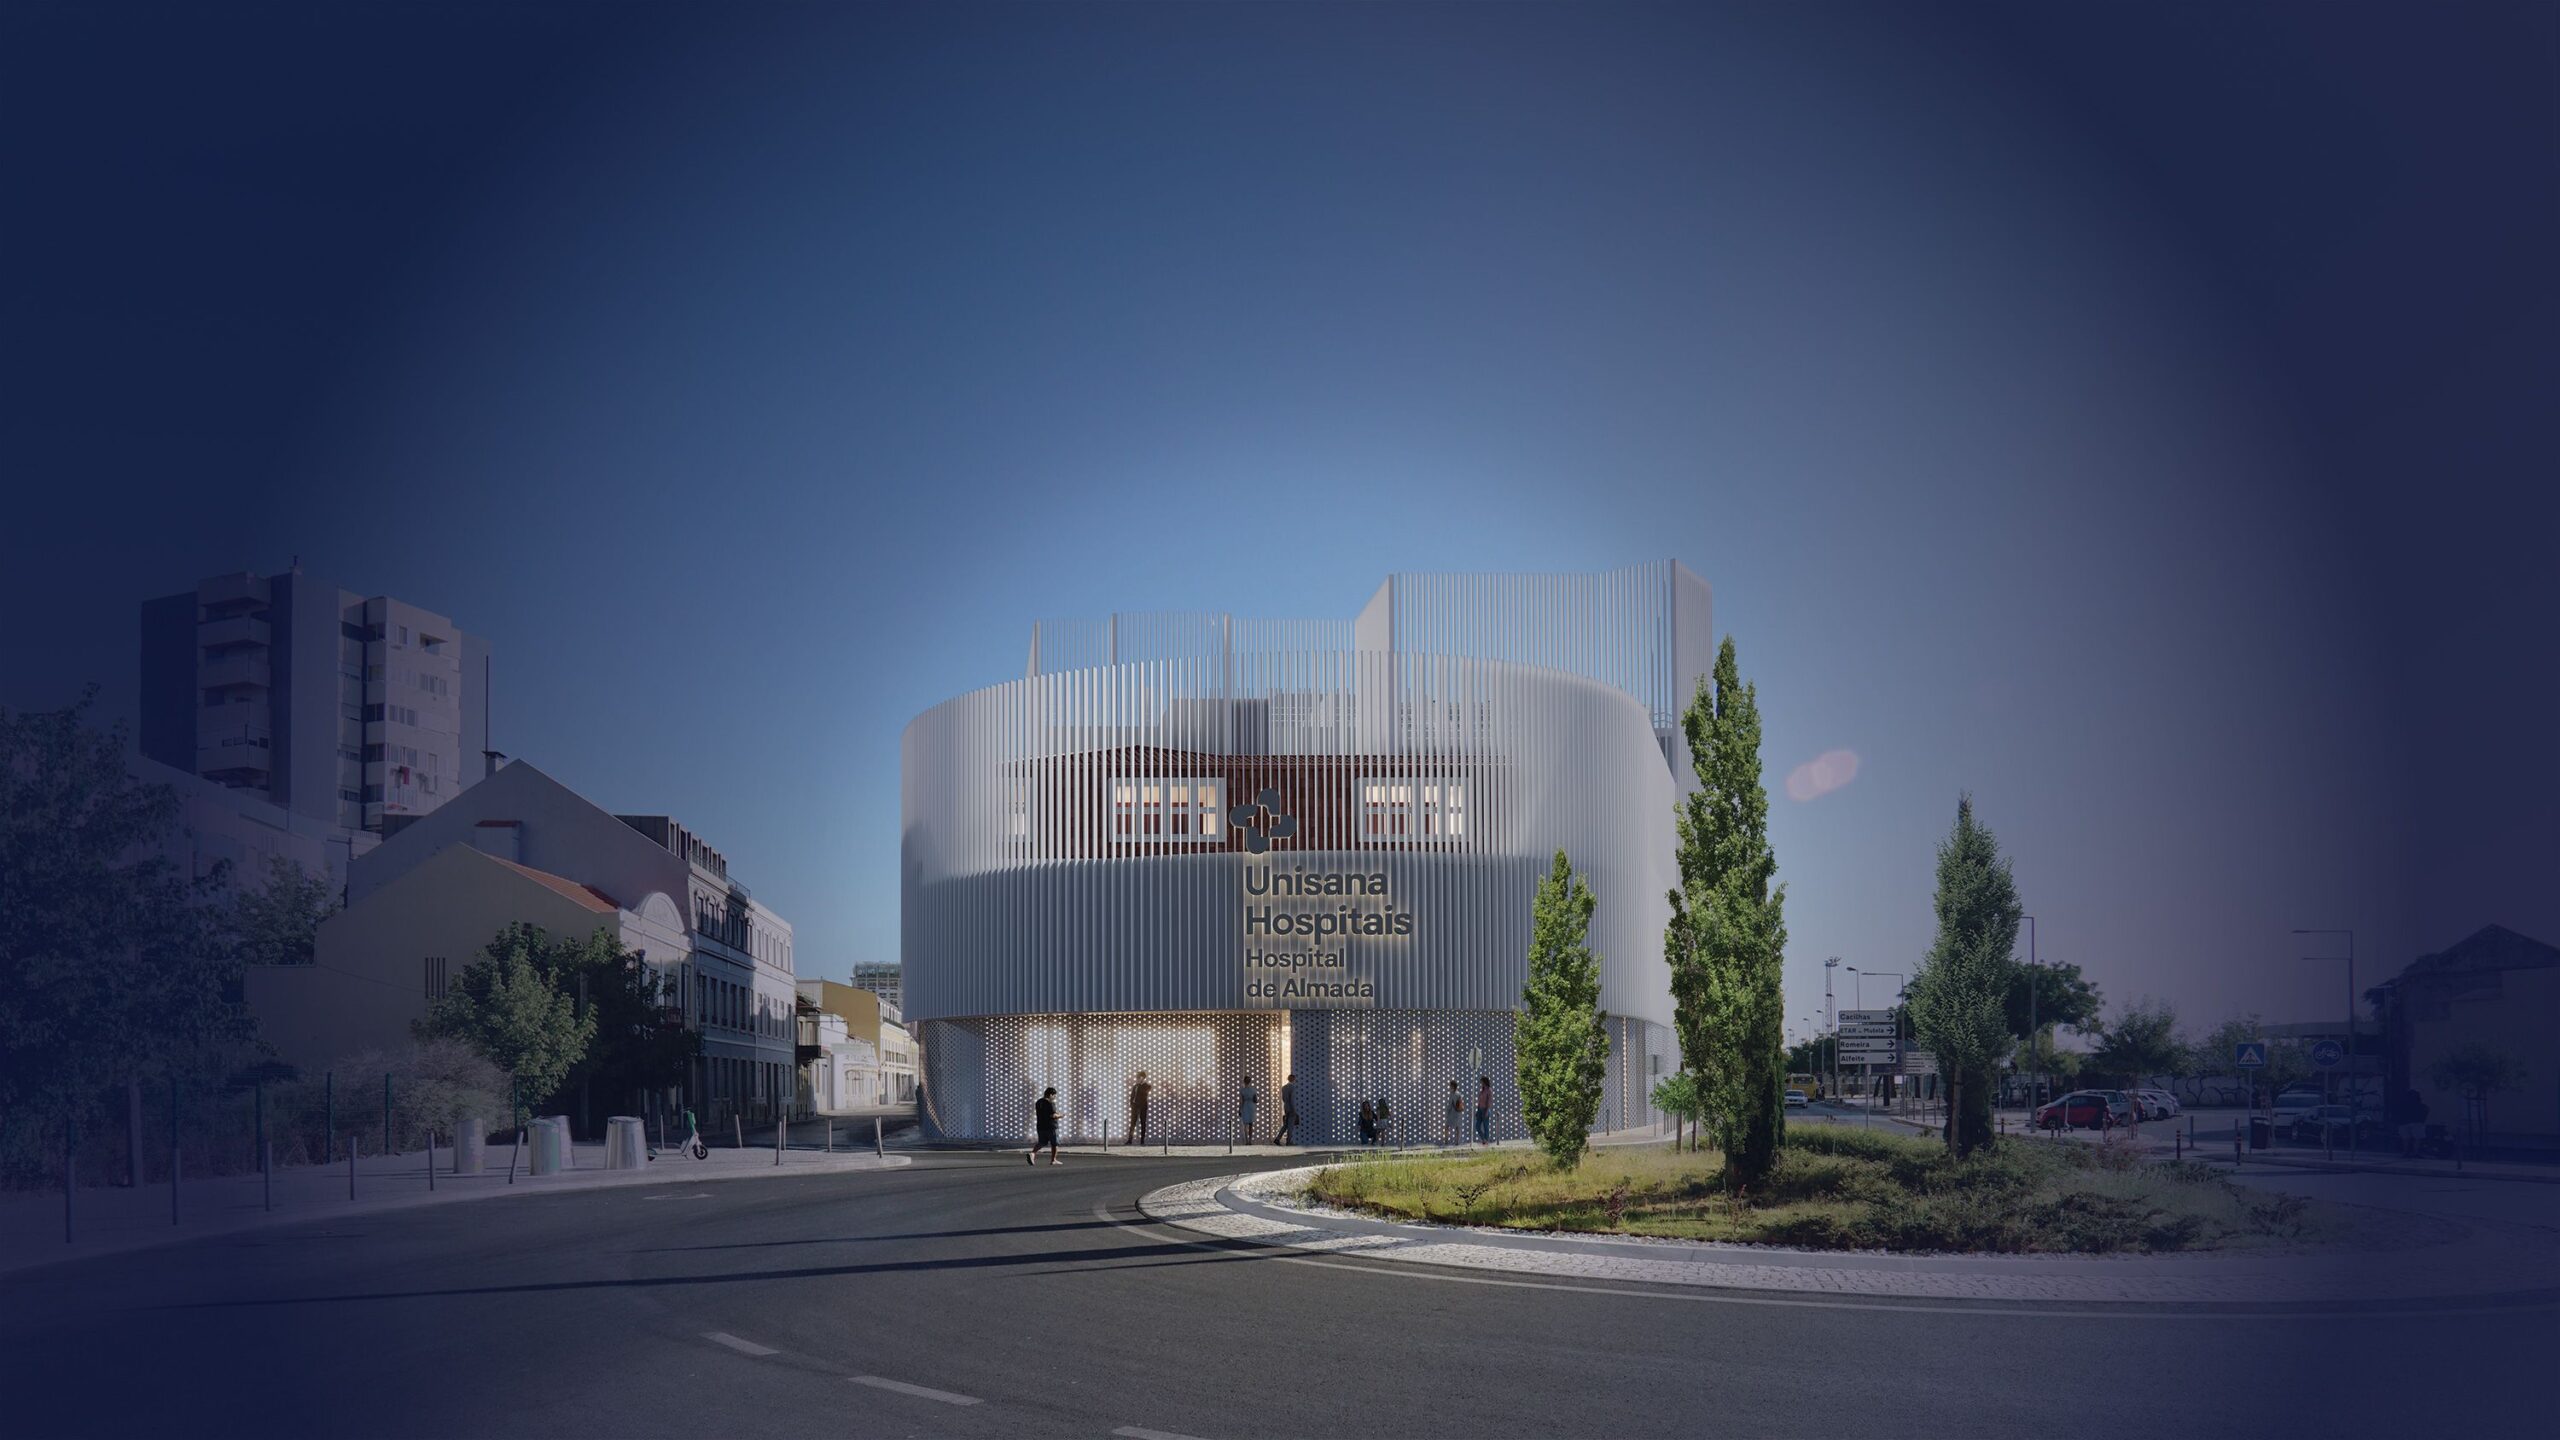
Unisana investe 40 milhões para triplicar dimensão do Hospital de Almada


O Grupo Unisana Hospitais vai investir 40 milhões de euros para expandir o Hospital de Almada. O investimento prevê a construção de um novo edifício, que vai permitir triplicar a dimensão da unidade de saúde detida pelo grupo liderado por Eduardo Nuno Moniz. A obra será realizada em duas fases, com a conclusão global prevista para o final de 2029.
De acordo com um comunicado divulgado esta sexta-feira, o projeto prevê a construção de um novo edifício hospitalar, articulado com a reabilitação da unidade atual, formando um complexo hospitalar único e integrado. Com o novo edifício, o hospital vai “triplicar a sua capacidade atual, passando a disponibilizar uma área de cerca de 15 mil metros quadrados”.

Entre as infraestruturas e serviços disponíveis estarão três salas de bloco operatório, cerca de 50 camas, uma clínica de reprodução medicamente assistida, uma Unidade de Medicina Nuclear com PET, atendimento permanente, unidade de cuidados paliativos. Segundo adianta o grupo de saúde, haverá ainda um reforço significativo da capacidade de imagiologia, uma modernização integral das infraestruturas e uma aposta na experiência dos clientes e dos profissionais de saúde da unidade.

“O Unisana Hospital de Almada está a crescer, captando cada vez mais clientes e profissionais graças à competência da equipa clínica e satisfação do acolhimento de seus profissionais. Para dar resposta a esta crescente procura e oferecer ainda melhores condições e a mesma proximidade de sempre, vamos iniciar a construção da expansão do Unisana Hospital de Almada, a qual deverá ser concluída no final de 2029”, explica Eduardo Moniz, CEO da Unisana Hospitais, citado no comunicado.

Com uma equipa de cerca de 100 médicos, o Unisana Hospital de Almada, serve atualmente mais de 30 mil utentes por ano, realizando mais de mil cirurgias, mais de 45 mil consultas e mais de 65 mil exames.

O reforço das infraestruturas é realizado no âmbito da parceria já existente com a Lifento, gestora de fundos de investimento imobiliário pan-europeia independente especializada no setor da saúde e imobiliário médico-social.

O grupo de saúde Unisana, que juntou os investimentos realizados pela Atena Equity Partners e pela 3T Portugal nos últimos três anos, arrancou em 2024 com três hospitais (Almada, Torres Vedras e Porto) e duas clínicas (Santarém). Atualmente o grupo detém unidades de saúde no Porto, Santarém, Torres Vedras, Lisboa e Almada, que incluem o Hospital da Ordem Terceira do Chiado em Lisboa, o Hospital da Lapa no Porto, o Hospital de Almada, o Hospital do Oeste Soread em Torres Vedras ou a Clínica de Santarém.

As unidades sob gestão do grupo realizam mais de 175 mil consultas, 350 mil exames e mais de 11 mil cirurgias por ano, servindo 160 mil utentes de todo o país. A equipa da Unisana Hospitais conta com a colaboração de 560 médicos, além de enfermeiros e outros profissionais de saúde dedicados.

  •  
❌