Metade dos agregados fiscais em Portugal declarou rendimentos brutos anuais até 15.435 euros em 2024, o equivalente a um salário de cerca de 1.102 euros por mês, considerando 14 meses. A concentração dos rendimentos em valores baixos deixa uma parte significativa da população com uma margem de poupança reduzida ou nula e com pouca capacidade para enfrentar choques como a subida dos preços dos bens essenciais, a perda de emprego ou de habitação.
Este é um dos retratos traçados pelo estudo “Portugal Fiscal”, da Fundação Francisco Manuel dos Santos (FFMS), publicado esta quarta-feira, que alerta também para os limites da aparente progressividade do IRS.
A análise, assinada por Sérgio Vasques, Susana Peralta e José Pedro Sousa, mostra que os baixos rendimentos continuam a marcar a realidade económica de uma parte substancial das famílias portuguesas. Segundo os autores, em 2024, metade dos agregados fiscais declarou até 15.435 euros brutos por ano, enquanto “cerca de 20% declarou pelo menos o dobro do rendimento mediano”. Já “face a 2023, o rendimento mediano declarado por agregado aumentou 7%”, destaca o relatório.
A distribuição apresentada pelos autores evidencia uma forte concentração de rendimentos em patamares baixos, o que limita a capacidade financeira das famílias para fazer face a despesas inesperadas.
Importa ressalvar que estes valores dizem respeito aos rendimentos brutos declarados por agregado fiscal, e não necessariamente ao salário individual de cada contribuinte. Ainda assim, a distribuição apresentada pelos autores evidencia uma forte concentração de rendimentos em patamares baixos, o que limita a capacidade financeira das famílias para fazer face a despesas inesperadas.
“Mais relevante é a concentração de rendimentos em torno de valores baixos, compatíveis com uma margem de poupança reduzida ou nula”, salientam os autores, acrescentando que uma parte significativa da população dispõe de uma “capacidade de resposta muito limitada em situações de choques adversos”. Entre os exemplos apontados estão a perda de emprego, a subida do preço de bens essenciais e a perda súbita de habitação.
Este retrato ajuda a perceber por que razão o aumento do custo de vida pode ter consequências tão imediatas nos orçamentos familiares. Quando a maior parte do rendimento é absorvida pelas despesas correntes, sobra pouco espaço para constituir uma almofada financeira que permita acomodar uma subida das despesas, uma quebra temporária de rendimentos ou um encargo extraordinário.
A vulnerabilidade não significa que todas as famílias com baixos rendimentos estejam na mesma situação, mas mostra que uma parcela expressiva dos agregados tem uma margem financeira particularmente estreita. Num contexto de pressão sobre as despesas essenciais, a ausência de poupanças pode transformar um choque económico numa dificuldade prolongada.
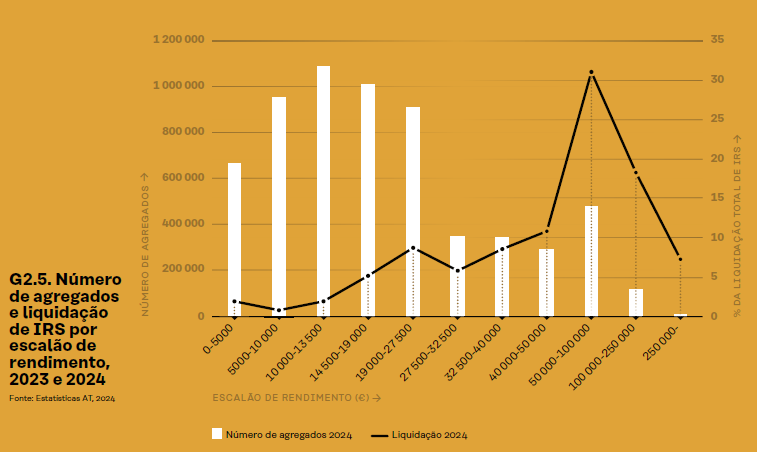
Em 2024, das cerca de 6,2 milhões de famílias abrangidas pelo imposto, aproximadamente 2,7 milhões, ou 45% do total, não tinham IRS liquidado e, por isso, não pagavam este imposto.
O estudo revela igualmente uma distribuição muito desigual dos rendimentos declarados. Em 2024, um agregado precisava de declarar 49 mil euros anuais (ou 3.500 euros mensais a 14 meses) para integrar os 10% com rendimentos mais elevados. Para chegar ao grupo dos 1% mais ricos, o valor subia para 121 mil euros por ano (ou 8.643 euros por mês), enquanto pertencer aos 0,1% do topo exigia rendimentos declarados próximos de 490 mil euros anuais (ou 35.000 euros por mês).
A progressividade do IRS reflete, em parte, esta desigualdade: os contribuintes com rendimentos mais elevados suportam uma fatia desproporcionada do imposto liquidado. Segundo os dados citados no estudo, 83% dos agregados fiscais representavam menos de 25% da liquidação total de IRS. Em sentido inverso, os agregados com rendimentos brutos anuais superiores a 50 mil euros — apenas 7,6% do total — suportavam 56% do IRS liquidado.
Em 2024, das cerca de 6,2 milhões de famílias abrangidas pelo imposto, aproximadamente 2,7 milhões, ou 45% do total, não tinham IRS liquidado e, por isso, não pagavam este imposto. Os números mostram que uma parcela considerável dos agregados não tem rendimentos tributáveis suficientes para gerar imposto liquidado ou beneficia de mecanismos que afastam essa tributação, como o mínimo de existência que isenta rendimentos até ao valor do salário mínimo nacional, que, em 2026, está nos 920 euros.
Uma progressividade que pode estar sobrestimada
Apesar de o IRS ser um imposto fortemente progressivo, os autores alertam que essa característica pode estar a ser sobrestimada. O problema está, em parte, nos rendimentos de capital, como os juros de depósitos bancários e os dividendos, que estão, por regra, sujeitos a taxas liberatórias e não são incluídos nas declarações de IRS.
Estes rendimentos são normalmente tributados por retenção na fonte, à taxa fixa de 28%, sem necessidade de englobamento. Por não constarem, em regra, das declarações fiscais, ficam parcialmente “invisíveis” nas estatísticas utilizadas para analisar a distribuição dos rendimentos. O resultado é uma imagem incompleta da riqueza existente no topo da distribuição.
A questão é relevante porque a progressividade do imposto é habitualmente avaliada a partir dos rendimentos declarados e da carga fiscal suportada pelos diferentes escalões. Se parte dos rendimentos de capital dos contribuintes mais ricos não aparece nessa fotografia, a diferença entre os rendimentos efetivos dos grupos do topo e dos restantes pode ser maior do que os dados permitem observar. Ao mesmo tempo, a tributação desses rendimentos a taxas fixas impede que sejam necessariamente sujeitos à mesma progressividade aplicada aos rendimentos do trabalho e às pensões.
Isto não significa que os rendimentos de capital escapem à tributação, uma vez que são, em regra, tributados por retenção na fonte. O problema identificado pelos autores do estudo prende-se sobretudo com a sua ausência das declarações e, consequentemente, com a dificuldade de medir a distribuição global dos rendimentos e avaliar com rigor o grau de progressividade do sistema fiscal.
O retrato deixado pelo “Portugal Fiscal” confirma que os rendimentos baixos e a reduzida margem de poupança tornam uma parte significativa das famílias vulnerável a choques económicos e ao aumento do custo de vida.
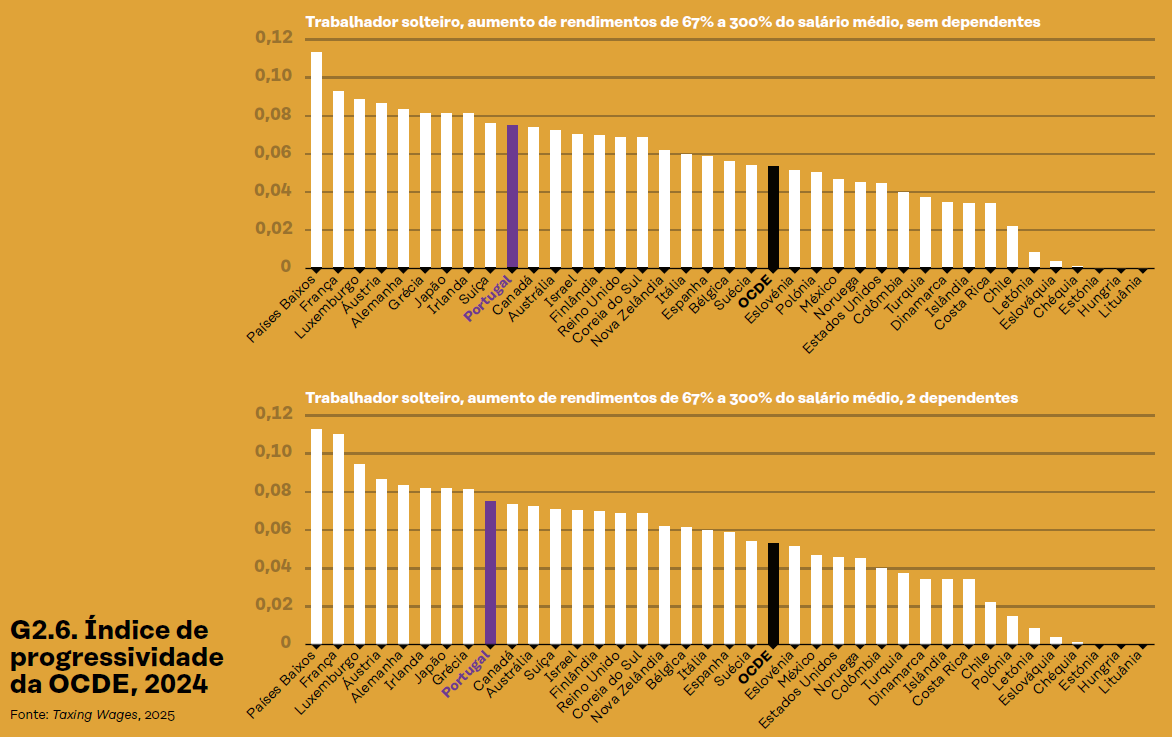
A comparação internacional incluída no estudo reforça a necessidade de distinguir entre a progressividade formal do IRS e os seus efeitos efetivos. Com base num indicador da OCDE que compara a taxa média de imposto aplicada a um rendimento equivalente a dois terços do salário médio com a taxa aplicada a três vezes o salário médio, Portugal regista um aumento de oito pontos percentuais na carga fiscal de um trabalhador solteiro sem filhos.
O país fica, assim, a meio do ranking da progressividade, longe dos valores mais elevados observados nalgumas economias, como sucede com os Países Baixos, em que “o aumento de rendimento considerado (de 66% para o dobro do rendimento médio) leva a um maior aumento da taxa de imposto, o que significa que o regime fiscal é mais progressivo”.
O retrato deixado pelo “Portugal Fiscal” é, por isso, duplo. Por um lado, confirma que os rendimentos baixos e a reduzida margem de poupança tornam uma parte significativa das famílias vulnerável a choques económicos e ao aumento do custo de vida.
Por outro, mostra que a avaliação da justiça distributiva do IRS não pode ignorar os rendimentos de capital que permanecem fora da declaração fiscal.
Num país onde muitas famílias dispõem de uma almofada pequena para absorver imprevistos, a discussão sobre a tributação do rendimento não se limita às taxas e aos escalões do IRS.
Passa também por compreender quem tem capacidade para poupar, quem consegue resistir a uma perda de rendimento e até que ponto os dados disponíveis permitem medir as desigualdades económicas reais.

 Login