 Login

A Fátima Báñez
Escribo estas líneas desde el dolor, pero sobre todo desde la gratitud por haber conocido y disfrutado, junto a muchos otros afortunados, a Fátima Báñez.
© EPV

Escribo estas líneas desde el dolor, pero sobre todo desde la gratitud por haber conocido y disfrutado, junto a muchos otros afortunados, a Fátima Báñez.
© EPV
La sostenibilidad del sistema público de pensiones vuelve al centro del debate político en plena campaña electoral. Mientras el Gobierno defiende que las prestaciones están garantizadas, la oposición reclama que, aunque sea un sistema viable, necesitará reformas en el futuro. Por su parte, Vox va más allá y plantea semiprivatizarlas. Sin embargo, más allá de las valoraciones de los partidos, los últimos movimientos presupuestarios también ponen el foco en la financiación del sistema. En apenas siete días, el Consejo de Ministros ha aprobado dos operaciones que suman casi 12.100 millones de euros al presupuesto de la Seguridad Social.
Según publicó El Confidencial, el pasado 20 de octubre el Estado transfirió 10.003,08 millones de euros a la Tesorería General de la Seguridad Social mediante un préstamo destinado a atender los pagos de las pensiones. Es decir, como los ingresos del sistema no son suficientes para contener los gastos, el Estado debe intervenir aportando capital adicional.
De hecho, esta operación se repite cada año desde 2023 en el mes de octubre. Con ella se permite dotar al Ministerio que dirige Elma Saiz de tiempo con el que planificar el pago de las pensiones de los meses de noviembre y diciembre, incluyendo la paga extra. No obstante, no se trata de un cheque en blanco; tiene condiciones de devolución. Se trata de un préstamo sin intereses que la Seguridad Social debe devolver al Estado en un plazo máximo de diez años, contados desde el año siguiente al de su concesión.
Pese a esta inyección de recursos, este martes —tan solo siete días después del préstamo—, el Ejecutivo ha aprobado una segunda operación, esta vez por un importe de 2.090 millones de euros. Según recoge la referencia del Consejo de Ministros, el Ministerio de Hacienda quiere dar respuesta a una necesidad de "carácter ineludible e inaplazable", con la que pretende "dar cumplimiento al compromiso de aportaciones del Estado por el Pacto de Toledo".
Además, en esta ocasión sí que se especifica en qué partidas concretas se destinará el capital: financiará "los gastos de naturaleza no contributiva". En el sistema de la Seguridad Social conviven dos tipos de prestaciones. Las contributivas se reconocen, por regla general, en función de las cotizaciones que una persona ha realizado durante su vida laboral. Las no contributivas, en cambio, están destinadas a proteger a quienes carecen de recursos suficientes y no han cotizado, o no lo han hecho durante el tiempo necesario, para acceder a una pensión contributiva.
Es el caso del Ingreso Mínimo Vital, las pensiones de orfandad o las pensiones no contributivas de jubilación e invalidez, que garantizan unos ingresos a personas que cumplen los requisitos establecidos, aunque no hayan cotizado lo suficiente para generar derecho a una pensión contributiva. Y también existen otros gastos que, aunque están relacionados con prestaciones contributivas, se financian con recursos del Estado, como los complementos a mínimos que elevan determinadas pensiones hasta la cuantía mínima establecida.
Los últimos datos disponibles del presupuesto de la Seguridad Social son hasta agosto. Pues bien, en los primeros ocho meses del presente año, los ingresos ascienden hasta algo más de 171.000 millones y los gastos hasta los 164.000 millones: unos 144.000 millones del lado contributivo, otros 17.000 del no contributivo y unos 3.000 millones en gastos internos como el pago de la plantilla o el mantenimiento de las infraestructuras.
Es decir, el sistema cuenta con un superávit de 7.000 millones. ¿Entonces para qué necesita más capital del Estado? Por un lado, para poder prever el pago de los meses que quedan, y por otro, porque no es oro todo lo que reluce.
El desglose de los ingresos ayuda a entender esta dependencia de los recursos públicos. Las cotizaciones sociales suman unos 126.000 millones de euros, frente a los cerca de 144.000 millones que asciende el gasto contributivo. Es decir, las aportaciones de trabajadores y empresas no bastan para cubrir por sí solas las prestaciones contributivas y la diferencia debe compensarse con otras fuentes de financiación, entre ellas las transferencias del Estado, que se acercan a los 44.000 millones de euros.
Pero hay una segunda cuestión: el presupuesto también debe hacer frente a los gastos no contributivos, que hasta agosto rondan los 17.000 millones. Y hay otra mala noticia. Los presupuestos están prorrogados desde 2023 y lo que revela la segunda referencia del Consejo de Ministros es que la Seguridad Social no puede hacer frente al pago de esta parte del sistema con los mismos recursos de los que disponía en 2023. Es decir, necesita más dinero y por ello ha tenido que ampliar el crédito destinado a cumplir este compromiso en casi 2.100 millones adicionales.
La pensión de viudedad es la única de las grandes prestaciones del sistema que pierde beneficiarios. En el último año ha retrocedido un 0,2%, un porcentaje pequeño, pero que contrasta con la subida del 2,4% en la de jubilación y del 1,8% en la de incapacidad permanente. El Gobierno aprobó la semana pasada una reforma de la pensión de viudedad con potencial para aumentar el colectivo: ganan el derecho a ella las parejas con hijos que no formalizasen la relación, ya sea como pareja de hecho o casándose. El Ministerio de Seguridad Social no cuantifica a cuántas personas beneficiará esta medida, pero sí da cuenta del número actual de pensiones de viudedad. Y se aprecia un fenómeno consistente desde hace años y que va a la contra respecto al principal tipo de prestación, la de jubilación. Mientras que estas han avanzado en un millón en la última década, las de viudedad están estancadas e incluso retroceden. Los especialistas apuntan a varios factores, entre ellos el demográfico: la diferencia entre la esperanza de vida de hombres y mujeres se estrecha y, por tanto, el tiempo de percepción de la prestación de viudedad es menor.
Santo Domingo, 27 oct (Prensa Latina) Las fuertes precipitaciones provocadas por una vaguada que afecta hoy a República Dominicana no impidieron que bioanalistas jubilados acudieran al Palacio Nacional para reclamar mejores pensiones.
The post Bioanalistas jubilados reclaman aumento de pensiones en Dominicana first appeared on Noticias Prensa Latina.
La reforma del sistema de pensiones de 2023, implementada por el entonces ministro de Seguridad Social y actual gobernador del Banco de España, José Luis Escrivá, introdujo penalizaciones económicas de hasta el 30% sobre la cuantía de la pensión final para desincentivar el retiro de los trabajadores antes de la edad ordinaria de jubilación y favorecer carreras laborales más largas. El objetivo de fondo era aliviar la presión que ejercerá sobre las cuentas de la Seguridad Social la jubilación masiva de la generación del baby boom, que ya ha comenzado a retirarse. Es decir, retrasar la edad efectiva de jubilación para contener el aumento del gasto en pensiones que afrontará el sistema durante las próximas décadas.
Sin embargo, los datos acumulados de 2026 hasta agosto traen malas noticias. Las jubilaciones demoradas (aquellas en las que el trabajador sale del mercado laboral con más de 65 años si ha cotizado 38 años y 3 meses o con más de 66 años y 10 meses si ha cotizado menos de 38 años y 3 meses) representan el 12% sobre el total de personas que se han jubilado en los primeros ocho meses del año. Concretamente, casi 28.800 trabajadores optaron por esta modalidad respecto a las 247.200 altas del sistema.
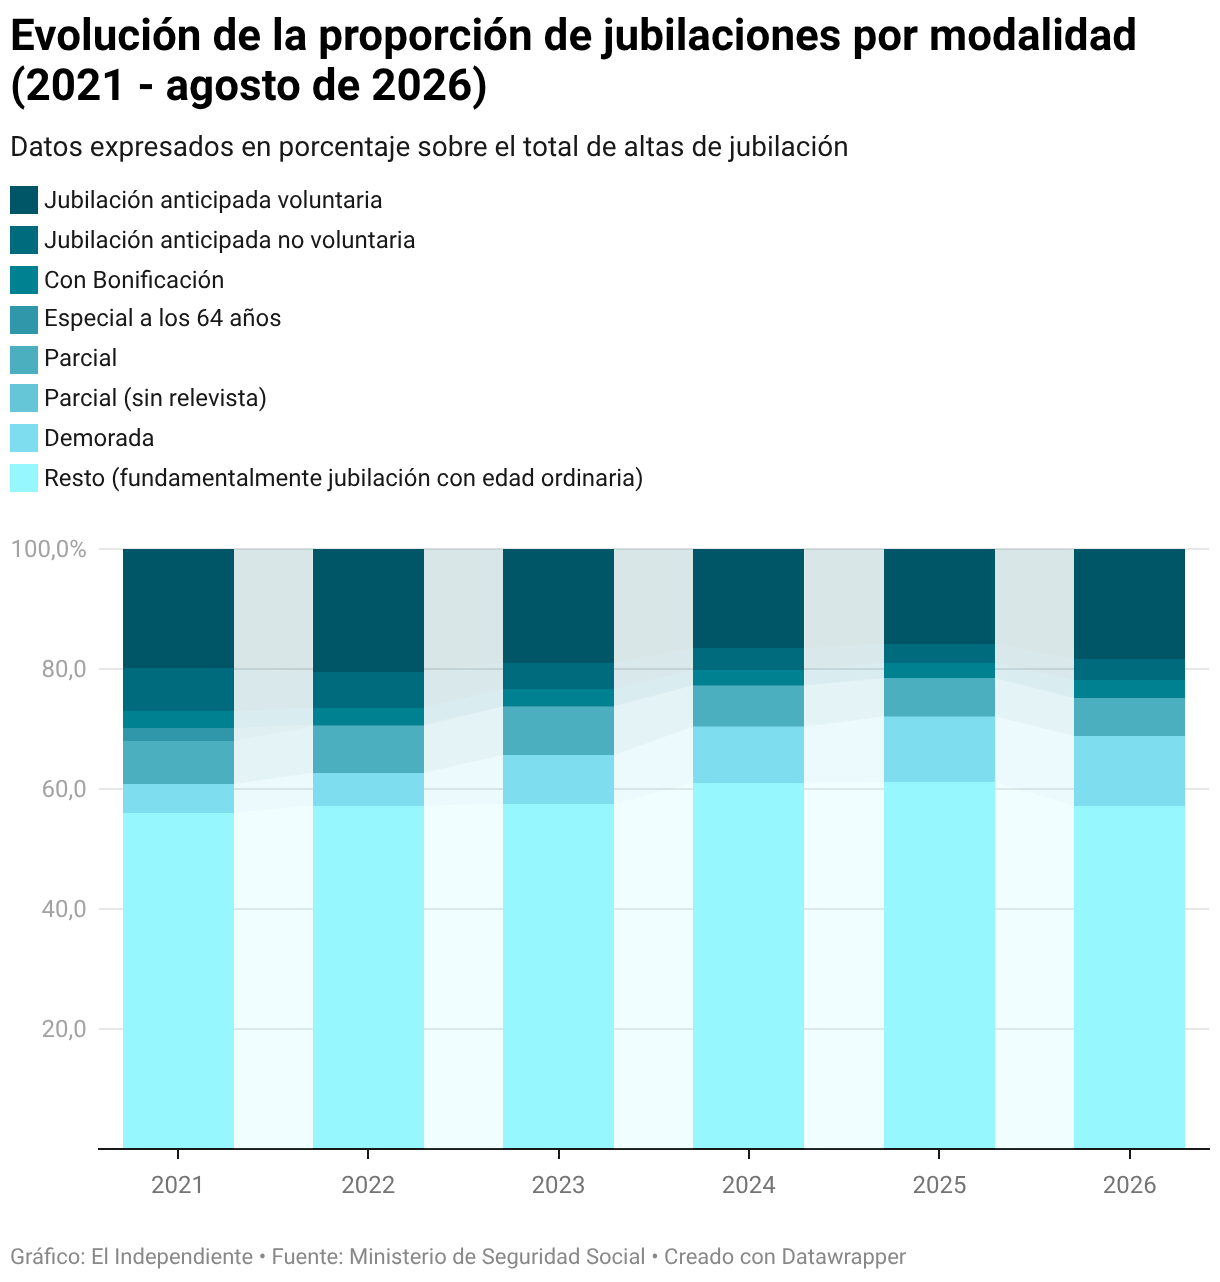
Durante los años previos a la reforma, los jubilados que optaban por esta modalidad apenas representaban menos del 5% sobre el total. Sin embargo, desde que se introdujeron los desincentivos económicos, esta proporción ha ido escalando gradualmente: del 5,4% de 2022 al 8,1% en 2023, seguido del 9,3% en 2024, el 10,9% en 2025 y el 11,6% entre enero y agosto de 2026.
No obstante, estas cifras distan mucho de los cálculos estimados por el Gobierno. En 2023, el Ministerio que dirigía José Luis Ecrivá remitió a la Comisión Europea el documento con sus Proyecciones del gasto público en pensiones hasta 2050, a fin de recibir el cuarto desembolso de los fondos europeos. Pues bien, en estas proyecciones, el entonces ministro de Seguridad Social apuntó que en 2026 se registrarían alrededor de 285.000 jubilaciones demoradas sobre un total de 345.000 altas, es decir, tendrían que haber representado el 83% del total en vez de un 11,6% como finalmente ha ocurrido.
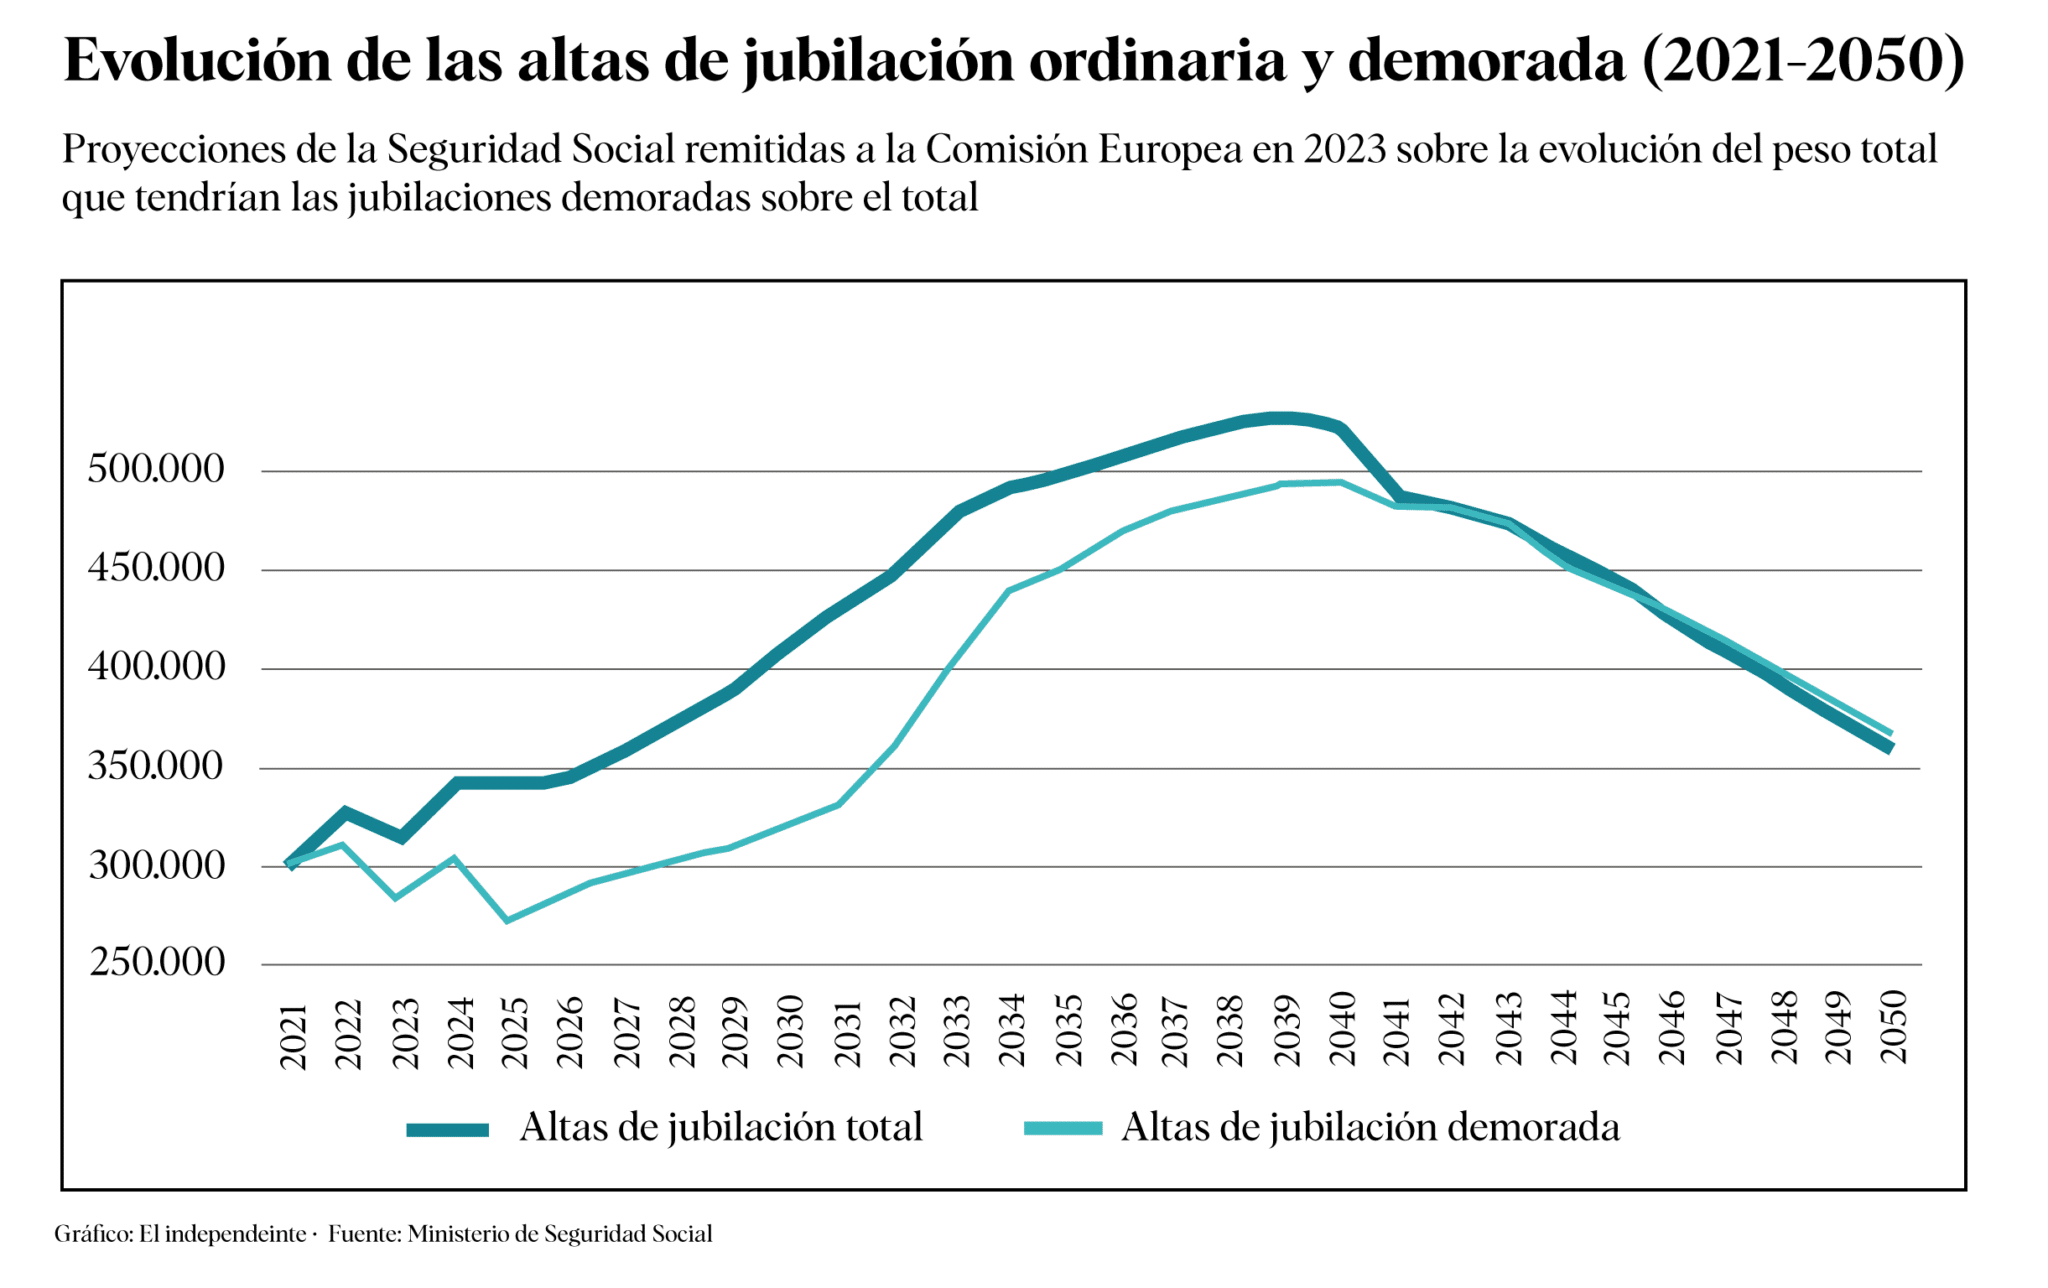
La cuestión no es solo que la estimación sea inexacta, sino también sus repercusiones económicas sobre el gasto público. El documento enviado a Bruselas calculaba que, como consecuencia del impacto de los nuevos incentivos a la jubilación demorada, se podría reducir el gasto un 0,14% sobre el PIB en 2025 y un 0,17% en 2026. En euros contantes y sonantes supondrían unos 2.300 y 2.900 millones de euros menos, respectivamente.
Sin embargo, dado que sus estimaciones no se han cumplido, este ahorro ha sido menor. Según cálculos de El Independiente, si se aplica de forma orientativa la proporción observada a las estimaciones del Gobierno, los 2.300 millones de euros que la Seguridad Social esperaba reducir del gasto en pensiones en 2025 se quedarían en unos 300 millones, mientras que los 2.900 millones proyectados para 2026 bajarían a alrededor de 400 millones.
De hecho, la desviación optimista no se limita a las jubilaciones demoradas, sino que también se ha producido sobre las previsiones globales. La reforma contemplaba más medidas, además de los desincentivos a retrasar la jubilación (como el incremento de los ingresos a través del refuerzo de las cotizaciones sociales o la elevación anual de la edad ordinaria de jubilación, entre otras), para reducir el gasto público.
Sin embargo, sus proyecciones apuntaban a que el gasto en pensiones contributivas se situaría en el 11,22% del PIB en 2025 gracias a la reforma, frente al 12,27% que habría representado sin ella. Dado que se disponen de los gastos del sistema sobre este ejercicio, las cifras revelan que el desembolso final ha sido superior incluso a la estimación del escenario previo a la reforma: casi 212.400 millones de euros, equivalentes al 12,6% del PIB.
