“É uma peça importante da reforma. Recordam-se de que houve a Lei da Nacionalidade, que no fundo o que fez foi exigir uma ligação mais efetiva a Portugal, para se obter a cidadania, que é o laço mais exigente em termos de direitos e deveres com a nossa comunidade”, afirmou o ministro da Presidência, em briefing do Conselho de Ministros.
António Leitão Amaro lembrou que a lei alargou os prazos para atribuição de nacionalidade a estrangeiros, diferenciados para os cidadãos da CPLP, para os quais o tempo subiu para sete anos, e dez anos para os demais. “Impusemos algumas exigências adicionais: conhecimento da língua, da história e da cultura, a adesão aos nossos valores constitucionais, a declaração solene de que se aceita os nossos valores. Tornámos a concessão da cidadania portuguesa mais exigente”, frisou o ministro.
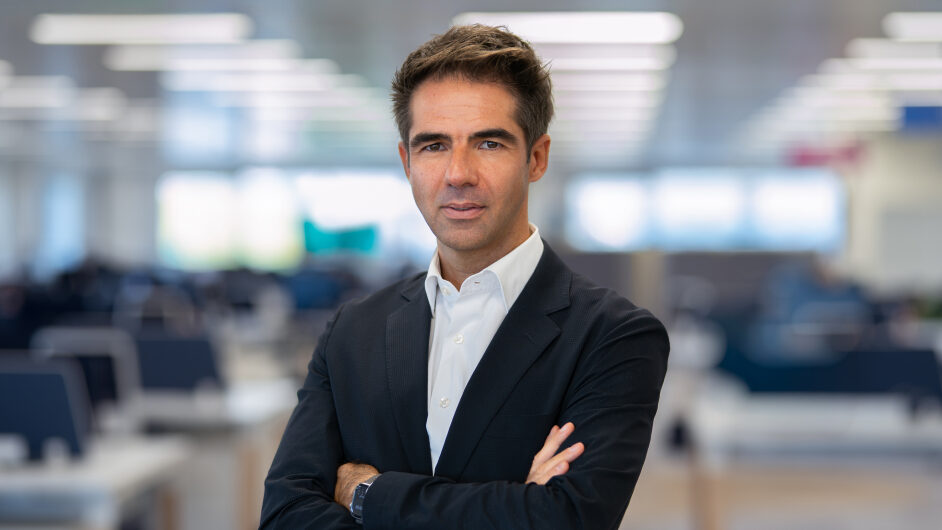
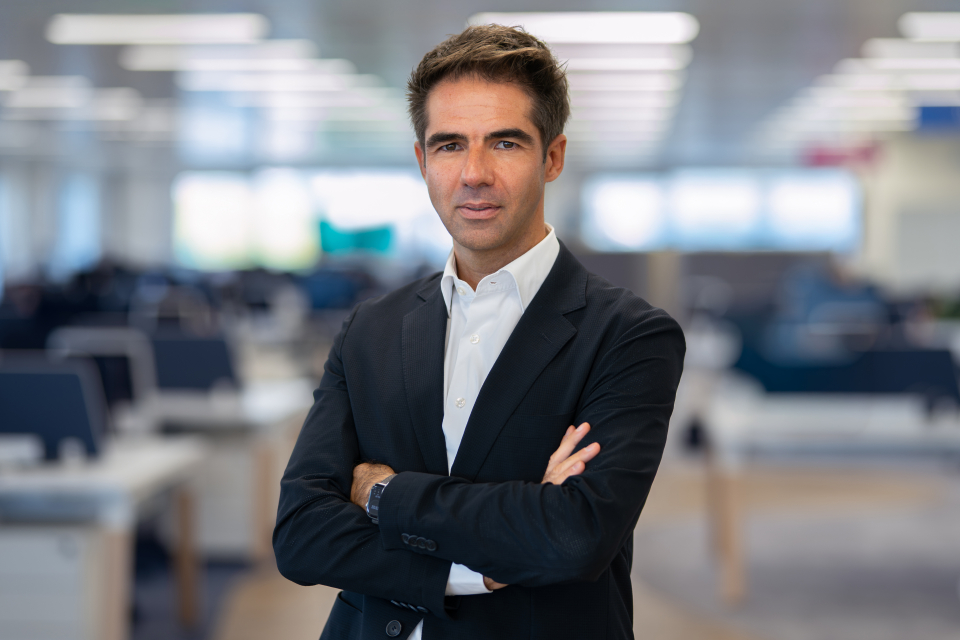
César Teixeira nomeado presidente da AIMA
Além do quadro regulatório sobre a legislação da nacionalidade, o Executivo liderado por Luís Montenegro deu ainda ‘luz verde’ à nomeação do novo presidente da AIMA, César Teixeira, após a saída de Pedro Portugal Gaspar. Segundo António Leitão Amaro, a agência que substituiu o SEF fez mais 60% de atendimentos em 2026 face ao ano passado.
A AIMA, que completa esta quinta-feira três anos desde que está em funções, recebeu 185 mil pessoas e fez 500 mil atendimentos no call center este ano. “Enquanto os atendimentos aumentaram, as reclamações caíram”, disse o ministro da Presidência.
“Estamos numa fase de crescimento e estabilização da AIMA. Agora teremos uma nova fase que tem de ter ainda mais modernização e transformação digital, reforço da capacidade de atendimento e foco na integração”, referiu ainda António Leitão Amaro, em declarações aos jornalistas.
Pedro Portugal Gaspar abandonou a presidência da AIMA para passar para a Autoridade da Concorrência (AdC), onde se tornou vogal do conselho de administração. A designação foi divulgada, por lapso, através da agenda de audições da Comissão de Economia e Coesão Territorial da Assembleia da República.
Mais tarde, o Sindicato dos Técnicos de Migração (STM) felicitou César Teixeira pela sua escolha como novo presidente da AIMA, reconhecendo o seu percurso profissional e desejando que esta mudança de liderança contribua para uma gestão mais estável, organizada e previsível da agência. No entanto, a entidade sindical alertou que esta alteração “não substitui respostas, não apaga problemas e não resolve” os problemas “graves”, nomeadamente processuais, de planeamento, recursos humanos e contacto com a tutela.
O Plano de Desenvolvimento da Saúde 2.0 – Inovação, Conhecimento e Competitividade (PDS) está desenhado para ser implementado até 2035, embora a fase de maior intensidade e operacional e financeira esteja prevista para os próximos quatro anos. Entre as propostas está, por exemplo, a criação de uma Agência Nacional de Saúde Digital público-privada.
Das 14 propostas, oito são identificadas como prioritárias, entre as quais ter um quadro regulatório e operacional que permita a prescrição de ferramentas digitais de saúde. O documento, desenvolvido com stakeholders do setor, já foi partilhado com os ministérios da Saúde e da Economia e da Coesão Territorial, tendo em conta que é inclui ideias de políticas públicas e medidas para os privados.
O cluster considera que o sucesso do PDS depende de “uma estrutura de governação eficaz e de um modelo de monitorização contínua, capazes de assegurar o envolvimento dos principais stakeholders, da promoção da cooperação entre o setor público e o setor privado, de sinergias entre os diferentes atores e do alinhamento das iniciativas com a visão e os objetivos estratégicos definidos para o Ecossistema Nacional da Saúde até 2035”, bem como de uma monitorização frequente.
Na opinião dos mais de 200 membros deste cluster, o PDS permite uma resposta a desafios estruturais, como a fragmentação dos sistemas de informação, a falta de articulação entre as políticas de saúde, ciência e economia e a complexidade dos processos regulatórios e de certificação. Trata-se de uma atualização do primeiro plano de desenvolvimento da saúde, lançado em 2021, que esteve na origem da agenda mobilizadora Health from Portugal, no âmbito do PRR – Plano de Recuperação e Resiliência, que contou com um investimento total elegível de 91,8 milhões de euros.
Quais os principais eixos estratégicos do plano de desenvolvimento da saúde?
Dados e transformação digital – A integração dos dados em saúde é uma das prioridades do segundo PDS, que defende o reforço da interoperabilidade entre os sistemas públicos e privados, criando condições para acelerar a utilização da inteligência artificial, da medicina personalizada e de modelos de gestão baseados em valor. É aí que surge a Agência Nacional de Saúde Digital, que seria responsável por coordenar a governação dos dados, definir normas de interoperabilidade e estabelecer condições para a sua utilização em investigação, inovação e definição de políticas de saúde.
Medicamentos inovadores e tecnologia – O PDS 2026-2035 identifica um potencial de investimento que pode atingir os dois mil milhões de euros em medicamentos inovadores e tecnologias. O objetivo é dinamizar o investimento das farmacêuticas nacionais e atrair multinacionais de referência e ter também enquadramento para prescrever e financiar soluções digitais. Ou seja, ter comparticipação e facilitar a sua integração nos cuidados de saúde.
Resiliência do sistema de saúde – Perante o envelhecimento da população, o crescimento das doenças crónicas e das desigualdades no acesso aos cuidados, propõe-se uma evolução para modelos assistenciais mais preventivos e descentralizados. Como? Reforço dos cuidados de proximidade, introdução sistemática da prescrição social, integração das farmácias comunitárias como pontos de acesso aos serviços de saúde, transição para modelos de financiamento baseados em valor (relação entre resultados clínicos e custos associados a cada condição clínica).
Valorização do conhecimento – Face à necessidade posicionar Portugal como um hub competitivo para o desenvolvimento de produtos, serviços e soluções de saúde, bem como para a realização de ensaios clínicos e atividades de investigação biomédica de elevada relevância internacional, apela-se à transformação do conhecimento científico aplicado em valor económico e social.
Acesso ao mercado – Modernizar os mecanismos de regulação e acesso ao mercado, reforçando o papel dos reguladores como parceiros estratégicos da inovação, promovendo a internacionalização da saúde portuguesa e acelerando a entrada de novas soluções através de instrumentos como sandboxes regulatórias e da criação de condições para acelerar a certificação, fortalecendo a competitividade do ecossistema nacional.
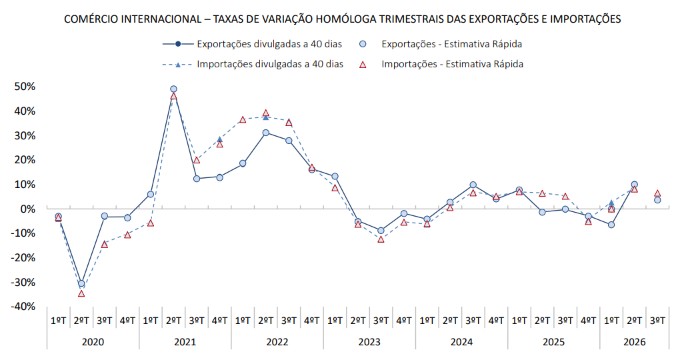
O comércio internacional deverá ter abrandado no terceiro trimestre. As exportações e as importações portuguesas terão crescido 6,5% e 3,6%, respetivamente, o que representa uma desaceleração face ao segundo trimestre, de acordo com a estimativa rápida divulgada esta quinta-feira pelo Instituto Nacional de Estatística (INE).
A estimativa para o comércio internacional de bens entre julho e setembro aponta para aumentos em ambos os fluxos, embora com um abrandamento em termos nominais, tendo em conta que se registaram subidas significativas entre abril e junho, de 10,3% nas exportações e de 8,7% nas importações, segundo os dados mais recentes do organismo de estatística nacional.
Ainda assim, as vendas para o estrangeiro (Estados-membros da União Europeia e países terceiros) aumentaram a um ritmo superior do que as compras, atingindo até os dois dígitos. “Quando excluídas as transações TTE, ou seja, as transações com vista a ou na sequência de trabalhos por encomenda (sem transferência de propriedade), os aumentos são mais acentuados em ambos os fluxos (+10,9% nas exportações e +7,4% nas importações”, lê-se no relatório do INE.
Em agosto, o último mês com dados oficiais disponíveis, o comércio internacional cresceu. No mês mais quente do ano, tanto as exportações como as importações portuguesas aumentaram, em termos homólogos, embora o ritmo das exportações tivesse abrandado. As exportações e as importações subiram 6,8% e 2,8%, respetivamente, após subidas de 7,8% e 0,7% em julho, pela mesma ordem.
Perante esta variação, o défice da balança comercial de bens registou um desagravamento de 115 milhões de euros, comparativamente ao mesmo período de 2025, situando-se em 2.991 milhões de euros, tendo contribuído para esta melhoria as vendas externas de combustíveis e lubrificantes e maquinaria.
A sociedade de capital de risco BY Venture Partners, com sede no Dubai, escolheu Portugal como berço da operação na Europa. O fundo internacional anunciou esta quinta-feira que abriu um escritório em Lisboa, que funcionará com sede europeia, e fechou o seu terceiro veículo de investimento no valor de 53,5 milhões de euros.
A empresa de venture capital emirati prevê investir em projetos globais recentes (early-stage) e entrar em rondas de financiamento para fases iniciais (pré-seed e série A) com até um milhão de dólares (cerca de 899 milhões de euros). O objetivo é apostar em empresas de inteligência artificial (IA) que estejam a reinventar os fluxos de trabalho das empresas e tenham a ambição de crescer à escala mundial.
“Este fundo tem como objetivo apoiar empresas nativas de IA com ambições globais. Estamos particularmente entusiasmados com o reforço de capital na Europa, onde cidades como Madrid, Londres, Paris e Berlim avançam rapidamente no desenvolvimento de software nativo de IA”, afirmou Ghaith Yafi, sócio-cofundador da BY Venture Partners, num comunicado enviado aos meios de comunicação social.
Para a BY Venture Partners, que tem mais de 178,4 milhões de euros em ativos sob gestão, o hub lisboeta “é uma evolução natural”, depois de realizar investimentos em 16 países, quatro dos quais alavancaram a construção de unicórnios com os dois fundos anteriores. Instalado na zona de Alcântara, a equipa inicial do escritório em Portugal é composta pelo sócio Sohrab Jahanbani e Henrique Pereira, manager de Plataforma e Comunidade, que foi contratado para o efeito, mas há “potencial de crescer”, como disse fonte oficial ao ECO.
"“A Europa forma alguns dos melhores talentos tecnológicos do mundo, mas os fundadores europeus enfrentam muitas vezes uma barreira quando tentam chegar ao capital internacional e a uma escala comercial global.”
“Lisboa e o ecossistema ibérico mais alargado deixaram de ser polos regionais emergentes e passaram a ser verdadeiras rampas de lançamento para a inovação de referência mundial em IA e deep tech. Ao combinar uma presença local com o alcance global da BY Venture Partners no Médio Oriente e na América do Norte, estamos numa posição única para dar aos fundadores ibéricos e europeus o capital, o apoio operacional e o acesso a mercados globais de que precisam para competir”, refere o sócio-cofundador Abdallah Yafi.
O recém-lançado fundo é ancorado pelo Dubai Future District Fund e conta a participação de investidores institucionais da região do Golfo, divisões de empresas de capital de risco e family offices, entre os quais Multi Lane, Transmed Capital e Indriss Family Office da Arábia Saudita. Atualmente, contabiliza 15 investimentos feitos, entre os quais na PQ Shield, Cosyne, Isometric, Huspy e Invisible, mas o portefólio previsto é de 40 empresas.
Sensores que servem para drones, minas, campos agrícolas, cosméticos ou carros são o próximo negócio da empresa japonesa Konica Minolta em Portugal. A fabricante de impressoras e fotocopiadoras tem um plano de crescimento nacional, no médio prazo, que prevê que a faturação chegue aos 50 milhões de euros até 2030, através da consolidação das áreas tradicionais e a aposta na sensorização, que trará da casa-mãe em Tóquio nos próximos dois anos.
A estratégia prevê que a subsidiária portuguesa receba tecnologia vendida na Ásia, através da holding, e forme e recrute trabalhadores com vista ao desenvolvimento deste plano a quatro anos, como avançou ao ECO o diretor-geral da Konica Minolta em Portugal, Pedro Monteiro. “A nossa porta de entrada para os clientes industriais é a sensorização, a inspeção visual. Esta área de negócio ainda não está representada em Portugal, mas fazemos parte da segunda vaga de implementação, depois de Áustria e República Checa”, revelou.
De Tóquio veio também um OK para a empresa investir em mais um escritório em Lisboa, mantendo o edifício do Prior Velho como armazém para a operação logística e mudando a equipa de malas e bagagens para um novo espaço no Parque das Nações. O objetivo é captar e reter talento de forma a aumentar os atuais 320 colaboradores espalhados pela capital, Porto, Coimbra e Algarve para mais de 350. “Temos cerca de 95 lugares sentados sem as zonas de coworking. Admito que, até 2030, possamos crescer cerca de 30 a 40 pessoas”, estima Pedro Monteiro.
"Apesar de termos 153 anos, somos uma marca projetada para o futuro. Não podemos ter um plano de expansão de negócio, querer atrair talento, ter melhor engagement com os clientes e depois as instalações não fazerem parte desse plano. Não é coerente.”
A Konica Minolta Portugal encerrou o ano fiscal de 2025/2026, terminado em março deste ano, com receitas de 41 milhões de euros, o que representou um crescimento de 5% em termos homólogos, motivado pelas áreas de impressão profissional e industrial. O plano aumentaria os valores em 22%. Hoje, o negócio incumbente representa entre 65% a 70% do volume de negócios total, mas a previsão é que as novas áreas (de serviços de tecnologias da informação e de impressão industrial) disparem e “invertam o bolo”.
Simultaneamente, a Konica Minolta pretende manter os serviços de impressão em escritório, porque “podem não acreditar, mas o negócio tradicional está a crescer” à conta da procura de produção personalizada, tiragens mais curtas e diferenciação visual. É um movimento que se vê particularmente no setor da etiqueta e da embalagem, que está a ser estimulado pelo e-commerce (não fossem as encomendas da Amazon ou da Vinted precisarem sempre de etiqueta) e das novas tendências de consumo e de gestão de prateleira, nas quais o pacote e o rótulo do produto são cada vez mais decisivos na hora da decisão de compra.
Pedro Monteiro, diretor-geral adjunto da Konica Minolta na Península Ibérica
Ademais, as empresas contratam serviços de segurança de documentos e destruição certificada quando precisam de garantir que ficheiros secretos são mesmo destruídos quando um computador vai para abate. “O mercado português de impressão industrial está a sair daquilo que é a impressão analógica, aquilo que seria mais parecido com o que o Gutenberg inventou há centenas de anos (placas com tinta) e a migrar para sistemas digitais (máquinas que, com base em algo digital, fazem acontecer papel)”, diz Pedro Monteiro, que é também deputy managing director da Konica Minolta em Portugal e Espanha.
Sensores controlam qualidade das maçãs e dos Tesla
A sensorização na qual a Konica Minolta vai apostar em Portugal tem uma aplicação transversal. Entre os utilizadores deste sistema de monitorização e controlo de qualidade está a Airbus, que o usa para medir a intensidade e a cor das iluminações nas saídas de emergência e de indicação das filas dos aviões.
No ramo automóvel, cada Ford que sai de fábrica – assim como qualquer veículo Tesla ou da General Motors – passa por um túnel com 40 mil sensores da Konica Minolta que analisam a cor da tinta, os detalhes da pintura, os intervalos entre os painéis, o alinhamento entre os pneus e a carroçaria e se as jantes são as que os clientes pediram.
Na área do minério e da geologia, que Pedro Monteiro recorda que se tem desenvolvido devido à procura pelos metais e terras raras, esta tecnologia de inspeção visual ajuda a determinar se aquela mina ou rocha tem lítio ou ouro, por exemplo. “Aplica-se a projetos assim complexos, mas também na agricultura para saber a data certa da apanha da maçã, na indústria cosmética para perceber se aquele batom tem exatamente o tom que deveria, nos drones para visualização e marcação de terrenos…”, esclarece o gestor.
Entre 2029 e 2030, a antiga fabricante de máquinas fotográficas, que remonta a 1873 quando Rokusaburo Sugiura abriu a loja Konishiya Rokube (Konica Co) no Japão, lança-se assim noutro género de imagem, onde a lente também aponta para Portugal.
A Jerónimo Martins reportou esta quarta-feira lucros de 414 milhões de euros nos primeiros nove meses de 2026, o que representa uma queda de 14,5% em comparação com o mesmo período do ano passado. Apesar da descida no resultado líquido, a faturação cresceu, incluindo a que vem do negócio em Portugal.
As vendas da dona da cadeia de supermercados Pingo Doce e do cash & carry Recheio fixaram-se em 27,8 mil milhões de euros, mais 4,8% em termos homólogos, de acordo com o relatório financeiro divulgado à Comissão do Mercado de Valores Mobiliários (CMVM).
O grupo liderado por Pedro Soares dos Santos viu também o lucro operacional (EBITDA) subir 7,6% para 1,9 mil milhões de euros com a respetiva margem a fixar-se nos 7%, acima dos 6,8% nos mesmos nove meses do ano passado.
No contexto destes números está uma desaceleração do ritmo de aumento dos preços. “O período foi particularmente marcado pela pressão sobre os preços alimentares na Polónia e pela acentuada procura das famílias por preços baixos e promoções“, disse o CEO da Jerónimo Martins, na mensagem publicada no relatório e contas.
Segundo a Jerónimo Martins, estes nove meses “decorreram num ambiente de elevada incerteza geopolítica, marcado, no retalho alimentar, por desinflação – que, na Polónia, passou a deflação -, pelo foco mais forte dos consumidores em preços baixos e promoções, pela grande intensidade concorrencial, e pelo aumento dos custos relacionados com os combustíveis”.
No caso do Pingo Doce, destacou-se pela positiva, porque as vendas aumentaram 4,1% para 4,1 mil milhões de euros, com um Like for Like (LfL, vendas comparáveis sem efeitos de encerramentos e aberturas de lojas) de 2,4%. Já o compatriota Recheio manteve as vendas estáveis em 391 milhões de euros, com um LFL de -1,6%.
O ‘carrinho’ mais pesado da retalhista portuguesa, a cadeia Biedronka da Polónia – que, entretanto, expandiu para a Eslováquia – registou vendas de 18,9 mil milhões de euros (+0,7%) e um LFL de -0,4%. No entanto, o negócio na Colômbia ainda sobressaiu mais, com o crescimento da Ara a dois dígitos. “Em moeda local, as vendas aumentaram 20,6%, impulsionadas por um LFL de 8,2%. Em euros, atingiram 3,2 mil milhões no período, correspondendo a um crescimento [homólogo de 37,9%”, lê-se no documento.
"Entramos agora na fase final do ano determinados a concretizar uma forte época de Natal e Ano Novo. Embora o ambiente competitivo se mantenha muito exigente e não se espere o alívio da pressão dos custos com combustíveis sobre os negócios e sobre os rendimentos das famílias, as nossas equipas estão preparadas e focadas em garantir que temos as melhores ofertas aos melhores preços, enquanto continuam a trabalhar para proteger a eficiência dos modelos de negócio.
”
Na bolsa de Lisboa, as ações da Jerónimo Martins fecharam a sessão desta quarta-feira com uma desvalorização de 1,60% para 17,83 euros cada.
Acompanhe-nos nesta história: a decisão de comprar e vender uma empresa está tomada, os assessores foram contratados, os interessados apareceram e um dos candidatos começou a negociar em exclusivo. No entanto, o champanhe nem chega a ser posto no frio, porque o calendário vai-se arrastando e existem cada vez mais discrepâncias entre comprador e vendedor – a maior parte das vezes sobre o preço. O relato podia ser dado por vários empresários em Portugal, mudando apenas o nome de cada um.
No caso da Galp, os co-CEO João Diogo Marques da Silva e Maria João Carioca explicaram que a fusão “simplesmente não se concretizou”, porque não conseguiram “chegar a um acordo sobre uma parceria que criasse valor”, embora continuem “abertos a oportunidades”, que só irão concretizar “em condições que criem claramente valor a longo prazo para os nossos acionistas”, tendo em conta que “a disciplina de capital no que diz respeito à valorização é inegociável”.
Como relata o ECO sobre os bastidores, no cerne da divergência entre os donos das petrolíferas ibéricas estiveram diferentes perceções sobre quanto valem os ativos da Galp na refinação e na distribuição de combustíveis. Ou seja, a Galp recebeu este mês de outubro a proposta financeira da Moeve para a fusão dos negócios downstream (refinação) das duas empresas em Portugal e Espanha e rejeitou-a sem margem para dúvidas, porque não terá visto representado o valor justo dos seus ativos de refinação e distribuição.
Cada empresa e setor tem as suas particularidades, mas o fenómeno explica-se por vários fatores de mercado. Há, essencialmente, quatro razões: os compradores estão maiscriteriosos devido ao aumento do custo de capital (reflexo da subida das taxas de juros e da inflação) e à forte concorrência; os processos de due diligence (quer legal quer financeira, comercial ou operacional) estão mais complexos e demorados; há maior escrutínio regulatório; e desalinhamento de preço entre as partes.
O Governo admitiu que tinha “receio” de que o acordo entre a Galp e a Moeve, que colapsou nos últimos dias, pusesse em causa o controlo nacional da refinaria de Sines.Leonor Gonçalves
O advogado Manuel Cordeiro Ferreira refere que este problema, além de ser comum a outras geografias, se deve ao facto de o mercado português ter uma dimensão reduzida. “Essas transações têm um enterprise value muito relevante, portanto quando se fazem – ou quando não se fazem – têm um impacto desproporcionado no mercado. São muito chamativas tanto quando se concretizam como quando se atrasam ou caem”, afirma o sócio de Societário/M&A e Mercado de Capitais da Pérez-Llorca.
Há uma tendência global de desaceleração das operações de M&A à qual Portugal não fica imune. Não é exclusivo, porque tanto Espanha como França, Alemanha, Itália ou Reino Unido são mercados onde vemos as operações de M&A a não se concretizarem ao ritmo que se concretizavam e algumas delas a cair.
Ainda assim, Manuel Cordeiro Ferreira explica que esta trajetória não é 100% uniforme entre os países, porque nos Estados Unidos, por exemplo, têm sido assinadas operações – equivalentes a megadeals na Europa – de forma rápida, como se viu com a aquisição da Warner Brothers pela Paramount, numa economia mais pró-promoção do liberalismo económico e da desregulamentação.
Deste lado do Atlântico, há dois ou três anos, com uma due diligence de qualidade encomendada só pelo vendedor, os assessores jurídicos poderiam logo focar-se nos contratos e, atualmente, mesmo com essa diligência prévia, tem sido “impensável” avançar para processos competitivos sem os compradores fazerem a sua auditoria completa, relatam os advisors contactados pelo ECO, alguns dos quais que pediram para não serem identificados.
“No pós-Covid tivemos uma vaga de transações, porque havia uma necessidade de fazer o investimento que ficou parado. O dry powder continua lá, mas os investidores estão mais exigentes, menos dispostos a assumir determinados riscos de médio e longo prazo (reputacionais, por algum tipo de contencioso, ou de capacidade de geração de caixa) e mais preocupados com a resiliência a fatores endógenos, como regulatórios, e exógenos, como guerras e distúrbios nas cadeias de fornecimento”, relata o sócio da Pérez-Llorca.
O investidor Bernardo Marques dos Santos, sócio da Qualitas Funds, corrobora a ideia de que “o problema não é nosso”, mas sim transversal. “Hoje há muita incerteza relativamente aos juros, ao impacto que a inteligência artificial terá em setores como os dos serviços e o capital está mais caro”, começa por dizer, lembrando que Portugal “é um mercado pequeno”, onde há poucas empresas com um enterprise value superior a 500 milhões de euros.
“Compradores querem valorizações mais baixas, o que limita a atratividade”
“Algumas transações falham talvez até mais por restrições que o Governo faça a essas consolidações, porque são setores estratégicos. Em Portugal, as que continuam a existir são muito seletivas, porque as empresas que compram querem valorizações mais baixas, o que limita um pouco a atratividade do mercado”, salienta Bernardo Marques dos Santos, ex-consultor de private equity na Bain & Company e antigo estratega de empresas na Accenture. Não é preciso ir muito longe no calendário para recordar que ainda este verão houve uma transação na banca travada pelo regulador, a do Banco Empresas Montepio e da fintech Rauva, de 35 milhões de euros.
Bernardo Marques dos Santos esclarece que a expectativa de preço dos vendedores é elevada, pois os fundos de private equity têm de entregar retornos ambiciosos, mas neste panorama macroeconómico e geopolítico já não é possível vender aos valores (múltiplos) que antes esperavam, porque o acesso à dívida também não é igual. Veja-se o fresquíssimo caso da Cetelem, a subsidiária de crédito ao consumo do grupo BNP Paribas, cuja venda se está a aproximar da fase final e para a qual os dois bancos na disputa – o neerlandês ING e o espanhol CaixaBank, que detém o BPI —apresentaram propostas iniciais que serão significativamente inferiores aos mil milhões desejados pelo vendedor, segundo os jornais Cinco Días e Expansión.
As projeções sobre o desempenho dos targets são mais difíceis de sustentar num contexto volátil, o que leva investidores e assessores a reforçar a análise de investimento antes de avançar com uma decisão.
Por outro lado, o advogado João Antunes Rodrigues considera que “um maior cuidado não significa menor apetite pelo mercado português”. É apenas sinal de que há investidores que preferem esperar por maior clareza sobre a evolução dos fatores geradores de incerteza, sobretudo além-fronteiras. “A tensão geopolítica no Médio Oriente, o aumento do custo da energia, com reflexo no aumento da inflação e relacionados com o aumento das taxas de juro, traduzem-se numa maior ponderação na tomada de decisão, numa gestão de risco mais exigente e em custos de financiamento mais elevados”, recorda o associado sénior da Abreu Advogados.
Na sua opinião, estes atrasos e colapsos a que se tem assistido não devem ser interpretados per se como um sinal sobre o momento do mercado transacional, porque a negociação e ponderação, por vezes, até se “traduz em mais tempo para que as partes alinhem expectativas sobre o valor dos ativos, sobretudo nos negócios alavancados, onde o maior custo do financiamento adquire relevância na ponderação da operação”.
As empresas de telecomunicações estão em polvorosa desde a consulta pública sobre a renovação das licenças de utilização de espetro que é proposta pela Autoridade Nacional de Comunicações (Anacom). Depois de a Digi voltar a propor um leilão para os direitos que caducam no próximo ano, escudando-se num estudo do economista Abel Mateus, a Apritel deixou duras críticas ao relatório da Lisbon Economics.
A associação que representa os interesses da Meo, Nos e Vodafone considera que o estudo, que concluiu que a decisão do regulador vai congelar o mercado até 2041-2042, baseia-se em fundamentos incorretos. “Tem implícito que, sem a retirada de, pelo menos, parte do espetro atualmente detido pela Nos, Meo e Vodafone, o quarto operador não consegue crescer. Não é verdade – e facilmente se prova. Existem várias faixas de frequências disponíveis, no imediato e no futuro, para atribuição”, argumenta a Apritel.
Para as telecom incumbentes, os remédios propostos pela Digi fariam com que as redes ficassem um “caos” e até poderiam criar mais zonas brancas (sem cobertura) em Portugal. Se as licenças não forem renovadas, como pede a nova operadora, a partir de março de 2027 as suas concorrentes “ficariam sem o espetro necessário ao normal funcionamento das suas redes”. “Pura e simplesmente as redes deixariam de funcionar por falta de capacidade nas áreas metropolitanas e a cobertura territorial ficaria severamente afetada”, conjetura a associação.
Numa sugestão alternativa, a Apritel lembra que, tal como o estudo de Abel Mateus refere, ainda existem 10 MHz de espetro na faixa 700 MHz disponíveis para atribuição e enumera as faixas que estão livres:
Ainda abaixo dos 1 GHz, a faixa dos 600 MHZ poderá ser liberta já em 2030 (até 80 MHz) e 20 MHz (duplex gap) na faixa dos 700 MHz
40 MHz na faixa dos 3,5 GHz disponíveis no imediato
Faixa dos 2300 MHz, poderá também ser utilizada para serviços móveis terrestres
26 GHz, uma das faixas core 5G
Na década de 2030 serão atribuídas frequências para a rede móvel de sexta geração (6G)
A associação insiste no argumento de que, no leilão de 2021, a Digi podia ter comprado até 2×10 MHz nos 700 MHZ e 2×9 MHz nos 900 MHz e teria hoje 38 MHz abaixo de 1 GHz em vez de dez, o que a tornaria na segunda operador com mais espetro nos 900 MHz. “Se este era um estrangulamento, por que não o fez?”, questiona-se a Apritel sobre a decisão. Ainda antes de ser confrontada com esta dúvida, a Digi apontou apenas que pagou mais pelo espetro abaixo de 1 GHz do que os outros pagaram pelos 700 MHz.
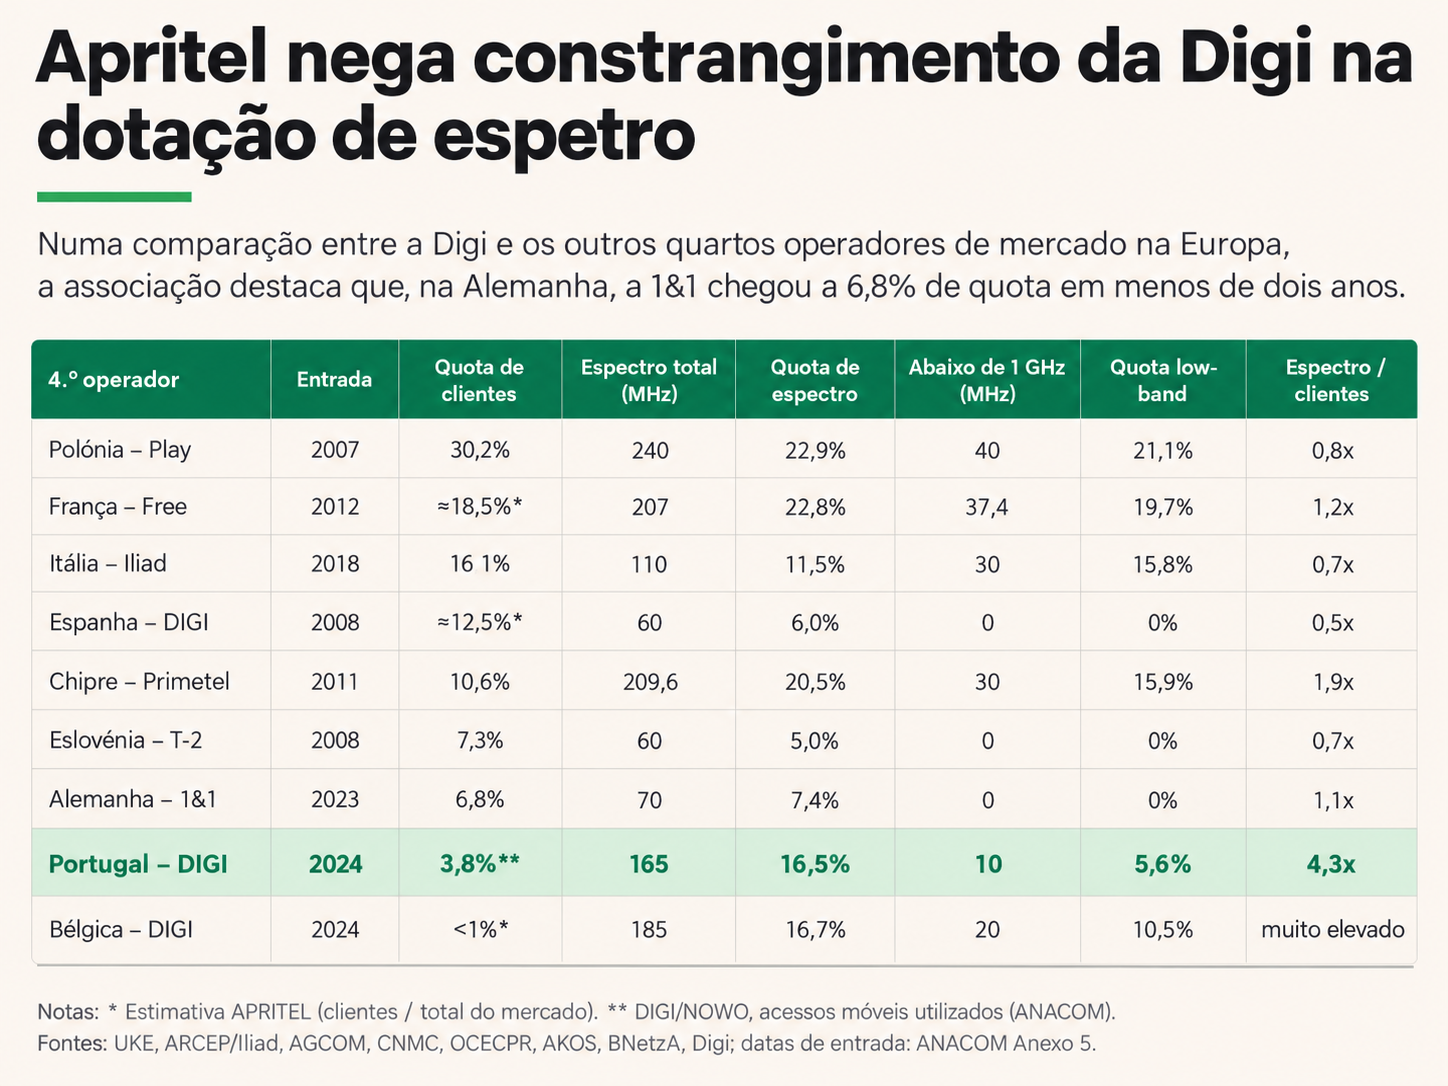
Ainda assim, na opinião da Apritel, a Digi dispõe de uma dotação de espetro “particularmente favorável” quando se compara com outros quartos operadores na Europa, nomeadamente a Play na Polónia ou a Free em França, portanto não sofre de “qualquer estrangulamento” ao seu crescimento.
E o facto de não ter roaming nacional? “O quarto operador, desde 2021, usufrui do direito de negociar com os restantes operadores um acordo de roaming, em cujo processo pode socorrer-se da intervenção do regulador em caso de ausência de acordo. Nunca pediu tal intervenção”, retorquiu a Associação dos Operadores de Comunicações Eletrónicas em Portugal.
As redes nacionais, que lideram hoje a Europa, seriam lançadas no caos e Portugal retrocederia décadas para garantir espetro a um operador que objetivamente, e por todas as métricas e benchmarks, dele não necessita.
No que diz respeito à redução dos preços das telecomunicações em 2025, para a qual a entrada da Digi terá contribuído, a Apritel dissocia um movimento de outro, desde logo porque a receita média por serviço das operadoras caiu 31% entre 2010 e 2025.
“Estes indicadores não são o resultado da entrada do novo operador, mas fruto de um investimento continuado do setor, não obstante a queda persistente das receitas, de mais de 6,6 mil milhões de euros entre 2016 e 2024”, defende a Apritel, acrescentando que não era preciso ter entrado um novo operador para que houvesse queda de receitas, liderança europeia em qualidade e tecnologia, investimento e alterações significativas de quotas de mercado no móvel.

 Login