❌

Reading view

Santa Justa, la estación a la que no llegaron los pasajeros: "¿Dónde está mi hermano? ¿Cómo no saben en qué vagón está?"

Familiares de los viajeros que iban en los trenes accidentados exigen explicaciones. "Hace nueve meses pasó lo mismo" en el siniestro de Adamuz y "siguen sin arreglar las vías" Leer

Familiares de los viajeros que iban en los trenes accidentados exigen explicaciones. "Hace nueve meses pasó lo mismo" en el siniestro de Adamuz y "siguen sin arreglar las vías"
  •  

Quién vive mejor un jubilado español con pensión pública o uno mexicano con un sistema mixto de reparto y capitalización

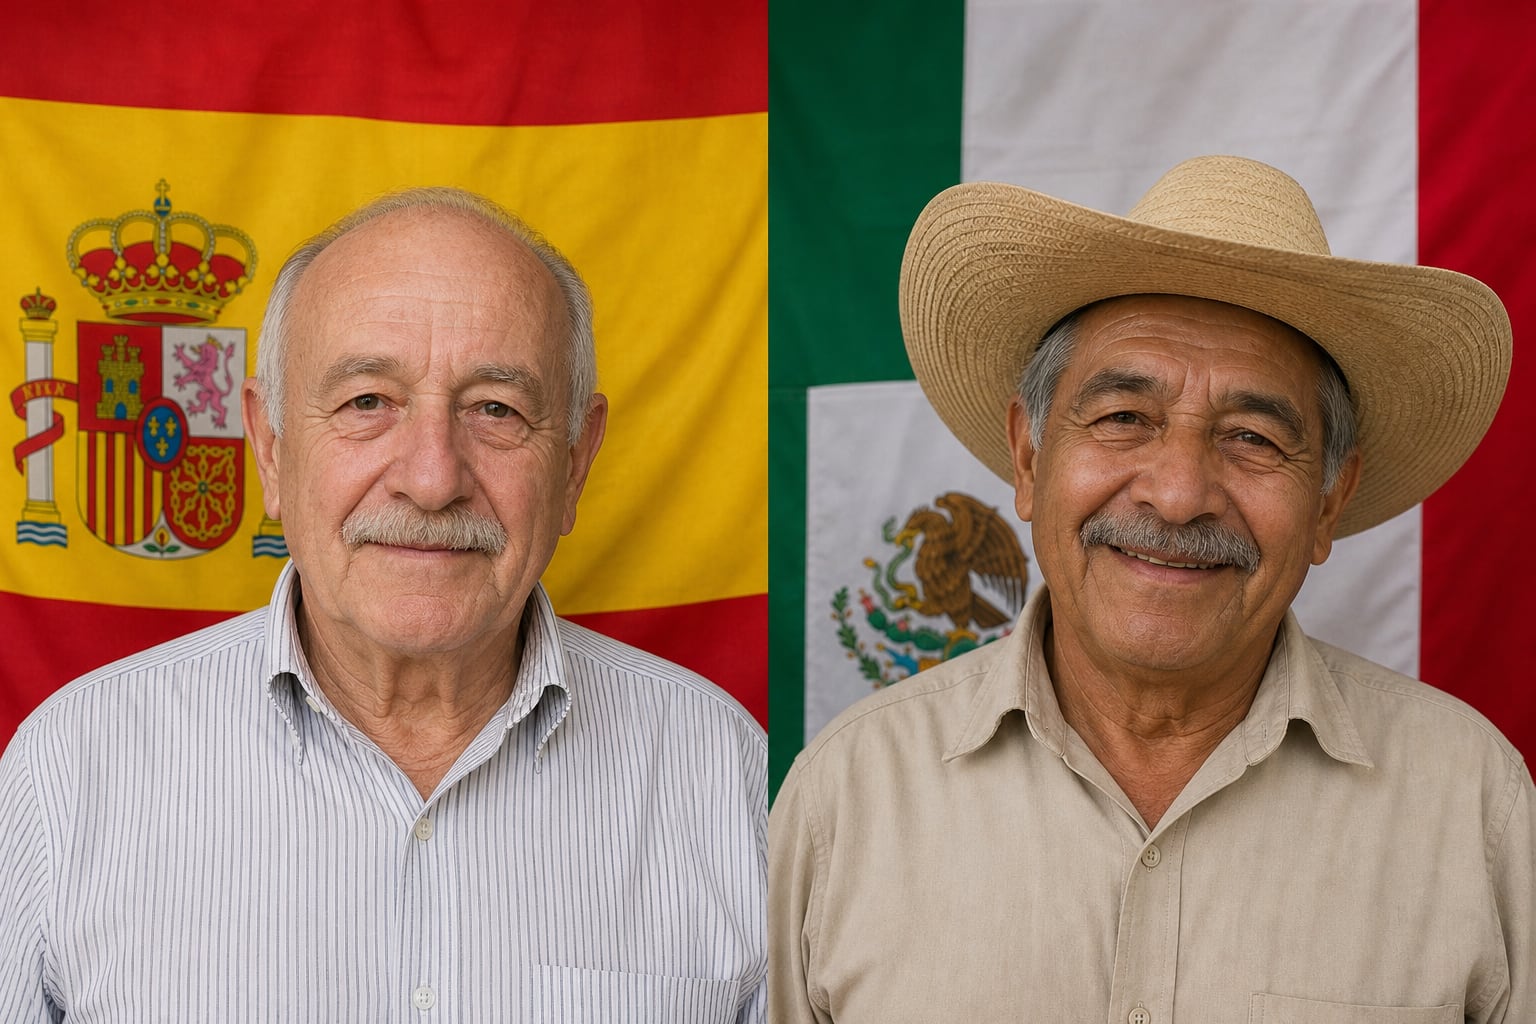
Un pensionista español junto a otro mexicano. (Imagen Ilustrativa Infobae)

México, al contrario que España, cuenta con un modelo de pensiones mixto que combina prestaciones de reparto, cuentas individuales de ahorro y complementos financiados por el Estado. Desde julio de 2024, el Fondo de Pensiones para el Bienestar permite elevar determinadas prestaciones hasta el 100% del salario medio del último año trabajado, aunque con un máximo fijado para 2026 en 17.885,85 pesos mensuales, unos 862 euros.

La cuantía que recibe cada jubilado depende de varios factores, entre ellos la fecha en que comenzó a cotizar, el número de semanas acumuladas y el salario percibido durante su vida laboral. Por eso, dos personas que se retiren a la misma edad pueden acceder a prestaciones muy diferentes. La edad ordinaria de jubilación se sitúa en los 65 años, aunque existen vías para dejar de trabajar antes bajo determinadas condiciones.

El modelo se organiza en cuatro niveles: una pensión no contributiva para las personas mayores, el seguro social para los trabajadores del sector privado, un complemento público para determinadas jubilaciones y los planes de pensiones promovidos voluntariamente por las empresas. La combinación busca ofrecer una protección básica y mejorar los ingresos durante la vejez, pero el resultado final depende de la trayectoria laboral de cada persona, señalan expertos en pensiones de BBVA.

El sistema de pensiones mexicano es diferente al de España que posee un modelo de reparto puro con fuerte protección a las rentas bajas.

Dos regímenes según cuándo se empezó a cotizar

La fecha clave para calcular la pensión contributiva es el 1 de julio de 1997. Quienes comenzaron a cotizar antes de ese día están sujetos a la llamada Ley 73 del Instituto Mexicano del Seguro Social (IMSS), basada en un sistema de reparto y una prestación definida. Para acceder a ella se necesitan, como mínimo, 500 semanas cotizadas —casi diez años— y haber cumplido 60 años para la jubilación por cesantía en edad avanzada o 65 para la pensión de vejez.

Mientras que en España se exigen al menos 15 años cotizados para tener derecho a pensión contributiva, de los cuales dos deben estar dentro de los 15 años previos a la jubilación. Además, para alcanzar el 100% de la base reguladora se requieren 36 años y 6 meses en 2026, cifra que subirá a 37 años en 2027.

En cuanto a la cotización, España fija en 2026 una base máxima de 5.101,20 euros mensuales (61.214,4 anuales). Se actualiza anualmente en función del Índice de Precios al Consumo (IPC)+1,2 puntos porcentuales. Los salarios que superen ese tope solo cotizan hasta el mismo.

En el modelo mexicano, el cálculo de la pensión parte del salario medio de las últimas 250 semanas cotizadas, equivalentes a casi cinco años. A esa base se aplica una cuantía inicial, que puede aumentar en función del tiempo cotizado por encima del mínimo exigido. La pensión mínima garantizada asciende en 2026 a 10.636,54 pesos mensuales, alrededor de 513 euros.

Adelantar el retiro tiene un coste. Una persona que se jubile a los 60 años percibe el 75% de la pensión que le correspondería a los 65, a los 61 recibe el 80%, a los 62 el 85%, a los 63 el 90% y a los 64 el 95%. Solo al alcanzar los 65 años se aplica el 100%.

Además, quienes ya no trabajan pueden recurrir a la denominada Modalidad 40 para seguir cotizando voluntariamente y mejorar su promedio salarial a efectos de pensión, aunque desde el 22 de octubre de 2026 se aplican condiciones más restrictivas.

Las cuentas individuales determinan la pensión de los más jóvenes

Para quienes comenzaron a cotizar en México a partir del 1 de julio de 1997, la Ley 97 establece un sistema de capitalización individual. En este caso, el importe final depende del dinero acumulado en la cuenta personal, las aportaciones realizadas, los rendimientos obtenidos y las comisiones cobradas por las administradoras de fondos para el retiro, conocidas como Afores.

En 2026, los trabajadores que accedan a esta modalidad deben acreditar 875 semanas cotizadas y tener 60 años en caso de cesantía laboral o 65 para la pensión de vejez. El requisito de cotización aumenta progresivamente: partió de 750 semanas en 2021 y crecerá en 25 semanas cada año hasta alcanzar las 1.000 en 2031.

Una vez llega la jubilación, el ahorro puede transformarse en una renta vitalicia contratada con una aseguradora o en retiros programados gestionados por las Afores -gestoras de las cuentas individuales de retiro- que distribuyen el saldo de acuerdo con la esperanza de vida prevista.

Si el capital acumulado no alcanza el mínimo necesario, el Estado garantiza una prestación cuyo importe depende de la edad, las semanas cotizadas y el salario medio. En 2026, esas cuantías oscilan entre 3.540,56 y 11.128,01 pesos al mes, unos 171 y 536 euros, respectivamente.

El Estado refuerza las pensiones, pero no todas por igual

El complemento del Fondo de Pensiones para el Bienestar es uno de los elementos que explica la elevada tasa de sustitución mexicana. El mecanismo permite completar las pensiones de cuentas individuales hasta el 100% del salario medio del último año, con el límite mensual establecido. La referencia máxima se actualiza cada enero y, en 2026, se sitúa en 17.885,85 pesos.

A esa protección se suma la Pensión Bienestar, una ayuda no contributiva financiada con impuestos para las personas de 65 años o más. En 2026 paga 6.400 pesos cada dos meses, equivalentes a unos 154 euros mensuales. La ayuda se amplía progresivamente a mujeres de entre 60 y 64 años, que reciben 3.100 pesos bimestrales.
Una jubilada pasea por un parque. (Imagen Ilustrativa Infobae)

Los datos de la OCDE reflejan el efecto de estas medidas. Según el informe Pensions at a Glance 2025, una persona con salario medio y una carrera laboral completa entre los 22 y los 65 años obtiene en México una tasa de sustitución neta del 79,6%, frente al 63,2% de media de la organización. Para quienes cobran la mitad del salario medio, la tasa alcanza el 131,9%; para quienes ganan el doble, baja al 56,9%.

España también mantiene una de las tasas de sustitución más elevadas, lo que significa que la diferencia entre el último sueldo y la primera pensión es mucho menor que en otros países. La tasa de sustitución alcanza el 80,4%, según datos de la OCDE.

Los planes de empresa siguen siendo voluntarios

México también cuenta con planes de pensiones de empleo que complementan las prestaciones públicas, aunque no son obligatorios. Cada empresa puede establecer sus propias condiciones, incluidos los requisitos de antigüedad, la edad de jubilación y las aportaciones. Según la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR), en 2025 había 3.222 planes de este tipo en 2.938 empresas, con 1,9 millones de trabajadores activos y 86.322 pensionistas beneficiarios.

Pese a las tasas de sustitución registradas, el sistema mantiene importantes diferencias entre trabajadores. El complemento público mejora especialmente las pensiones de quienes perciben salarios bajos, mientras que el límite establecido reduce su efecto relativo en las rentas más altas. Además, la cuantía final depende de las cotizaciones acumuladas y de las condiciones de acceso a cada régimen, señalan expertos en pensiones de BBVA.

El desafío consiste en garantizar ingresos suficientes durante la jubilación sin dejar fuera a quienes han desarrollado buena parte de su vida laboral en la economía informal o no han podido cotizar lo suficiente. En un sistema que combina un sistema de reparto y ahorro individual, la carrera laboral sigue siendo decisiva para determinar cuánto dinero llega cada mes al bolsillo del pensionista.

  •  

El 61% de los coches de segunda mano vendidos en España tiene algún factor de riesgo y 43% registra daños o accidentes

Coches de segunda mano en venta. (Imagen Ilustrativa Infobae)

El mercado de coches de segunda mano sigue ganando protagonismo en España, pero comprar un vehículo usado exige mirar más allá de su antigüedad, su kilometraje o su aspecto exterior, recomiendan los expertos. Entre enero y septiembre de 2026, el 61% de los automóviles que cambiaron de propietario presentaba al menos un factor de riesgo asociado a su historial, nueve puntos porcentuales por encima del 52% registrado en el conjunto del parque móvil nacional. Así lo revela un análisis de Carfax, proveedor de historiales de vehículos, elaborado a partir de 1.515.780 coches transferidos durante los nueve primeros meses del año.

La cifra adquiere relevancia en un mercado que mueve millones de operaciones. Según datos de Ganvam, las ventas de turismos y todoterrenos usados superaron el millón de unidades durante el primer semestre, con 1.069.372 operaciones, cerca de un 5% más que en el mismo periodo del año anterior. Por cada turismo nuevo vendido, se comercializaron 1,8 usados, una proporción que refleja el peso de este segmento en la automoción española.

Los coches que cambiaron de manos durante los tres primeros trimestres de 2026 tienen una antigüedad media inferior a la del conjunto del parque español, pero acumulan más kilómetros y presentan una mayor proporción de factores de riesgo asociados a su historial. Su antigüedad media es de 13 años, frente a los 15,11 años del parque español, mientras que su kilometraje alcanza los 183.300 kilómetros, por encima de los 177.442 registrados en el conjunto de los vehículos.

Daños, importaciones y antiguos coches de alquiler

Entre los factores analizados, los antecedentes de daños o accidentes son los más frecuentes: aparecen en el 43% de los vehículos que cambiaron de propietario. Los vehículos importados representan el 10% de las transferencias analizadas, frente al 6% del conjunto del parque español.

En el caso de los coches con historial de alquiler, la proporción alcanza el 13%, frente al 7% nacional. Además, los importados que cambiaron de propietario durante el periodo estudiado acumulan una media de 199.247 kilómetros, mientras que los procedentes de flotas de alquiler registran 142.936. Las inconsistencias en el kilometraje afectan al 2% de los coches estudiados.

“Los vehículos que cambian de propietario pueden acumular un historial especialmente relevante para el comprador, ya que han pasado, de media, por más propietarios que el conjunto del parque”, señala Francisco Rudilla, responsable de Desarrollo de Negocio de Carfax.

Incide en que “la presencia de estos factores no significa necesariamente que estemos ante un vehículo problemático, pero sí demuestra la importancia de conocer su historial. Disponer de esta información permite al comprador valorar mejor el vehículo y tomar una decisión de compra con mayor seguridad”.

Más de cuatro propietarios por coche y predominio del diésel

La trayectoria de cada automóvil constituye otra de las diferencias relevantes. Los vehículos transferidos entre enero y septiembre han tenido una media de 4,1 propietarios, frente a los 2,6 del conjunto del parque móvil español. Esta rotación hace que la información sobre anteriores titulares, posibles daños y usos previos adquiera especial importancia para quienes buscan un coche de ocasión.

Los vehículos usados transferidos entre enero y septiembre han tenido una media de 4,1 propietarios. (Imagen Ilustrativa Infobae)

En cuanto a la motorización, el diésel continúa dominando entre los vehículos analizados, con un 47% del total. La gasolina representa el 38%, mientras que los híbridos alcanzan el 12%. Los eléctricos, por su parte, suponen un 2%, y el 1% restante corresponde a otras opciones de combustible. La distribución muestra el peso que todavía mantienen las motorizaciones tradicionales en el mercado de segunda mano.

Por territorios, Madrid concentra el mayor volumen de cambios de propietario, con un 15% de las operaciones estudiadas. Barcelona ocupa la segunda posición, con un 9%, seguida de Valencia, que reúne el 5%. Estas cifras sitúan a las grandes áreas urbanas entre los principales focos de actividad del mercado español de vehículos usados.

Volkswagen Golf, el modelo más transferido

En la clasificación por marcas, Volkswagen encabeza la lista, con un 9,2% de los vehículos analizados. Peugeot ocupa el segundo puesto, con un 8,1%, seguida de SEAT, con un 7,9%. Renault y Citroën completan el grupo de las marcas con mayor presencia, ambas con un 7,2%.

Por modelos, el Volkswagen Golf es el más habitual entre los coches que cambiaron de propietario, con un 3,1% del total. Sin embargo, las unidades analizadas tienen una antigüedad media de 16,8 años y acumulan 221.041 kilómetros. Además, el 53,7% registra antecedentes de daños y el 71,5% presenta al menos un factor de riesgo, el porcentaje más elevado entre los cinco modelos con mayor presencia en el estudio.
El SEAT Ibiza representa el 2,7% de las transferencias, el SEAT León el 2,5%, el Ford Focus el 2% y el Renault Clio el 1,9%. En el caso del León, la media es de 13,3 años y 220.865 kilómetros, mientras que el 63,9% de las unidades presenta algún indicador de riesgo.

  •  

En la zona cero de Urda: Un despliegue descomunal busca víctimas del choque de trenes: “Es un horror”

<![CDATA[

El enorme despliegue de medios de emergencias, sanitarios y de seguridad desde primera hora de la mañana ya hacía presagiar que el accidente de un tren AVE y un Iryo a la altura de la localidad toledana de Urda era una tragedia. Mucho más que la registrada hace apenas nueve meses en Adamuz (Córdoba). Y los datos provisionales así lo corroboran, con al menos 68 personas fallecidas. Pero se esperan “muchas más”, en palabras del presidente del Gobierno de Castilla-La Mancha. Emiliano García Page. Los efectivos se afanan en acceder a los últimos vagones del Iryo para rescatar a las víctimas que aún siguen atrapadas.

Seguir leyendo...

  •  

El efecto Ozempic llega a la cesta de la compa y reduce un 5,3% el gasto en alimentos: estos son los que se consumen menos

Foto de archivo de una persona comprando fruta en un supermercado. (Europa Press)

El avance de medicamentos como Ozempic, Wegovy o Mounjaro está abriendo un nuevo frente para la industria alimentaria que ve cómo cambian los hábitos de compra de los consumidores. Más allá de sus efectos sobre el apetito, los tratamientos basados en agonistas del receptor GLP-1 empiezan a relacionarse con variaciones en el gasto doméstico, las cantidades adquiridas y los productos que terminan en la cesta de la compra. Una transformación que obliga a fabricantes y distribuidores a revisar cómo calculan la demanda y planifican sus existencias.

Según un estudio de la Universidad de Cornell, el gasto en alimentación cae un 5,3% durante los seis meses posteriores a que un miembro del hogar comience un tratamiento con GLP-1. En las familias con mayores ingresos, la reducción alcanza el 8,2%. Los resultados apuntan a un posible impacto económico que va más allá del consumidor y que puede trasladarse a las decisiones de producción, distribución y aprovisionamiento de las empresas.

El cambio no se limita a cuánto se compra, sino que también afecta a qué alimentos se eligen. Datos de la Universidad de California en Davis señalan una reducción del consumo de bebidas azucaradas, alcohol, aperitivos, dulces y productos de panadería, mientras que las frutas, las verduras, los yogures y los alimentos ricos en proteínas ganan protagonismo. Para el sector, esta evolución plantea el desafío de identificar qué categorías pueden perder demanda y cuáles podrían beneficiarse de las nuevas preferencias.

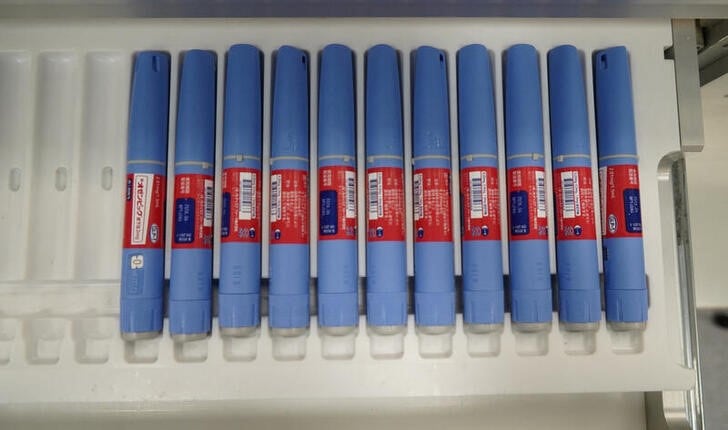
Dispensadores del fármaco contra la diabetes Ozempic en una línea de producción de Novo Nordisk en Hillerod, Dinamarca. REUTERS/Tom Little

Las previsiones de ventas, ante un nuevo escenario

En este contexto, las empresas podrían encontrarse con dificultades si siguen utilizando exclusivamente las ventas históricas para anticipar el comportamiento del mercado. Slimstock, compañía especializada en la planificación de la cadena de suministro, advierte de que los cambios en los patrones de consumo pueden reducir la precisión de los modelos tradicionales de previsión, especialmente cuando las variaciones se mantienen durante varios meses.

“Estamos ante un cambio que puede modificar no solo cuánto compra el consumidor, sino también qué productos introduce en su cesta. Para la industria alimentaria, mirar únicamente al histórico puede dejar de ser suficiente para anticipar la demanda real”, señala Arnau Peris, country manager de Slimstock España.

El problema adquiere especial relevancia para las compañías que trabajan con acuerdos de compra, compromisos de volumen o contratos de suministro a largo plazo. Si la demanda de determinadas categorías disminuye y las previsiones no se ajustan, los fabricantes y distribuidores pueden acumular mercancía que tarda más en venderse, con el consiguiente aumento de los costes de almacenamiento y del capital inmovilizado. El desajuste también puede dificultar la planificación de las compras y la utilización de los recursos productivos.

Desde Slimstock recomiendan incorporar diferentes escenarios de consumo en las previsiones a medio y largo plazo, revisar las políticas de stock de seguridad e identificar las categorías más expuestas a cambios rápidos en los hábitos de compra. El objetivo es que las empresas puedan adaptar sus decisiones a tiempo, en lugar de reaccionar cuando el exceso de inventario ya se ha producido.

“El principal riesgo no es que la demanda desaparezca de un día para otro, sino no detectar suficientemente rápido que el mix de consumo está cambiando. Una desviación relativamente pequeña, mantenida durante meses, puede terminar generando un volumen importante de stock innecesario”, explican desde Slimstock.

Envases más pequeños y alimentos con mayor valor nutricional

La transformación también podría reflejarse en el diseño y el tamaño de los productos. Un estudio elaborado en 2024 por AMC Global y OpinionRoute reveló que el 95% de los usuarios de GLP-1 encuestados afirma consumir porciones más pequeñas. Además, el 78% busca envases de menor tamaño y el 82% declara buscar activamente alimentos con beneficios nutricionales añadidos.

Estas preferencias pueden llevar a fabricantes y distribuidores a replantearse sus surtidos y formatos comerciales. Los envases más pequeños, por ejemplo, pueden exigir ajustes en las líneas de producción, las necesidades de almacenamiento y la organización logística. Al mismo tiempo, una mayor atención a las proteínas, la fibra, los alimentos frescos y los productos funcionales podría modificar las necesidades de aprovisionamiento y las relaciones con los proveedores.

La adaptación, sin embargo, no consiste únicamente en reducir cantidades o sustituir unos productos por otros. También exige determinar qué cambios responden a una tendencia sostenida y cuáles pueden ser puntuales. Para ello, las compañías necesitan combinar la información histórica de ventas con señales recientes del mercado y escenarios que contemplen diferentes ritmos de evolución del consumo.

“La clave no está en intentar predecir hasta dónde llegará el fenómeno GLP-1, sino en construir cadenas de suministro capaces de responder a distintos escenarios. Las compañías que detecten antes los cambios podrán ajustar inventario, surtido y aprovisionamiento antes de que el impacto sea evidente en sus niveles de stock”, concluye Peris.

  •  

Los expertos no se explican el accidente de Toledo: “Es imposible que un tren alcance a otro. El sistema no da órdenes al maquinista, sino que toma las riendas”

Un AVE de Renfe ha colisionado contra un tren de Iryo este miércoles a las 8:54 horas a la altura de Urda, en Toledo, en el punto kilométrico 118 de la línea de alta velocidad Madrid-Andalucía. El impacto ha provocado el descarrilamiento de al menos dos vagones del convoy de Iryo, que han caído por un terraplén. El balance de inicial de víctimas ha sido de 10 fallecidos, cifra que el Gobierno de Castilla-La Mancha ha aumentado a 30, después a 64, y aún no es definitiva.

Los dos trenes, que cubrían el trayecto Madrid-Sevilla, transportaban a 544 pasajeros: 397 en el AVE 2080 y 147, entre ellos un bebé, en el Iryo 6076. Las primeras hipótesis apuntan a un posible error humano en el centro de control de Atocha, que habría autorizado la marcha del AVE pese a que el Iryo permanecía detenido en la vía tras una falla previa del sistema de seguridad. El accidente ha obligado a suspender la circulación entre Madrid y Andalucía.

Los expertos entrevistados a esta hora coinciden en pedir prudencia, pero también en que “teóricamente, es un accidente imposible”. Uno de los que lo ha dicho es Óscar Carballo, del Colegio de Ingenieros Técnicos de Obras Públicas, en TVE, quien tras expresar sus condolencias a los afectados, ha explicado: “La línea tiene un sistema de seguridad y comunicación muy bueno que vigila la velocidad y el frenado de los trenes si rebasan una señal en rojo, si hacen algo raro”.

Trenes accidentados este miércoles en Toledo. (Reuters/Violeta Santos Moura)

“Entre dos trenes tiene que haber dos cantones”

“Es un sistema totalmente automático -ha continuado Carballo-. No da órdenes al maquinista sino que toma las riedas y frena automáticamente el tren si va a hacer alcance al siguiente. La vía está dividida en trozos, en cantones, y entre un tren y otro tiene que haber dos cantones libres. Si un tren se pasara y se acercara demasiado, frenaría automáticamente”, ha enfatizado el técnico, para quien, por todo lo anterior, “es imposible que haya un alcance en una línea de alta velocidad”.

En los mismos términos se ha expresado Francisco Cárdenas, responsable de UGT-Renfe Catalunya, este en la Cadena SER: “Es un accidente que teóricamente es imposible. Los sistemas de frenada son de kilómetros para las velocidades a las que llegamos en la alta velocidad y nunca deberíamos llegar a chocar con el otro tren. Incluso con una distracción, el tren te para automáticamente”.

Martín Perea, ingeniero de Caminos especializado en transportes, ha subrayado en declaraciones a la agencia Europa Press que el servicio ferroviario en España cuenta con varios sistemas de seguridad “en general redundantes”. “Que un tren de alta velocidad alcance a otro era algo totalmente impensable hasta este momento”, ha coincidido con Carballo y con Cárdenas.

El sistema LZB

Perea ha explicado que en la línea Madrid-Sevilla existía desde su inauguración el sistema LZB, redundante con el ASFA. El sistema ASFA, “el más sencillo”, consiste en un mecanismo de aviso conectado a señalizaciones concretas. Así, cuando hay un semáforo, una señal o un cambio de aguja, “avisa al tren y puede tomar el control del frenado, por ejemplo”.

En el AVE tradicional, por ejemplo, en la línea Madrid-Sevilla, este sistema estaba asociado al sistema alemán LZB, que consiste en un cable que envía señales electromagnéticas a los trenes para evitar alcances o permitir su detención ante un aviso en un punto de la línea. “Es un sistema complejo, en el que se calcula o se fija de manera previa cuál puede ser la distancia máxima entre dos trenes para que el frenado (no derive) en un alcance”, ha incidido.

El experto ha explicado que el último sistema que se ha implantado en las líneas AVE -aunque en la Madrid-Sevilla su implementación estaba “más retrasada”- es el ERTMS, “el más avanzado”. Este depende de una serie de balizas que transmiten información cuando el tren pasa por encima de ellas. Estas balizas no están expuestas a posibles cortes de suministro eléctrico.

Pasajeros afectados por el accidente de tren en Toledo buscan transporte. (Reuters/Violeta Santos Moura)

“A lo mejor lo sabe el ministro”

Además de estos, existen otros sistemas. Por ejemplo, el dispositivo de hombre muerto, que obliga a los maquinistas a pulsar un pedal cada cierto tiempo. Si no lo pulsan, se asume que han podido sufrir algún percance, por lo que el tren se pararía. Esa parada sería detectada y su posición, transmitida a otros trenes por el ERTMS y el LZB.

Para el ingeniero de Caminos, “no ha funcionado nada, esa es la hipótesis, y no se puede decir otra cosa”. “No sé en qué estado se encuentran los sistemas de señalización, aviso y detección en este momento de la red. ¿Lo sabe alguien? No lo sé, a lo mejor lo sabe el ministro. Esto es un disparate. Esto es un auténtico disparate. Es un despropósito y se está pagando con muertos”, ha lamentado.

(Con información de Europa Press)

© REUTERS

Rescue personnel work at the site following the collision of two high-speed trains between the towns of Mora and Orgaz, near Toledo, Spain, October 28, 2026. REUTERS/Violeta Santos Moura
  •  

Abascal expresa su “absoluta rabia” y acusa al Gobierno de ser una “organización criminal”

<![CDATA[

Vox, a diferencia del resto de formaciones políticas, prosigue hoy con la campaña electoral al entender, según ha señalado, que su deber es seguir denunciando la gestión del Gobierno y dar alternativa a la ciudadanía. Desde Santander, el presidente del partido, Santiago Abascal, ha realizado una comparecencia en la que tras dar el pésame a los fallecidos en el accidente ferroviario en Toledo  y el apoyo a los heridos ha realizado un duro alegato contra el Ejecutivo de Pedro Sánchez, al que ha culpado de la tragedia.  “Manifiesto -ha dicho- mi absoluta rabia ante un Gobierno que es una organización criminal. Ante un Gobierno que ha destruido todo” .

Seguir leyendo...

  •  

Los médicos inician una huelga indefinida: “Hasta que se sienten a negociar o convoquen elecciones”

<![CDATA[

Centenares de médicos se han manifestado esta mañana en Barcelona en la primera jornada de la huelga indefinida de facultativos del sistema público y concertado de Catalunya, convocada por Metges de Catalunya (MC). El paro seguirá “hasta que se sienten a negociar (el Departament de Salut) o convoquen elecciones”, ha enfatizado el secretario general de MC, Xavier Lleonart.

Seguir leyendo...

  •  

Desaparecida Fátima Báñez, primera ministra de Trabajo y artífice de la reforma laboral de 2012: viajaba en uno de los trenes del accidente de Toledo

La exministra Fátima Báñez, en una imagen de archivo. (Óscar J. Barroso / Europa Press)

La exministra de Trabajo Fátima Báñez sigue desaparecida en el accidente ferroviario de Toledo. En concreto, Báñez se dirigía en el Iryo, destino Sevilla, para participar en un acto de la Confederación de Empresarios de Andalucía. Su familia se ha trasladado a Toledo.

El presidente del PP, Alberto Núñez Feijóo, ha señalado este miércoles que su partido sigue “sin noticias confirmadas” sobre la exministra. En una declaración desde la sede del partido, Feijóo ha trasladado toda su solidaridad a las víctimas y a sus familiares y ha asegurado que entiende la angustia de muchos de ellos que siguen sin conocer el paradero de su seres queridos. “La sentimos en carne propia porque también la hemos sufrido y sufrimos con gente muy querida para nosotros; saben que me refiero a la exministra Fátima Báñez, de quien todavía no tenemos noticias confirmadas”, ha señalado.

A las 8:54 horas, un AVE de Renfe ha alcanzado por detrás a un tren de Iryo a la altura de Urda, en el punto kilométrico 118 de la línea de alta velocidad Madrid-Andalucía, en la provincia de Toledo. El choque ha provocado el descarrilamiento de al menos dos vagones del convoy de Iryo, que han caído por un terraplén, con un balance inicial de 10 fallecidos.

En los dos trenes, que cubrían el trayecto Madrid-Sevilla, viajaban 544 pasajeros: 397 en el AVE 2080 y 147, entre ellos un bebé, en el Iryo 6076. Las primeras hipótesis apuntan a un posible error humano en el centro de control de Atocha, que habría autorizado la marcha del AVE pese a que el tren de Iryo permanecía detenido en la vía tras una falla previa en el sistema de seguridad.

La primera ministra de Trabajo

Báñez (Huelva, 1967) fue la primera ministra de Empleo y Seguridad Social y también la titular que más tiempo ha ostentado el cargo. Lo hizo cerca de siete años, de diciembre de 2011 a junio de 2018. Báñez se licenció en Derecho y Ciencias Económicas y Empresariales por la Universidad Pontificia Comillas (Icade) y posteriormente realizó un posgrado en Administración y Gestión de Empresas (MBA) por la Universidad de Harvard y un programa de Liderazgo para la Gestión Pública por el IESE Business School.

Su primer trabajo y única experiencia previa en el sector privado fue como responsable de Estrategia de una empresa familiar entre 1993 y 1997. A partir de entonces comienza su carrera en la política, primero como coordinadora de la Presidencia del PP en Andalucía. En 2000, con 33 años, ya era diputada en el Congreso, legislatura en la que ejerció como portavoz adjunta en la Comisión de Economía y Hacienda. Revalidaría su escaño en las elecciones de 2004 y en las de 2008, con el PP en la oposición (gobernaba José Luis Rodríguez Zapatero).

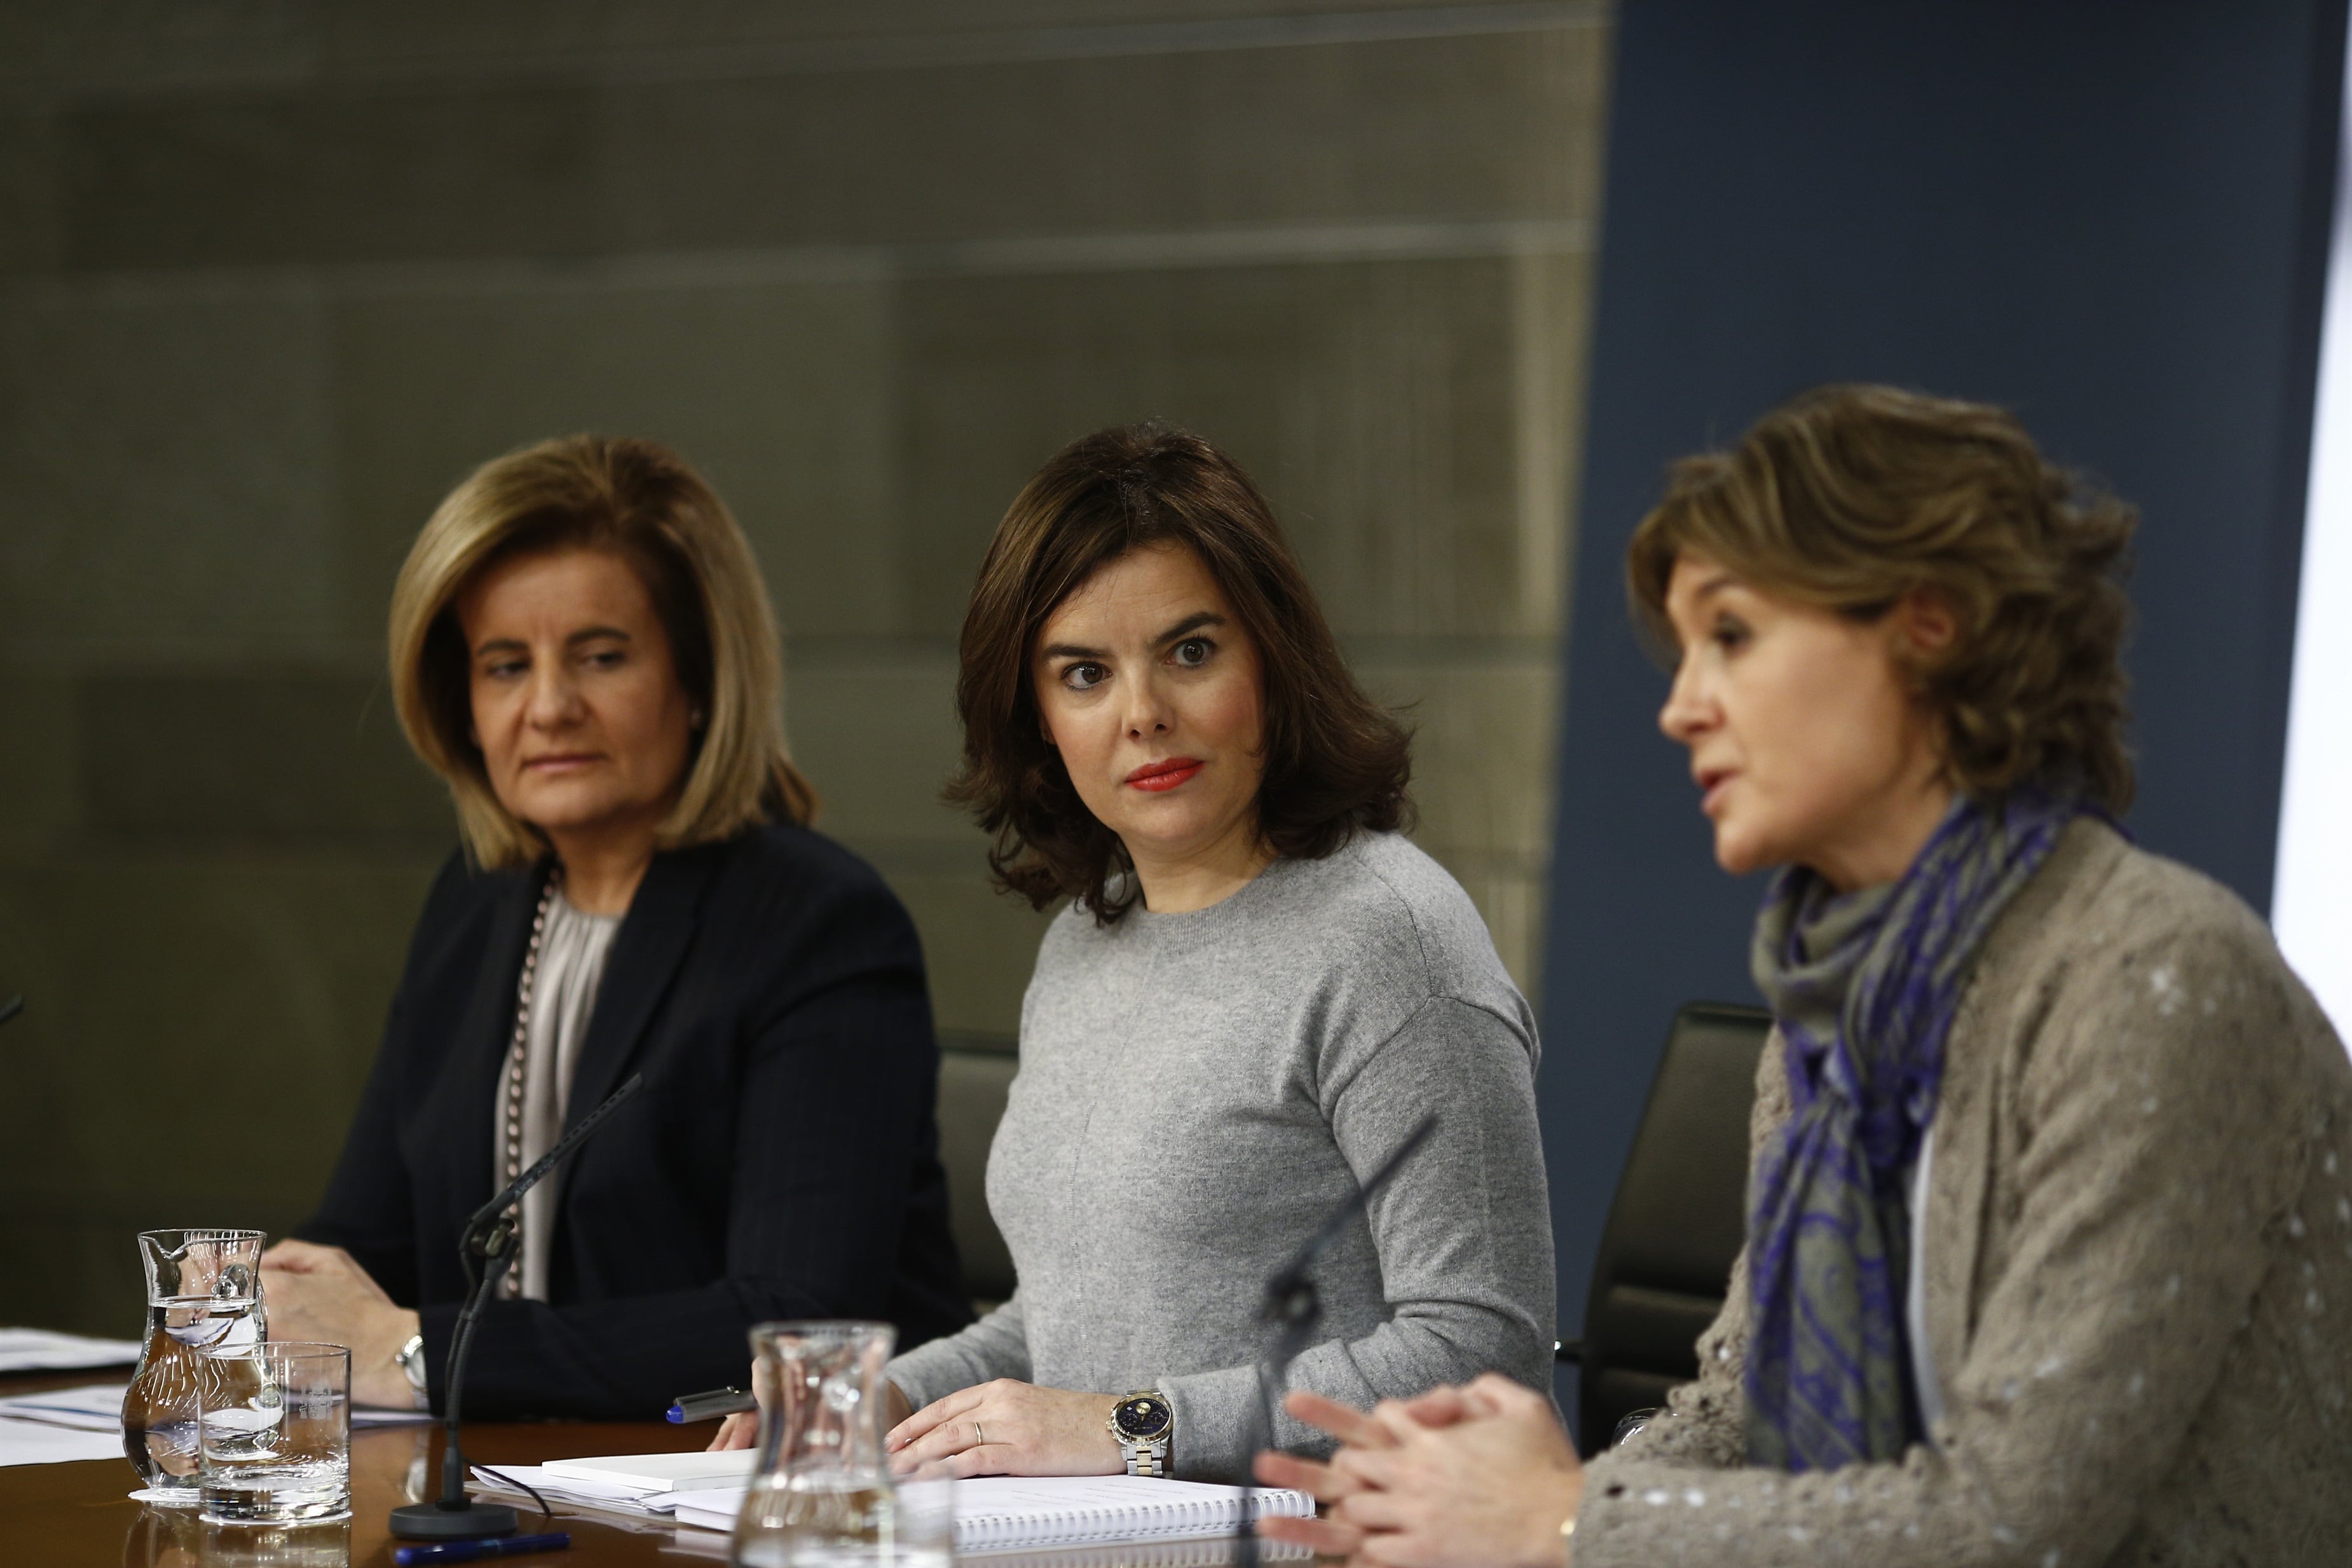
Fátima Báñez (i) en una rueda de prensa posterior a un Consejo de Ministros. (Europa Press)

En 2011, Mariano Rajoy gana las elecciones por mayoría absoluta y es investido presidente del Gobierno. Báñez, quien le había arropado y asesorado en los años a la sombra del PSOE, es ascendida a ministra de Empleo y Seguridad Social. Entre agosto y noviembre de 2016 lo sería también, en funciones, de Sanidad, Servicios Sociales e Igualdad. La moción de censura de Pedro Sánchez en 2018 tumba al Gobierno y con él, a Báñez. En 2019, la dirigente anuncia que abandona la actividad política para incorporarse al ámbito privado.

Figura clave tras la era Zapatero

Báñez había heredado una de las carteras más complejas en un momento crítico. Rodríguez Zapatero fue derrotado por su gestión de la crisis económica, y el nuevo ejecutivo debía demostrar que sabía sacar adelante el país. El paro superaba el 22% y la Unión Europea apretaba por todos los flancos.

Como ministra, será recordada por su reforma laboral de 2012, que abarató el despido, pasando de una indemnización por improcedente de 45 días por año trabajado a 33. Se facilitó también poder echar a trabajadores por causas económicas y hasta ante previsiones de pérdidas. Las empresas ganaron poder, pudiendo modificar salarios, horarios, turnos o funciones con más facilidad, así como descolgarse de los convenios colectivos. Se creó además un contrato que ampliaba el periodo de prueba por un año, permitiendo el despido libre durante todo ese periodo.

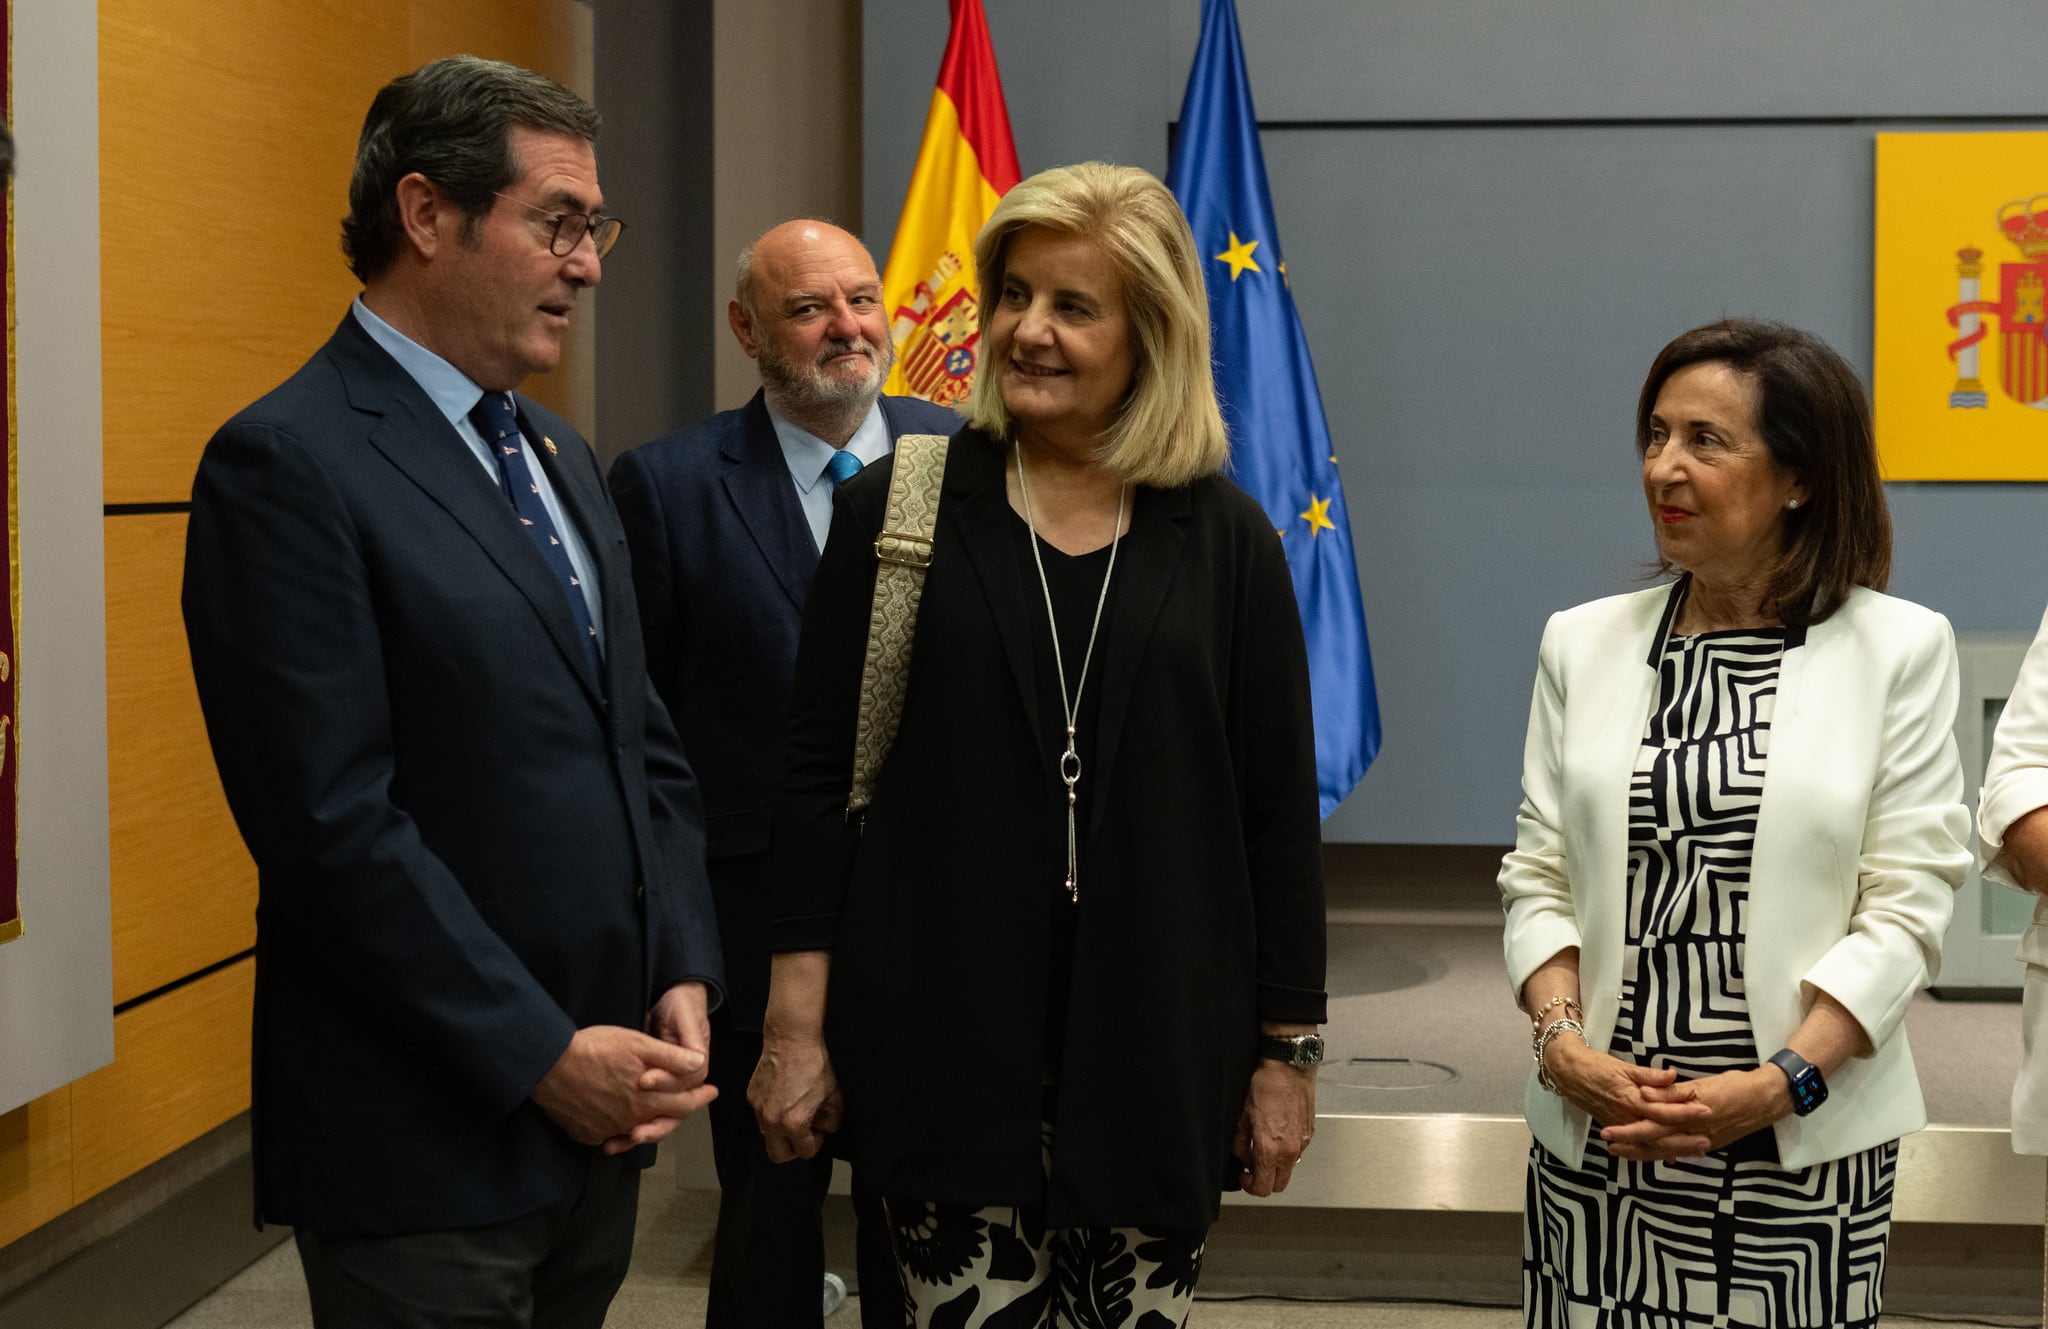
La ministra Margarita Robles (i) junto a Antonio Garamendi y Fátima Báñez (c).

Durante su mandato impulsó también medidas como la tarifa plana de 100 euros en cotizaciones para nuevos contratos indefinidos, los contratos de emprendedores, incentivos a la contratación juvenil y programas ligados a la Garantía Juvenil. Estas políticas contribuyeron al aumento del empleo a partir de 2014, aunque buena parte de ese crecimiento se concentró en contratos temporales y salarios bajos. En materia de pensiones, aplicó el factor de sostenibilidad y el nuevo índice de revalorización, que rompía con la actualización automática conforme al IPC.

A qué se dedicaba actualmente Fátima Báñez

Una vez abandonó la política y las instituciones, en diciembre de 2019 fue nombrada consejera externa independiente de Laboratorios Farmacéuticos Rovi, la compañía farmacéutica cotizada con sede en Madrid. En este puesto participa en comisiones clave como la de Auditoría y la de Nombramientos y Retribuciones.

En julio de 2020 fue designada presidenta de la Fundación CEOE, el brazo social y de programas de la patronal. En ese rol ha liderado iniciativas para fomentar empleabilidad, diálogo social y formación, consolidándose como una figura relevante en la esfera empresarial española. En septiembre de 2020, Báñez se incorporó como consejera independiente de Iberdrola México, parte del grupo energético español con presencia internacional, cargo que ejerció hasta mediados de 2022.

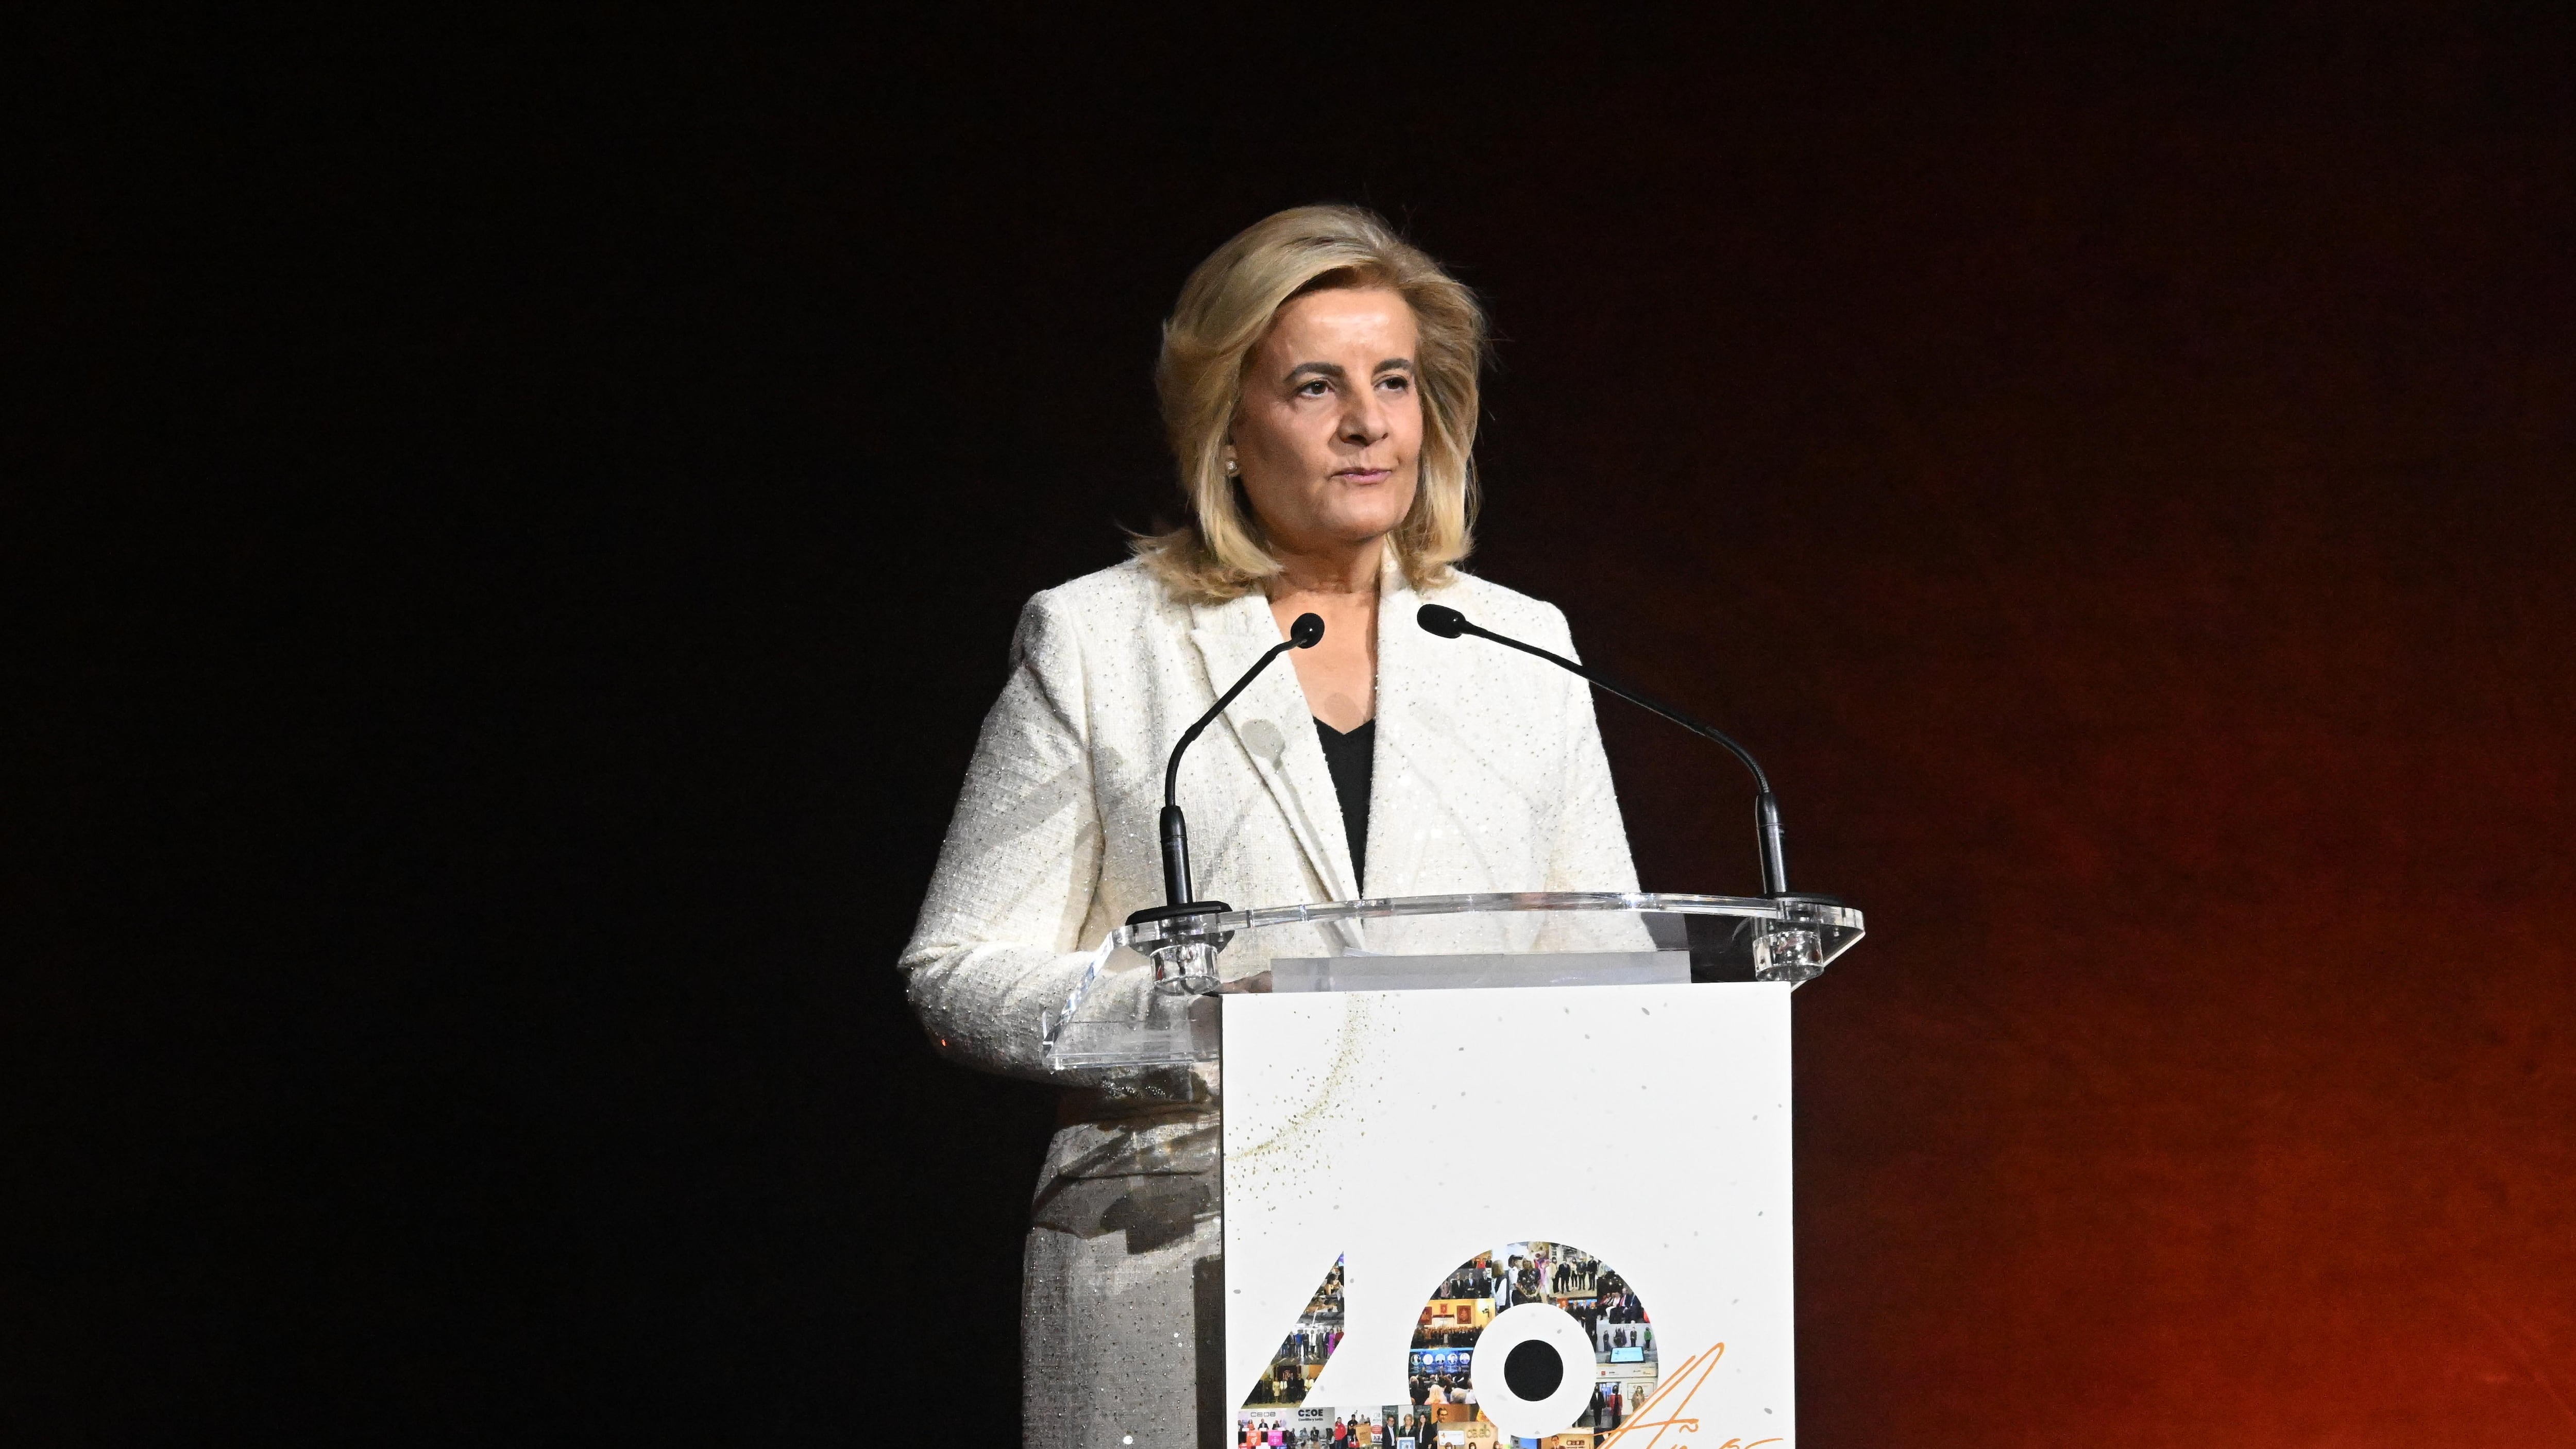
La Presidenta de la Fundación CEOE, Fátima Báñez, durante la celebración del 40º aniversario de la creación de la Fundación CEOE. (Europa Press)

Posteriormente, en julio de 2022, fue propuesta para formar parte del consejo de Avangrid, Inc., la filial estadounidense del grupo Iberdrola, donde aportó experiencia en liderazgo ejecutivo y relaciones institucionales. Además de sus cargos en fundaciones y consejos, Báñez ha desarrollado actividad de asesoría externa para empresas privadas. Desde aproximadamente 2020 ha trabajado como asesora externa del consejo de administración de Incarlopsa, la empresa cárnica proveedora de Mercadona, combinando esa labor con sus otras responsabilidades profesionales.

Tras la opa de exclusión de Avangrid por parte de Iberdrola a finales de 2024, Báñez dejó el consejo de esa filial estadounidense y fue redirigida por el grupo a un nuevo cargo ejecutivo: vocal externa y presidenta de la Comisión de Auditoría Interna de Iberdrola Energía Internacional, la subholding que agrupa la actividad energética del grupo fuera de España.

Actualmente, Báñez era presidenta de la Fundación CEOE, consejera independiente de Laboratorios Rovi, vocal del consejo de Iberdrola Energía Internacional y asesora en entidades privadas como Incarlopsa. En paralelo, también ha estado vinculada a otros foros y think tanks económicos vinculados a su partido, ampliando su presencia en ámbitos de debate público y empresarial.

  •  

¿Sabes qué es y a qué hace referencia la expresión 'la escopeta de Chéjov'?

En literatura, teatro, cine y televisión se conoce como «la escopeta de Chéjov» a un principio narrativo según el cual, si un autor llama deliberadamente la atención sobre un elemento de la escena, debería existir una razón para haberlo incluido. Trasladado a la gastronomía, vendría a ser aquello de que «todo lo que se coloca en el plato debería poder comerse». No significa que cada objeto mencionado tenga que convertirse en protagonista, sino que conviene evitar detalles destacados que después no llevan a ninguna parte.

El nombre procede del escritor y dramaturgo ruso Antón Chéjov, quien expresó esta idea en distintas ocasiones. En una carta de 1889 a Aleksandr Lazarev escribió que «no debe colocarse un rifle cargado sobre el escenario si nadie tiene intención de dispararlo». La versión más conocida, transmitida posteriormente en recuerdos sobre el escritor, amplió el ejemplo asegurando que «si en el primer acto aparece un arma colgada en la pared, esta debería dispararse más adelante».

La clave está en las expectativas que crea el propio autor. Si al comienzo de una novela se menciona de manera llamativa que un personaje es adoptado, el lector puede esperar que ese dato tenga alguna relevancia posterior, quizá mediante la aparición de sus padres biológicos, un secreto familiar o una revelación relacionada con su pasado. Si nunca vuelve a mencionarse, aquella información puede parecer gratuita.

La escopeta de Chéjov tampoco es una norma que deba cumplirse obligatoriamente. La ficción utiliza señuelos, pistas falsas y detalles destinados de manera precisa a despistar, especialmente en novelas policíacas y thrillers, por lo que un escritor puede decidir jugar con las expectativas del lector.

  •  

Àlex Palou: “La IndyCar tiene más acción que la Fórmula 1; la gente disfrutará”

<![CDATA[

Por primera vez en Europa después de 20 años, el Circuit de Barcelona-Catalunya acogerá el campeonato de la Indycar el 18 de julio del 2027. Será en el primero de los diez años que ha firmado el Govern catalán con las series norteamericanas; un acuerdo que ha tenido como artífice el piloto a Àlex Palou (Sant Antoni de Vilamajor, 1997), cinco veces campeón de la Indycar, surgido, precisamente, del programa Jóvenes Pilotos del Circuit y el RACC. Podrá el vallesano volver a casa, y ganar de nuevo.

Seguir leyendo...

  •  

La batalla por el Senado abre una posibilidad insólita en democracia el 29-N: ¿y si los votantes no siguen la disciplina de los partidos?

Las elecciones generales del 29 de noviembre son ya probablemente las que más a las claras están mostrando que el Senado no es esa aparentemente inocente cámara de representación territorial y segunda lectura, dicho en ocasiones con menosprecio. Si bien su valor para los partidos no es este, sino el control que otorga sobre el Tribunal Constitucional, el Consejo General del Poder Judicial o el Consejo de Administración de RTVE, nada menos. Debe ser importante cuando las dos grandes fuerzas han decidido una renuncia histórica: el PSOE, a sus siglas, diluidas en una coalición de izquierdas; el PP, a presentar candidatura en circunscripciones como Gipuzkoa, Tarragona y Girona.

También han asumido un riesgo. Los pactos son aquello que se niega en campaña y se produce después si los votos no han alcanzado. En unas generales tan excepcionales como estas se ha invertido el orden y pasadas las urnas, ya habrá tiempo de romper la tregua y marcar territorio. Pero se da la particularidad de que el Senado, además de una proporcionalidad muy distinta a la del Congreso -que sin duda buscan optimizar-, da mayor poder al votante, al punto que puede expresar si aprueba o reprueba esta operación de bloques. Conviene recordar que al contrario que el sobre blanco, el sepia no necesariamente debe contener un menú cerrado al gusto de Génova o Ferraz y sus aliados instrumentales.

Así reparte escaños el Senado

El Senado reparte sus escaños por un mecanismo que premia sobremanera al partido más votado en cada circunscripción, una característica que explica los movimientos de PSOE-Frente Amplio y PP-Vox. Si en la Cámara Baja ordena el sistema proporcional D’Hondt, la Alta funciona con listas abiertas y un reparto mayoritario que, en la práctica, suele dejar tres de los cuatro senadores de cada provincia peninsular para la fuerza ganadora y uno solo para la segunda, con independencia de la distancia de votos entre ambas. Así, izquierda y derecha han hecho un cálculo simple: presentándose unidos, concentran los apoyos y aspiran a maximizar el número de representantes.

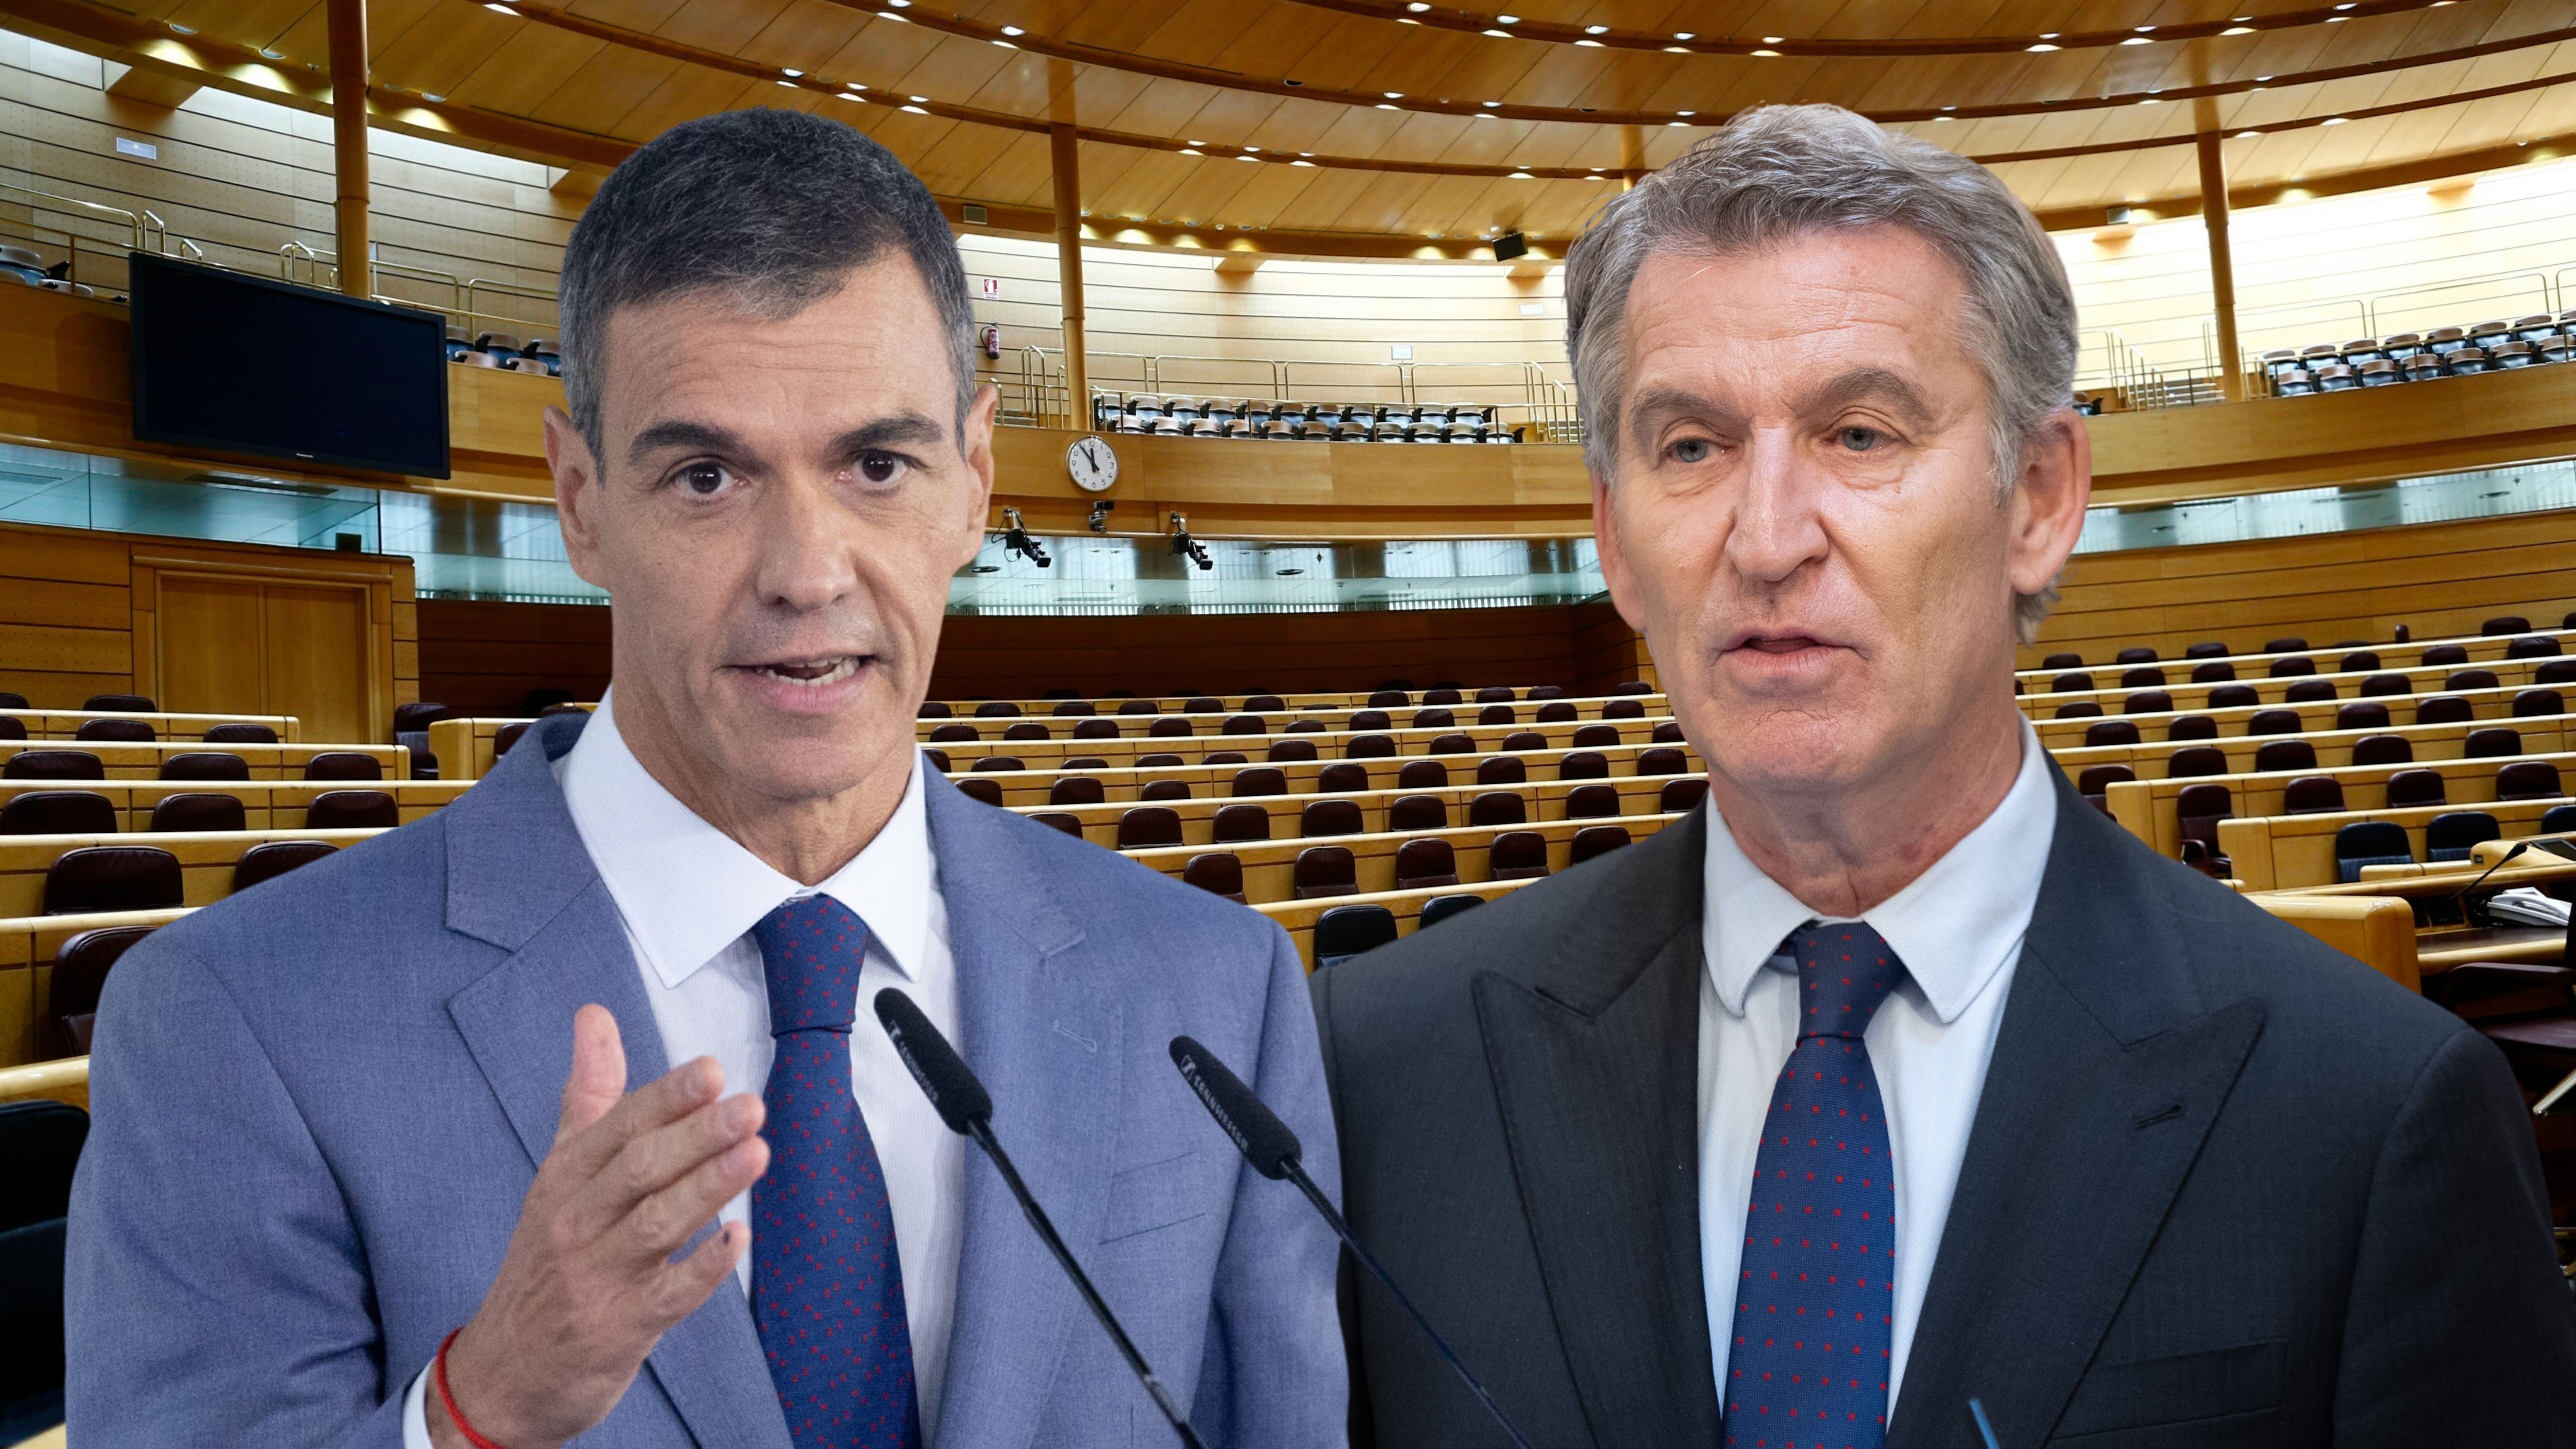
Pedro Sánchez y Alberto Núñez Feijóo con el Senado de fondo.

El mecanismo de votación es lo que marca la diferencia con el Congreso. En lugar de elegir una lista cerrada de partido, cada votante puede marcar hasta tres nombres en la papeleta de su provincia, que pueden pertenecer a formaciones distintas. Los cuatro candidatos con más votos individuales obtienen el escaño, sin que medie ningún cálculo de proporcionalidad entre partidos. Este diseño, vigente desde la aprobación de la Ley Orgánica del Régimen Electoral General, buscó diferenciar al Senado del Congreso dándole un carácter de representación territorial y personal, y no partidista. La consecuencia práctica es que la segunda fuerza en una provincia rara vez logra más de un senador.

Fue la izquierda -Senado de Progreso- la que actuó primero, y la derecha la que ha reaccionado. En palabras de Alberto Núñez Feijóo, “una respuesta esperada ante una coalición de desesperados para controlar la cámara”. Pero estos segundos han tenido menos margen, ya que el plazo para registrar coaliciones se había cerrado, por lo que jugaron con las cartas que restaban y optaron por un pacto de retirada selectiva de candidaturas. El acuerdo afecta a 23 de las 60 circunscripciones del país, con el objetivo de alcanzar los ansiados tres quintos de la Cámara Alta, mayoría reforzada que permite un margen de maniobra casi absoluto.

Por qué el voto puede deshacer los pactos

Pero el votante tiene la última palabra. La razón es sencilla: como se ha mencionado, en el Senado no se vota a un partido, se vota a personas, una por una. En cada provincia hay cuatro puestos en juego y la papeleta muestra los nombres de todos los candidatos agrupados visualmente por partido, pero cada casilla es independiente. El votante puede marcar hasta tres nombres, y esas tres cruces pueden ir a cualquier candidato, sin importar de qué partido sea. El votante puede elegir candidato por candidato, con la posibilidad de meter en su selección a nombres de distintos partidos, y esto es lo que puede romper los pactos cerrados.

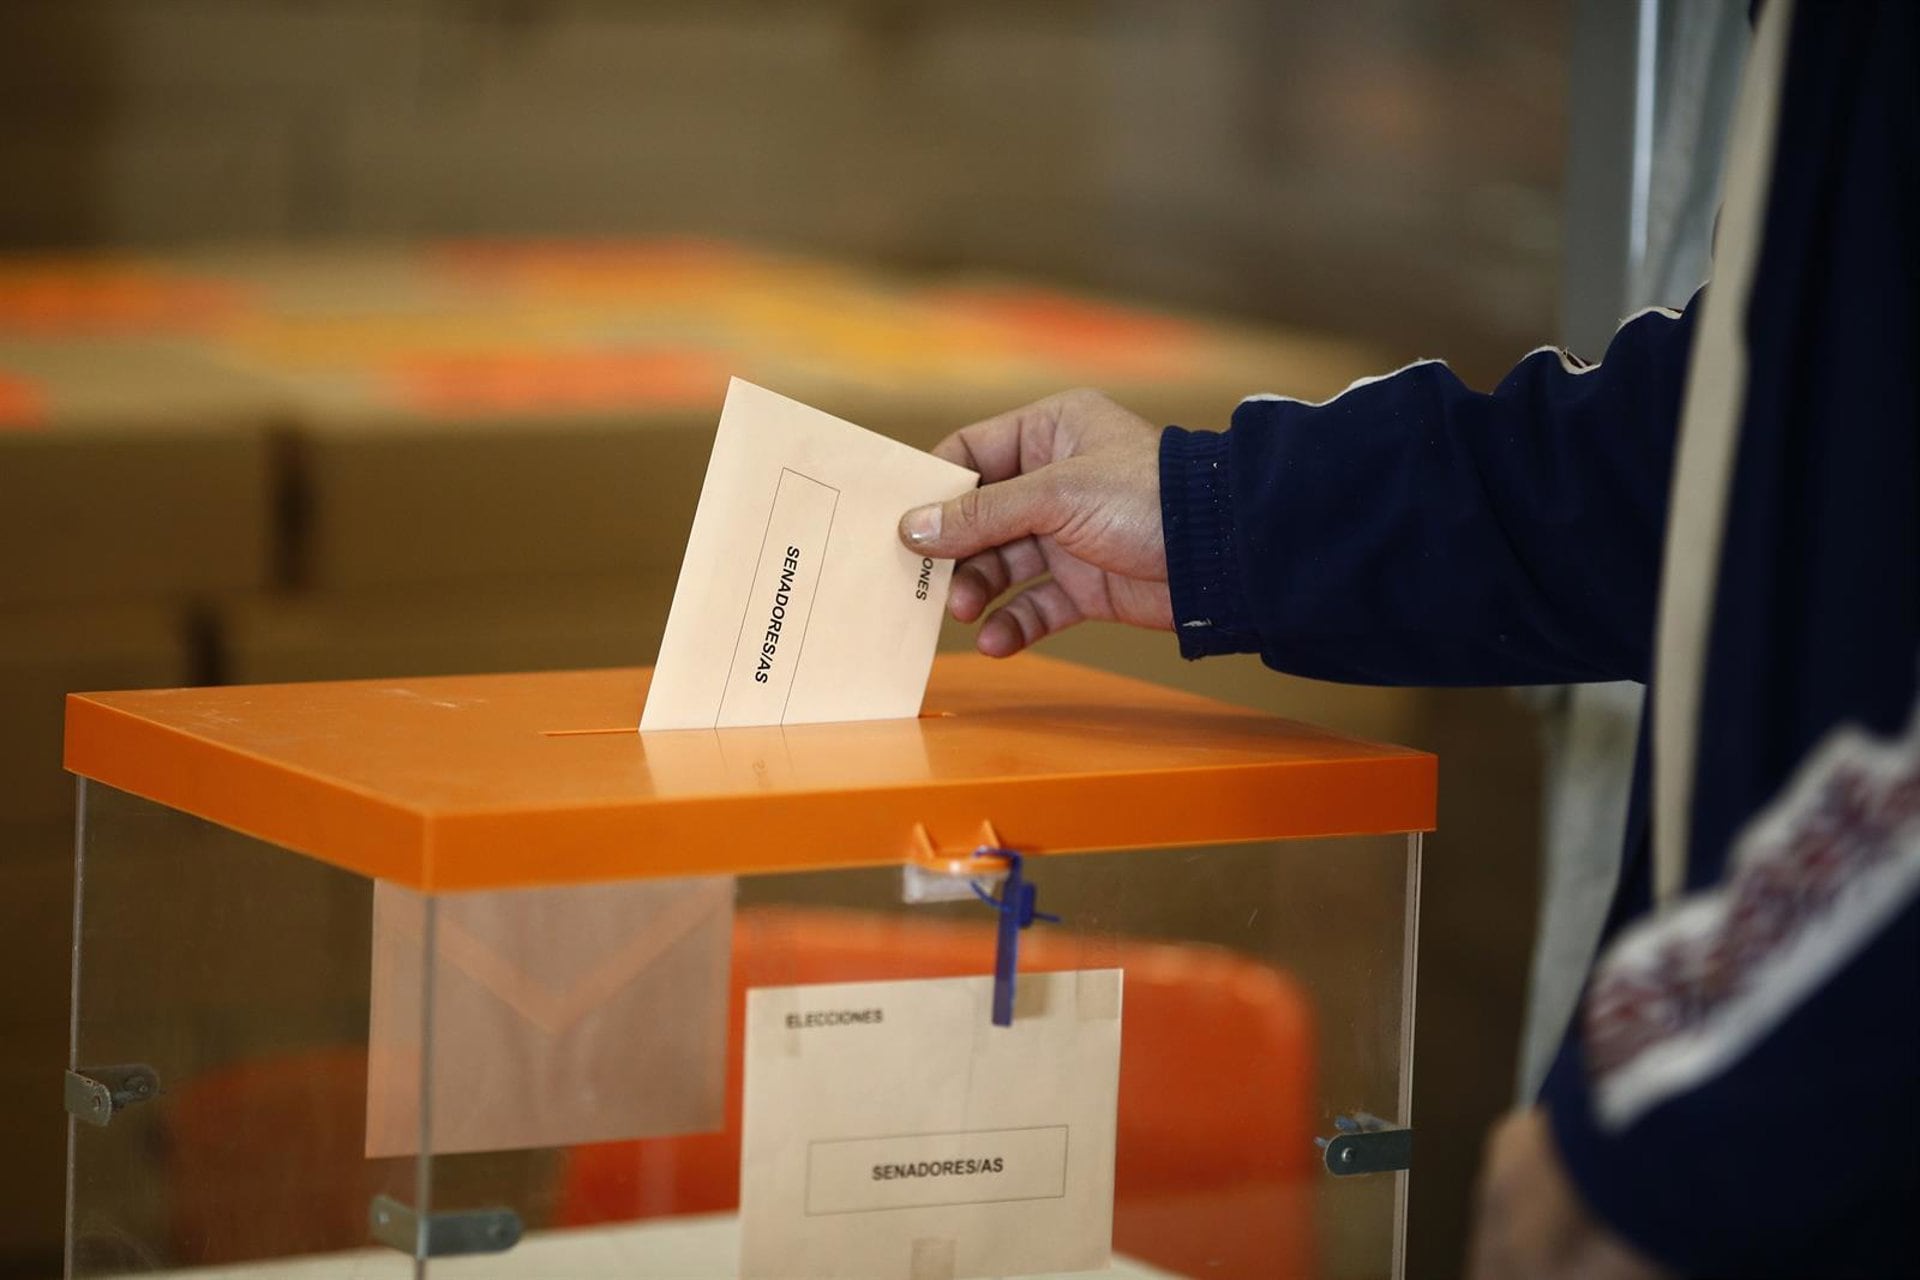
Papeleta al Senado en unas elecciones generales. (Europa Press)

Cuando el PSOE y Frente Amplio arman una lista conjunta, o cuando el PP retira a sus candidatos para dejarle paso a uno de Vox, lo que hacen es ordenar nombres en una papeleta. Pero esa papeleta llega igual a manos del votante, que no está obligado a respetar ese orden ni esa alianza. Un simpatizante de izquierda puede votar al PSOE pero descartar a un candidato concreto de Frente Amplio y marcar en su lugar a otro nombre, aunque sea de otro partido. El acuerdo cerrado por los dirigentes se deshace en el momento en que esa persona marca su papeleta.

En el Congreso esto no ocurre porque el voto va a una lista cerrada: el elector elige un partido y entran los candidatos en el orden que ese partido decidió, sin posibilidad de alterarlo. Ahí un pacto entre partidos se traduce de forma automática en escaños. En el Senado, en cambio, el pacto depende de que millones de personas, cada una por su cuenta, voten exactamente como el partido les pide. Si una parte relevante del electorado mezcla nombres o no agota sus tres votos, el resultado final puede ser distinto al que buscaban los partidos al pactar.

En el caso del acuerdo entre PP y Vox, esto exige además una coordinación entre electorados distintos: en las 14 provincias donde Vox solo presenta un candidato, sus votantes deberán repartir sus otros dos votos entre los aspirantes del PP para que la estrategia conjunta funcione, un nivel de disciplina electoral que ninguno de los dos bloques ha puesto a prueba hasta ahora en una convocatoria general.

  •  

El BCE congelará los tipos de interés en octubre, pero la tregua para los hipotecados solo durará hasta diciembre

Christine Lagarde, presidenta del Banco Central Europeo (BCE). REUTERS/Annegret Hilse/File Photo

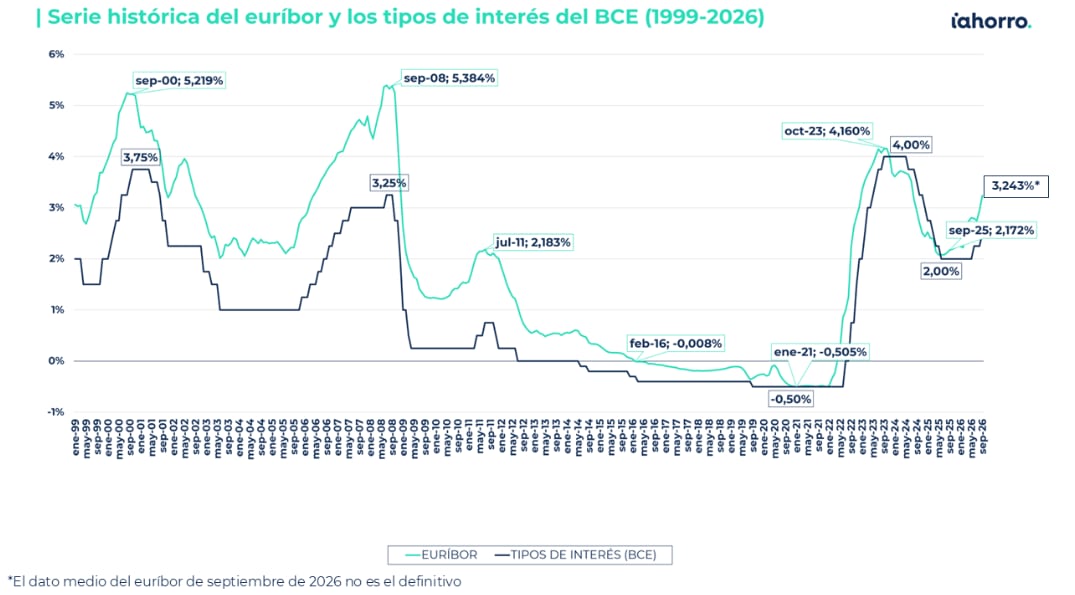
El Banco Central Europeo (BCE) mantendrá sin cambios los tipos de interés en la reunión que su Consejo de Gobierno celebrará el próximo jueves, vaticinan los analistas. Esta decisión dará un respiro a los hipotecados a tipo de interés variable, que ven cómo la media provisional del euríbor en octubre baja respecto a septiembre y se sitúa en el 3,227%.

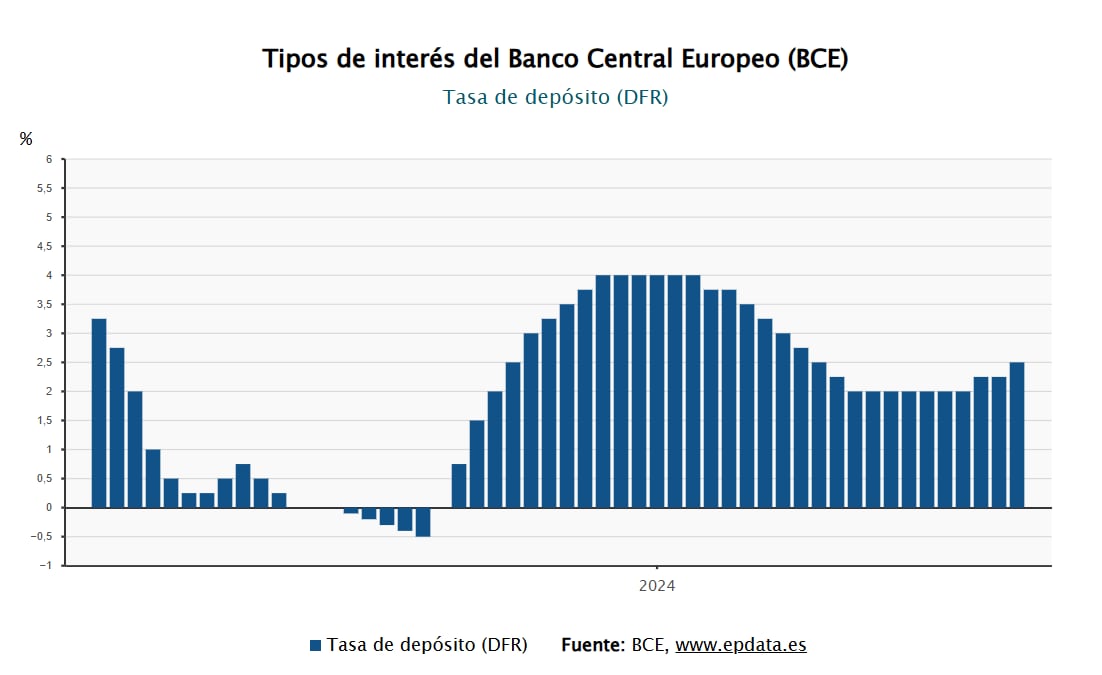
Los mercados asignan una probabilidad del 97,6% a que el guardián del euro congele los tipos tras la subida de 25 puntos básicos realizada en septiembre. Si se cumplen las previsiones, el tipo de interés de la facilidad de depósito se quedará en el 2,50%; el de las operaciones principales de financiación, en el 2,65%, y el de la facilidad marginal de crédito, en el 2,90%.

La decisión de no tocar los tipos a pesar del repunte de la inflación se explica porque la economía de la zona euro sigue resistiendo, aunque con diferencias entre países. La inflación cerró septiembre en el 3,8%, frente al 3,2% de agosto, según los datos de Eurostat, impulsada por los precios de la energía, que se encarecieron un 18,8% interanual.

En este escenario, “el Banco Central Europeo mantendrá sin cambios todos sus tipos de interés oficiales”, defienden Mabrouk Chetouane y Romain Aumond, estrategas de Natixis. Ambos argumentan que “pese al incremento del 18,8% del componente energético del índice armonizado de precios de consumo y a que la inflación de la eurozona alcanzó el 3,8%, la subyacente registró un aumento más moderado, hasta situarse en el 2,5%, apenas una décima por encima del mes anterior en términos interanuales”.

Konstantin Veit, gestor de carteras de Pimco, también descarta una nueva subida de tipos en octubre. Reconoce que, ante las crisis energéticas, la estrategia del BCE no consiste en reaccionar a los precios de la energía, sino en actuar ante el riesgo de que su encarecimiento se traslade a la inflación: “Aunque actualmente observamos una mayor inflación, todavía no hay indicios de que se esté incorporando de forma duradera”. Veit apunta que los efectos indirectos siguen “estando contenidos” y que los efectos de segunda ronda “no son evidentes”.

Un crecimiento desigual en la UE y tensiones en la deuda soberana francesa

Más allá de la inflación, los analistas consideran que el BCE debe hacer frente a dos factores que “complican su actuación”: las diferencias en el crecimiento de los países de la eurozona, que dificultan la transmisión de la política monetaria al conjunto de la unión monetaria, y la estabilidad financiera de la región. Ante este escenario, Chetouane y Aumond aconsejan adoptar un enfoque “más prudente” en la política monetaria.

A su juicio, el “verdadero desafío” al que se enfrenta el BCE está relacionado con la estabilidad financiera y la preservación de la integridad de la eurozona. Los estrategas subrayan que la ampliación del diferencial de rentabilidad entre los bonos soberanos franceses y alemanes, con independencia de su plazo de vencimiento, junto con el “acusado” encarecimiento de los seguros de impago a cinco años sobre la deuda pública francesa y, en menor medida, sobre la italiana, “ponen de manifiesto las tensiones que atraviesan los mercados europeos de deuda soberana”.

Los estrategas de Natixis inciden en que la presión sobre las rentabilidades de la deuda pública francesa “alimenta el temor a un posible contagio que podría agravar la fragmentación financiera de la eurozona”.

Fuente: EPData.

Con el foco en Lagarde

En este contexto, los mercados esperan la intervención de Christine Lagarde, presidenta del BCE, en la rueda de prensa posterior a la reunión del Consejo de Gobierno por si da pistas sobre los próximos movimientos de la institución. Los analistas de Natixis prevén que pueda referirse explícitamente a los riesgos de fragmentación financiera de la eurozona, que amenazan la estabilidad financiera de la unión monetaria.

“El reconocimiento de estos factores de riesgo, por un lado, y la suspensión del proceso de endurecimiento cuantitativo (quantitative tightening), por otro, enviarían señales contundentes por parte del BCE, orientadas a contener las presiones sobre los mercados de deuda soberana”, recalcan Chetouane y Aumond.

Por su parte, Annalisa Piazza, gestora de carteras de renta fija de MFS Investment Management, sostiene que la cuestión clave es si Lagarde confirma las expectativas de un mayor endurecimiento monetario o si da a entender que la reciente caída del mercado de bonos ya está haciendo parte del trabajo del BCE.

“Lo que descuenta actualmente el mercado parece excesivo en relación con los indicios de persistencia de la inflación subyacente y con un entorno de financiación cada vez más restrictivo, aunque la presión persistente sobre los precios de venta de las empresas no justifica un giro claramente moderado”, indica Piazza.

Posible subida de tipos en diciembre

Los expertos aplazan hasta diciembre la próxima subida de los tipos de interés. La gestora de MFS Investment Management espera que el eurobanco deje abierta la posibilidad de una nueva subida en diciembre: “Prevemos que el BCE mantenga una orientación restrictiva hasta diciembre, con una posible nueva subida de 25 puntos básicos hasta el 2,75%, antes de entrar en un período prolongado de tipos sin cambios en 2027”.

También Konstantin Veit, gestor de carteras de Pimco, aplaza la subida de tipos a diciembre, “entrando en un territorio ligeramente restrictivo”.

De cara al próximo año, Piazza no descarta una subida adicional de los tipos a principios de 2027 si los precios de la energía se mantienen elevados o se intensifican los efectos de segunda ronda sobre la inflación.

Sin embargo, considera que hay “pocos argumentos” para llevar los tipos mucho más allá del territorio restrictivo. De hecho, “si los precios de la energía se normalizan y la inflación subyacente se mantiene contenida, la combinación de un menor crecimiento y unas condiciones de financiación restrictivas podría reabrir el debate sobre los recortes de tipos a finales de 2027”, asegura.

  •  

Washington becomes second state threatened by Justice Department over mail ballots

The Department of Justice is now targeting Washington state, threatening election officials with legal action if they do not set aside ballots the Trump administration believes could be cast by noncitizens.

In a letter to Washington Secretary of State Steve Hobbs that was obtained by MS NOW, the Justice Department said it found 400 alleged noncitizens who, “with a high level of confidence, have voted in elections” in the state.

The federal prosecutors demanded that Washington’s top election official review the list “within 24 hours” to determine whether there are citizens on it, and to set aside any ballots returned by suspected noncitizens. Acting U.S. Attorney in Washington Neil Floyd and First Assistant U.S. Attorney Pete Serrano told Hobbs to instruct local election officials “to not verify the signature and/or tabulate the ballot until citizenship can be determined.”

“The United States is concerned with the number of noncitizen voters, both enrolled and actively voting in the State of Washington, as allowing noncitizens to vote cancels citizen votes,” Floyd and Serrano wrote, adding that “we do make criminal referrals to our state counterparts.”

If the state’s top election official does not comply, the letter states, “the United States will have no choice but to seek emergency relief.” Washington began mailing ballots in mid-October.

With just seven days until Election Day, Washington is the second Democratic-led state to be targeted by the Trump administration with such a letter. The Justice Department sued California earlier this month over its refusal to segregate ballots from some 20,000 people the administration claims are noncitizens.

In another election challenge, the Justice Department sued Alaska last week to block the results of the U.S. Senate election if the Republican incumbent, whose Democratic challenger has the same name, does not win.

Federal prosecutors said in the letter to Washington state election officials that the “individuals identified are or were noncitizens,” adding that “they may have subsequently naturalized.” The department said it expects to soon receive “a second list of individuals believed to be noncitizens who are registered to vote” from the Department of Homeland Security that it will share with state election officials.

The letter includes several errors. The election date is wrong, written by the federal prosecutors as Nov. 2, 2026, when Election Day is Nov. 3. The federal attorneys also misspelled voter rolls, writing “voter roles” when referring to the Justice Department’s attempts to obtain sensitive voter data from the state.

In a press release Monday, Floyd said the 400 alleged noncitizens “are registered to vote and have voted in multiple elections.”

“This is only the tip of the iceberg,” Floyd said. Many of the people on the list are lawful permanent residents or “green card” holders, Floyd’s office said.

The Washington secretary of state’s office said it is carefully reviewing the Justice Department’s request.

“We take our responsibility to protect voter information seriously and will only respond to requests that follow due process,” Hobbs said in a statement. “We saw what happened in California and don’t want Washingtonians to be harassed.”

Hobbs said the timing of the request “is no doubt intended to cast unfounded suspicion on the results. At the same time, thousands of voters were recently disenfranchised in our August Primary due to delayed postmarks.”

Helen Smith, a spokesperson for Hobbs, noted that the DOJ system frequently flags U.S. citizens as noncitizens, risking their right to vote.

The post Washington becomes second state threatened by Justice Department over mail ballots appeared first on MS NOW.

  •  

Los bancos empiezan a cerrar el grifo de las hipotecas: las encarecen, cae la demanda y prevén dificultades para lograr financiación

El empleado de un banco explica a una pareja las condiciones de una hipoteca. (Imagen Ilustrativa Infobae)

Conseguir financiación para comprar una vivienda se complica en la recta final del año. Los bancos cada vez son más exigentes a la hora de conceder hipotecas, a la vez que suben el interés cobrado a por ellas. Los préstamos bancarios se encarecieron y la demanda de crédito cayó durante el tercer trimestre del año, con un retroceso especialmente acusado en la financiación destinada a adquirir una casa. Así lo recoge la Encuesta de Préstamos Bancarios publicada este martes por el Banco de España, que advierte de que esta tendencia podría prolongarse durante los últimos meses de 2026.

El diagnóstico de las entidades financieras apunta a un cierre de año desfavorable para los hogares que necesiten financiación. Los bancos prevén nuevas caídas de la demanda y un endurecimiento de las condiciones para conceder préstamos familiares, en un contexto marcado por el encarecimiento del crédito y unas perspectivas menos favorables para el mercado inmobiliario.

Aunque los criterios de aprobación de las hipotecas permanecieron estables entre julio y septiembre, eso no impidió que las condiciones económicas de los nuevos préstamos se volvieran más restrictivas. Financiar una compra resulta más caro, lo que puede reducir la capacidad de endeudamiento de las familias y frenar nuevas operaciones.

Los tipos de interés frenan la demanda de hipotecas

El aumento del coste de los préstamos figura entre los principales factores que explican la menor demanda de financiación. Según la encuesta, los tipos de interés más elevados llevaron a hogares y empresas a solicitar menos crédito durante el tercer trimestre. En el caso de las hipotecas, las entidades señalaron también el empeoramiento de las perspectivas del mercado inmobiliario como un elemento que contribuyó a reducir las peticiones.

Esta combinación puede influir en las decisiones de quienes tienen previsto comprar una vivienda. Un préstamo más caro aumenta el esfuerzo económico necesario para afrontar la adquisición, mientras que unas expectativas menos favorables pueden llevar a algunos compradores a retrasar la operación.

De cara al cuarto trimestre, los bancos esperan que el retroceso continúe. Las previsiones apuntan a nuevas caídas de la demanda en los distintos segmentos de crédito, con una contracción de la financiación a los hogares.

Las condiciones de los préstamos se endurecen

Más allá de las hipotecas, el encarecimiento del crédito también afectó a la financiación empresarial y a los préstamos destinados al consumo. Durante el tercer trimestre, los criterios utilizados para conceder préstamos se mantuvieron estables tanto para las empresas como para la adquisición de vivienda, mientras que se endurecieron ligeramente en los créditos al consumo y otros fines.

En las nuevas operaciones, no obstante, las condiciones económicas se hicieron más restrictivas. La financiación a las empresas se vio afectada por el aumento de los tipos de interés, al igual que los préstamos hipotecarios. En el crédito al consumo coincidieron dos factores: el encarecimiento de la financiación y unos criterios de concesión más exigentes.

Una pareja mira los anuncios de viviendas en venta expuestos en el escaparate de una agencia inmobiliaria. (Imagen Ilustrativa Infobae)

Las pymes, entre las más afectadas por la caída del crédito

El retroceso de la demanda también alcanzó a las empresas, aunque con diferencias según su tamaño. Las pequeñas y medianas empresas (pymes) concentraron la caída de las solicitudes de financiación, mientras que la demanda de las grandes compañías registró un ligero aumento. Por plazos, el descenso destacó especialmente en los préstamos a más largo plazo.

Los tipos de interés más elevados explican buena parte de esta evolución. Cuando financiarse resulta más caro, las empresas pueden aplazar inversiones o reducir sus necesidades de endeudamiento, mientras que los hogares pueden posponer decisiones de compra que requieren un préstamo de elevada cuantía.

Para los próximos meses, los bancos prevén que la financiación empresarial se mantenga relativamente estable en términos generales, frente a una contracción del crédito a los hogares.

Los bancos también prevén más problemas para financiarse

A las perspectivas de menor demanda se suma otro factor: las entidades financieras esperan que empeore su propio acceso a los mercados de financiación. La encuesta señala que esta evolución afectaría tanto a la financiación minorista como a los mercados mayoristas, dos vías relevantes para obtener los recursos con los que los bancos sostienen su actividad crediticia.

El balance del Banco de España apunta así a un final de año complicado para el mercado del crédito. Las hipotecas destacan por la intensidad de la caída de la demanda, mientras que los bancos anticipan nuevas restricciones a la financiación de los hogares. El coste de los préstamos y las perspectivas de las entidades dibujan un entorno más exigente para quienes quieran comprar vivienda con financiación bancaria.

  •  

La nueva PAC cambia las ayudas al campo y da prioridad a los agricultores en activo, a los jóvenes y a las pequeñas explotaciones

Un joven vendimiando. REUTERS/Sarah Meyssonnier

La Unión Europea prepara una nueva etapa para las ayudas al campo. Los ministros de Agricultura de los Veintisiete han acordado su posición negociadora sobre la futura Política Agrícola Común (PAC) para el periodo 2028-2034, una reforma que busca orientar mejor las subvenciones hacia los agricultores en activo, las pequeñas explotaciones y los jóvenes que quieran incorporarse al sector. Sin embargo, dos cuestiones fundamentales continúan abiertas: cuánto dinero habrá disponible y qué límites se impondrán a las ayudas que recibe cada explotación.

El acuerdo permitirá al Consejo de la UE comenzar las negociaciones con el Parlamento Europeo, aunque todavía no supone la aprobación definitiva de la reforma. La posición pactada deja fuera los aspectos presupuestarios, que deberán resolverse durante las conversaciones sobre las próximas cuentas comunitarias. Hasta que se cierre esa negociación, no quedarán definidos todos los detalles económicos de un sistema que condiciona buena parte de los ingresos de numerosas explotaciones agrícolas.

Detrás de estos cambios está la intención de modificar el reparto de los fondos europeos y dar mayor margen de actuación a los Estados miembros. El objetivo es que cada país pueda adaptar las medidas de apoyo a las características de su sector agrario, sin abandonar los principios comunes que regulan la financiación comunitaria. La reforma se enmarca, además, en un proyecto más amplio de reorganización del presupuesto de la UE a partir de 2028.

Un nuevo reparto de las ayudas agrícolas

Uno de los cambios más relevantes afecta a la estructura de financiación de la PAC. La propuesta de la Comisión Europea plantea integrar los recursos destinados a agricultura, cohesión, pesca, migración y seguridad, entre otras políticas, en planes nacionales y regionales que sustituirían a los programas independientes actuales. Esta reorganización supondría abandonar el modelo de dos pilares de la política agraria: uno dedicado a las ayudas directas y otro al desarrollo rural.

En su lugar, ambos instrumentos quedarían reunidos en un único marco de financiación. El cambio abre la puerta a una gestión más integrada de los fondos comunitarios, pero también sitúa la negociación presupuestaria en el centro del debate. La distribución final del dinero determinará el alcance real de las medidas y los recursos que podrán destinarse a cada prioridad.

La futura PAC también revisará los pagos vinculados a la superficie agrícola, uno de los mecanismos fundamentales para distribuir las ayudas. Según el Consejo, la intención es conseguir un reparto “más justo y eficaz”, con especial atención a las pequeñas explotaciones y a los jóvenes agricultores. No obstante, la orientación general del acuerdo todavía debe traducirse en reglas concretas y en una dotación económica que sigue pendiente de definición.

Agricultores en activo y jóvenes, entre las prioridades

Para acceder a las ayudas, los Estados miembros deberán establecer una definición de agricultor en activo. Cada país podrá adaptarla a sus circunstancias nacionales, pero tendrá que contar con criterios que permitan determinar quién desarrolla efectivamente una actividad agraria. La medida busca orientar mejor los recursos públicos hacia quienes trabajan en el campo, aunque sus efectos dependerán de cómo se concreten esas definiciones en cada Estado.

Los ministros también contemplan la posibilidad de introducir mecanismos redistributivos que modifiquen el reparto de los fondos entre beneficiarios. La intención es prestar una atención especial a las explotaciones de menor tamaño.

Otra de las prioridades es facilitar la entrada de nuevas generaciones en el sector. Los países deberán elaborar estrategias específicas para impulsar el relevo generacional, con medidas que incluyan mayores ayudas básicas, respaldo económico para poner en marcha explotaciones y acceso a formación y asesoramiento. El objetivo es reducir las barreras que afrontan quienes quieren iniciar una actividad agrícola y favorecer la continuidad de las explotaciones.

Un tractor en un campo de trigo en Aragón.

El límite de las grandes subvenciones sigue en el aire

Una de las cuestiones que todavía no se han resuelto es cómo se tratarán las ayudas de mayor cuantía. Las reglas para reducir progresivamente las subvenciones más elevadas y establecer un importe máximo por explotación se negociarán en una fase posterior, junto con el resto de disposiciones relacionadas con el presupuesto europeo.

Este punto será determinante para conocer hasta qué punto cambiará la distribución de los fondos. Aunque el acuerdo señala a las pequeñas explotaciones como uno de los colectivos prioritarios, todavía no fija un techo definitivo para las subvenciones ni detalla cómo se aplicaría una eventual reducción de los pagos más elevados. Las decisiones pendientes pueden influir de manera significativa en el reparto final de las ayudas.

Más protección frente a sequías y crisis del mercado

La reforma no se limita al reparto de las subvenciones. La futura PAC mantendrá requisitos medioambientales comunes para acceder a la financiación europea e incluirá incentivos para favorecer la biodiversidad y proteger los recursos naturales. Al mismo tiempo, los gobiernos conservarán margen para adaptar la aplicación de estas exigencias a las condiciones locales de cada territorio.

Otro de los ejes de la propuesta es reforzar las herramientas con las que los agricultores pueden afrontar situaciones que amenacen sus ingresos. Entre ellas figuran los fenómenos meteorológicos extremos, las enfermedades que afectan a animales y plantas y las alteraciones de los mercados. La intención es mejorar la capacidad de respuesta de las explotaciones ante acontecimientos que pueden comprometer su actividad.

En este ámbito, se contempla financiar seguros agrarios e inversiones destinadas a mitigar los efectos del cambio climático y facilitar la adaptación del sector. Los gobiernos también podrán conceder pagos de emergencia a productores afectados por desastres naturales y otras circunstancias excepcionales. Estas medidas pretenden reducir el impacto de las crisis sobre las explotaciones y contribuir a mantener su viabilidad económica.

Vacas lecheras en una granja de Chantada, Lugo.

Conciliación y nuevas oportunidades para las zonas rurales

La posición negociadora incluye, además, medidas relacionadas con las condiciones de trabajo en el campo. Los Estados podrán establecer servicios de sustitución temporal para que las explotaciones dispongan de personal de reemplazo durante bajas por enfermedad o permisos de maternidad y cuidado de los hijos. Con ello, el Consejo busca mejorar la conciliación familiar y laboral de quienes trabajan en la agricultura.

El acuerdo también respalda la continuidad de la financiación de proyectos para diversificar la economía rural, especialmente en las zonas con mayores dificultades. El agroturismo, la innovación y la digitalización figuran entre las actividades que pueden contribuir a generar nuevas oportunidades económicas y reducir la dependencia exclusiva de la producción agraria.

La reforma entra ahora en una fase de negociación en la que deberán concretarse tanto las reglas de funcionamiento como los recursos disponibles. La prioridad declarada es mejorar el reparto de las ayudas, facilitar la incorporación de jóvenes y reforzar la capacidad de respuesta del campo ante las crisis. Pero el alcance de esos objetivos dependerá de dos decisiones aún abiertas: el presupuesto de la futura PAC y los límites que finalmente se establezcan para las subvenciones por explotación.

  •  

Los ‘ninis’ ganan terreno a los ‘sisis’: 1,22 millones de jóvenes ni estudia ni trabaja frente al millón que sí lo hace

Un grupo de jóvenes pasan el tiempo sentados en un parque. (Imagen Ilustrativa Infobae)

España registra un aumento de los jóvenes que ni estudian ni trabajan frente a un retroceso de quienes compaginan ambas actividades. Al cierre del tercer trimestre, el número de ‘ninis’ ascendía a 1.222.400 personas de entre 16 y 29 años, 113.200 más que en el mismo periodo de 2025. En paralelo, los ‘sisis’ —jóvenes que estudian y trabajan— se redujeron en 12.700 hasta situarse en 1.014.100, según los datos de la Encuesta de Población Activa (EPA) elaborada por el Instituto Nacional de Estadística (INE).

La comparación entre ‘ninis’ y ‘sisis’ hace que los primeros superen en 208.300 personas a los segundos. La cifra de jóvenes que ni estudia ni trabaja alcanza su nivel más elevado en un tercer trimestre desde 2020, justo cuando la tasa de paro juvenil baja hasta el 23,33%, frente al 23,77% registrado tres meses antes. Durante los meses de verano se crearon 125.400 puestos de trabajo para menores de 25 años, un incremento del 8,5% respecto al trimestre anterior.

Pese al avance de la ocupación, el desempleo juvenil también aumentó: al terminar septiembre había 487.100 parados menores de 25 años, 27.100 más que en el segundo trimestre, lo que supone una subida del 5,9%.

La contradicción de la tasa de paro entre los jóvenes se explica por el fuerte aumento de la población activa durante el verano: 152.500 jóvenes más se incorporaron al mercado laboral, un crecimiento del 7,9%, hasta alcanzar los 2.087.600. Es decir, el número de jóvenes que trabajan o buscan empleo aumentó con suficiente intensidad como para reducir la tasa de paro, aunque el volumen total de desempleados también creciera.

Los jóvenes de 20 a 24 años concentran el repunte del desempleo

Por edades, el comportamiento del paro fue desigual. Entre los jóvenes de 20 a 24 años, el número de desempleados se incrementó en 39.700 personas durante el tercer trimestre, un 12,6% más que en el periodo anterior. En cambio, el desempleo cayó en 12.700 personas entre quienes tienen de 16 a 19 años, un descenso del 8,7%. En términos anuales, ambos grupos registraron reducciones: 10.900 parados menos entre los jóvenes de 20 a 24 años y 6.300 menos entre los de 16 a 19.

El balance del empleo también muestra diferencias entre generaciones. Los jóvenes de 20 a 24 años sumaron 83.800 ocupados entre julio y septiembre, un aumento del 6,6%, mientras que el grupo de 16 a 19 años incorporó 41.600 trabajadores, un 20% más. En conjunto, ambas franjas protagonizaron algunos de los mayores avances trimestrales de la ocupación.

Más jóvenes buscan su primer empleo

Otro de los indicadores que refleja las dificultades de acceso al mercado laboral es el número de personas que buscan su primer puesto de trabajo. Este colectivo, integrado mayoritariamente por jóvenes, aumentó en 16.300 desempleados durante el tercer trimestre, un 5,2% más, hasta alcanzar los 325.300. La cifra evidencia que la entrada al mundo laboral continúa siendo un reto para una parte de la población, incluso en un periodo en el que la ocupación juvenil registró un avance significativo.

En el conjunto de España, el número de personas desempleadas se situó en torno a los 2,59 millones al cierre de septiembre. Los menores de 25 años representaban el 18,8% del total de parados, mientras que los desempleados de larga duración —aquellos que llevan más de un año buscando trabajo— suponían el 34,1%. Este último grupo, no obstante, redujo su volumen en 12.400 personas durante el trimestre, hasta las 883.300, y acumuló un descenso interanual de 21.100 desempleados.

  •  

El consejo de las matronas antes del embarazo: tomar ácido fólico para evitar la espina bífida

<![CDATA[

Una buena parte de las mujeres recuerda cuándo conoció qué es el ácido fólico, vitamina que se toma en el embarazo para evitar que el bebé tenga espina bífida (otras palabras que conocen en ese momento). Y ese momento es cuando la ginecóloga le confirma un embarazo. Es entonces cuando empieza a tomar esa vitamina fundamental para reducir el riesgo de defectos del tubo neural, como la espina bífida (la columna vertebral del feto no se cierra por completo), que se originan en las primeras semanas de gestación, muy a menudo, antes de que la mujer sepa que está embarazada.

Seguir leyendo...

  •  

Feijóo promete “levantar las alfombras” de Sánchez si es presidente: “Hay tanta cosa debajo que es imposible transitar por ellas sin tropezarse”

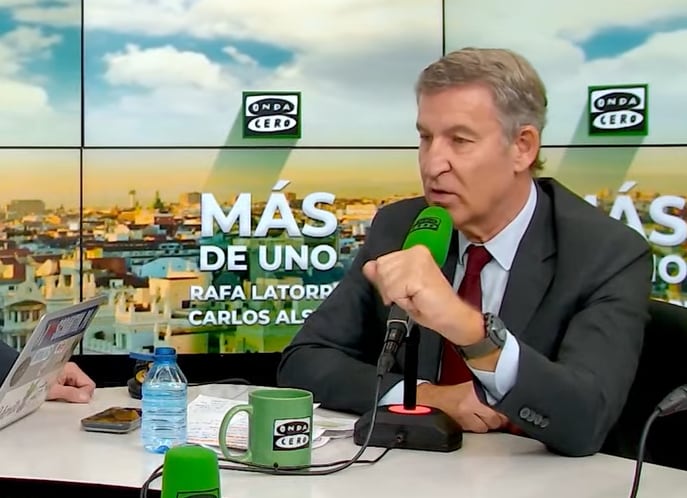
Alberto Núñez Feijóo, este martes en Onda Cero.

Alberto Núñez Feijóo ha comenzado el martes con Rafa Latorre en Onda Cero, una entrevista relevante al ser la primera tras el acuerdo entre PP y Vox para concurrir al Senado en las elecciones generales. La precampaña también habla de los disturbios en Barcelona o Bilbao, con los que la derecha cree poder desgastar a Pedro Sánchez, achacándolos a la ultraizquierda y a la política migratoria del Gobierno.

Núñez Feijóo valora el pacto con Vox como “una respuesta esperada para una mayoría de los españoles que quiere un cambio y ante una coalición de desesperados -en referencia a Senado de Progreso- en la que desaparecen las siglas del PSOE y donde el PSOE pretende una fusión por absorción de toda la izquierda para controlar la cámara. Había dos posibilidades: permitir que lo hiciera o responder”.

El líder de la oposición quita hierro al hecho de no presentar candidato por circunscripciones como Guipúzcoa, antepone el fin mayor y asegura eso sí que este movimimiento no se habría planteado de no haberlo hecho antes la izquierda. “Yo lo que busco aquí es cumplir con mi deber: poner fin a esta etapa de indecencia y decadencia en España. (...) Lo demás, es instrumental”, ha zanjado.

Los disturbios

Acto seguido, Núñez Feijóo se ha reivindicando, recordando que cuando llegó al PP, este no era primera fuerza en España y “hoy lo es”, y que lo que no quiere ahora es lamentar que pueda faltar un solo escaño el 29 de noviembre: “El que ponga una piedra a la rueda del cambio político asumirá su responsabilidad”. Ha hablado con Abascal pero que “han sido los equipos los que han buscado los puntos de encuentro”.

En relación con los episodios de violencia estos últimos días en distintas ciudades, ha lamentado “lo que ha pasado en lugares tan tranquilos como La Coruña, y lo que se ha extendido a Barcelona, a Madrid, ayer a Bilbao”. “Que el presidente del Gobierno tarde dos días, ¡dos días!, en pronunciarse y que el ministro del Interior esté desaparecido. Todo eso, Rafa, se acabó“, ha defendido el gallego.

Latorre le ha preguntado por Sol. Cómo sería con él como presidente. Y ha respondido que “la acampada no cumple los parámetros que exigen la libertad de circulación, la libertad de empresa y la salubridad mínima en las calles de madrid”. “Entiendo, por tanto -ha resumido-, que esa acampada debería ser levantada. Libertad de expresión sí, lo que no quiere decir que uno pueda manifestarse donde quiera”.

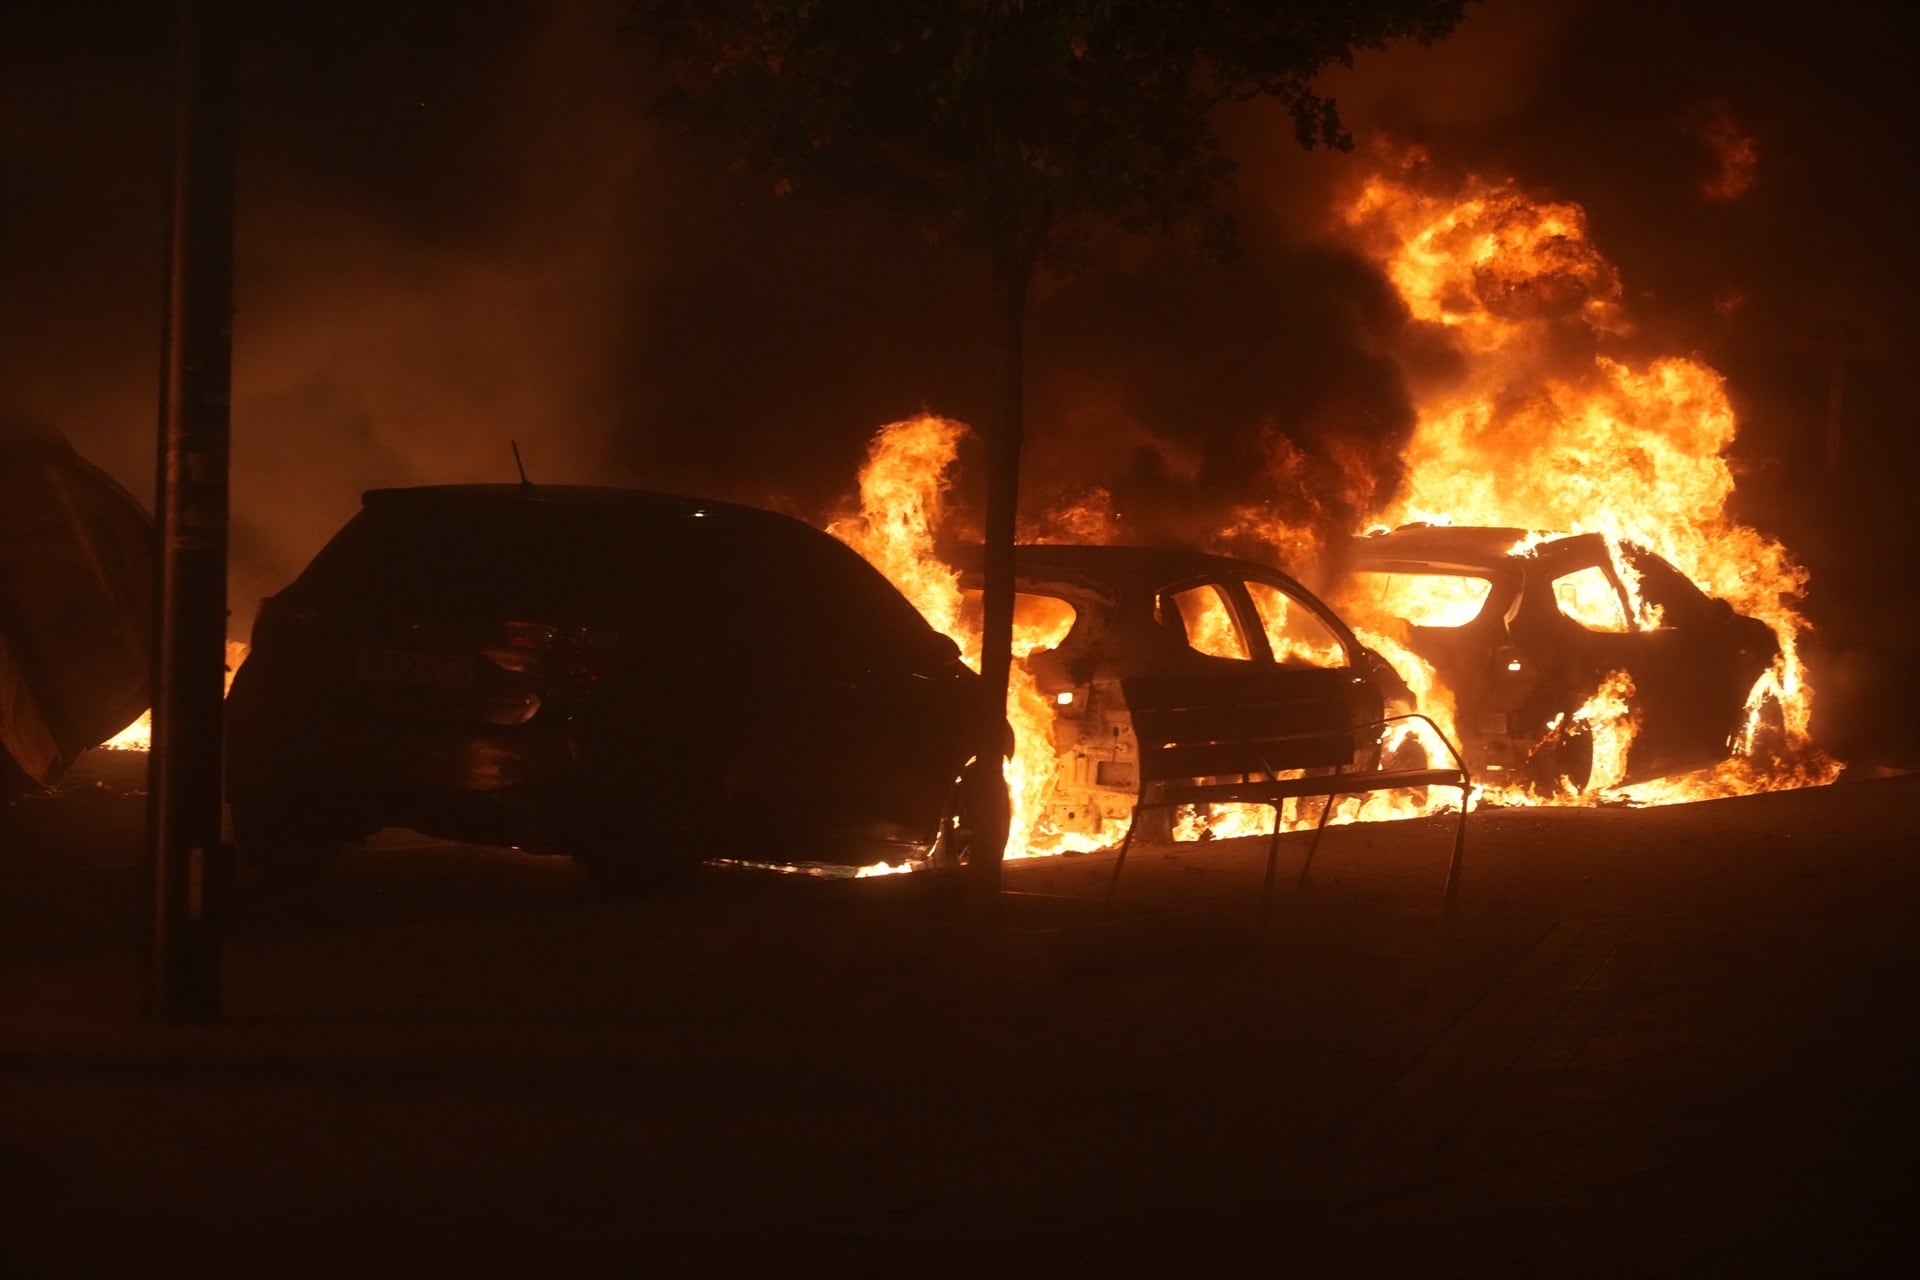
Vehículos ardiendo tras los disturbios este lunes en Bilbao. (Europa Press)

Marruecos

Sobre Marruecos -“¿cómo habría actuado?“, ha planteado Latorre-, Núñez Feijóo ha expuesto que desde los días 26-27 ya había información del CNI referida a movimientos en el entorno de la frontera, al llamamiento por redes al asalto o sobre la Fiesta del Trono que se celebraba a apenas 25 kilómetros de Ceuta. ”Oiga, se llama a Marruecos el día 28-29 y se dice ‘esto hay que pararlo’“, ha contestado.

“Y si no hay respuesta -ha continuado- es mi obligación desplegar al Ejército en la fontera porque le corresponde velar por la integridad territorial. Y esto es lo que haría. Estoy convencido que si desde el día 26 estamos intercambiando opinión, Marruecos reaccionaría. Pero es que además, desde la invasión en 2021 hubiésemos tenido tiempo para ordenar, protocolizar y garantizar que esto no volviera a ocurrir”.

Núñez Feijóo promete que “levantará las alfombras” con Marruecos o con las cuentas públicas porque “es imposible transitar por ellas sin tropezarte”. Promete también bajar los impuestos “porque los españoles no llegan a fin de mes”. Para ello, “recortaré -ha dicho- gasto de administración, de burocracia, de altos cargos. He leído que había en Moncloa un tipo que se dedicaba a hacer chistes. Es un chiste en sí mismo”.

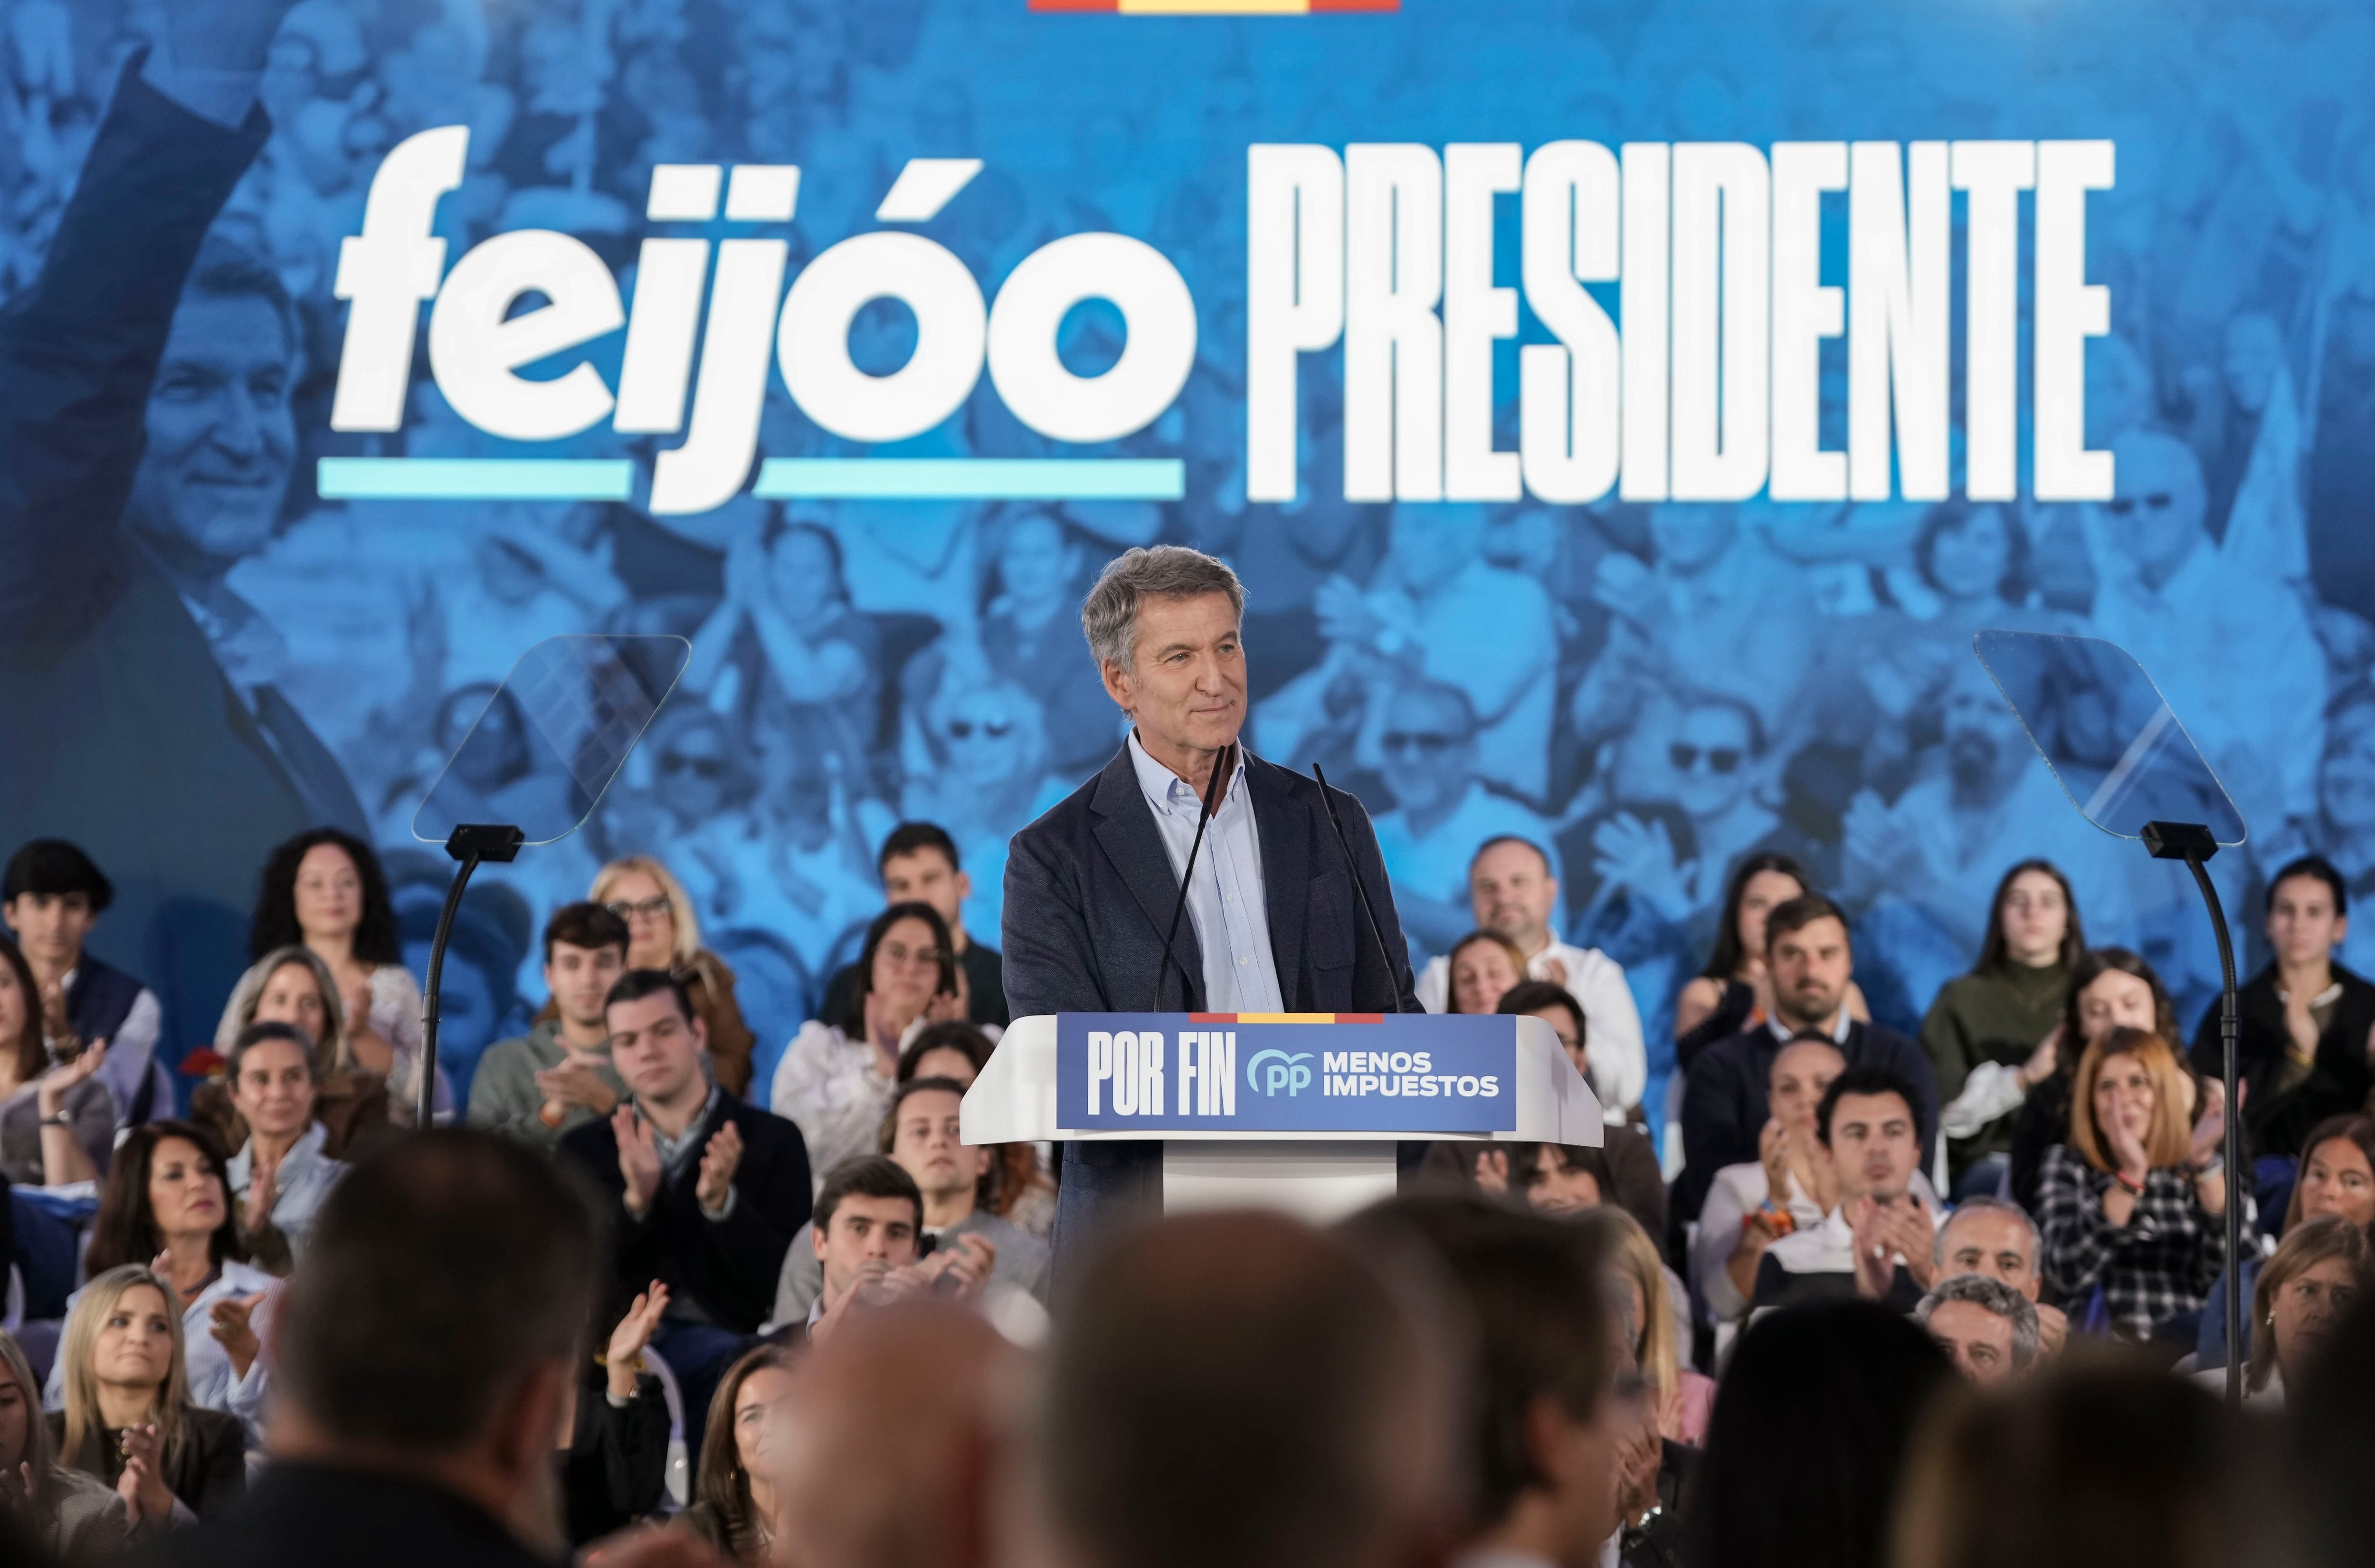
Alberto Núñez Feijóo, presidente y candidato del PP, en un acto de precampaña en Vigo. (PP)

Aborto

Latorre ha referido la entrevista a Núñez Feijóo en la Cadena SER para profundizar sobre esa reforma del aborto de la que habló. “Lo importante no es lo que diga la opinión sincronizada -ha cortado Núñez Feijóo-, lo importante es lo que yo firmo, (...) y yo he firmado que las mujeres en mi país tendrán los mejores servicios sanitarios cuando quieran ejercer la interrupción voluntaria del embarazo, y que buscaré para aquellas que duden por motivos económicos, todos los incentivos para que sean madres”.

“Lo he firmado y yo no cambio de opinión, yo no soy Sánchez”, ha apostillado, lo mismo que sobre la eutanasia, materia en la que ha reiterado que su foco está en garantizar “una vida digna”. Es por esto que, ha enfatizado, “la desesperanza con la que viven los jóvenes” es una de sus “obsesiones”.

  •  
❌