Reading view
Cabaz alimentar desce 44 cêntimos para 253,55 euros na última semana

O cabaz alimentar composto por 63 bens essenciais monitorizado pela Deco Proteste desceu 0,44 euros, fixando-se nos 253,55 euros, informou esta quarta-feira a associação de defesa do consumidor.
Depois de ter descido pela primeira vez na semana passada (-2,27 euros), após semanas consecutivas de subidas, o cabaz alimentar monitorizado pela Deco Proteste “situa-se nos 253,55 euros, o que traduz um decréscimo de 0,44 euros face à semana anterior”.
A cesta alimentar inclui carne, congelados, frutas e legumes, laticínios, mercearia e peixe.
Entre outros, são considerados produtos como peru, frango, carapau, pescada, cebola, batata, cenoura, banana, maçã, laranja, arroz, esparguete, açúcar, fiambre, leite, queijo e manteiga.
Entre 21 e 28 de outubro, os cereais de fibra registaram um aumento de 10% para 4,75 euros, a couve-flor subiu 8% para os 2,52 euros e o arroz agulha registou um acréscimo de 7% para os 1,55 euros, tendo tido os maiores aumentos percentuais.
No início do ano, para comprar o mesmo cabaz composto por 63 produtos, os consumidores gastavam menos 11,72 euros (menos 4,85%).
Segundo a Deco Proteste, há um ano, era possível comprar exatamente os mesmos produtos por menos 9,87 euros (menos 4,05%).
Já no início de 2022, era possível gastar menos 65,85 euros (uma diferença de 35,08%).
Em relação ao ano passado, a maior subida percentual de preço verificou-se em produtos como o bacalhau graúdo (36% custando atualmente 21,82 euros por quilograma), o tomate chucha (33% custando atualmente 2,90 euros por quilograma), e a couve-coração (24% o que se reflete num custo de 1,78 euros por quilograma).
Desde 5 de janeiro de 2022, os maiores aumentos percentuais foram os da carne de novilho para cozer (114% para 12,47 euros por quilograma), o bacalhau graúdo (106% para 21,82 euros por quilograma) e os ovos (82% para 2,08 euros)
85% dos trabalhadores em Portugal estão a cortar nas idas a restaurantes

O aumento do custo de vida está a ter um impacto direto nos hábitos diários da população em Portugal. Segundo o Barómetro FOOD 2026, elaborado pelo Grupo Edenred, 85% dos trabalhadores em Portugal reduziram as idas a restaurantes no último ano. Para 57% dos inquiridos, o corte nas refeições fora de casa foi significativo, enquanto 28% reportam uma redução ligeira.
De acordo com dados a que o Jornal Económico teve acesso, a contenção de custos surge num momento de forte pressão sobre o rendimento disponível: 42% dos portugueses destinam atualmente mais de 30% do seu orçamento mensal apenas à alimentação.
Qualidade-Preço dominam escolha da restauração
Ainda segundo o mesmo barómentro, e no contexto de contenção orçamental, o fator económico está a tornar-se determinante na hora de escolher onde almoçar no dia de trabalho. “A relação qualidade-preço é o critério mais decisivo para 85% dos inquiridos, seguida de perto pelo preço absoluto da refeição (81%) e pela proximidade geográfica (72%)”, indica o estudo.
Apesar das limitações financeiras, os trabalhadores demonstram uma preocupação crescente com a saúde: 90% afirmam prestrar cada vez mais atenção a uma alimentação equilibrada, e 97% apontam a saúde como a principal motivação para escolhas mais saudáveis.
No entanto, a procura por refeições mais saudáveis coloca um desafio operacional e financeiro à restauração, revela o estudo: “embora 65% dos restaurantes refiram que os clientes valorizam a oferta de pratos equilibrados, 54% dos empresários do setor consideram que preparar refeições saudáveis é mais caro”.
Segundo Filipa Martins, CEO da Edenred Portugal, “numa altura em que os trabalhadores estão a gerir o orçamento com maior cuidado, os resultados do Barómetro FOOD 2026 evidenciam a importância de apoiar o poder de compra alimentar e de dinamizar a restauração”.
O estudo da Edenred runiu mais de 2.800 respostas de trabalhadores e proprietários de restaurantes, e contou com com o apoio da Direção-Geral da Saúde (DGS) e da Faculdade de Ciências da Nutrição e Alimentação da Universidade do Porto (FCNAUP).
A par da vertente financeira, o barómetro indica que a responsabilidade ambiental solidificou-se no setor alimentar com 98% dos trabalhadores declaram-se preocupados com o desperdício alimentar, e 80% a indicar que gostariam de saber quais os restaurantes que adotam medidas concretas de combate ao desperdício.
Entre as práticas mais valorizadas pelos clientes estão a disponibilização de embalagens para levar sobras (doggy bags) (73%), a oferta de doses de variados tamanhos (45%) e a reutilização de ingredientes (40%). Do lado dos estabelecimentos, a adesão a medidas contra o desperdício cresceu significativamente: 98% dos restaurantes inquiridos em Portugal afirmam ter implementado iniciativas antidesperdício (comparado com 89% em 2025), com destaque para a entrega de embalagens para sobras (61%) e a reutilização de ingredientes na confeção de receitas (59%)
Números do Barómetro FOOD 2026
85% dos trabalhadores reduziram as idas a restaurantes no último ano devido à inflação.
42% alocam mais de 30% do rendimento mensal a despesas de alimentação.
72% dos colaboradores referem que o cartão refeição amplia a sua margem de orçamento alimentar.
98% dos estabelecimentos de restauração aplicam medidas para combater o desperdício alimenta
Chega anuncia voto contra o Orçamento do Estado

Depois de um primeiro dia de debate que acabou por ficar marcado pelo tema da crise na habitação e do custo de vida, inclusive com uma manifestação em frente à Assembleia da República, os deputados continuam esta manhã a debater a proposta de Orçamento do Estado para 2027.
A discussão parlamentar, dividida por dois dias e com uma duração total prevista de mais de dez horas, termina esta quarta-feira com a votação do documento na generalidade, já com a aprovação garantida pela abstenção do PS.
Juros da dívida sobem a dois, a cinco e a 10 anos

Os juros da dívida portuguesa subiam hoje 28 de outubro a dois, a cinco e a 10 anos face a terça-feira, alinhados com os de Espanha, Grécia e Itália, bem como com os da Alemanha e de França no prazo mais longo.
Às 08:40 em Lisboa, os juros a 10 anos avançavam para 3,873%, contra 3,856% na terça-feira 27 de outubro.
Os juros a cinco anos também subiam, para 3,450%, contra 3,434%.
No mesmo sentido, os juros a dois anos avançavam, para 3,163%, contra 3,144% na véspera.
Os juros da obrigação a 10 anos da Alemanha, considerada a mais segura da Europa, subiam, para 3,365%, contra 3,358%, assim como de França, para 4,943%, contra 4,922%.
O prémio de risco de França, o diferencial dos juros a 10 anos em relação aos da Alemanha, também descia, para cerca de 158 pontos base, depois de ter atingido máximos dos últimos 15 anos na semana passada, e mantinha-se acima dos de Itália, Espanha, Grécia e Portugal.
Os juros da dívida dos EUA subiam, para 5,006%, contra 4,999% na véspera.
Portugal é um país de baixos salários e com “capacidade de resposta muito limitada em situações de choques adversos”

Metade dos agregados fiscais em Portugal declarou rendimentos brutos anuais até 15.435 euros em 2024, o equivalente a um salário de cerca de 1.102 euros por mês, considerando 14 meses. A concentração dos rendimentos em valores baixos deixa uma parte significativa da população com uma margem de poupança reduzida ou nula e com pouca capacidade para enfrentar choques como a subida dos preços dos bens essenciais, a perda de emprego ou de habitação.
Este é um dos retratos traçados pelo estudo “Portugal Fiscal”, da Fundação Francisco Manuel dos Santos (FFMS), publicado esta quarta-feira, que alerta também para os limites da aparente progressividade do IRS.
A análise, assinada por Sérgio Vasques, Susana Peralta e José Pedro Sousa, mostra que os baixos rendimentos continuam a marcar a realidade económica de uma parte substancial das famílias portuguesas. Segundo os autores, em 2024, metade dos agregados fiscais declarou até 15.435 euros brutos por ano, enquanto “cerca de 20% declarou pelo menos o dobro do rendimento mediano”. Já “face a 2023, o rendimento mediano declarado por agregado aumentou 7%”, destaca o relatório.
A distribuição apresentada pelos autores evidencia uma forte concentração de rendimentos em patamares baixos, o que limita a capacidade financeira das famílias para fazer face a despesas inesperadas.
Importa ressalvar que estes valores dizem respeito aos rendimentos brutos declarados por agregado fiscal, e não necessariamente ao salário individual de cada contribuinte. Ainda assim, a distribuição apresentada pelos autores evidencia uma forte concentração de rendimentos em patamares baixos, o que limita a capacidade financeira das famílias para fazer face a despesas inesperadas.
“Mais relevante é a concentração de rendimentos em torno de valores baixos, compatíveis com uma margem de poupança reduzida ou nula”, salientam os autores, acrescentando que uma parte significativa da população dispõe de uma “capacidade de resposta muito limitada em situações de choques adversos”. Entre os exemplos apontados estão a perda de emprego, a subida do preço de bens essenciais e a perda súbita de habitação.
Este retrato ajuda a perceber por que razão o aumento do custo de vida pode ter consequências tão imediatas nos orçamentos familiares. Quando a maior parte do rendimento é absorvida pelas despesas correntes, sobra pouco espaço para constituir uma almofada financeira que permita acomodar uma subida das despesas, uma quebra temporária de rendimentos ou um encargo extraordinário.
A vulnerabilidade não significa que todas as famílias com baixos rendimentos estejam na mesma situação, mas mostra que uma parcela expressiva dos agregados tem uma margem financeira particularmente estreita. Num contexto de pressão sobre as despesas essenciais, a ausência de poupanças pode transformar um choque económico numa dificuldade prolongada.
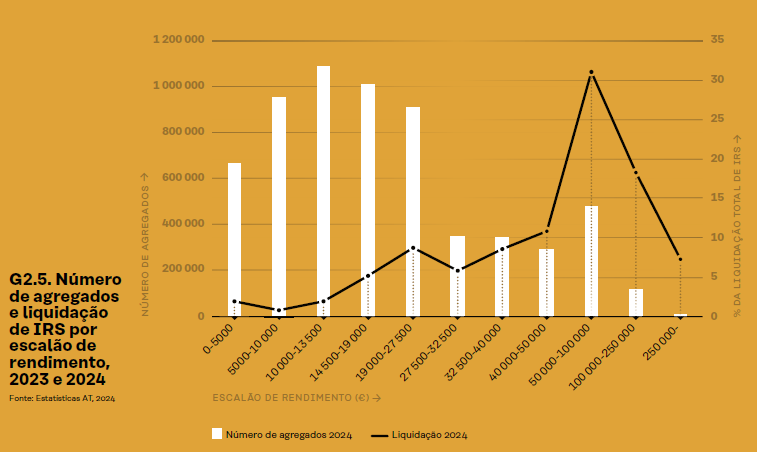
Em 2024, das cerca de 6,2 milhões de famílias abrangidas pelo imposto, aproximadamente 2,7 milhões, ou 45% do total, não tinham IRS liquidado e, por isso, não pagavam este imposto.
O estudo revela igualmente uma distribuição muito desigual dos rendimentos declarados. Em 2024, um agregado precisava de declarar 49 mil euros anuais (ou 3.500 euros mensais a 14 meses) para integrar os 10% com rendimentos mais elevados. Para chegar ao grupo dos 1% mais ricos, o valor subia para 121 mil euros por ano (ou 8.643 euros por mês), enquanto pertencer aos 0,1% do topo exigia rendimentos declarados próximos de 490 mil euros anuais (ou 35.000 euros por mês).
A progressividade do IRS reflete, em parte, esta desigualdade: os contribuintes com rendimentos mais elevados suportam uma fatia desproporcionada do imposto liquidado. Segundo os dados citados no estudo, 83% dos agregados fiscais representavam menos de 25% da liquidação total de IRS. Em sentido inverso, os agregados com rendimentos brutos anuais superiores a 50 mil euros — apenas 7,6% do total — suportavam 56% do IRS liquidado.
Em 2024, das cerca de 6,2 milhões de famílias abrangidas pelo imposto, aproximadamente 2,7 milhões, ou 45% do total, não tinham IRS liquidado e, por isso, não pagavam este imposto. Os números mostram que uma parcela considerável dos agregados não tem rendimentos tributáveis suficientes para gerar imposto liquidado ou beneficia de mecanismos que afastam essa tributação, como o mínimo de existência que isenta rendimentos até ao valor do salário mínimo nacional, que, em 2026, está nos 920 euros.
Uma progressividade que pode estar sobrestimada
Apesar de o IRS ser um imposto fortemente progressivo, os autores alertam que essa característica pode estar a ser sobrestimada. O problema está, em parte, nos rendimentos de capital, como os juros de depósitos bancários e os dividendos, que estão, por regra, sujeitos a taxas liberatórias e não são incluídos nas declarações de IRS.
Estes rendimentos são normalmente tributados por retenção na fonte, à taxa fixa de 28%, sem necessidade de englobamento. Por não constarem, em regra, das declarações fiscais, ficam parcialmente “invisíveis” nas estatísticas utilizadas para analisar a distribuição dos rendimentos. O resultado é uma imagem incompleta da riqueza existente no topo da distribuição.
A questão é relevante porque a progressividade do imposto é habitualmente avaliada a partir dos rendimentos declarados e da carga fiscal suportada pelos diferentes escalões. Se parte dos rendimentos de capital dos contribuintes mais ricos não aparece nessa fotografia, a diferença entre os rendimentos efetivos dos grupos do topo e dos restantes pode ser maior do que os dados permitem observar. Ao mesmo tempo, a tributação desses rendimentos a taxas fixas impede que sejam necessariamente sujeitos à mesma progressividade aplicada aos rendimentos do trabalho e às pensões.
Isto não significa que os rendimentos de capital escapem à tributação, uma vez que são, em regra, tributados por retenção na fonte. O problema identificado pelos autores do estudo prende-se sobretudo com a sua ausência das declarações e, consequentemente, com a dificuldade de medir a distribuição global dos rendimentos e avaliar com rigor o grau de progressividade do sistema fiscal.
O retrato deixado pelo “Portugal Fiscal” confirma que os rendimentos baixos e a reduzida margem de poupança tornam uma parte significativa das famílias vulnerável a choques económicos e ao aumento do custo de vida.
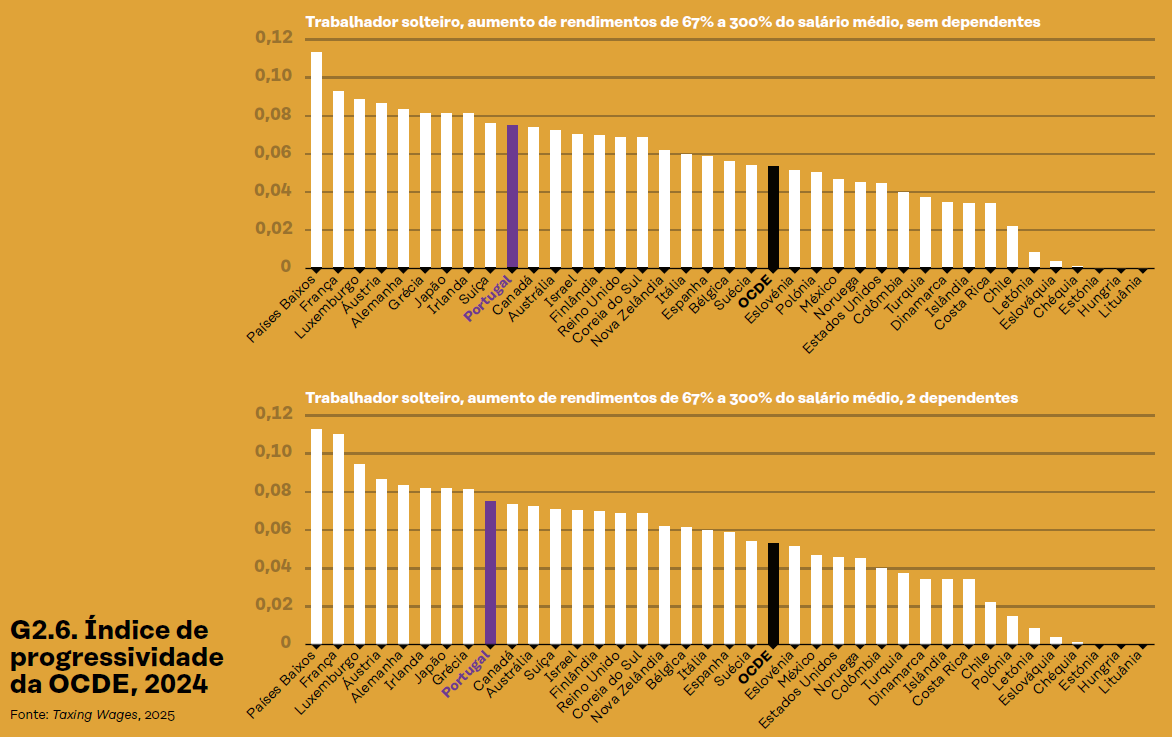
A comparação internacional incluída no estudo reforça a necessidade de distinguir entre a progressividade formal do IRS e os seus efeitos efetivos. Com base num indicador da OCDE que compara a taxa média de imposto aplicada a um rendimento equivalente a dois terços do salário médio com a taxa aplicada a três vezes o salário médio, Portugal regista um aumento de oito pontos percentuais na carga fiscal de um trabalhador solteiro sem filhos.
O país fica, assim, a meio do ranking da progressividade, longe dos valores mais elevados observados nalgumas economias, como sucede com os Países Baixos, em que “o aumento de rendimento considerado (de 66% para o dobro do rendimento médio) leva a um maior aumento da taxa de imposto, o que significa que o regime fiscal é mais progressivo”.
O retrato deixado pelo “Portugal Fiscal” é, por isso, duplo. Por um lado, confirma que os rendimentos baixos e a reduzida margem de poupança tornam uma parte significativa das famílias vulnerável a choques económicos e ao aumento do custo de vida.
Por outro, mostra que a avaliação da justiça distributiva do IRS não pode ignorar os rendimentos de capital que permanecem fora da declaração fiscal.
Num país onde muitas famílias dispõem de uma almofada pequena para absorver imprevistos, a discussão sobre a tributação do rendimento não se limita às taxas e aos escalões do IRS.
Passa também por compreender quem tem capacidade para poupar, quem consegue resistir a uma perda de rendimento e até que ponto os dados disponíveis permitem medir as desigualdades económicas reais.

Movida registra lucro de R$ 152 milhões no 3° tri, alta de 117%
A locadora de veículos Movida registrou lucro líquido de R$ 152 milhões no terceiro trimestre de 2026, o que equivale a uma alta de 117% em relação ao mesmo período do ano anterior. O valor é idêntico ao da prévia de resultados divulgada no início deste mês.
A receita líquida totalizou R$ 3,870 bilhões, alta de 2,8% em relação ao mesmo período do ano anterior. O volume de vendas diárias subiu de 6,085 de para 7,439 milhares, avanço de 22%. A tarifa RAC (Rent-A-Car) subiu de R$ 159 para R$ 167, alta de 5%. Novos 767 mil clientes foram captados nos últimos 12 meses.
O crescimento teve como vetores a precificação dos serviços, a expansão da fatia de mercado da companhia e a disciplina de custos, afirma o CEO da Movida, Gustavo Moscatelli, em entrevista à Broadcast. Do lado dos custos, a maior novidade foi a expansão da rede de oficinas próprias da empresa.
“Sempre fizemos toda a manutenção por meio de oficinas terceirizadas e começamos a verticalizar a manutenção no começo deste ano.
Abrimos centros para preparar os seminovos antes da venda e “pit stops” para manutenção em shopping centers e supermercados para o RAC”, afirma Moscatelli, que projeta que esses “pits stops” saltem de 11, atualmente, para mais de 50 no ano seguinte.
O Ebitda consolidado foi de R$ 1,795 bilhão, ou 21,4% acima do terceiro trimestre do ano que passou. A margem Ebitda no setor de locação foi de 74,2% neste terceiro trimestre, ante 72,6% no mesmo período do ano anterior.
No segmento de seminovos, a companhia vendeu 20.051 veículos (18,1% a menos do que no mesmo período de 2025) e obteve receita líquida de R$ 1,471 bilhão (16,2% a menos na mesma base de comparação).
Moscatelli diz que foi mantida no terceiro trimestre a estratégia de combinar o fluxo de vendas de seminovos com a sazonalidade da locação de veículos para extrair mais valor antes da revenda. Na comparação com o trimestre anterior, o número de carros vendidos ficou estável e a receita líquida com a venda foi 3,3% maior.
O CEO também pontua que a companhia vem, há três anos, diminuindo o tíquete médio da frota para em torno de R$ 80 mil. O grande fluxo de veículos chineses que derrubou o preço de seminovos atingiu mais diretamente o segmento de veículos na faixa de R$ 130 mil a R$ 250 mil, explica.
“Com essa mudança de ‘mix’ que fizemos, 90% dos nossos carros são abaixo de R$ 90 mil. Esse carro que temos na nossa frota ainda não compete com carro chinês disponível”, afirma.
O resultado financeiro foi de R$ 900 milhões entre julho a setembro, 13,3% maior frente a igual intervalo do ano passado.
A dívida líquida chegou a R$ 17,5 bilhões neste trimestre, ante R$ 15,5 bilhões no terceiro trimestre de 2025. O prazo médio foi estendido de 3,2 anos para 4,2 anos e o custo médio foi de CDI + 1,8% ao ano, ante CDI + 1,9% ao ano, no mesmo período.
Com isso, o múltiplo da dívida sobre o Ebitda foi de 2,56 vezes, ante 2,74 vezes na mesma base de comparação.
O CEO da Movida destaca ainda para a melhora do perfil da dívida, com dispersão dos vencimentos ao longo dos próximos anos, sem picos que concentrem os pagamentos e possam representar uma ameaça ao caixa da companhia. Além disso, a geração de caixa cresceu muito mais rapidamente do que a dívida, explica.
“Todo trimestre apresentamos uma redução. Obviamente, quando você olha a despesa financeira, com juros elevados e a companhia com a intensidade de capital que tem para fazer seu negócio, a despesa financeira cresce um pouco”, diz.
“Todas as companhias que são intensivas em capital e utilizam mercado de capitais para se financiar sofrem um pouco nesses dias”, acrescentou.