
❌

Normal view

Desertificazione negozi, 460mila locali sfitti ci costano quasi 5 miliardi l’anno

24 October 2026 at 14:55

Le città italiane sono a rischio desertificazione. Gli esercizi commerciali locali e le piccole attività stanno lasciando spazio ai punti vendita delle multinazionali o all’acquisto online. Secondo la stima condotta dall’Ufficio Studi di Confcommercio in collaborazione con l’Istituto Tagliacarne, entro il 2026 i negozi sfitti sul territorio nazionale raggiungeranno quota 458.000.

La mappa che emerge dall’analisi dei dati condotta è quella di una crisi strutturale che colpisce in maniera disomogenea il Paese, con criticità profonde soprattutto nel piccolo commercio e nei servizi. E a pagare il prezzo più alto di questa trasformazione economica, si legge, sono il piccolo commercio non alimentare e il settore della ristorazione e dei bar.

I numeri del fenomeno

Le dimensioni del fenomeno sono importanti. La fotografia scattata dall’ufficio di Confcommercio segnala 460.000 locali commerciali sfitti, di cui uno su quattro nelle zone rurali. Il dato va di pari passo con la proprietà degli stessi locali: solo 1 imprenditore su 3 è proprietario dell’immobile.

La quota più bassa di proprietà del locale è stata registrata nel Lazio (31,5%), mentre la quota più alta è registrata in Basilicata con il 46,5%.

Basta camminare per le città per accorgersi di questo fenomeno sempre più ampio, dove a pagare sono soprattutto i piccoli commerci non alimentari (171 mila negozi chiusi) e il settore della ristorazione e dei bar, dove si stimano quasi 90.000 locali vuoti.

I picchi si registrano in:

  • negozi tradizionali;
  • abbigliamento;
  • calzature;
  • articoli per la casa;
  • agenzie di viaggio;
  • cura della persona (saloni di parrucchieri ed estetiste).

Dove chiudono più negozi?

Il fenomeno, come altri registrati in Italia, appare più profondo e complesso nel Mezzogiorno, dove raggiunge il 19,4% rispetto a un Nord-Est che registra l’incidenza più contenuta, pari al 13,8%. A giocare un ruolo cruciale nella tenuta del tessuto commerciale, secondo l’analisi, è il livello di urbanizzazione.

Nei piccoli comuni o nei comuni rurali o scarsamente popolati si tocca la punta massima del 18,7% di saracinesche abbassate, mentre nelle grandi città e nei centri urbani intermedi si registra la quota più bassa, intorno al 16%.

Desertificazione, quanto ci costa

A preoccupare non è però soltanto la quantità dei negozi chiusi, ma anche da quanto tempo questo fenomeno va avanti. Tra il 2012 e il 2023 la durata dell’inutilizzo di un locale commerciale è stata calcolata in 7,2 anni. Secondo l’Osservatorio del Mercato Immobiliare, il canone medio annuo stimato è di circa 16.000 euro a prezzi attuali.

Un negozio vuoto genera un guadagno mancato complessivo di 116.000 euro lungo l’intero periodo di sfitto. Questo si traduce, per il sistema economico italiano, in una perdita di 53 miliardi di euro complessivi, pari a circa 4,4 miliardi di euro all’anno (0,2% del Prodotto Interno Lordo nazionale).

Paolo Testa, responsabile del settore Urbanistica e Rigenerazione Urbana di Confcommercio, ha commentato:

Il negozio di vicinato sta attraversando una profonda trasformazione culturale e politica: non viene più considerato semplicemente come un’attività d’impresa, ma come una vera e propria infrastruttura civica indispensabile per la vita urbana.

Riqualificazione urbana: la strategia

Da qui nascono progetti come quello di Confcommercio che vuole riportare il valore sociale delle imprese di prossimità al centro dell’agenda delle istituzioni nazionali ed europee. Si chiama “Cities”, e sottolinea come un locale di vicinato garantisca un presidio, anche di sicurezza grazie alle sue vetrine accese, crei legami umani che alimentano la rete di welfare invisibile nei quartieri e contribuisca a mantenere lo spazio pubblico curato, vivo e vivibile.

Per Confcommercio è necessario intervenire sulle condizioni generali di vivibilità, sicurezza, attrattività e qualità dell’abitare per spingere i cittadini a tornare a vivere, frequentare e fare acquisti nei propri quartieri. Serve che ogni città si doti, si legge nel report, di un proprio Piano d’azione territoriale pensato per riaprire i locali sfitti e rivitalizzare i centri storici, restituendo energia ai quartieri periferici.

Per farlo funzionare servono risorse ai Comuni per riaprire i quartieri vuoti. Il Governo, chiede il presidente di Confcommercio, deve destinare adeguate risorse ai Comuni per realizzare i piani di sostegno alle economie di prossimità, con l’obiettivo di riaprire i locali vuoti e favorire nuove attività per ridare vita alle comunità.

Review: eBay Live Is QVC for the Modern Age

23 October 2026 at 11:00
Screenshot showing listings on eBay Live | eBay Live

On eBay Live, livestreaming is for the entrepreneurial everyman. It is a no-frills, decentralized QVC for the modern age.

The interface is clunky, the sellers are unpolished, and the viewer numbers are low. The site is more like a digital garage sale than a Sotheby's auction, but it's just as thrilling to watch a bidder win a rare baseball card as to watch one win a Rothko.

Items for sale include Rolex watches, Funko Pop toys, commemorative coins, and Michael Kors backpacks, which sellers hawk to audiences of anywhere from 10 to 1,000 other souls. These online auctioneers set countdown clocks, sometimes as short as 10 seconds. Bids start as low as $1.

Tuning into a sub-100-viewer eBay Live auction is strangely intimate. Sellers, often in makeshift home sets or nondescript warehouse backrooms, fill the time between auctions with banter and often play music on their own speakers. Sellers also respond to the audience, affectionately referred to as "chat."

One bidding frenzy drew me in. Ten seconds and a flurry of clicks later, I became the proud owner of a $3.81 Dragonite Pokémon card. I know nothing about Pokémon, yet I felt a surge of joy hearing my username declared the winner. There is a simple pleasure in buying and selling real things in a digital auction house.

The post Review: eBay Live Is QVC for the Modern Age appeared first on Reason Magazine.

Wait, the average Muse agent purchase is over $200? Tell me what you're buying!

23 October 2026 at 10:00
meta use billboard
Meta Muse, hard at work at spending your money.

Smith Collection/Gado/Getty Images

  • Meta says that over a quarter of Muse users made purchases with the AI agent.
  • The average order was over $200 — that's a lot of clams!
  • If this is you, please tell me what you're using it for.

Something just blew my mind, and I'm asking for your help to figure it out.

According to Meta's Q3 earnings call on Wednesday, more than a quarter of Muse users so far have used the AI agent make purchases — and the average order size is over $200.

I'll say that again: average order size over $200.

This is shocking to me, and I'm someone who has been actively and happily using Muse for a variety of things. I've been perfectly happy to give Muse access to my email, my calendar, my credit cards, and even my Apple health data.

But I've been slightly reticent about using it to actually buy stuff. Not that I'm totally worried about it getting stuff wrong (although the one purchase I did try to make with it was to order a salad for lunch, and it attempted to place the order on my HSA card after I failed to recognize the last 4 digits of that card, oops).

I think it's more I enjoy shopping online myself? I mean, for most things, I suppose. For "fun" stuff like clothes or personal items, I enjoy browsing and the hit of dopamine when you check out. (Others take this to the extreme, using "dopamine sites" that let you browse fake restaurants and "order" food that never arrives.) The other night I ordered — on a real site — cotton balls, razor blade refills, a plain white t-shirt, and a pair of scissors from the Target app while watching TV and even that boring purchase with a total under $30 gave me a small thrill. Why would I want to cede that joy to AI?

I understand, however, that not all purchases are fun. My colleague, Peter Kafka, used Muse to help him place an order for a new washing machine — the kind of purchase that is difficult to decide on, not particularly fun or exciting to make, and fairly expensive. Things like plane tickets, washing machines, or car insurance are in that category of stuff you have to buy, cost a lot of money, are fairly complicated to decide which option to buy, but bring very little joy during checkout.

I can understand why you might want to hand that off to an AI agent.

If you are using Muse to place big $$$ orders, what the heck are you buying?

My best guess here is that people are using Muse for airplane flights and hotels — the kind of big dollar items that are kind of annoying to book yourself, and you care mainly about just booking the right dates.

Am I right? You tell me!

Comment below, or you can email me at: knotopoulos@businessinsider.com. Or, you know, tell your Muse to email me.

Read the original article on Business Insider

Aprire una società in Lituania, gli adempimenti fiscali dovuti dai residenti in Italia

23 October 2026 at 06:00

Nel panorama dell’Unione Europea, i Paesi baltici si sono ritagliati da anni un ruolo di prim’ordine nell’attrazione di capitali esteri, grazie a burocrazie digitalizzate, ambienti favorevoli al business e regimi d’imposta competitivi. In questo contesto, l’ipotesi di fondare o gestire una società in Lituania rappresenta una scelta sempre più al centro delle valutazioni di startup, imprese innovative ed e-commerce. Tuttavia, per un founder o un professionista che sceglie di mantenere la propria residenza fiscale in Italia, i vantaggi normativi offerti dall’ordinamento lituano devono fare i conti con un quadro legislativo nazionale estremamente stringente.

Comprendere come funziona la tassazione d’impresa a Vilnius e quali siano i reali obblighi verso il Fisco italiano è il primo passo per evitare che un’operazione di pianificazione aziendale si trasformi in un contenzioso tributario di proporzioni onerose.

Aprire una società in Lituania: come funziona la tassazione

La forma societaria di gran lunga più utilizzata dagli operatori internazionali è la UAB (Uždaroji akcinė bendrovė), assimilabile alla nostra Società a Responsabilità Limitata (S.r.l.). La costituzione appare snella ed economica: il capitale sociale minimo richiesto è fissato a 1.000 euro, di cui soltanto un quarto (250 euro) dev’essere versato al momento della registrazione iniziale, mentre il saldo può essere completato nell’arco dei dodici mesi successivi.

In termini di prelievo sui redditi d’impresa, il sistema lituano articola la tassazione su diversi scaglioni a seconda della dimensione aziendale e dell’anzianità di costituzione:

  • aliquota ordinaria. La tassazione standard sui profitti aziendali è impostata al 17%, un livello ampiamente inferiore rispetto alla media delle nazioni dell’Europa occidentale;
  • regime per le piccole imprese. Le realtà con un fatturato annuo non superiore alla soglia dei 300.000 euro beneficeranno di un’aliquota ridotta al 7%. Per accedere a questo canale agevolato, l’entità non deve però essere parte o filiale controllata di un gruppo societario più ampio;
  • esenzione per le startup. Le nuove micro-attività di piccola dimensione che rispettano i medesimi limiti dimensionali godono di un’aliquota azzerata allo 0% per i primi due esercizi d’imposta, prima di passare al regime agevolato ordinario;
  • Zone Economiche Franche (ZEF). Nei distretti industriali e logistici ad hoc (come Klaipėda o Kaunas), la legislazione prevede l’esenzione totale dalle imposte sui redditi per dieci anni, seguita da uno sconto del 50% per i successivi sei. Tali benefici richiedono però investimenti strutturati in conto capitale (pari ad almeno un milione di euro o 100.000 euro abbinati a requisiti occupazionali minimi di 20 dipendenti).

Sul fronte dell’Imposta sul Valore Aggiunto, l’aliquota ordinaria standard si attesta al 21%, con una soglia di registrazione Iva obbligatoria stabilita al superamento dei 45.000 euro di ricavi annui.

Il nodo dell’esterovestizione: dove risiede davvero il cervello aziendale?

L’errore più comune commesso da chi decide di costituire una società in Lituania consiste nel credere che la semplice iscrizione al registro delle imprese di Vilnius basti ad affrancare i profitti dal prelievo fiscale italiano.

Secondo l’articolo 73 del Testo Unico delle Imposte sui Redditi (Tuir), un’entità giuridica estera viene presunta fiscalmente residente in Italia qualora si verifichi anche una sola delle seguenti condizioni per la maggior parte del periodo d’imposta:

  • la sede legale si trova in Italia;
  • la sede dell’amministrazione effettiva si trova in Italia;
  • l’oggetto principale dell’attività viene esercitato nel territorio dello Stato.

Se un imprenditore italiano apre una UAB senza creare una vera struttura operativa in territorio lituano – ossia senza uffici reali, dipendenti in loco o un organo amministrativo autonomo che prenda decisioni strategiche sul posto – l’Agenzia delle Entrate qualificherà l’operazione come esterovestizione. In caso di contestazione, il Fisco riqualificherà la società come residente in Italia, ricalcolando tutte le imposte dovute (Ires e Irap) secondo le aliquote nazionali, oltre ad applicare sanzioni amministrative e potenziale rilevanza penale per omessa dichiarazione.

Per far sì che l’architettura societaria regga ad un eventuale controllo, è indispensabile dimostrare la cosiddetta sostanza economica (substance): la UAB deve possedere locali reali, contratti operativi stipulati in loco e una governance indipendente sul suolo lituano.

Attenzione alla trappola della normativa CFC (Controlled Foreign Companies)

Anche laddove la società sia dotata di reale operatività locale, esiste un secondo ostacolo normativo spesso sottovalutato: la disciplina sulle società estere controllate (CFC), regolata dall’articolo 167 del Tuir.

La normativa antiriciclaggio ed elusione fiscale italiana prevede che, se un residente in Italia detiene il controllo di un’impresa estera e questa rispetta contemporaneamente due requisiti, scatti la tassazione per trasparenza:

  • livello di tassazione effettiva. L’imposta assolta all’estero risulta inferiore alla soglia del 15%;
  • prevalenza di redditi passivi. Oltre un terzo dei proventi complessivi deriva da categorie quali dividendi, royalties, plusvalenze finanziarie o prestazioni di servizi infragruppo a basso valore aggiunto.

Questo genera un paradosso fondamentale: le aliquote più basse offerte dal Fisco lituano (lo 0% per le startup nei primi due anni o il 7% per le piccole imprese), che rappresentano l’elemento di maggior attrazione commerciale, collocano la società al di sotto della soglia del 15% di tassazione effettiva. Di conseguenza, se la UAB produce proventi rientranti tra i redditi passivi, i profitti maturati a Vilnius verranno imputati direttamente al socio residente in Italia e tassati secondo le aliquote Irpef personali, a prescindere dal fatto che tali utili vengano poi effettivamente distribuiti o reinvestiti all’estero.

Tassazione dei dividendi e adempimenti per il socio in Italia

Quando la società in Lituania produce utili e decide di distribuirli al proprio socio persona fisica residente in Italia, la gestione del flusso finanziario segue quanto stabilito dalla Convenzione bilaterale contro le doppie imposizioni siglata tra i due Paesi (Legge n. 31/1999).

Il meccanismo di prelievo si articola su due livelli distinti.

Trattenuta alla fonte in Lituania

L’articolo 10 della Convenzione prevede che lo Stato d’origine possa applicare una ritenuta sui dividendi in uscita. Per i soci persone fisiche, la trattenuta massima consentita è pari al 15% dell’importo lordo. Qualora il socio fosse invece una società di capitali italiana detentrice di almeno il 10% delle quote, la ritenuta convenzionale si ridurrebbe al 5%.

Imposizione sostitutiva in Italia

In Italia, la persona fisica percipiente è soggetta al principio della tassazione su scala mondiale (worldwide taxation). I dividendi esteri sono assoggettati a un’imposta sostitutiva del 26%.

La modalità di calcolo varia in funzione dell’incasso:

  • se il dividendo viene incassato tramite una banca o un istituto di pagamento residente, il prelievo del 26% si applica sul cosiddetto netto frontiera (ossia la somma al netto del 15% già trattenuto dal Fisco lituano);
  • se i fondi vengono accreditati direttamente su un conto estero, il contribuente dovrà liquidare il 26% in sede di dichiarazione dei redditi calcolandolo sull’ammontare lordo originale, senza poter recuperare la ritenuta estera qualora non si applichino specifici crediti d’imposta.

Obbligo di monitoraggio fiscale (Quadro RW)

Il possesso di quote di partecipazione in una società estera impone al residente italiano la compilazione del Quadro RW nella propria dichiarazione dei redditi annuale. L’omessa o incompleta indicazione delle partecipazioni detenute all’estero comporta sanzioni pecuniarie proporzionali al valore della quota non dichiarata.

Compensi amministratore e costi del lavoro

Un ulteriore aspetto riguarda la retribuzione di chi ricopre la carica di amministratore all’interno della UAB.

Voce di costo/prelievo Gestione in Lituania Impatto per il residente italiano
Contributi datoriali (Sodra) 1,77% sulla retribuzione lorda (contratti a tempo indeterminato) Ridotto costo del lavoro per l’azienda lituana
Contributi dipendente/amministratore 19,5% trattenuto alla fonte (previdenza e sanità) Trattenuta diretta sulla busta paga lituana
Imposta sui Redditi delle Persone Fisiche Aliquota progressiva locale tra il 20% e il 32% Tassazione Irpef in Italia con credito d’imposta ex art. 165 TUIR

Se l’amministratore residente in Italia percepisce un compenso dalla UAB, tali somme devono essere incluse nella dichiarazione dei redditi italiana sotto la voce dei redditi assimilati a lavoro dipendente. Per evitare la doppia imposizione integrale, il contribuente potrà scomputare dall’Irpef italiana le imposte già pagate a titolo definitivo in Lituania tramite il meccanismo del credito d’imposta.

Trump's War With Iran Pushed Him To Waive a Century-Old Shipping Law. Commerce Boomed.

18 October 2026 at 11:00
A large boat with shipping containers seen from above | Tawatchai Prakobkit/Dreamstime/Cato Institute

America's interminable war with Iran has killed thousands, disrupted commerce that flows through the Strait of Hormuz, and raised prices on the home front.

But there may be one silver lining. In an attempt to lower gas prices that spiked because of the war, the Trump administration has repeatedly issued waivers of the Jones Act, a century-old law that requires all goods moved between American ports to be carried on American-built, American-crewed ships.

With the law (temporarily) not being enforced, commerce has exploded.

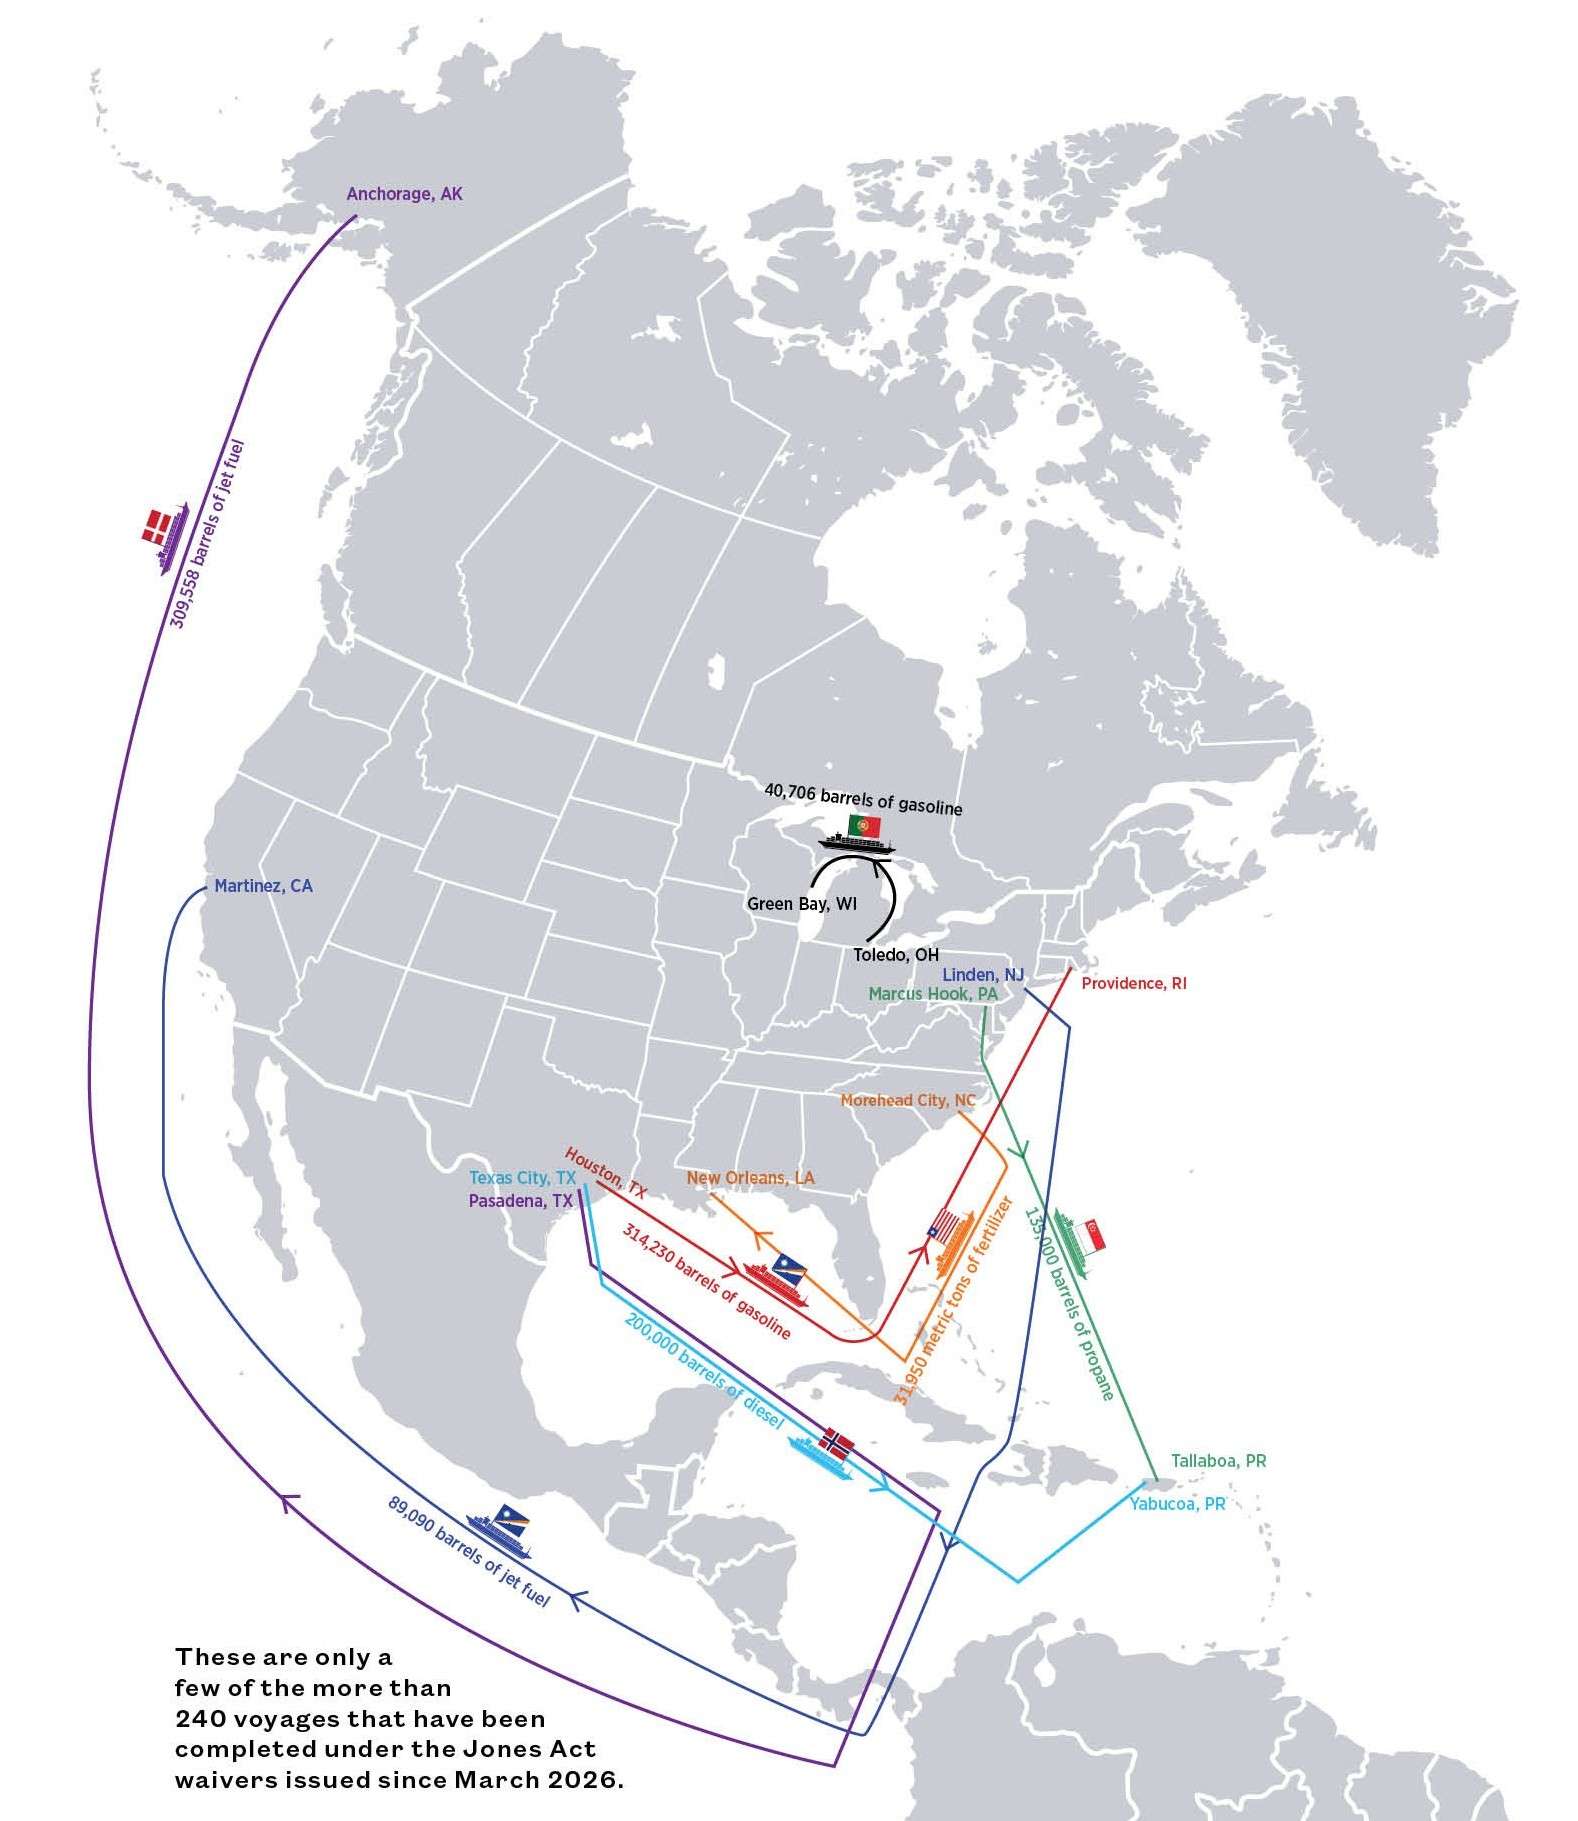
Just look at how much propane has been shipped from the mainland United States to Puerto Rico, says Colin Grabow, a trade policy analyst at the Cato Institute and perhaps the nation's foremost advocate for abolishing the Jones Act.

A map showing U.S. fuel shipping routes
Cato Institute / Joanna Andreasson

Since March, when the first waiver was issued, Puerto Rico has imported more than 800,000 barrels of propane from the mainland. That's more than twice the amount of American propane shipped to Puerto Rico in the last 22 years combined.

America is one of the world's leading producers and exporters of propane, but the lack of Jones Act–compliant ships capable of carrying gas means that it has been nearly impossible to ship propane from the mainland to outlying parts of the country. In the past, Puerto Rico has imported gas from Nigeria, Chile, and elsewhere because those deliveries don't have to comply with the Jones Act.

For years, libertarians have argued that the Jones Act unfairly impoverishes American consumers and businesses that want to buy and sell things within the same country in order to artificially inflate the price of moving those things across water. Waiving the law seems to have proven that point: There are plenty of ships capable of moving gas and oil around the country as long as the government gets out of the way.

"The instant the Jones Act no longer applied to energy shipments, mainland propane displaced foreign imports, suggesting it had been the cheapest option all along," says Grabow.

Puerto Rico is hardly the only winner.

The Jones Act waivers are offering a glimpse into a world where the law doesn't exist. From March through mid-August, there had been 210 voyages completed that otherwise would have been deemed unlawful without the waivers, according to an analysis of Maritime Administration data by the Institute for Energy Research.

It's a world where American oil and natural gas can be more easily shipped from the Gulf Coast to New England, which had previously been importing energy from Russia and Europe. Another big winner is California, which had been importing gasoline from as far away as the Bahamas because it was nearly impossible to legally ship gas from Texas or Alaska to the West Coast.

President Donald Trump reupped the Jones Act waiver in mid-May. Another extension, issued in August, will last for 90 days but applies only to ships carrying energy products such as gas and oil. Before that waiver expires in November, lawmakers ought to kill the Jones Act permanently.

There is some irony in the fact that one of Trump's most successful policy maneuvers has paused a protectionist law that limited commerce, when so much else of his economic policy has been focused on erecting barriers to trade. It's also amusing that it was a war in the Middle East—something Trump pledged to avoid—that triggered this change.

Still, the proof is in the shipping. The free traders were right all along.

The post Trump's War With Iran Pushed Him To Waive a Century-Old Shipping Law. Commerce Boomed. appeared first on Reason Magazine.

Le commerce à l'assaut du droit social

Ne plus avoir besoin de « motif valable » pour licencier, c'est le rêve de M. Pierre Gattaz, président du Mouvement des entreprises de France (Medef). Pour assouvir cette demande, la France devrait dénoncer la convention n° 158 de l'Organisation internationale du travail, qu'elle a ratifiée en 1989. Lutter contre de tels reculs s'avère de plus en plus délicat pour l'agence des Nations unies.

Toutes les quinze secondes, un travailleur meurt d'un accident ou d'une maladie liés à son travail (1). L'effondrement (plus de mille cent morts) de l'atelier textile du Rana Plaza à Dacca (Bangladesh), le 24 avril 2013, symbolise les conditions d'emploi proches de l'esclavage de nombreux ouvriers dans le monde. Mais on peut également citer, dans les pays du Nord, les suicides à répétition de salariés de groupes privatisés broyés par une politique managériale musclée (Orange, Renault, La Poste…).

C'est précisément pour lutter contre de telles situations que l'Organisation internationale du travail (OIT) cherche à gagner en influence. Première agence de l'Organisation des Nations unies (ONU), créée en 1919, elle repose sur une base tripartite, rassemblant sur un pied d'égalité les représentants de ses cent quatre-vingt-cinq Etats membres, ceux des employeurs et ceux des travailleurs qui y vivent. Son activité, principalement normative, consiste à adopter des conventions (obligatoires pour les Etats qui les ratifient) et des recommandations ou déclarations sur les droits des travailleurs (sans valeur contraignante).

Cependant, avec l'essor de la mondialisation économique, l'OIT s'est vue marginalisée par l'influence croissante des institutions financières internationales (IFI) — la Banque mondiale et le Fonds monétaire international — et par la création de l'Organisation mondiale du commerce (OMC) en 1995. En outre, la diminution du taux de syndicalisation tant dans les pays développés, où s'est généralisée la précarité de l'emploi, que dans les pays en développement, où prolifère l'économie informelle, fragilise l'OIT et son tripartisme fondateur. C'est pourquoi, à partir des années 1990, l'organisation s'est engagée dans une stratégie de réaffirmation internationale. En 1994, elle obtient ainsi le statut d'observateur auprès des deux IFI dans le but d'y promouvoir l'intérêt pour les questions sociales (2).

Peu de pouvoir contraignant

Mais c'est surtout l'adoption, en 1999, du concept de « travail décent » qui marque sa volonté de peser dans le débat mondial (3). En 2005, l'OIT lance ainsi les programmes par pays pour la promotion du travail décent (PPTD). Adoptés par plusieurs dizaines d'Etats, ils sont élaborés en accord avec les partenaires sociaux. La même année, l'organisation obtient que le travail décent figure enfin dans les Objectifs du millénaire pour le développement (OMD). La Conférence internationale du travail (assemblée décisionnelle de l'OIT) adopte à l'unanimité en juin 2009 un pacte mondial pour l'emploi, sans valeur contraignante.

Pour l'OIT, le travail rémunéré constitue le principal moyen de sortir de la pauvreté. Le choix du terme « travail », plutôt que celui d'« emploi », permet de prendre en compte le secteur informel. Quant à l'adjectif « décent », il relèverait plutôt du christianisme social, qui a inspiré certains fondateurs de l'organisation (4). L'agence insiste sur la protection sociale et met en place des équipes d'appui technique pour conseiller les gouvernements, notamment en Afrique.

Durant des années, le débat sur l'insertion d'une « clause sociale » dans les traités commerciaux avait agité l'organisation. Pour les partisans de cette innovation, il s'agissait de créer un lien entre l'OIT et l'OMC, cette dernière pouvant user de sa capacité de sanction vis-à-vis des Etats, capacité dont l'OIT est dépourvue. Mais les pays en développement y ont vu une manœuvre protectionniste déguisée de la part des pays développés. La déclaration de Singapour de 1996, adoptée par l'OMC, a clos ce débat en affirmant la stricte séparation des questions de commerce et de travail.

En conséquence, l'OIT a recentré son action sur la promotion de huit conventions jugées « fondamentales » : sur le travail forcé (convention adoptée en 1930), la liberté syndicale (1948), la négociation collective (1949), l'égalité de rémunération (1951), l'abolition du travail forcé (1957), la discrimination en matière d'emploi et de profession (1958), l'âge minimum d'admission à l'emploi (1973), les « pires formes de travail des enfants » (1999).

Observatrice au G20 en 2009, l'OIT paraît sortir de sa marginalisation. Mais son rapprochement des institutions financières et de l'OMC s'effectue-t-il au bénéfice des idées progressistes qu'elle porte ou des idées néolibérales promues par les IFI ? Pour le sociologue altermondialiste Thierry Brugvin, l'OIT braderait, au nom de l'efficacité, le droit international du travail en revoyant ses ambitions à la baisse (5). Pour d'autres, sa stratégie d'influence porterait ses fruits : les objectifs de travail décent et de lutte contre la pauvreté ont été inclus dans les documents stratégiques de réduction de la pauvreté (DSRP) des IFI qui ont succédé aux plans d'ajustement structurel en 1999. Ainsi, en 2009, la Banque mondiale a modifié son indicateur sur l'emploi des travailleurs, qui attribuait de bonnes notes aux pays dérégulant leur marché du travail ; elle prend en compte la mise en place d'une protection des travailleurs conforme aux conventions de l'OIT. Elle développe par ailleurs un nouvel indicateur, sur la protection des travailleurs. Ce qui ne l'empêche pas de prôner la lutte contre les « rigidités » du travail…

Quelle que soit l'évolution de l'OIT, la clé de son efficacité serait que toutes ses normes soient dotées d'une force contraignante lui permettant de sanctionner, comme l'OMC, les Etats et les entreprises contrevenants.

Voir en ligne : /2014/12/MAUREL/51025

(1) Sur le site de l'Organisation internationale du travail, rubrique « Safety and health at work ».

(2) Cf. Steve Hughes et Nigel Haworth, « Decent work and poverty reduction strategies » (PDF), Relations industrielles/Industrial Relations, université Laval (Québec), vol. 66, n° 1, hiver 2011.

(3) Cf. Marieke Louis, « Les organisations internationales et la régulation sociale de la mondialisation : le cas de l'agenda de l'OIT pour le travail décent », dans Chloé Maurel (sous la dir. de), Essais d'histoire globale, L'Harmattan, Paris, 2013.

(4) Cf. Dominique Peccoud (sous la dir. de), Philosophical and Spiritual Perspectives on Decent Work, OIT, Genève, 2004.

(5) Cf. Thierry Brugvin, « “Bonne gouvernance” : l'institutionnalisation mondiale de la précarité au travail », Interrogations, revue pluridisciplinaire de sciences humaines et sociales, n° 4, université de Franche-Comté, Besançon, juin 2007.

EU Parliament approves sweeping customs reform targeting e-commerce imports

Trade Commissioner Maroš Šefčovič and MEP Dirk Gotink (EPP, Netherlands) Photographer: Mathieu Cugnot © European Union

The European Parliament has approved a major overhaul of the EU’s customs system, tightening requirements on e-commerce platforms, introducing a new handling fee for goods ordered from outside the bloc and creating a central EU customs authority.

“This is the biggest reform of European customs since 1968, supporting trade and the enforcement of EU rules,” said MEP Dirk Gotink, (EPP, Netherlands) who steered the legislation through Parliament. Gotink said European customs authorities had been overwhelmed by a “tsunami of Chinese parcels” and that the reform would give customs officers stronger tools to enforce EU standards.

Under the new rules, e-commerce platforms and sellers shipping goods directly from non-EU countries to European consumers will be treated as importers. That will make them responsible for providing customs data, handling applicable charges and ensuring products comply with EU law.

The reform also introduces an EU-wide handling fee on goods ordered directly from non-EU countries, with member states required to begin collecting it no later than 1 November, 2026. The European Commission will determine the amount and review it every two years.

Companies that repeatedly breach EU customs rules could face fines ranging from at least 1% to as much as 6% of the value of goods they imported into the EU during the previous 12 months.

The overhaul will also establish an EU Customs Data Hub, designed to replace at least 111 existing customs IT systems. A new EU Customs Authority, based in Lille, France, will manage the hub and coordinate customs cooperation and risk management across the EU.

The Council has already given the reform its final formal approval, making Parliament’s vote the final step in the legislative procedure.

❌