❌

Reading view

Portugal perde terreno na captação de investimento estrangeiro na União Europeia

Portugal voltou a captar investimento direto estrangeiro no primeiro semestre de 2026, após ter registado uma saída líquida de capitais um ano antes. Mas a recuperação não chegou para acompanhar o peso que o país tinha no investimento recebido pela União Europeia.

Segundo o relatório “FDI in Figures”, publicado esta sexta-feira pela OCDE, as entradas líquidas de investimento estrangeiro na economia portuguesa atingiram 7.718 milhões de dólares entre janeiro e junho, contra um saldo negativo de 300 milhões no mesmo período de 2025.

Esta subida coloca Portugal entre as economias que recuperaram a captação de capital externo em 2026, embora o montante tenha ficado 44,3% abaixo dos 13.862 milhões recebidos no segundo semestre do ano passado – os valores são preliminares e excluem as entidades com finalidade especial, veículos usados pelos grupos empresariais para canalizar operações financeiras.

Por cada 100 dólares recebidos pelos Estados-membros no primeiro semestre de 2026, 2,6 dólares tiveram como destino a economia portuguesa, contra 11,2 dólares nos seis meses anteriores.

A dinâmica de Portugal em captar capital estrangeiro também fica aquém da média dos países da OCDE e da União Europeia. Segundo os dados do relatório, o investimento estrangeiro recebido pelos países da OCDE passou de 278,9 mil milhões para 684,4 mil milhões de dólares, um aumento de 145,4%, enquanto na União Europeia avançou de 59,7 mil milhões para 296,8 mil milhões, quase cinco vezes mais.

Estes dois movimentos contribuíram para que Portugal perdesse peso na captação de investimento direto estrangeiro na União Europeia: por cada 100 dólares recebidos pelos Estados-membros no primeiro semestre de 2026, 2,60 dólares tiveram como destino a economia portuguesa, contra 11,20 dólares nos seis meses anteriores.  A quota nacional caiu, assim, 8,6 pontos percentuais, para menos de um quarto da registada no segundo semestre de 2025.

Apesar desta perda de peso no contexto europeu, Portugal recuperou num período em que algumas das maiores economias europeias receberam menos investimento do que um ano antes. É o caso de Espanha, que captou 9.505 milhões de dólares, menos 28,4% em termos homólogos; da Alemanha, que recebeu 31.956 milhões, menos 20,5%; e de França, que atraiu 17.920 milhões, menos 39,8% em termos homólogos.

O montante português ficou próximo dos 7.985 milhões recebidos pela Grécia e dos 8.511 milhões da Suécia, mas abaixo dos 15.915 milhões da Polónia.

A comparação exige, contudo, cautela, dado que a OCDE explica que algumas economias europeias apresentam “grandes flutuações do investimento direto estrangeiro”, associadas a operações de capital e empréstimos entre empresas de grupos multinacionais. Nos Países Baixos, por exemplo, o saldo passou de uma saída de 51.758 milhões no primeiro semestre de 2025 para entradas de 48.033 milhões em 2026, contribuindo para a recuperação europeia.

Os dados da OCDE revelam também um recuou de 86,9% do investimento das empresas portuguesas no estrangeiro em termos homólogos, com esse investimento a passar de 2.820 milhões de dólares no primeiro semestre de 2025 para 369 milhões no mesmo período de 2026.
  •  

Como baixar a prestação do crédito à habitação mesmo com os juros a subir


Há margem para pagar menos ao banco todos os meses, mesmo com as taxas de juro a subir. Basta mexer em quatro ou cinco pontos do contrato do crédito à habitação e conseguir poupar dezenas de euros por mês sem mudar de casa nem de banco.

A conversa com o banco ganha hoje particular urgência. Na quinta-feira, a Euribor a 12 meses subiu para 3,308%, mais de um ponto acima dos 2,175% de há um ano. Num crédito…

Este artigo é exclusivo para assinantes

Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.

Assinar ECO Premium e continuar a ler

Já é assinante? Iniciar sessão

Ver todos os planos
  •  

Christine Lagarde deixa BCE para “ter liberdade de expressão fora da política monetária”


Christine Lagarde vai abandonar a presidência do Banco Central Europeu (BCE) a 7 de fevereiro, antes do fim do mandato, previsto para outubro, para poder intervir em assuntos que o cargo a impede de abordar.

“Quero ter liberdade de palavra, liberdade de expressão e liberdade para me envolver em questões que não sejam de política monetária”, afirmou esta quinta-feira, na conferência de imprensa após a reunião em que o Conselho do BCE manteve as taxas de juro inalteradas.

A decisão de antecipar a saída foi explicada aos colegas, aos trabalhadores e aos governadores dos bancos centrais com a vontade de deixar de estar sujeita ao dever de neutralidade, revelou Lagarde aos jornalistas.

“Somos guiados por um mandato e não saímos desse mandato porque esse é o preço que pagamos por sermos independentes”, declarou a presidente do BCE, sublinhando que essa obrigação também se aplica aos membros da Comissão Executiva e do Conselho, cuja intervenção se centra na política monetária.

Há coisas que posso dizer; se as pessoas vão ouvir ou não, isso é outra história. Mas sinto que devo dizer essas coisas e não o posso fazer no meu cargo atual.

Christine Lagarde

Presidente do BCE

“Não creio que possa permanecer neutra. Não creio que me possa sentir confortável nessa neutralidade neste momento”, afirmou, referindo-se a acontecimentos em várias partes do mundo, para lá da Europa.

Sem identificar países, responsáveis políticos ou episódios, Lagarde apontou a defesa da verdade como uma das razões para querer intervir publicamente. “Interesso-me pela verdade. E vejo a verdade ser muitas vezes prejudicada, contrariada por deturpações.”

Lagarde invocou a experiência de mais de duas décadas em funções económicas e financeiras, incluindo a liderança do Fundo Monetário Internacional e do BCE, para explicar o contributo que considera poder dar fora da instituição.

“Há coisas que posso dizer. Se as pessoas vão ouvir ou não, isso é outra história. Mas sinto que devo dizer essas coisas e não o posso fazer no meu cargo atual”, afirmou.

A presidente do BCE assegurou ainda que o processo para identificar o seu sucessor já começou e rejeitou que a transição possa comprometer as decisões da instituição.

Até à saída de Frankfurt, Lagarde prevê ainda conduzir as reuniões de política monetária de dezembro e fevereiro.

A presidente do BCE assegurou ainda que o processo para identificar o seu sucessor já começou e rejeitou que a transição possa comprometer as decisões da instituição. “A instituição é sólida, forte”, declarou, depois de garantir que existem “muitos candidatos excelentes”.

O BCE confirmou que Lagarde comunicou a saída ao Conselho e ao presidente do Conselho Europeu, António Costa. Caberá ao Conselho Europeu nomear quem lhe sucederá.

  •  

Lagarde avisa países endividados: “Taxas estão mais altas e é provável que assim continuem”


“O BCE está numa posição forte o bastante para esperar por mais dados.” Foi com esta frase que Christine Lagarde justificou, na conferência de imprensa desta quinta-feira, a decisão de manter as taxas de juro inalteradas, no mesmo dia em que anunciou que deixa a presidência do banco central em fevereiro. A taxa de depósito fica em 2,50%, a das operações principais de refinanciamento em 2,65% e a da facilidade de cedência de liquidez em 2,90%, segundo o comunicado do Conselho do BCE.

A presidente do banco central da moeda única revelou que a hipótese de subir os juros esteve em cima da mesa, notando que “o Conselho de Governadores discutiu se um aumento seria adequado”, mas “considerou, por unanimidade, que o BCE está bem posicionado” em matéria de nível de taxas de juro e que “a abordagem comedida continua a ser adequada neste momento”.

Lagarde voltou a repetir a mensagem do comunicado do BCE, notando que as decisões serão tomadas reunião a reunião, em função dos dados, sem compromisso prévio com uma trajetória das taxas, indicando, porém, que “é provável que o BCE desenvolva cenários em dezembro”.

A maioria dos indicadores de expectativas de inflação a longo prazo está próxima de 2%.

Christine Lagarde

Presidente do BCE

O peso da energia explica a discussão do resultado da decisão desta última reunião dos governadores. “Os preços da energia subiram acima do cenário de base” e “o impacto indireto da escalada dos preços da energia intensificou-se”, afirmou Lagarde, que avisou que “os riscos para a inflação são em alta” e que “as fases iniciais da cadeia de preços apontam para pressão ascendente”.

Ainda assim, disse que “não há sinais de efeitos de segunda ordem, além das projeções”, que “a inflação subjacente manteve-se, em grande medida, estável” e que “a maioria dos indicadores de expectativas de inflação a longo prazo está próxima de 2%”. Lagarde vaticinou ainda que “a descida subsequente da inflação da energia deverá reduzir a inflação total”.

Nos salários, a presidente do BCE referiu que “o indicador de salários mostra um crescimento de 2,5% a 2,8% nos meses que restam de 2026” e “as pressões salariais mantêm-se moderadas”.

Os países com dívida elevada têm de ter em conta, nos planos de política orçamental, que as taxas de juro estão mais altas e é provável que assim continuem.

Christine Lagarde

Presidente do BCE

Os mercados de dívida foram o outro tema forte da conferência de imprensa, com Lagarde a notar que “a parte longa da curva subiu a nível global”, explicando que o foco está “nas obrigações a 10 anos e em toda a curva”. Lagarde apontou também um fator menos habitual, ao sublinhar que “a emissão de dívida pelos hiperescaladores desempenha um papel na subida das yields“. Segundo as suas palavras, “o custo do financiamento a longo prazo subiu desde setembro” e “as condições financeiras tornaram-se mais restritivas desde a última reunião”.

Daqui decorre o aviso aos governos por parte de Lagarde: “Os países com dívida elevada têm de ter em conta, nos planos de política orçamental, que as taxas de juro estão mais altas e é provável que assim continuem”, afirmou.

A presidente do BCE defendeu também que “as medidas orçamentais devem ser temporárias, focadas e à medida” e que “a estabilidade orçamental é uma âncora crucial”, e alertou ainda que “a incerteza orçamental pode apertar ainda mais as condições financeiras” e que “uma deterioração do sentimento do mercado pode apertar as condições de financiamento e travar a procura”.

Para a atividade económica, o diagnóstico é de risco em baixa, com sinais de resistência. “Os riscos para o crescimento apontam em baixa” e “uma nova subida dos preços da energia penaliza a confiança dos consumidores”, disse Lagarde.

Por outro lado, “os dados mais recentes sugerem que a economia se está a expandir no terceiro trimestre”, “o crescimento deverá manter-se apoiado no curto prazo” e “espera-se que as exportações acelerem com apoio”. Para a presidente do BCE, “o investimento em inteligência artificial e a despesa pública têm de reforçar o crescimento”.

  •  

Jovens já usaram dois terços da garantia do Estado para comprar casa


No final de setembro estavam utilizados 66,5% do montante total então atribuído pelo Estado à garantia pessoal para jovens até aos 35 anos no crédito à habitação, o que corresponde a 1.420 milhões de euros, segundo dados do Banco de Portugal divulgados esta quinta-feira.

A medida estava prevista apenas para contratos celebrados até 31 de dezembro de 2026, mas a proposta de Orçamento do Estado para 2027 aponta para que a garantia pública na compra da primeira habitação se mantenha no próximo ano.

Desde o arranque da medida e até setembro, foram celebrados 48,9 mil contratos de crédito à habitação própria e permanente com garantia do Estado, refere o supervisor, num total de 10,3 mil milhões de euros. Estes contratos “representaram 46,6% do número e 49,0% do montante dos contratos celebrados por jovens até aos 35 anos para a mesma finalidade”.

No terceiro trimestre, foram assinados 8,7 mil contratos com garantia pública, que somam 2 mil milhões de euros. Esses contratos pesaram 54,1% do número e 56,0% do montante global dos celebrados por jovens até aos 35 anos nesse período. Face ao segundo trimestre, o número de contratos aumentou 11,5% e o montante contratado cresceu 13,2%.

Considerando todo o crédito concedido pelo sistema financeiro para habitação própria e permanente entre julho e setembro, os contratos com garantia pública representaram 31,6% do número e 35,8% do montante.

Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.

Os dados do Banco de Portugal apontam ainda para pesos diferentes da utilização da garantia, consoante a região. Até setembro, no Alentejo, na Beira Baixa, nas Terras de Trás-os-Montes, nas Beiras e Serra da Estrela e na Lezíria do Tejo, “mais de 55%” dos contratos celebrados por jovens para habitação própria e permanente beneficiaram da garantia.

Na Grande Lisboa e na Região Autónoma da Madeira, a proporção foi de cerca de 40%. A Grande Lisboa, a Área Metropolitana do Porto e a Península de Setúbal concentravam cerca de metade do número total de contratos com garantia do Estado.

O regime foi criado em julho de 2024 e pressupõe que cobre até 15% do valor da transação do imóvel, o que permite aos bancos financiarem entre 85% e 100% desse valor, até ao limite de 450 mil euros. A fiança vigora, no máximo, dez anos após a celebração do contrato de crédito. Como o Estado renuncia ao benefício de excussão prévia, a garantia pode ser acionada em caso de incumprimento antes de os bens dos clientes e dos garantes serem executados.

  •  

Está na hora de arrancar a “cenoura” fiscal dos PPR


Há um teste que qualquer investidor pode fazer em casa. Pegue no extrato do seu Plano Poupança-Reforma (PPR), se o encontrar, e tente responder a duas perguntas: que tipo de produto é este e quanto rendeu, descontada a inflação, desde o dia em que o subscreveu. Se ficou a olhar para o papel como quem olha para as instruções de montagem de uma estante sueca, não está sozinho.

Segundo um inquérito da Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) à população portuguesa sobre a poupança para a reforma, divulgado esta semana, 34% dos titulares de PPR não…

Este artigo é exclusivo para assinantes

Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.

Assinar ECO Premium e continuar a ler

Já é assinante? Iniciar sessão

Ver todos os planos
  •  

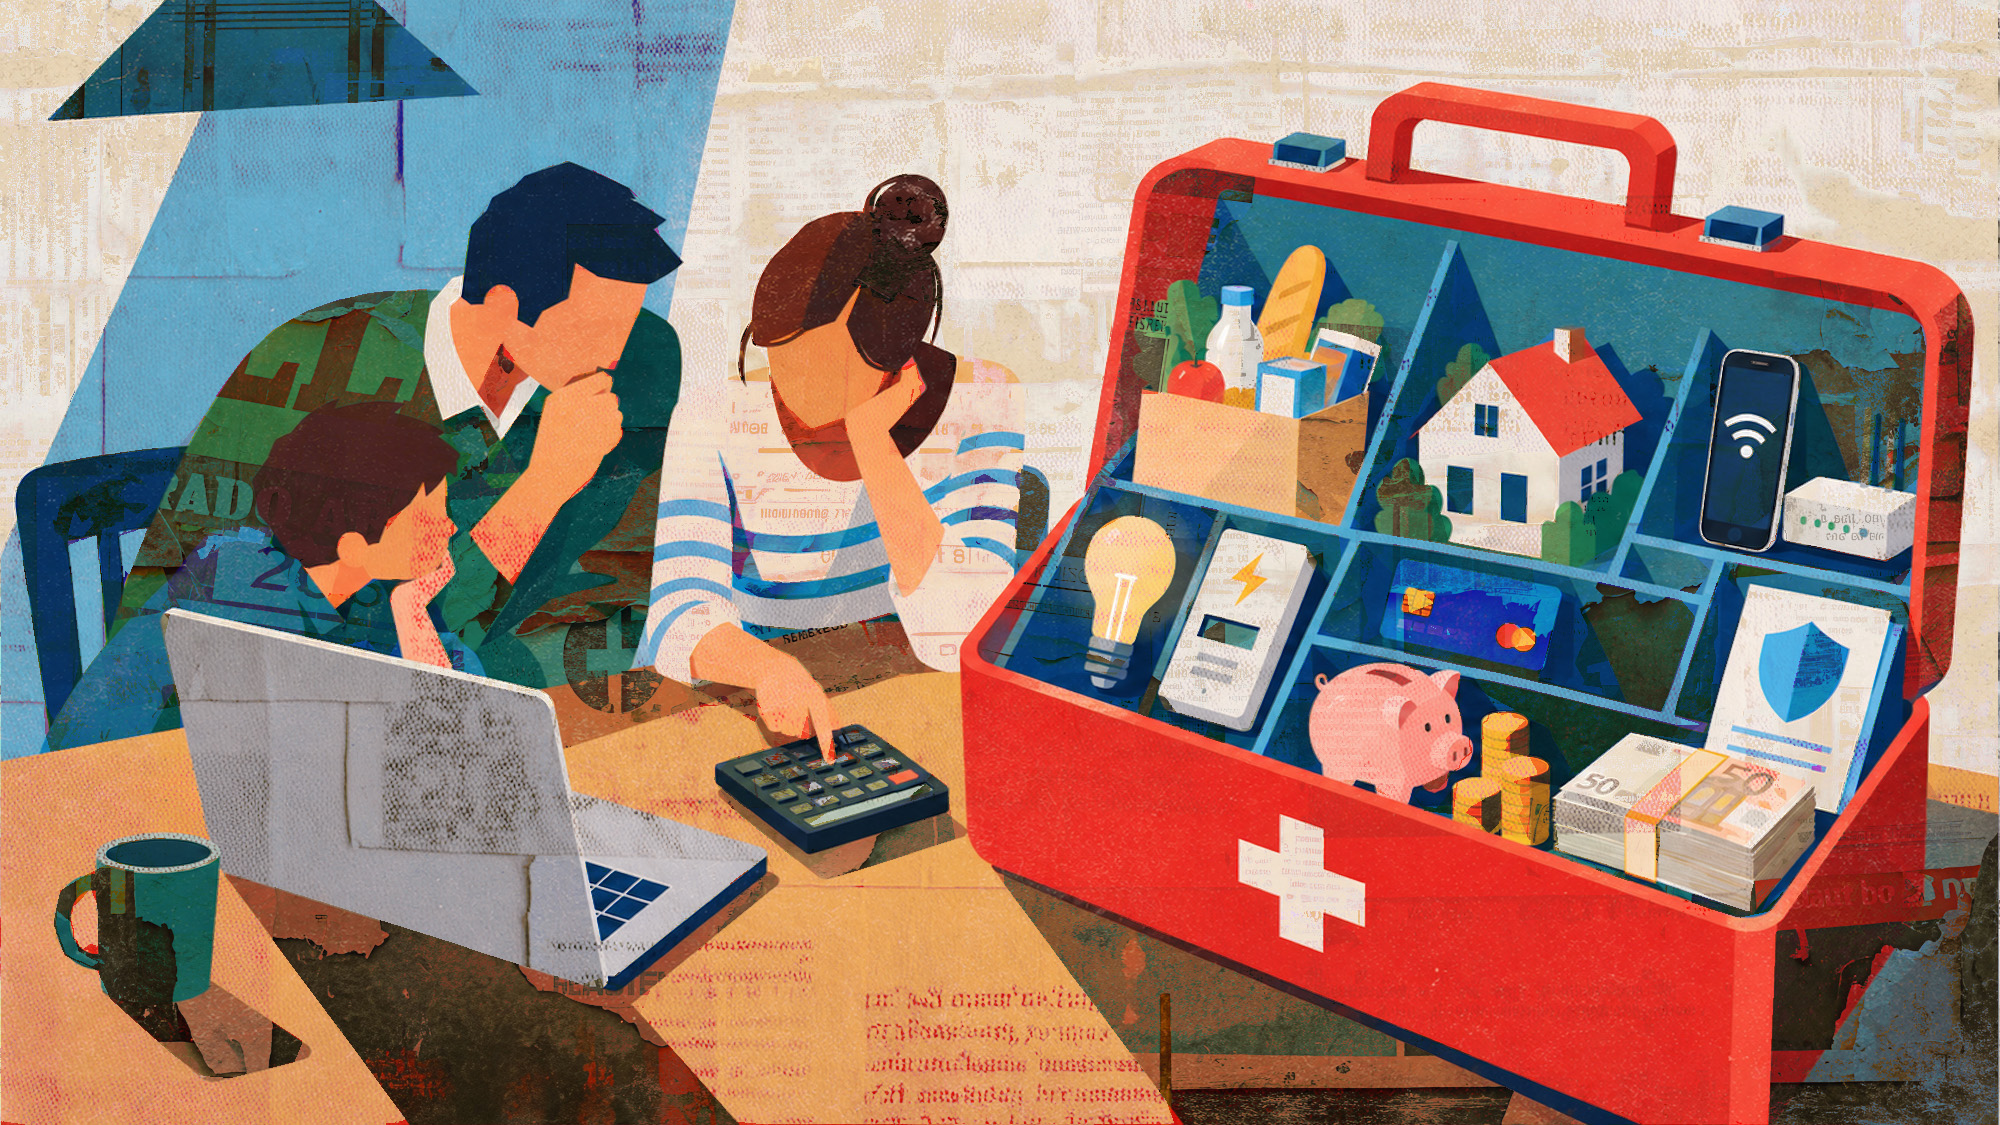
Kit de emergência para combater o aumento do custo de vida


Reduzir despesas não exige rever a vida inteira. Entre a conta do supermercado, o crédito à habitação, os contratos da luz e das telecomunicações, há escolhas que merecem um segundo olhar.

Em setembro, os combustíveis ficaram 15,3% mais caros, segundo o Instituto Nacional de Estatística (INE), e puxaram a taxa de inflação homóloga para 3,61%, o valor mais alto dos últimos três anos.…

Este artigo é exclusivo para assinantes

Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.

Assinar ECO Premium e continuar a ler

Já é assinante? Iniciar sessão

Ver todos os planos
  •  

FC Porto SAD lança obrigações a quatro anos com juro de 5,25% para reembolsar dívida de 55 milhões


A FC Porto SAD, liderada por André Villas-Boas, vai pedir até 40 milhões de euros ao mercado através de um empréstimo obrigacionista a quatro anos, com uma taxa de juro fixa de 5,25% ao ano. O dinheiro serve para pagar uma dívida de 55 milhões que vence daqui a pouco mais de um mês.

O prospeto da operação, aprovado pela CMVM e comunicado pela sociedade esta quarta-feira, diz que a emissão tem um “prazo de quatro anos e um mês” e se divide em duas vias: uma oferta pública de subscrição, aberta a novo dinheiro, e uma oferta pública de troca, dirigida a quem já tem obrigações do clube.

As Obrigações FC Porto SAD 2026-2030 têm valor nominal de cinco euros e serão emitidas num número máximo de oito milhões. O prospeto da operação aponta ainda que a SAD portista pode aumentar o montante mediante adenda ao prospeto, aprovada pela CMVM e divulgada até 10 de novembro. A subscrição exige um mínimo de 500 obrigações, ou seja, 2.500 euros.

A taxa de 5,25% é o piso do empréstimo obrigacionista e pode subir até aos 6% com os resultados desportivos alcançados pela equipa principal na Liga Portuguesa e na Liga dos Campeões.

Os juros brutos são pagos a 18 de maio e a 18 de novembro de cada ano, e cada obrigação “será reembolsada ao seu valor nominal, numa prestação única”, a 18 de dezembro de 2030, lê-se no prospeto.

A taxa de 5,25% é o piso do empréstimo e pode subir com os resultados desportivos. A FC Porto SAD revela que a partir de 18 de novembro de 2027, o juro será majorado “de forma permanente e irreversível” em 0,15 pontos percentuais por cada “acesso à fase de liga da UEFA Champions League” e em 0,10 pontos por cada “conquista do título de campeão nacional”. Contam as épocas de 2026/27 a 2028/29 e o teto é 6% ao ano. A taxa nunca desce abaixo da base.

Na oferta de troca, quem tem obrigações FC Porto SAD 2023-2026 recebe uma obrigação nova por cada uma que entregue, mais 0,15625 euros de juros corridos por título, antes de impostos e comissões. A subscrição decorre entre as 8h30 de 2 de novembro e as 15h00 de 13 de novembro, hora a partir da qual as ordens deixam de poder ser alteradas ou revogadas.

Os resultados são apurados a 16 de novembro, a liquidação e a admissão à negociação dos títulos na Euronext Lisboa, sujeita a decisão da Euronext, estão previstas para 18 de novembro. Se a procura exceder a oferta, há rateio.

A SAD azul e branca justifica a oferta de subscrição para obter fundos “para reembolsar as Obrigações FC Porto SAD 2023-2026”, num total de 55 milhões de euros, emitidas a 7 de junho de 2023 e com vencimento a 7 de dezembro de 2026. Já a troca permite “substituir parte da sua dívida com vencimento em 2026 por dívida com vencimento em 2030”.

A receita líquida estimada desta operação é de 38,6 milhões de euros, já depois de descontado cerca de 1,12 milhões de euros em comissões. O Haitong Bank coordena a emissão e, segundo o prospeto, “nem o coordenador global nem os colocadores prestam qualquer garantia de colocação ou tomada firme”.

O documento indica ainda que “não existem garantias especiais” e que, em caso de insolvência, os titulares das obrigações serão “credores comuns, não beneficiando de qualquer subordinação ou privilégio creditório especial”.

O capital próprio individual da SAD era negativo em 164,7 milhões de euros a 30 de junho de 2026, e a certificação legal de contas refere “uma incerteza material que pode colocar dúvidas significativas sobre a capacidade da entidade em se manter em continuidade”. O conselho de administração diz considerar “que a melhoria dos resultados económicos e financeiros vai acontecer nos próximos exercícios”. A assembleia geral que vai tratar a situação está marcada para 30 de outubro.

  •  
❌