
❌

Reading view

Como uma asset faz a gestão de uma carteira administrada de investimentos

A carteira administrada é uma alternativa para quem deseja repassar a gestão dos seus investimentos a profissionais especializados, mantendo objetivos e expectativas de risco.

Nesse modelo, o investidor estabelece parâmetros para a administração dos recursos, enquanto uma equipe de gestão fica responsável por implementar a estratégia, acompanhar o mercado e realizar ajustes no portfólio.

A proposta é combinar planejamento patrimonial, disciplina na tomada de decisões e monitoramento contínuo.

O que é uma carteira administrada e como funciona a gestão?

Uma carteira administrada é um serviço de gestão profissional no qual um investidor passa a implementação e o acompanhamento de uma estratégia de investimentos a um gestor ou a uma equipe especializada.

A partir daí, as decisões são tomadas de acordo com um mandato previamente estabelecido, que define objetivos, limites de risco, necessidades de liquidez e outras condições relevantes para a administração do patrimônio.

Diferente de quem escolhe e acompanha individualmente cada aplicação, o cliente passa a contar com profissionais responsáveis pelas decisões operacionais recorrentes.

Mas isso não significa abrir mão das escolhas estratégicas: mudanças nos objetivos financeiros, na situação familiar ou na necessidade de recursos continuam sendo informações importantes para orientar a gestão e que o investidor deve informar aos especialistas.

Quais são as etapas da gestão de uma carteira administrada?

O processo começa com o levantamento das necessidades do investidor e evolui para a construção de um portfólio compatível com suas prioridades. Embora os procedimentos variem conforme a instituição e o contrato, a gestão costuma envolver:

  • Análise do perfil de risco: identificação da capacidade e da disposição do investidor para lidar com oscilações e eventuais perdas
  • Definição do mandato: estabelecimento de objetivos, horizonte de investimento, restrições e necessidades de liquidez
  • Alocação dos recursos: distribuição do patrimônio entre classes de ativos e estratégias de investimento
  • Implementação da carteira: seleção dos instrumentos financeiros adequados à estratégia definida
  • Monitoramento e rebalanceamento: acompanhamento das posições e realização de ajustes quando necessário, respeitando os parâmetros estabelecidos
  • Avaliação de resultados: análise de desempenho, riscos, custos e aderência do portfólio aos objetivos
  • Prestação de informações: apresentação de relatórios que permitam ao investidor acompanhar a evolução do patrimônio

O trabalho do gestor não se limita a reagir às oscilações do mercado. Também envolve avaliar se a carteira continua adequada ao mandato, se a distribuição dos ativos permanece coerente com o risco estabelecido e se mudanças relevantes justificam uma revisão da estratégia.

O que fica sob responsabilidade do investidor e do gestor?

A divisão de responsabilidades é um dos pontos centrais desse modelo. O investidor fornece as informações necessárias para a definição da estratégia e comunica alterações importantes em sua vida financeira. O gestor executa as decisões previstas no mandato e acompanha a evolução do portfólio.

Entre as decisões que dependem do investidor estão a definição de objetivos familiares, o planejamento para despesas futuras, a necessidade de liquidez, a moeda de referência e a tolerância a perdas.

Já a implementação das alocações, os ajustes periódicos e o acompanhamento das posições podem ser delegados.

A relação exige transparência, governança e alinhamento de interesses. Antes de contratar o serviço, é importante compreender os poderes concedidos ao gestor, os limites de atuação, os custos envolvidos e a frequência de prestação de informações.

Por que a gestão patrimonial vai além da rentabilidade?

Uma estratégia de investimentos não deve ser avaliada apenas pelo retorno potencial. A composição de uma carteira também precisa considerar a possibilidade de perdas, a disponibilidade dos recursos, os custos de implementação e as necessidades financeiras do investidor ao longo do tempo.

Um patrimônio destinado a despesas de curto prazo, por exemplo, pode exigir uma estrutura diferente daquela voltada à aposentadoria ou à formação de recursos para os filhos.

Da mesma forma, investidores com ativos distribuídos entre diferentes instituições podem precisar de uma visão consolidada dos riscos e da liquidez.

A diversificação ajuda a distribuir a exposição entre diferentes investimentos, mas não elimina os riscos nem garante resultados positivos. Por isso, a estratégia deve considerar tanto as condições de mercado quanto as características específicas do patrimônio.

Como o perfil de investidor influencia a carteira?

O perfil de risco é um dos elementos utilizados para determinar a distribuição dos investimentos. Em linhas gerais, os investidores podem ser classificados em três grupos:

  • Conservador: prioriza a preservação do capital e tende a apresentar menor tolerância a oscilações
  • Moderado: busca equilibrar a preservação do patrimônio com oportunidades de valorização, aceitando determinados níveis de risco
  • Arrojado: admite maior volatilidade e possibilidade de perdas em busca de retornos potenciais mais elevados no longo prazo

Essa classificação é uma referência, não uma regra absoluta. A capacidade financeira para suportar perdas, o prazo de cada objetivo e a necessidade de resgates também influenciam a escolha dos investimentos.

Uma carteira adequada precisa considerar o conjunto dessas variáveis, e não apenas uma resposta isolada a um questionário de perfil.

Além disso, a estratégia pode precisar de revisão quando mudam as circunstâncias financeiras ou os objetivos do investidor.

Como a Inter Asset aplica a gestão profissional em carteiras administradas?

A Inter Asset oferece um exemplo de aplicação da gestão profissional por meio da Carteira Inteligente do Inter.

A solução reúne alternativas de portfólio estruturadas para diferentes perfis e estratégias, com acompanhamento especializado e diversificação dos investimentos.

A Carteira Inteligente tem 18 variações de carteira e prevê aporte mínimo de R$ 50 mil. A proposta é distribuir os recursos de acordo com o perfil do cliente e centralizar o acompanhamento dos investimentos em uma estrutura de gestão profissional.

Entre as características estão o monitoramento contínuo do portfólio, relatórios simplificados, gestão conduzida por comitê e acesso a fundos institucionais por meio de um fundo consolidador. A estrutura também busca eficiência de custos e tributária.

A instituição informa ainda que não há cobrança de taxa de performance no produto e que clientes com patrimônio superior a R$ 1 milhão podem contar com reuniões sob medida com a equipe de gestão.

A taxa de administração é definida em base anual, calculada sobre o patrimônio da carteira e cobrada diariamente. As condições aplicáveis devem ser verificadas na documentação vigente do produto.

Quais são as vantagens e os pontos de atenção?

A gestão profissional pode ser útil para investidores que desejam uma estratégia estruturada sem precisar acompanhar diariamente cada decisão de investimento. Entre os benefícios potenciais estão:

  • Gestão especializada: decisões de alocação conduzidas por profissionais
  • Diversificação: distribuição dos recursos entre diferentes ativos e estratégias, conforme o mandato
  • Disciplina operacional: acompanhamento e ajustes do portfólio de acordo com critérios previamente estabelecidos
  • Monitoramento contínuo: avaliação das posições e dos riscos ao longo do tempo
  • Transparência: acesso a informações e relatórios sobre a evolução da carteira
  • Praticidade: menor necessidade de executar individualmente as movimentações recorrentes

Por outro lado, a contratação envolve custos que precisam ser comparados com os benefícios esperados. A taxa de administração reduz o retorno líquido do investimento, e a ausência de taxa de performance não significa ausência de despesas ou garantia de rentabilidade.

Também é importante verificar a composição da carteira, os riscos dos ativos, as regras de resgate, os prazos de liquidação e as condições de tributação.

A gestão profissional não elimina a possibilidade de perdas, e resultados passados não asseguram desempenho futuro.

  •  

Renda variável: o papel da diversificação e do planejamento nas decisões

As oscilações do mercado financeiro costumam trazer dúvidas para quem investe em renda variável, já que variações de preço fazem parte da dinâmica dessa classe de ativos. Por isso, avaliar oportunidades de investimento passa por olhar além dos movimentos de curto prazo, considerando os fundamentos das empresas e suas perspectivas de longo prazo.

Nesse contexto, o Itaú Personnalité destaca a importância de compreender que a volatilidade faz parte da dinâmica da renda variável. Embora as oscilações possam gerar oportunidades de investimento, decisões tomadas apenas em resposta a movimentos de curto prazo podem se distanciar dos objetivos definidos para uma estratégia patrimonial mais ampla. Por isso, o planejamento financeiro deve considerar os objetivos individuais, o perfil de risco e o prazo previsto para a utilização dos recursos.

Diversificação e disciplina na gestão do patrimônio

Uma das principais formas de administrar os riscos da renda variável é distribuir os investimentos entre diferentes setores, mercados e classes de ativos. Essa diversificação ajuda a reduzir a dependência do desempenho de uma única empresa ou segmento da economia, embora não elimine a possibilidade de perdas. O acompanhamento periódico da carteira também permite avaliar a necessidade de ajustes conforme as condições do mercado e os objetivos do investidor.

Outro aspecto importante é evitar a tentativa de antecipar os melhores momentos para comprar ou vender ativos. Prever movimentos de curto prazo de maneira consistente é uma tarefa complexa, mesmo para investidores experientes. Em uma visão de longo prazo, a análise dos fundamentos não só das empresas, mas de todo tipo de investimentos, pode oferecer critérios mais sólidos para decisões de alocação do que as oscilações diárias dos preços.

Para apoiar essas decisões, o Itaú Personnalité conta com uma equipe especializada em investimentos, que auxilia os clientes na construção e no acompanhamento de estratégias personalizadas. A orientação considera a composição do patrimônio, a exposição aos diferentes ativos e a tolerância ao risco, permitindo que as decisões sejam avaliadas de acordo com as necessidades de cada investidor.

Conteúdo exclusivamente informativo. Antes de investir, verifique seu perfil.
“A CNN Brasil não se responsabiliza pelo conteúdo deste publieditorial e pelas informações sobre os produtos/serviços promovidos nesta publicação”
  •  

Rendimento dos prefixados sobe após resultado eleitoral

Com o resultado eleitoral do último domingo (25), os títulos prefixados do Brasil marcaram alta nos rendimentos. O prefixado 2029 do Tesouro Direto atingiu rentabilidade anual de 15,26% e o prefixado 2032 uma rentabilidade de 15,5%. O maior patamar de rendimento do ano inteiro.     

O histórico de ambos os títulos durante este mostrou que eles operavam já em patamares elevados, na casa dos 12% a 14%. No entanto, depois do primeiro turno das eleições houve um movimento de queda acentuada do rendimento desses ativos e, consequentemente, uma alta nos preços.  

O prefixado com prazo para 2029 chegou a registrar 12,31% no intervalo entre os pleitos. Já o prefixado com vencimento em 2032 chegou a cair para 12,49%. Para Bernardo Pascowitch, apresentador do Resenha do Dinheiro, o que explica o momento de alívio dos títulos pós-primeiro turno foi a euforia do mercado e a expectativa sobre o resultado eleitoral.   

No entanto, com o resultado eleitoral do último domingo, o retorno sobre os dois ativos teve um pico de alta na abertura do mercado de segunda-feira (26). 

O mercado viu os juros futuros subirem mais de 260 pontos-base. O movimento de alta perdurou durante a semana. Pouco antes do fechamento de quarta-feira (28) a taxa do DI (Depósito Interfinanceiro) para janeiro de 2028 estava em 14,385%, praticamente estável ante o ajuste ⁠de 14,381% da véspera. Já a taxa ​do DI para janeiro de 2035 estava em 15,12%, com alta de 21 pontos-base ante ​14,907%.  

Os juros futuros estão diretamente ligados com o rendimento dos títulos prefixados. Quando a perspectiva de juro no longo prazo cresce, o Tesouro Nacional tem que emitir títulos prefixados com rendimentos maiores, para que o ativo continue sendo atrativo para os investidores. 

Resenha do Dinheiro   

O programa é apresentado por Marilia Fontes, sócia-fundadora da Nord Investimentos, Bernardo Pascowitch, fundador e CEO do Yubb e Thiago Godoy, o “Papai Financeiro”;  e propõe uma abordagem leve, direta e descomplicada sobre temas ligados à educação financeira e investimentos. A atração aborda semanalmente os principais temas da economia com a informalidade de uma conversa entre amigos — sem abrir mão da análise.  

O Resenha do Dinheiro vai ao ar todas as sextas-feiras, às 19h, no canal do CNN Money no YouTube e aos domingos, às 15h, na CNN Brasil 

  •  

Reação do mercado ao 2º turno pode ter sido exagerada, analisa economista

O economista e apresentador do Resenha do Dinheiro, Thiago Godoy, disse que a reação de queda do mercado após o resultado da eleição pode ter sido exagerada. 

No dia seguinte ao 2º turno, a B3 acionou circuit breaker para conter quedas acentuadas do Ibovespa. No pior momento, a Bolsa chegou a cair mais de 17%, e encerrou o pregão com queda de 13,88%, aos 176.608,23 pontos.   

Por meia hora, a renda fixa privada e opções referenciadas em ações, BDR, Ibovespa, Ibovespa B3 BR+, IBrX-50, Índice Small Cap e ETFs tiveram negócios paralisados. O mecanismo de proteção foi acionado pela primeira vez desde a pandemia de Covid-19, em 2020.  

O principal indicador do mercado brasileiro de ações reage ao resultado eleitoral do último domingo (25), que confirmou o quarto mandato de Lula. 

Segundo Godoy, a euforia do mercado ao favoritismo de Flávio Bolsonaro após o 1º turno das eleições também pode ter sido um tanto exagerada. O resultado provocou uma forte reação nos ativos brasileiros na abertura dos negócios. O Ibovespa bateu seu recorde com 209,6 mil pontos enquanto o dólar e as taxas dos títulos prefixados e dos juros futuros recuaram.   

Para o economista, a expectativa frustrada dos investidores com o resultado do 2º turno pode ter sido o que motivou a forte reação do mercado. “Quando essa expectativa foi quebrada, a reação pode ter sido um pouco exagerada. Do mesmo jeito que (a bolsa) subiu exageradamente, ela pode ter descido exageradamente. O que importa agora é acompanhar os próximos meses”, disse Godoy.  

Momento pede calma dos investidores  

Para Marília Fontes, sócia-fundadora da Nord Investimentos, o momento agora é de ter calma e analisar quais serão os próximos passos do governo para a economia. Depois da grande euforia após o primeiro turno e a grande volatilidade após o segundo, Fontes ressalta que é preciso que os investidores agora olhem para o longo prazo.  

Para Godoy, o momento é de acompanhar o comportamento do mercado à reeleição de Lula e quais medidas de governo serão implementadas para o reequilíbrio das contas públicas.  

Resenha do Dinheiro   

O programa é apresentado por Marilia Fontes, sócia-fundadora da Nord Investimentos, Bernardo Pascowitch, fundador e CEO do Yubb e Thiago Godoy, o “Papai Financeiro”;  e propõe uma abordagem leve, direta e descomplicada sobre temas ligados à educação financeira e investimentos. A atração aborda semanalmente os principais temas da economia com a informalidade de uma conversa entre amigos — sem abrir mão da análise.  

O Resenha do Dinheiro vai ao ar todas as sextas-feiras, às 19h, no canal do CNN Money no YouTube e aos domingos, às 15h, na CNN Brasil 

  •  

ABTP propõe integração logística nos portos para eficiência energética

A ABTP (Associação Brasileira dos Terminais Portuários) defende que integração entre portos, rodovias e ferrovias é essencial para ampliar a eficiência energética da logística brasileira.

Em entrevista à CNN, a diretora-executiva e de Relações Institucionais, Cláudia Borges, afirmou que os investimentos em modernização dos terminais e a adoção de novas tecnologias precisam estar alinhados aos avanços dos demais modais para gerar ganhos em toda a cadeia de transporte.

Para a diretora, a complementaridade entre os modais exige que as iniciativas de eficiência energética avancem de forma alinhada, tendo em vista que portos respondem por 95% do comércio internacional brasileiro, incluindo o escoamento de safras do agronegócio.

A fala ocorreu durante o evento Frotas e Fretes Verdes, realizado na Fiesp (Federação das Indústrias do Estado de São Paulo), na capital paulista entra essa quarta (28) e quinta-feira (29).

Além da ampliação da capacidade e da compra de equipamentos, segundo ela, parte dos investimentos dos terminais portuários tem sido direcionada a estudos e ações na área ambiental, social e de governança.

“Uma parte dos investimentos tem sido voltada, sim, para estudos, para aplicação de ações na área de ESG”, comentou.

Ainda segundo a diretora, a ABTP mantém um grupo que se reúne mensalmente para debater o tema, reunindo terminais associados para discutir iniciativas que estão sendo implementadas nos portos, incluindo melhorias de processos e novas tecnologias que podem contribuir para a eficiência energética.

No início do mês, o ministro de Portos e Aeroportos, Tomé Franca, divulgou uma nova carteira de projetos e investimentos do MPor (Ministério de Portos e Aeroportos) para os próximos quatro anos, com investimentos de cerca de R$ 160 bilhões. 

Para os portos, o ministério prevê 34 leilões, com investimentos estimados em R$ 20,6 bilhões.

Entre os projetos estão o Tecon Santos 10, no Porto de Santos (SP), com R$ 6,45 bilhões; o SSB01, no Porto de São Sebastião (SP), com R$ 3,84 bilhões; o ITJ01, no Porto de Itajaí (SC), com R$ 2,66 bilhões; o VDC10, no Porto de Vila do Conde (PA), com R$ 1,93 bilhão; e o IQI15, no Porto do Itaqui (MA), com R$ 1,22 bilhão.

  •  

Como fundos de crédito buscam rentabilidade acima do CDI

O CDI é uma das principais referências para acompanhar o desempenho de investimentos de renda fixa no Brasil. Quando um fundo de crédito busca rentabilidade acima desse indicador, geralmente procura oportunidades em títulos de dívida que ofereçam remuneração adicional em relação a essa referência. O retorno maior, porém, não é garantido e envolve riscos que precisam ser considerados pelo investidor.

O indicador está ligado às operações de curtíssimo prazo entre instituições financeiras e serve como referência para diversas aplicações. Nos fundos de crédito, ele pode funcionar como parâmetro de comparação para avaliar se a estratégia entregou o desempenho esperado.

A busca por superar o CDI depende da seleção dos ativos, da análise dos emissores, das condições de mercado e da capacidade da gestão de equilibrar rentabilidade e risco. Por isso, entender a composição da carteira é tão importante quanto observar o resultado apresentado.

O que significa buscar retorno acima do CDI

Buscar retorno acima do CDI significa tentar obter uma rentabilidade superior à variação acumulada do indicador em determinado período. O CDI não é um investimento em si, mas uma taxa de referência usada para comparar o desempenho de diferentes aplicações financeiras.

Na prática, um fundo que tem como objetivo superar o CDI procura gerar ganhos superiores ao benchmark escolhido. Esse resultado pode variar ao longo do tempo e não representa uma promessa de rendimento. É importante diferenciar:

  • 100% do CDI: corresponde à variação acumulada do indicador no período
  • Acima de 100% do CDI: significa que a rentabilidade superou o indicador, quando esse resultado é efetivamente alcançado
  • Meta de superar o CDI: é um objetivo de gestão, não uma garantia de retorno

O CDI é uma referência importante para investimentos de renda fixa. A comparação, entretanto, deve considerar o prazo, os custos, a tributação aplicável e o nível de risco de cada produto. No blog do Inter, você acessa um conteúdo com mais informações sobre o tema. 

Como os fundos de crédito tentam superar o CDI?

Fundos de crédito investem em títulos e outros ativos relacionados a dívidas de empresas ou instituições financeiras, conforme a política de investimento de cada carteira. Ao financiar emissores, o fundo pode receber uma remuneração adicional em relação a referências consideradas menos arriscadas.

Esse ganho potencial é conhecido como prêmio de crédito: uma compensação pelo risco de o emissor não cumprir suas obrigações ou de o ativo perder valor antes do vencimento. A estratégia pode combinar diferentes recursos:

  • Seleção de ativos: identificação de títulos cuja remuneração seja considerada atrativa diante dos riscos envolvidos
  • Análise de crédito: avaliação da situação financeira dos emissores e de sua capacidade de pagar as dívidas
  • Diversificação: distribuição dos investimentos entre empresas, setores e instrumentos para reduzir a concentração de riscos
  • Gestão ativa: acompanhamento da carteira e ajustes conforme mudanças nas condições econômicas e financeiras
  • Avaliação de liquidez: análise da facilidade de negociar os títulos caso seja necessário ajustar a carteira

A gestão profissional é relevante porque o retorno de um título não depende apenas da taxa prometida. A inadimplência, as mudanças nas taxas de juros e a dificuldade de vender ativos podem afetar o valor das cotas e o resultado do fundo.

O Banco Central define um fundo de investimento como uma comunhão de recursos aplicada em ativos financeiros, cujo rendimento varia conforme os resultados dos investimentos que compõem a carteira. As características e os riscos de cada produto devem estar descritos em seus documentos oficiais.

Riscos de investir em fundos de crédito

A possibilidade de obter retorno superior ao CDI está associada a riscos que podem comprometer o desempenho do investimento. O principal é o risco de crédito: a possibilidade de uma empresa ou instituição financeira não pagar os juros ou o valor principal da dívida conforme o combinado. Outros fatores também podem afetar a rentabilidade:

  • Inadimplência: o emissor deixa de cumprir suas obrigações financeiras
  • Risco de mercado: alterações nos juros e na percepção de risco podem reduzir o preço dos títulos
  • Liquidez: determinados ativos podem ser difíceis de vender rapidamente sem aceitar um preço menor
  • Concentração: uma exposição elevada a uma única empresa ou setor aumenta a vulnerabilidade da carteira
  • Custos: taxas de administração, gestão e eventual taxa de performance podem reduzir o retorno líquido

Também é necessário verificar os prazos de resgate. A conversão das cotas e o pagamento ao investidor seguem as condições previstas no regulamento, que podem não permitir acesso imediato ao dinheiro.

Outro cuidado importante: fundos de investimento não contam com a garantia do Fundo Garantidor de Créditos (FGC). Além disso, rentabilidade passada não garante resultados futuros.

Por isso, um fundo que apresenta retorno elevado em determinado período não é necessariamente a melhor opção. É preciso entender quais riscos foram assumidos para alcançar aquele resultado e se eles são compatíveis com os objetivos do investidor.

Como avaliar um fundo de crédito antes de investir

A comparação entre fundos deve considerar a rentabilidade, mas também a qualidade dos ativos, os custos, a liquidez e a estratégia adotada pela gestão. Antes de investir, vale conferir:

  • Política de investimento: quais ativos o fundo pode adquirir e quais riscos está autorizado a assumir
  • Histórico de rentabilidade: desempenho em diferentes períodos e comparação com o CDI e fundos semelhantes
  • Qualidade da carteira: perfil dos emissores, concentração por empresa e setor e critérios de análise de crédito
  • Liquidez: prazo para solicitar o resgate, conversão das cotas e recebimento dos recursos
  • Taxas e despesas: custos que podem reduzir a rentabilidade líquida
  • Perfil do investidor: compatibilidade do produto com a tolerância a perdas, o horizonte de investimento e a necessidade de acesso ao dinheiro

A Comissão de Valores Mobiliários (CVM) recomenda a leitura do regulamento e da lâmina de informações essenciais antes da aplicação. Esses documentos apresentam informações sobre a estratégia, os custos e os riscos do fundo.

Em síntese, fundos de crédito buscam superar o CDI ao selecionar ativos que ofereçam remuneração adicional em relação aos riscos assumidos. A análise dos emissores, a diversificação e a gestão da carteira são fatores importantes nessa estratégia, mas não eliminam a possibilidade de perdas.

FAQ – Perguntas frequentes sobre fundos de crédito e CDI

1. O que é um fundo de crédito?

É um fundo que investe em ativos relacionados a operações de crédito, como títulos de dívida de empresas e outros instrumentos previstos em sua política de investimento. O cotista participa dos resultados e dos riscos da carteira.

2. Por que fundos de crédito buscam retorno acima do CDI?

Porque alguns títulos oferecem remuneração adicional em relação ao indicador, como compensação pelos riscos de crédito, mercado e liquidez. A gestão seleciona oportunidades que considera atrativas diante desses riscos.

3. O que significa render 120% do CDI?

Significa obter, no período considerado, uma rentabilidade equivalente a 1,2 vez a variação acumulada do CDI, conforme as condições do investimento. Não significa receber 120% ao ano.

4. Fundos de crédito sempre rendem mais que o CDI?

Não. Superar o indicador é um objetivo, não uma garantia. Inadimplência, oscilações nos preços dos ativos, custos e condições de mercado podem fazer o fundo render menos que o CDI ou registrar perdas.

5. Quais ativos podem fazer parte de um fundo de crédito?

Dependendo da política de investimento, a carteira pode incluir debêntures, títulos bancários, recebíveis e outros instrumentos de crédito. A composição efetiva deve ser consultada nos documentos do fundo.

6. Fundos de crédito têm garantia do FGC?

Não. As cotas de fundos de investimento não são cobertas pelo Fundo Garantidor de Créditos. O investidor está sujeito aos riscos dos ativos que compõem a carteira.

7. Como comparar dois fundos de crédito?

É recomendável analisar a rentabilidade em diferentes períodos, a qualidade e a concentração da carteira, as taxas, os prazos de resgate e a compatibilidade com o perfil do investidor.

8. Qual é a diferença entre CDI e Selic?

A Selic é a taxa básica de juros da economia brasileira. O CDI está relacionado às operações de curtíssimo prazo entre instituições financeiras. Os indicadores costumam acompanhar movimentos semelhantes, mas têm funções distintas.

9. Como saber se um fundo de crédito é adequado para mim?

Avalie seus objetivos financeiros, o prazo em que pretende manter o investimento, a necessidade de liquidez e a capacidade de suportar oscilações ou perdas. Leia os documentos oficiais do fundo antes de investir.

  •  

Seguros digitais são mais uma forma de obter seguros regulados pela Susep

A Loovi é uma insurtech, startup que trabalha com tecnologia para desburocratizar o segmento de seguros, e comercializa planos da LTI Seguros S.A., seguradora autorizada pela SUSEP. Por esse motivo, quando se trata de pesquisas no sistema da Superintendência de Seguros Privados para entender a reputação da empresa, a busca deve ser feita para a LTI Seguros S.A., que é a seguradora responsável pela garantia financeira, o registro de produtos e pelas apólices contratadas.

A Loovi atua como facilitadora da contratação dando suporte através do aplicativo e simplificando o acesso aos seguros e barateando os custos.

Entenda a estrutura da parceria entre a Loovi e a LTI Seguros S.A.

Na prática acontece da seguinte maneira:

  • A Loovi desenvolve o aplicativo, a inteligência artificial para vistoria, o atendimento ao cliente e a tecnologia de cobrança recorrente.
  • A LTI Seguros S.A. é a seguradora registrada na SUSEP e, por isso, a entidade financeira autorizada a assumir o risco dos veículos, constituir as reservas obrigatórias e garantir o pagamento das indenizações em caso de sinistro.

Como consultar a regularidade oficial na SUSEP?

Para verificar se o seu seguro possui respaldo legal e garantia regulada, a pesquisa no site da SUSEP deve ser realizada utilizando os dados da seguradora parceira indicada na sua apólice ou proposta de seguro.

Passo a passo para consulta:

  1. Acesse o portal oficial da SUSEP (susep.gov.br) no menu de Consulta de Sociedades Seguradoras / Produtos.
  2. Em vez de digitar “Loovi”, pesquise pela razão social ou CNPJ da seguradora parceira oficial (por exemplo, LTI Seguros S.A.).
  3. O sistema da SUSEP exibirá a situação cadastral da seguradora, os processos de produtos aprovados e a autorização de funcionamento vigente no território nacional.

Qual a diferença prática para o segurado?

Essa divisão de papéis é extremamente comum no setor financeiro e tecnológico e traz garantias claras para o consumidor:

Segurança Jurídica: O contrato (apólice) é backed, ou seja, possui o apoio garantido por uma seguradora autorizada a operar no Brasil, assegurando o cumprimento do Código de Defesa do Consumidor e das regras da SUSEP (como o prazo máximo de 30 dias para pagamento de indenização por perda total).

Agilidade no dia a dia: Todo o relacionamento prático — cotação, vistoria por foto, suporte 24h, gerenciamento de coberturas e aviso de sinistro — continua sendo gerido de forma simples pelo aplicativo da Loovi.

FAQ – Perguntas frequentes

1. Seguro Loovi é um seguro de verdade?

Sim, é um seguro de verdade. Ao contrário de associações de proteção veicular (que operam por rateio sem regulamentação da SUSEP), a Loovi comercializa planos vinculados a uma seguradora devidamente fiscalizada e auditada pelo governo federal, garantindo que o seu veículo esteja protegido de acordo com a lei.

2. Onde encontro o número do processo da SUSEP no meu contrato da Loovi?

O número de registro do produto na SUSEP consta diretamente no documento da sua apólice ou proposta de seguro recebida no e-mail cadastrado e disponível na área do cliente no aplicativo da Loovi. Com esse número, é possível verificar todas as condições gerais aprovadas do plano.

3. O seguro contratado pelo app da Loovi tem a mesma validade jurídica de um seguro tradicional?

Sim, possui total validade jurídica. Embora toda a jornada (cotação, vistoria por foto, pagamento por assinatura mensal e acionamento de guincho/sinistro) ocorra pelo aplicativo da Loovi, o contrato é garantido pela LTI Seguros S.A., seguradora autorizada pela SUSEP, sob as regras do Código de Defesa do Consumidor.

4. Qual é a seguradora parceira da Loovi que devo pesquisar no site da SUSEP?

Ao fazer a consulta de regularidade, você deve pesquisar pela razão social da seguradora responsável pela emissão dos planos comercializados pela Loovi: a LTI Seguros S.A. (ou a razão social exata informada na sua proposta de seguro/apólice).

  •  

PS defende continuidade da habitação pública e critica Governo

VTM

O deputado do PS eleito pelo círculo de Vila Real defendeu a continuidade dos investimentos em habitação pública, na visita integrada no programa nacional de auscultação promovido pelos socialistas para preparar uma estratégia para o setor.

O projeto foi apontado pelo parlamentar como um exemplo a seguir. Rui Santos recordou que a obra foi preparada e financiada pelo anterior Governo, com recurso a verbas do Plano de Recuperação e Resiliência (PRR), e executada pela Câmara de Vila Real.

“Este modelo pode e deve ser replicado e continuado no futuro próximo, face à crise que vivemos”, afirmou, defendendo que a habitação pública é essencial tanto para famílias com maiores dificuldades económicas como para quem, apesar de não viver em situação de pobreza, necessita de apoio no acesso ao arrendamento.

Artigo exclusivo PREMIUM

Tenha acesso ilimitado a todos os conteúdos do site e à edição semanal em formato digital.

ou compre apenas este artigo:

Comprar este artigo — 1,00€
Se já é PREMIUM, Aceda à sua conta em Entrar

The post PS defende continuidade da habitação pública e critica Governo appeared first on A Voz de Trás-os-Montes.

  •  

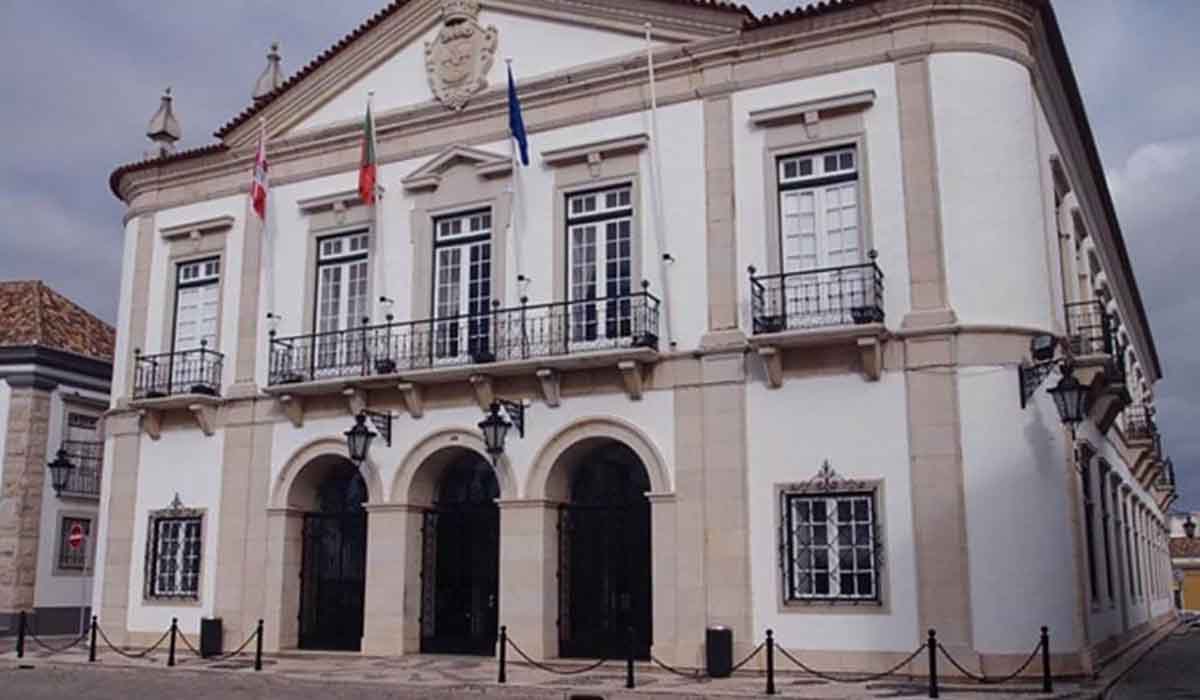
Câmara de Faro aprova resolução de empréstimo de 16 M€ e avança com investimentos

Proposta foi aprovada com votos dos quatro vereadores do Partido Socialista e abstenções dos três do Partido Social Democrata

O Município de Faro aprovou esta segunda-feira, dia 19 de outubro, em Reunião de Câmara, a resolução do contrato de empréstimo bancário de mais de 16 milhões de euros (16.420 mil euros) destinado a financiar um conjunto de projetos, face à sua não execução por falta de maturidade dos mesmos, bem como a contratação de um novo empréstimo no valor de quase 14 milhões de euros (13.966.710 euros) para financiamento dos projetos da Rotunta nas Pontes de Marchil), Ecovia do Litoral na ligação Faro – Olhão, requalificação urbanística do Bairro Ribeirinho, requalificação do Largo Francisco Sá Carneiro e ampliação do campo de futebol da Penha.

A proposta, inicialmente chumbada no dia 21 de setembro, foi revista com a introdução do projeto da Rotunda das Pontes de Marchil e aprovada com os 4 votos dos vereadores do PS e abstenção dos 3 elementos do PSD.

 O empréstimo bancário agora alvo de resolução, aprovado pelo Município em 2023, previa a requalificação do Eixo Central da Baixa de Faro, estimado em 3.300 mil euros, a extensão da infraestrutura portuária na Porta Nova, estimado em 8.500 mil euros, a rotunda nas Pontes de Marchil, estimada em 2.400 euros e a Ecovia do Litoral na ligação Faro – Olhão, estimado em 2.220 mil euros).

O Tribunal de Contas concedeu o respetivo visto ao empréstimo a 9 de fevereiro de 2024, pelo que o prazo máximo de utilização do capital seria a 9 de fevereiro de 2027.

No entanto, os investimentos previstos acabaram por não ter qualquer execução financeira: a requalificação do Eixo Central da Baixa de Faro e a Rotunda das Pontes de Marchil apresentaram necessidades de correção dos projetos, enquanto o projeto da Extensão da Infraestrutura Portuária da Porta Nova não ultrapassou as condições colocadas em pareceres externos e a Ecovia do Litoral na ligação Faro – Olhão, muito embora tenha tido procedimento de contratação pública e consulta ao mercado, que ficou deserto, não tinha acautelada a aquisição da totalidade das parcelas necessárias à execução da obra.

Nesse sentido, e por o contrato de empréstimo não ter tido qualquer valor de realização e considerando a fase em que se encontram os investimentos, não estavam reunidas condições para manter o contrato de empréstimo ativo.

Ao mesmo tempo que avança para a resolução do contrato de empréstimo anterior, a Câmara  de Faro vai agora submeter para autorização prévia da Assembleia Municipal a realização, através do recurso a empréstimo de médio e longo prazo, de um conjunto de investimentos (alguns dos quais com projetos entretanto já concluídos e estimativas de valores incluindo revisão de preços): projeto da Rotunta nas Pontes de Marchil (3.056.616 euros); Ecovia do Litoral na ligação Faro – Olhão (3.947.616 euros); requalificação urbanística do Bairro Ribeirinho (5.176.300 euros), requalificação do Largo Francisco Sá Carneiro (768.306 euros) e ampliação do campo de futebol da Penha (1.017.600 euros).

  •  
❌