❌

Reading view

CaixaBank gana 4.962 millones hasta septiembre, un 12,9% más

Imagen de una oficina de CaixaBank en Santiago de Compostela.

CaixaBank ronda un nuevo máximo de beneficios anual en este ejercicio. El banco ha ganado entre enero y septiembre de 2026 un total de 4.962 millones, un 12,9% más que en el mismo periodo del ejercicio anterior. La cifra en solo nueve meses prácticamente iguala a las ganancias de todo 2025, cuando se llegó a 5.891 millones.

Seguir leyendo

  •  

Ainda bem que os bancos estão a apresentar lucros

Os resultados que os bancos portugueses estão a apresentar são boas notícias para o país. O BCP anunciou esta semana lucros de 874 milhões de euros nos primeiros nove meses do ano, mais 12,6% do que em 2025. O Santander ganhou 664 milhões, apesar de uma descida de 8,8%. São números expressivos, que confirmam a solidez e a rentabilidade do nosso sistema bancário.

Há quem olhe para estes resultados com desconfiança, como se ganhar dinheiro fosse, por si só, motivo de censura. Não é. Os bancos são empresas, têm acionistas, trabalhadores, clientes e obrigações. Precisam de ser rentáveis para investir, conceder crédito, reforçar os capitais próprios e resistir às crises.

Sobretudo, convém não esquecer o passado. Portugal sabe bem quanto custa ter bancos em dificuldades. O BPN, o BES, o Banif e a própria Caixa Geral de Depósitos, em situações muito diferentes, obrigaram a intervenções públicas que custaram milhares de milhões de euros. Os erros de gestão, os riscos excessivos e as falhas de supervisão acabaram por ter consequências pesadas para os contribuintes e para os clientes, em muitos casos privados de recuperar poupanças de uma vida.

A diferença é enorme. Um banco que dá lucros paga impostos, remunera os seus acionistas, emprega milhares de pessoas e pode acumular capital para financiar a economia. Um banco que entra em colapso pode destruir poupanças, comprometer empresas, abalar a confiança e exigir recursos públicos que fazem falta na saúde, na educação ou noutras prioridades do país. Não foi assim há tanto tempo. Convém não esquecer.

Saudar estes resultados não significa, naturalmente, defender tudo o que os bancos fazem. As comissões cobradas aos clientes, a remuneração dos depósitos, os spreads e as margens de intermediação financeira devem continuar sujeitos a escrutínio. A concorrência tem de funcionar e os consumidores precisam de ser protegidos. Uma banca saudável não fica dispensada de praticar preços justos e prestar bons serviços.

Também não basta apresentar lucros elevados e distribuir dividendos. Os bancos têm uma responsabilidade decisiva no financiamento das empresas, no apoio ao investimento e na modernização da economia. E podem ter agora um papel especialmente importante no combate à crise da habitação, ajudando a financiar a construção de novas casas, aumentando a oferta e criando condições de acesso ao crédito que não comprometam o futuro das famílias. Portugal precisa de crescer mais, de aumentar a produtividade e de criar riqueza. Uma banca capitalizada e bem gerida deve ser parte dessa solução.

Portugal fez um longo caminho desde a crise financeira. Os bancos reduziram o crédito malparado, reforçaram os capitais e recuperaram a confiança. Seria um erro desvalorizar essa transformação. É legítimo exigir mais à banca portuguesa. Mais concorrência, ainda mais transparência, melhores serviços e maior capacidade para apoiar a economia. O que não faz sentido é transformar os seus lucros num problema. O problema nunca foi os bancos ganharem dinheiro. O problema foi, demasiadas vezes, perderem tanto que acabámos todos a pagar a conta.

  •  

Banco Sabadell regista lucro de 1,38 mil milhões de euros até setembro devido a venda do TSB

O Banco Sabadell registou um lucro de 1,38 mil milhões de euros até setembro, menos 1% do que no ano anterior, devido à menor contribuição do TSB, banco britânico que o grupo vendeu em maio.

De acordo com informação enviada hoje à Comissão Nacional do Mercado de Valores (CNMV) espanhola, sem contar com o TSB nem com os efeitos extraordinários, o banco registou um lucro de 405 milhões no terceiro trimestre, mais 13% do que entre abril e junho, graças ao aumento das receitas de juros e comissões e a custos recorrentes estáveis.

A entidade, cuja rentabilidade recorrente subiu para 14,2%, pagará a 29 de dezembro um dividendo provisório em dinheiro de 7 cêntimos por ação, num total de 325 milhões de euros.

“Demonstrámos, mais uma vez, a nossa capacidade de fazer crescer o negócio de forma sustentável, ao mesmo tempo que melhoramos as receitas e contemos os custos”, afirmou num comunicado o diretor executivo do banco, Marc Armengol.

O TSB contribuiu com 79 milhões de euros nos quatro meses em que fez parte do grupo este ano, contra os 242 milhões que gerou nos primeiros nove meses de 2025.

Excluindo a filial britânica, o lucro do Sabadell passou de 1.148 milhões nos primeiros nove meses de 2025 para 1.297 milhões este ano, mas sem os efeitos extraordinários deste exercício teria sido inferior ao do ano anterior.

Com a venda do TSB, o banco registou mais-valias no valor de 322 milhões, embora tenha também suportado despesas extraordinárias, como o plano de pré-reforma, pelo que o saldo líquido foi de 201 milhões a seu favor.

Excluindo esses efeitos, o lucro recorrente ascendeu a 1.096 milhões até setembro, menos 5,3% do que no ano anterior, segundo o banco, embora tenha vindo a crescer trimestre a trimestre desde a primavera.

A saída da filial também se reflete no balanço: o ativo total do grupo reduziu-se 18,5% num ano, para 199.258 milhões.

A margem de juros situou-se em 2.694 milhões até setembro, uma redução de 0,6%, embora no terceiro trimestre tenha crescido 2% em relação ao anterior, atingindo 920 milhões, devido a um maior volume de crédito.

As comissões cresceram 2,1%, atingindo os 983 milhões, impulsionadas pela gestão de ativos na sequência do alargamento do acordo com a gestora francesa Amundi, e no terceiro trimestre registaram um aumento de 3,7% em relação ao trimestre anterior.

Com isso, as receitas da atividade bancária, que incluem juros e comissões, atingiram 3.677 milhões, um aumento de 0,1%, voltando assim a registar um crescimento em termos homólogos.

A margem bruta ascendeu a 3.777 milhões, mais 1%, mas a margem antes de provisões caiu 5,3%, para 1.981 milhões, porque os custos totais aumentaram 9,1%, para 1 797 milhões.

Esses custos incluem 88 milhões não recorrentes decorrentes do plano de pré-reforma; sem eles, as despesas aumentaram 3,8% até setembro e mantiveram-se estáveis no terceiro trimestre.

A instituição prevê encerrar o ano com um aumento de cerca de 1% na margem de juros, de cerca de 4% nas comissões e de 2% nos custos recorrentes.

  •  

El BBVA gana 9.066 millones entre enero y septiembre, un 13,6% más

Una oficina del BBVA.

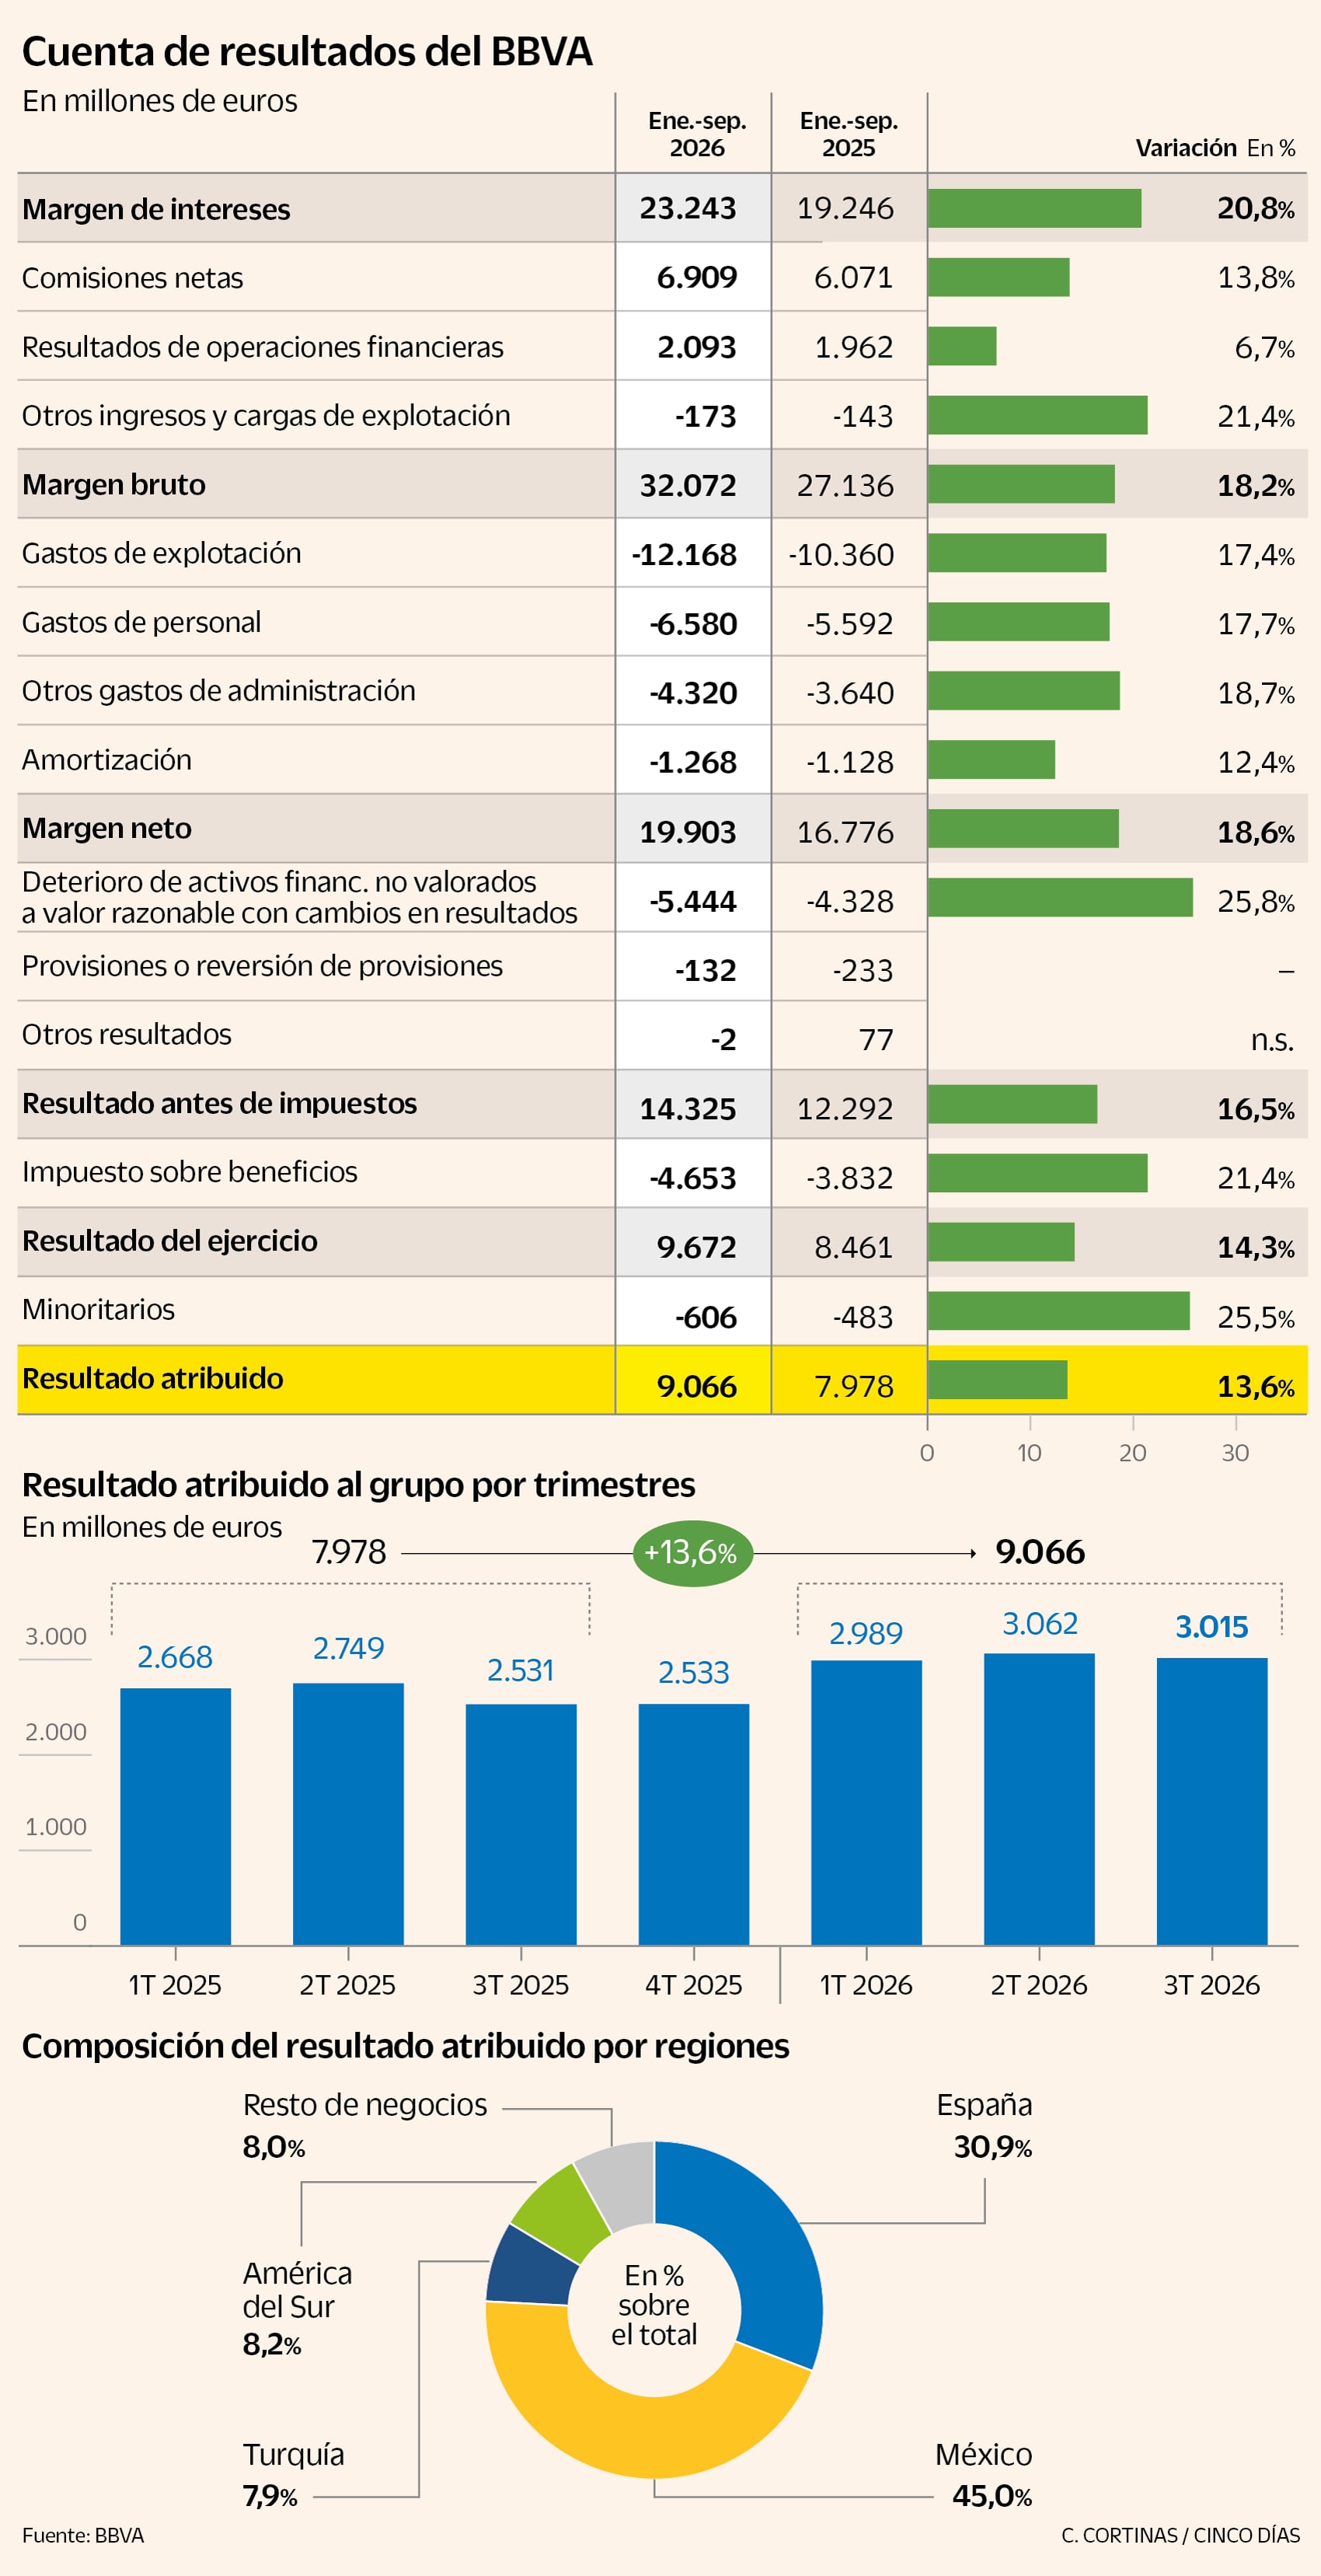
El BBVA se encamina a un nuevo año de beneficios récord. La entidad suma unas ganancias entre enero y septiembre de 9.066 millones de euros, un 13,6% más que en el mismo periodo del año pasado. La cifra se queda en apenas nueve meses muy cerca de los 10.511 millones que ganó en todo 2025, lo que apunta a que rebasará con creces esa magnitud para el conjunto de este año.

Seguir leyendo

.
  •  

BCE decide esta quinta-feira: cada 0,25 pontos na Euribor pode custar 21 euros por mês num crédito de 150 mil euros

Euribor

O Banco Central Europeu volta a decidir as taxas de juro na quinta-feira, 29 de outubro. A decisão não altera de imediato a prestação do crédito à habitação, mas pode influenciar a Euribor — e, com ela, o valor pago mensalmente por milhares de famílias portuguesas.

Como regra de bolso, cada 0,1 ponto de variação na Euribor equivale a cerca de 0,50 euro a 0,60 euros por mês por cada 10.000 euros em dívida, em prazos entre 15 e 30 anos. Num crédito de 150.000 euros a 30 anos, um aumento de 0,25 pontos representa aproximadamente 21 euros a mais por mês. Uma descida dos juros na mesma dimensão reduz a prestação no mesmo montante. Os números são calculados pela Academia das Finanças.

Por cada 10.000 euros em dívida, um aumento de 0,25 pontos acrescenta 1,29 euros mensais num prazo de 20 anos, 1,35 euros em 25 anos e 1,41 euros em 30 anos.

Por sua vez com uma subida de 0,50 pontos, os valores sobem para 2,60 euros, 2,72 euros e 2,84 euros, respetivamente. Os cálculos assumem uma prestação constante e uma TAN inicial de 3,5%.

Importa sublinhar que a decisão do BCE não chega logo à prestação: na revisão, o banco utiliza a média da Euribor do mês anterior e só atualiza a taxa no prazo do indexante, de três, seis ou doze meses, como determina o Decreto-Lei n.º 74-A/2017, artigo 21.º.

Além disso, a Euribor costuma antecipar as decisões do BCE: a 26 de outubro, a taxa a seis meses situava-se em 2,978%, com a taxa de depósito do BCE em 2,50%.

A Academia das Finanças destaca que a Euribor a seis meses subiu 0,042 pontos numa semana, para 3,012% a 23 de outubro, sinal de que o mercado já estava a precificar um cenário menos favorável para as prestações.

  •  

Bancos preveem apertar crédito a PME e de longo prazo e ligeira redução da procura por crédito à habitação até final do ano

endividamento

Os bancos a operar em Portugal esperam uma ligeira diminuição da procura de empréstimos por parte dos particulares no quarto trimestre, tanto na habitação como no consumo e outros fins, segundo o Inquérito aos Bancos sobre o Mercado de Crédito divulgado hoje pelo Banco de Portugal. O Banco de Portugal ressalva que “o questionário referente ao presente exercício foi enviado aos bancos no dia 21 de setembro de
2026 e o envio de respostas ocorreu até ao dia 6 de outubro. A avaliação da oferta e da procura refere-se ao terceiro trimestre de 2026 por comparação com o trimestre anterior. As expetativas referem-se ao quarto trimestre de 2026”.

No terceiro trimestre, a procura de crédito por parte dos particulares ficou praticamente inalterada. Na habitação, o nível geral das taxas de juro contribuiu ligeiramente para reduzir a procura, mas sem impacto no agregado.

Nas empresas, os bancos registaram uma diminuição da procura por parte das grandes empresas entre julho e setembro, justificada pelas menores necessidades de financiamento do investimento. Para o quarto trimestre, a avaliação das instituições é heterogénea, resultando, em média, numa ligeira descida da procura por parte das pequenas e médias empresas (PME) e dos empréstimos de longo prazo.

Critérios mais restritivos na habitação e no crédito a empresas

Do lado da oferta, os critérios de concessão de crédito às empresas não se alteraram no terceiro trimestre, mas ficaram ligeiramente mais restritivos nos empréstimos à habitação e, em menor grau, no crédito ao consumo e outros fins.

No segmento da habitação, os bancos apontam como fatores a alteração da Recomendação Macroprudencial do Banco de Portugal, a situação e as perspetivas do mercado imobiliário (incluindo a expectativa de evolução dos preços), a qualidade creditícia do mutuário e a tolerância ao risco. Quanto aos termos e condições, a maturidade tornou-se ligeiramente menos restritiva no crédito à habitação, mas a Recomendação Macroprudencial contribuiu para condições globalmente mais exigentes.

Nas empresas, a concorrência entre bancos levou a critérios ligeiramente menos restritivos, enquanto a perceção de risco associada a empresas ou setores específicos, em particular nas PME, pesou no sentido contrário. Os bancos reportaram ainda uma ligeira redução da restritividade nas taxas de juro, nos spreads dos empréstimos de risco médio e nas comissões. A proporção de pedidos de empréstimo rejeitados manteve-se inalterada.

Para o último trimestre do ano, os bancos antecipam critérios ligeiramente mais restritivos nos empréstimos a PME e de longo prazo, e nenhuma alteração nos particulares.

Acesso a financiamento deverá deteriorar-se

Nas questões ad hoc, as instituições indicam que o acesso às principais fontes de financiamento a retalho e por grosso não se alterou nos últimos três meses, mas preveem uma deterioração nos próximos três. O agravamento deverá incidir no financiamento através de dívida de médio e longo prazo, na titularização de empréstimos a empresas e à habitação e na capacidade de transferência de risco para fora do balanço.

Sobre as alterações à carteira de ativos de política monetária do BCE, os bancos reportam, nos últimos 12 meses, uma deterioração da posição de liquidez, com impacto no custo de financiamento e nas restrições de balanço, e uma ligeira melhoria da rendibilidade por via da margem financeira. Para os próximos 12 meses, preveem uma ligeira diminuição do total de ativos, devido à detenção de obrigações soberanas da área do euro, e nova deterioração do custo de financiamento. Não esperam impacto na política e no volume de crédito.

Ativos digitais sem impacto na banca portuguesa

O inquérito incluiu ainda uma questão sobre ativos digitais. Os bancos portugueses afirmam que os criptoativos, as stablecoins e os ativos tokenizados não tiveram impacto na sua situação financeira, na estratégia de negócio nem nos critérios de concessão de crédito nos últimos 12 meses, e não antecipam impacto nos próximos 12 meses.

Na área do euro, o cenário é diferente: os bancos, no conjunto, reportam um impacto positivo na estratégia de negócio, que esperam que seja bastante mais forte no próximo ano. Preveem ainda efeitos negativos no financiamento a retalho e critérios de concessão menos restritivos na habitação e, em menor grau, no consumo.

Segundo o Banco de Portugal, os dados prudenciais do segundo trimestre de 2026 indicam que a exposição a criptoativos é muito reduzida na generalidade dos bancos da área do euro, não ultrapassando 0,01% do total de ativos e 0,25% do capital Common Equity Tier 1 nos casos em que existe exposição.

O questionário foi enviado aos bancos a 21 de setembro e as respostas foram recebidas até 6 de outubro. A avaliação refere-se ao terceiro trimestre de 2026, por comparação com o trimestre anterior, e as expectativas ao quarto trimestre.

  •  

Consórcio de bancos e Blackstone financia infraestrutura de IA da Anthropic

O Bank of America, a Blackstone, o Citi e o Morgan Stanley anunciaram nesta segunda-feira (26) uma operação de financiamento de US$ 63 bilhões para financiar a expansão da capacidade computacional de IA (inteligência artificial) da Anthropic, utilizando a tecnologia da Broadcom.


O financiamento tem como propósito a compra de aceleradores de IA e equipamentos de rede da Broadcom que serão alugadas à Anthropic. As entregas devem começar em 2027.

Os bancos Bank of America, Citi e Morgan Stanley serão responsáveis pela parcela do financiamento com garantia prioritária, enquanto a Blackstone será a única responsável pela parcela com garantia de segundo nível.

“A necessidade de computação para IA continua a crescer em um ritmo extraordinário. Isso valida a disponibilidade de capital para financiar esse crescimento e a posição única da Broadcom em viabilizá-lo”, afirmou o CEO da Broadcom, Hock Tan.

Mais cedo, a Anthropic registrou a proposta de oferta pública primária de ações (IPO, na sigla em inglês) na Comissão de Valores Mobiliários (SEC, na sigla em inglês) nos Estados Unidos.

  •  
❌