❌

Reading view

Visa registra lucro de US$ 6 bi no 4° trimestre, alta de 18%

A Visa registrou um lucro líquido de US$ 6 bilhões em seu quarto trimestre fiscal de 2026, informou a empresa nesta terça-feira (27). O valor foi 18% maior do que no mesmo período do ano anterior, e o lucro ajustado por ação foi de US$ 3,48, acima dos US$ 3,44 esperados pelos analistas da FactSet.

A receita da gigante de serviços de cartões de pagamento foi de US$ 12,1 bilhões, uma alta de 13% ante o mesmo período de 2025 e levemente acima das expectativas dos analistas, de US$ 12,09 bilhões.

“A Visa teve um ano marcante. Alcançamos uma receita líquida recorde de US$ 46 bilhões, um aumento de 15%, o crescimento mais forte em mais de 15 anos, excluindo a recuperação pós-pandemia e aquisições”, disse o CEO Ryan McInerney.

“Em 2026, também demonstramos que sempre que a tecnologia muda o comércio, nós acompanhamos, antecipamos o que vem a seguir e possibilitamos o crescimento de pagamentos globalmente”.

Segundo a companhia, o total de transações processadas foi de 74,2 bilhões nos três meses encerrados em 30 de setembro. Esse aumento impulsionou o crescimento da receita da Visa durante o trimestre, disse a empresa.

Às 17h31 (de Brasília), as ações da Visa caíam 2,19% no after hours de Nova York.

  •  

Conta infantil: como os pais podem acompanhar e diferenciais do Inter

Aprender a administrar o dinheiro desde a infância pode ajudar crianças e adolescentes a desenvolver hábitos de planejamento, consumo consciente e organização financeira.

Nesse processo, pais e responsáveis têm papel importante ao explicar o valor dos recursos, estabelecer metas de economia e incentivar escolhas adequadas a cada fase do desenvolvimento.

As contas digitais infantis surgem como uma ferramenta para aproximar esse aprendizado da rotina das famílias. Além de permitir movimentações financeiras, algumas oferecem cartão de débito, Pix, recursos para organizar reservas e acesso a investimentos.

O que é uma conta digital infantil e como funciona a supervisão dos pais?

Uma conta digital infantil é uma conta bancária ou de pagamento destinada a menores de 18 anos. A abertura depende da participação dos pais ou responsáveis legais.

No Brasil, essas contas estão sujeitas à regulamentação do Banco Central (BC) e do Conselho Monetário Nacional (CMN), que estabelecem requisitos para abertura, manutenção, identificação dos titulares e segurança das operações.

Entre as principais normas estão a Resolução CMN nº 4.753/2019, relacionada às contas de depósitos, e a Resolução BCB nº 96/2021, que trata da abertura, manutenção e encerramento de contas de pagamento.

As instituições financeiras também devem seguir as regras de prevenção à lavagem de dinheiro, segurança cibernética e proteção dos dados dos clientes.

Quais são as regras para abrir uma conta para menores?

A abertura de uma conta infantil exige a identificação do menor e a participação de seu representante legal, conforme a idade e as condições estabelecidas pela legislação e pela instituição financeira.

Entre os principais cuidados adotados pelas instituições financeiras estão:

  • Identificação cadastral: apresentação dos documentos e do CPF do menor e do responsável
  • Validação de identidade: conferência de documentos e utilização de mecanismos digitais de autenticação, que podem incluir reconhecimento facial
  • Segurança das movimentações: adoção de controles para prevenir fraudes e identificar operações suspeitas
  • Regras para menores: a representação ou assistência dos responsáveis depende da idade e da natureza do ato praticado

O Pix também pode ser utilizado em contas de menores, desde que disponibilizado pela instituição financeira e respeitadas as condições de uso e segurança.

Como os pais podem acompanhar a Conta Kids do Inter?

A Conta Kids do Inter oferece recursos para que os responsáveis acompanhem as atividades financeiras dos filhos sem precisar realizar todas as operações por eles.

“A proposta é oferecer autonomia para os filhos com tranquilidade e supervisão para os responsáveis”, afirma Priscila Salles, diretora de Clientes do Inter.

Entre as funcionalidades informadas pelo Inter estão:

  • Acompanhamento de movimentações: consulta das transações realizadas na conta do menor
  • Múltiplo acesso simultâneo: possibilidade de acompanhamento pelo responsável
  • Notificações transacionais: envio de avisos sobre ações realizadas na conta infantil
  • Controle do cartão: possibilidade de bloquear o cartão pelo aplicativo em caso de perda, furto ou roubo
  • Organização financeira: recursos que ajudam a separar o dinheiro destinado a diferentes objetivos

Quais são os diferenciais da Conta Kids do Inter em relação à poupança tradicional?

Enquanto a poupança é utilizada principalmente para guardar dinheiro e obter rendimentos conforme suas regras, uma conta digital infantil pode reunir diferentes serviços financeiros em um único ambiente.

No caso da Conta Kids, o Inter destaca uma série de funcionalidades:

  • Pix e movimentações digitais: permitem enviar e receber dinheiro e realizar pagamentos, conforme as funcionalidades habilitadas
  • Cartão de débito personalizado: possibilita compras utilizando o saldo disponível na conta
  • Investimentos a partir de R$ 1: permitem começar a conhecer produtos financeiros e a formação de reservas, observadas as condições de cada aplicação
  • Metas financeiras: ajudam a separar valores para objetivos específicos e acompanhar o progresso da economia

A disponibilidade de produtos de investimento, suas condições e seus riscos variam conforme a modalidade oferecida. Por isso, é importante que pais e responsáveis verifiquem as regras de cada aplicação antes de investir.

Como a conta pode ajudar na educação financeira?

O contato com ferramentas financeiras pode transformar conceitos aprendidos em casa em experiências práticas. Ao acompanhar o saldo, definir objetivos e observar as consequências das próprias escolhas, crianças e adolescentes podem desenvolver hábitos de planejamento.

“Esse aprendizado desde cedo ajuda a desenvolver disciplina financeira, maior controle do dinheiro no futuro e uma relação mais saudável com consumo e planejamento financeiro”, diz Salles.

A educação financeira também pode ser adaptada à idade da criança:

  • Dos 3 aos 6 anos: brincadeiras de mercado, histórias e cofrinhos ajudam a apresentar o dinheiro, os preços e a diferença entre necessidades e desejos
  • Dos 7 aos 12 anos: metas para comprar um brinquedo ou livro, acompanhamento de pequenas economias e conversas sobre escolhas estimulam o planejamento
  • Na adolescência: registro de receitas e despesas, comparação de preços e explicações sobre juros, inflação, investimentos e golpes financeiros ampliam a preparação para a vida adulta

A mesada, quando faz parte da organização familiar, também pode funcionar como exercício de administração de recursos limitados.

A recomendação é que os responsáveis utilizem situações cotidianas para conversar sobre consumo consciente. Antes de uma compra, por exemplo, podem avaliar com os filhos se o produto é necessário naquele momento, se há alternativas mais econômicas e se vale a pena esperar para adquirir o item.

Quais cuidados de segurança devem ser observados?

A participação da família é importante para reduzir riscos associados ao uso de contas e aplicativos.

Além disso, algumas orientações ajudam a reforçar a proteção no dia a dia:

  • Não compartilhar senhas, códigos de autenticação ou dados de acesso
  • Desconfiar de mensagens, links e ofertas que solicitem informações bancárias
  • Conferir as movimentações e conversar sobre compras realizadas
  • Explicar como identificar tentativas de golpe e pedidos suspeitos de transferência
  • Bloquear o cartão pelo aplicativo em caso de perda, furto ou roubo

Na Conta Kids, a abertura é realizada digitalmente, com validação de documentos e reconhecimento facial. A instituição financeira também disponibiliza acompanhamento das movimentações pelos responsáveis e mecanismos de autenticação e segurança.

  •  

Mais de 200 mil MEIs de Salvador podem ter dívidas perdoadas; veja as regras

Mais de 49 mil microempreendedores individuais (MEIs) da Serra, no Espírito Santo, podem ser beneficiados pelas novas medidas anunciadas pelo Governo Federal para pequenos negócios. Segundo levantamento com dados da Receita Federal, sistematizados pelo Sebrae-ES e referentes a fevereiro de 2026, o município possui 49.156 MEIs, que representam cerca de 62,4% dos pequenos negócios locais.Entre as mudanças previstas estão o perdão de determinadas dívidas tributárias federais, a ampliação gradual do limite de faturamento anual e a possibilidade de contratar até dois funcionários. As iniciativas integram o pacote Prospera MEI e, segundo as informações divulgadas, também poderão alcançar cerca de 341 mil microempreendedores no Espírito Santo. Leia Também: OPORTUNIDADES Salvador e RMS têm quase mil vagas de trabalho para a Black Friday NEGÓCIOS Comércio online prevê alta de mais de 20% e R$ 13,3 bilhões em vendas OPORTUNIDADE Gigante do varejo abre 153 vagas de empregos na Bahia; veja como se inscrever Perdão de dívidas tem condiçõesUma das principais medidas prevê o perdão de débitos federais acumulados até 13 de outubro de 2026, incluindo determinadas pendências inscritas na Dívida Ativa da União. Conforme o material divulgado, a medida está prevista para entrar em vigor em janeiro de 2027, com a condição de que o empreendedor mantenha o pagamento do Documento de Arrecadação do Simples Nacional (DAS) em dia durante os seis meses seguintes. As regras de aplicação devem ser acompanhadas nos canais oficiais.Limite de faturamento poderá chegar a R$ 140 milO pacote também prevê aumentar o limite anual de faturamento do MEI, atualmente em R$ 81 mil, para R$ 110 mil em 2027 e R$ 140 mil em 2028. Outra mudança anunciada é a possibilidade de contratar até dois funcionários, em vez de apenas um.Auxílio de até R$ 5 mil para pequenos negóciosO programa também prevê o PixMEI, iniciativa que poderá oferecer até R$ 5 mil em recursos não reembolsáveis para empreendedores selecionados, entre 2027 e 2030. O benefício não será automático para todos os MEIs e dependerá de critérios de seleção ainda a serem divulgados. O pacote inclui ainda medidas de renegociação de dívidas e ampliação das oportunidades de participação de pequenos negócios em compras públicas.Como consultar dívidas do MEIOs empreendedores podem consultar débitos inscritos na Dívida Ativa da União pelo Portal Regularize. Pendências administradas pela Receita Federal podem ser verificadas pelo e-CAC ou pelo Portal do Simples Nacional. É importante acompanhar os canais oficiais para confirmar a vigência e as condições de cada medida.

  •  

Fileira da horticultura de Odemira quer criar alojamento para 2.000 imigrantes. Vai custar 16 milhões de euros


A Associação de Horticultores do Sudoeste Alentejano (AHSA) quer criar quatro unidades de alojamento coletivo em Odemira, com capacidade para 2.000 trabalhadores imigrantes sazonais. Num investimento de 16 milhões de euros, suportado pelo Estado e investidores privados, o projeto visa responder ao problema de habitação no setor agrícola. Dentro de duas semanas, a associação deverá entregar ao Governo um estudo de viabilidade económica que sustente a proposta e permita avançar com o enquadramento legal necessário.

A proposta surge num contexto de pressão habitacional em Odemira, onde na última década a população duplicou dos cerca de 20 mil para mais de 40 mil habitantes, e grande parte devido…

Este artigo é exclusivo para assinantes

Assine o ECO Premium e continue a ler esta e todas as notícias exclusivas, sem limites.

Assinar ECO Premium e continuar a ler

Já é assinante? Iniciar sessão

Ver todos os planos
  •  

Saldo devedor: como INCC, juros de obra e correção do contrato mudam valor

O valor que o comprador paga por um apartamento na planta nem sempre permanece igual ao longo da construção. Isso acontece porque o contrato pode prever a atualização das parcelas e do saldo devedor, enquanto o financiamento imobiliário pode ter encargos próprios. Depois da entrega das chaves, as regras de atualização também podem mudar, conforme o contrato firmado.

Para entender por que o preço varia, é importante separar três conceitos:

Embora possam aparecer no mesmo período, eles têm funções diferentes e não devem ser tratados como uma única cobrança.

Na compra de um apartamento da MRV, por exemplo, o comprador deve consultar o contrato de compra e venda e, quando houver financiamento, o contrato assinado com o banco. É nesses documentos que estão as regras aplicáveis à sua operação.

O que é o INCC e por que ele altera o saldo durante a obra?

O Índice Nacional de Custo da Construção (INCC), calculado pela Fundação Getulio Vargas (FGV), acompanha a variação dos custos de materiais, serviços e mão de obra usados na construção de imóveis residenciais. Ele funciona como um indicador da evolução dos custos do setor.

A MRV, maior construtora da América Latina, explica que o INCC é utilizado para corrigir o saldo devedor durante a construção. O material também destaca que, após a entrega das chaves, o saldo restante pode passar a seguir as condições previstas no contrato de financiamento bancário.

Quando o contrato de compra de um imóvel na planta prevê correção pelo INCC, a variação do índice é aplicada conforme as regras estabelecidas no documento. Com isso, as parcelas ou o saldo que ainda falta pagar podem ser atualizados ao longo da construção.

O INCC não é uma taxa de juros nem uma cobrança bancária. É um índice de correção monetária. Sua aplicação depende do que foi contratado, incluindo o período de incidência, o índice específico adotado e a base de cálculo. 

Por isso, o comprador deve consultar a cláusula de reajuste do contrato de compra e venda, em vez de presumir que toda aquisição de imóvel na planta utiliza o mesmo índice ou segue o mesmo calendário de correção.

O que são os juros de obra no financiamento imobiliário?

Os juros de obra estão relacionados a determinadas modalidades de financiamento imobiliário em que o banco libera os recursos gradualmente, conforme o avanço da construção.

A MRV explica que a taxa de evolução de obra é cobrada pela instituição financeira e pode variar conforme os recursos liberados durante a construção. As condições de cobrança devem ser verificadas no contrato de financiamento.

Nessas operações, o comprador pode pagar encargos calculados sobre os valores do financiamento já liberados pela instituição financeira. Conforme o contrato, também podem existir outros componentes, como seguros e tarifas.

A Caixa Econômica Federal explica que, em modalidades de financiamento para construção, durante a fase de obra podem ser cobrados juros sobre a parcela do crédito liberada, seguros e tarifa de administração, quando aplicável.

Esse encargo não deve ser confundido com o INCC: enquanto o INCC corrige valores previstos no contrato de compra e venda, os juros de obra decorrem das condições do financiamento bancário. 

Nem toda compra de imóvel tem cobrança de juros de obra; isso depende da modalidade contratada e da estrutura da operação.

O que muda na correção do saldo devedor depois da entrega das chaves?

A entrega das chaves não significa, necessariamente, que todas as obrigações financeiras terminam ou que o saldo devedor deixa de ser atualizado. O que muda depende de como a compra foi estruturada e do contrato aplicável.

Quando o imóvel é financiado por um banco, o saldo devedor passa a seguir as condições previstas no contrato de crédito, que pode estabelecer um indexador, uma taxa de juros e um sistema de amortização. 

A prestação pode incluir amortização do principal, juros e encargos acessórios, como seguros e tarifas, conforme a modalidade contratada. O cálculo considera, entre outros fatores, o saldo devedor atualizado, a taxa de juros, o sistema de amortização e o prazo restante.

A correção monetária atualiza o valor da dívida de acordo com o índice contratado; os juros remuneram o crédito concedido; e a amortização reduz o valor principal que ainda falta pagar. Como esses componentes atuam de formas diferentes, o saldo devedor não necessariamente diminui na mesma proporção que o valor pago em cada prestação.

Se ainda houver valores a pagar diretamente à construtora após a entrega, a atualização desses valores dependerá das cláusulas do contrato de compra e venda. 

Não se deve presumir que o índice aplicado durante a construção continuará sendo usado depois das chaves: é preciso conferir o que foi pactuado para cada fase.

Onde conferir cada cobrança no contrato?

Cobrança

Onde verificar

O que conferir

Correção pelo INCC

Contrato de compra e venda

Índice previsto, período de aplicação e valores sujeitos à atualização

Juros de obra

Contrato de financiamento bancário

Base de cálculo, encargos cobrados durante a construção e condições para encerramento dessa fase

Correção após as chaves

Contrato de financiamento ou cláusula sobre saldo remanescente no contrato de compra e venda

Índice aplicável, juros, amortização e regras de atualização após a entrega

Seguros e tarifas

Contrato de financiamento e demonstrativos bancários

Quais cobranças se aplicam à operação e como são calculadas

O comprador também pode solicitar à construtora ou ao banco um demonstrativo atualizado da dívida, com a discriminação dos valores cobrados. Se houver uma diferença que não esteja clara, o ideal é pedir a memória de cálculo e a indicação da cláusula contratual que fundamenta cada cobrança.

O que observar antes de questionar uma cobrança?

Uma alteração no saldo devedor não significa, por si só, que houve erro. Mas o comprador tem o direito de entender como a dívida foi calculada e verificar se os encargos correspondem ao contrato.

Antes de contestar um valor, vale conferir:

  • qual contrato estabelece a cobrança;
  • se o índice aplicado corresponde ao que foi contratado;
  • qual período foi considerado no reajuste;
  • se juros, correção, seguros e tarifas estão discriminados separadamente;
  • se a cobrança corresponde à fase de construção ou à fase de amortização do financiamento.

Se a explicação não for suficiente, o comprador pode registrar uma solicitação formal à construtora ou à instituição financeira responsável. É importante guardar os demonstrativos, os contratos e os protocolos de atendimento para facilitar a análise.

  •  

Salvador e RMS têm quase mil vagas de trabalho para a Black Friday

O Portal de Vagas da Sólides, ferramenta de recrutamento da HR Tech líder no Brasil em gestão de pessoas para pequenas e médias empresas (PMEs), reúne atualmente mais de 970 vagas de emprego em Salvador e cidades da região metropolitana focadas na Black Friday e nas vendas do fim de ano.As oportunidades buscam atender ao pico de demandas temporárias e efetivas de companhias parceiras que utilizam as soluções tecnológicas da Sólides para tornar seus processos seletivos mais ágeis e eficazes. Leia Também: NEGÓCIOS Comércio online prevê alta de mais de 20% e R$ 13,3 bilhões em vendas OPORTUNIDADE Gigante do varejo abre 153 vagas de empregos na Bahia; veja como se inscrever OPORTUNIDADE! 300 vagas para telemarketing nesta sexta (23); saiba como participar Vagas para diferentes áreas de atuaçãoAs posições contemplam diferentes áreas de atuação, com forte presença nos setores de comércio, logística, atendimento e serviços, e incluem formatos de trabalho presencial, remoto e híbrido, além de abranger perfis de profissionais em variados níveis de experiência e vagas afirmativas.Os interessados em aproveitar o aquecimento do mercado de trabalho para garantir uma recolocação no período podem conferir todas as oportunidades disponíveis no Portal de Vagas da Sólides.

  •  

Boeing tem prejuízo de US$ 116 milhões, mas receita supera previsão

A Boeing teve prejuízo líquido de US$ 116 milhões no terceiro trimestre de 2026, representando apenas uma fração da perda de US$ 5,339 bilhões registrada um ano antes, segundo balanço divulgado nesta terça-feira (27).

O prejuízo por ação foi de US$ 0,34, ante perda de US$ 7,47 por ação no terceiro trimestre de 2025. Analistas consultados pela FactSet esperavam perda menor, de US$ 0,25 por ação.

A receita cresceu 4%, para US$ 24,18 bilhões, acima das projeções de US$ 23,95 bilhões, refletindo principalmente o maior volume nos segmentos de defesa e serviços, além de uma composição menos favorável das entregas comerciais.

A companhia informou fluxo de caixa operacional de US$ 1,49 bilhão, ante US$ 1,123 bilhão um ano antes, e fluxo de caixa livre positivo de US$ 464 milhões, acima dos US$ 238 milhões registrados no terceiro trimestre de 2025.

A carteira de pedidos atingiu o recorde de US$ 745 bilhões, incluindo mais de 6.300 aviões comerciais.

A divisão de aviões comerciais teve queda de 3% na receita, para US$ 10,72 bilhões, com 161 entregas, ante 160 um ano antes.

Já na divisão de Defesa, Espaço e Segurança, a receita avançou 15%, para US$ 7,93 bilhões, e o segmento registrou lucro operacional de US$ 492 milhões.

Às 8h47 (de Brasília), no pré-mercado de Nova York, a Boeing tinha alta de 0,8%, após reação inicial negativa.

  •  

Contrato com a construtora e com o banco: o que cada documento define

Quem compra um apartamento com financiamento imobiliário pode precisar assinar dois contratos distintos: o de compra e venda, relacionado à aquisição do imóvel, e o de financiamento, que formaliza o crédito concedido pelo banco. 

Embora estejam ligados à mesma compra, os documentos estabelecem obrigações diferentes e devem ser lidos separadamente.

O contrato de compra e venda define as condições negociadas com a vendedora ou incorporadora, como preço, características do imóvel e prazo de entrega. 

A MRV explica que a assinatura do contrato de compra e venda é uma das primeiras etapas da aquisição de um imóvel financiado. Depois dessa formalização, o comprador apresenta a documentação necessária para a contratação do crédito habitacional junto à instituição financeira.

A construtora, a maior da América Latina, também detalha, em seu site oficial, as etapas de assinatura dos documentos com a incorporadora e com o banco.

O contrato de financiamento estabelece as condições do empréstimo, incluindo juros, parcelas, atualização do saldo devedor e garantias oferecidas à instituição financeira.

A identificação das partes e a leitura das cláusulas ajudam a esclarecer a quem recorrer em caso de dúvida sobre a entrega do imóvel ou sobre a dívida com o banco.

O que cada contrato estabelece?

Contrato de compra e venda: as condições para adquirir o imóvel

O contrato de compra e venda formaliza o acordo entre o comprador e o vendedor, que pode ser a incorporadora ou outra pessoa jurídica responsável pela comercialização. 

Em imóveis adquiridos na planta, o documento estabelece as condições da aquisição e as obrigações relacionadas à construção e à entrega, conforme o que foi contratado.

Entre os principais pontos estão:

  • Preço e pagamento: valor total do imóvel, entrada, parcelas, vencimentos e índices de correção previstos.
  • Características da unidade: identificação do apartamento, áreas e especificações previstas nos documentos da compra.
  • Prazo de entrega: data prevista para conclusão e entrega, além de eventual prazo de tolerância expressamente estabelecido.
  • Obrigações das partes: compromissos do vendedor e do comprador, incluindo as condições para entrega e pagamento.
  • Rescisão e penalidades: regras para o encerramento do contrato e possíveis consequências financeiras.

A Lei nº 4.591/1964 determina que contratos de compra e venda de unidades de incorporações imobiliárias sejam iniciados por um quadro-resumo com informações como preço total, entrada, corretagem, forma de pagamento e índices de correção.

Esse documento deve ser lido junto com as demais cláusulas e anexos. Se houver divergência entre o que foi informado durante a venda e o que consta no contrato, o comprador deve pedir esclarecimentos antes de assinar.

Contrato de financiamento: as regras do crédito bancário

O contrato de financiamento é firmado entre o comprador e a instituição financeira que concede o crédito. Dependendo da estrutura da operação, o vendedor ou a incorporadora também pode participar do instrumento.

Esse documento define as condições para o pagamento do valor financiado e a relação de crédito entre o comprador e o banco. Entre os pontos que precisam ser conferidos estão:

  • Valor financiado: quantia emprestada pela instituição financeira para a compra.
  • Taxa de juros e custo do crédito: juros contratados, Custo Efetivo Total (CET), tarifas e demais despesas aplicáveis.
  • Parcelas e prazo: valor e vencimento das prestações, duração do financiamento e sistema de amortização.
  • Atualização do saldo devedor: índice de correção, quando previsto, e regras para atualizar a dívida.
  • Garantia do imóvel: modalidade de garantia contratada, como a alienação fiduciária.
  • Consequências do atraso: encargos por inadimplência e medidas previstas no contrato e na legislação.

O Banco Central determina que o instrumento de crédito contenha informações como as taxas de juros, os índices de atualização, as tarifas, as despesas e o CET, quando aplicável. A instituição também deve fornecer ao cliente uma cópia do contrato ou do documento que formaliza a dívida.

Em financiamentos com alienação fiduciária, o imóvel é dado como garantia da dívida. O comprador deve entender as consequências dessa cláusula, pois o não pagamento pode levar à execução da garantia conforme os procedimentos legais.

Quem assina cada documento e em que momento?

Os contratos têm participantes e momentos de formalização diferentes, embora a sequência varie conforme a modalidade de compra.

Documento

Quem assina

Quando costuma ser formalizado

Compra e venda

Comprador e vendedor ou incorporador identificado no documento

Quando as partes formalizam as condições da aquisição

Financiamento

Comprador e instituição financeira; outras partes podem participar conforme a operação

Após a análise e aprovação do crédito e o cumprimento das condições exigidas pelo banco

Em algumas operações, o instrumento de financiamento também formaliza a compra e venda e envolve o vendedor como parte interveniente. Por isso, não se deve presumir que toda aquisição terá necessariamente dois documentos completamente separados.

O importante é identificar quais obrigações estão previstas em cada instrumento e guardar as cópias assinadas. Quando o contrato de financiamento precisar ser registrado no Cartório de Registro de Imóveis, o comprador também deve conferir as orientações da instituição financeira sobre esse procedimento.

E se os dois contratos apresentarem informações diferentes?

Os documentos tratam de obrigações relacionadas, mas não idênticas. Se houver divergência sobre o preço, o saldo a financiar, o prazo de entrega ou as condições de pagamento, o comprador deve solicitar esclarecimentos à parte responsável e pedir que eventuais erros sejam corrigidos formalmente.

Por exemplo, o contrato de compra e venda pode estabelecer o preço do imóvel e a forma de pagamento, enquanto o contrato bancário define o valor do crédito concedido e as condições para quitá-lo. Se o valor financiado não corresponder ao previsto na negociação, é importante entender a diferença antes de prosseguir.

O mesmo vale para os prazos: a data de entrega do imóvel deve ser verificada no contrato de compra e venda, enquanto o prazo de pagamento da dívida é estabelecido no contrato de financiamento. Um não substitui o outro.

O que conferir antes de assinar?

Antes de formalizar a compra e o financiamento, confira os seguintes pontos:

  • A identificação do comprador e das empresas envolvidas está correta?
  • O preço total e as condições de pagamento correspondem à proposta?
  • O contrato de compra e venda informa as características do imóvel e o prazo de entrega?
  • Os índices de correção e as penalidades estão descritos de forma clara?
  • O contrato bancário informa o valor financiado, a taxa de juros, o CET e o prazo?
  • A garantia do financiamento e as consequências de eventual inadimplência estão claras?
  • Você recebeu uma cópia de cada documento assinado?
  •  

Mercedes reduz previsão de lucro para 2026 devido a problemas na China

A Mercedes-Benz reduziu sua previsão de margem de lucro para 2026 nesta terça-feira (27), citando condições mais fracas na China e custos mais altos no quarto trimestre, no mais recente sinal da crescente pressão sobre as montadoras alemãs em seu principal mercado.

Suas ações caíram até 5,5% e, às 9h55 GMT, estavam em queda de cerca de 4%.

A montadora alemã de veículos premium agora prevê um retorno ajustado sobre as vendas de 2% a 3% em 2026, abaixo da previsão anterior de 3% a 5%.

A empresa também reduziu sua previsão de lucro operacional do grupo para 2026, esperando agora que os ganhos fiquem praticamente estáveis ​​em relação ao ano anterior, em vez de serem significativamente maiores.

O alerta surge num momento em que as montadoras alemãs continuam a enfrentar dificuldades na China, o maior mercado automotivo do mundo, onde a desaceleração da demanda e a intensa concorrência dos fabricantes locais estão corroendo as vendas e o poder de precificação.

As vendas do principal modelo de vendas da Mercedes caíram 8% em relação ao ano anterior no terceiro trimestre, afetadas pela fraca demanda na China .

As concorrentes BMW e Volkswagen também reduziram suas projeções no início deste ano, atribuindo a culpa, em parte, ao agravamento da situação na China.

O analista da Metzler, Daniel Schwarz, afirmou que a China foi o principal motivo para o fraco desempenho das montadoras alemãs.

A Mercedes, assim como a BMW, continua fortemente presente na China.

Em contrapartida, a Porsche, que anunciou uma recuperação nos lucros na terça-feira, reduziu sua dependência da China e está impulsionando a marca ainda mais para o segmento de luxo, tornando-a menos vulnerável à concorrência de fabricantes chineses que se expandem para a Europa e outros mercados, afirmou Schwarz.

  •  

Porsche registra recuperação no lucro com plano de reestruturação

A fabricante de carros esportivos Porsche divulgou nesta terça-feira uma recuperação no lucro nos primeiros nove meses do ano, um sinal inicial de que o plano de reestruturação do presidente-executivo Michael Leiters — que prevê redução de pessoal e retração na China — está surtindo efeito.

Leiters assumiu o cargo no início do ano na Porsche, parte do grupo Volkswagen. O conselho fiscal da Porsche o nomeou para mudar o rumo da empresa depois que a estratégia de eletrificação não decolou, resultando em 2,7 bilhões de euros (US$ 3 bilhões) em custos de reestruturação.

Leiters apresentou sua estratégia para a montadora aos investidores no início deste mês. Ele planeja oferecer mais personalização e modelos exclusivos com margens de lucro mais altas, o que reduzirá o tamanho do grupo, mas deve aumentar os lucros.

Isso foi reforçado por um aumento de 12% nas vendas do 911, seu carro-chefe de alta margem de lucro, o único modelo no portfólio da Porsche cujas vendas cresceram nos primeiros nove meses do ano.

“Estamos implementando nosso realinhamento estratégico de forma consistente e em ritmo acelerado. Nosso foco está em nosso negócio principal, em uma estrutura de custos competitiva e em um aumento sustentável de nossa lucratividade”, afirmou Leiters.

“Com as medidas já implementadas, estamos criando as condições para posicionar a Porsche como uma empresa mais forte, mais focada e mais lucrativa no longo prazo.”

As ações da empresa subiram 2,3%, com analistas da Jefferies destacando margens no terceiro trimestre melhores do que o esperado, superiores a 10%, em comparação com uma baixa recorde de 1,1% em 2025.

O lucro operacional de 1,74 bilhão de euros nos primeiros nove meses seguiu-se a um resultado fraco no ano anterior, de 40 milhões de euros, quando a montadora foi afetada pelo aumento dos custos, em grande parte relacionados à sua estratégia de eletrificação interrompida, informou a empresa.

Geração Z: 51% dos jovens pretendem comprar carro nos próximos 3 anos

  •  

Receita do HSBC no 3º tri fica abaixo das estimativas; ações caem

O HSBC divulgou nesta terça-feira (27) um salto no lucro trimestral, mas a receita ficou abaixo ​das estimativas, em parte devido ao crescimento mais lento ​em seu segmento de gestão de patrimônio, o que levou as ações do banco a uma queda de 6%.

O maior banco da Europa divulgou que o lucro antes dos impostos subiu 32%, para US$ 9,6 bilhões, no trimestre de julho a setembro, em linha com as estimativas, e lançou um programa de recompra de ações de até US$1 bilhão, o mesmo valor do trimestre anterior.

No ⁠entanto, a receita ficou abaixo das ​previsões dos analistas, que apontavam para US$ 19 bilhões, registrando um crescimento de 5%, ​para US$ 18,6 bilhões.

A queda nas ações do banco listadas em Hong Kong ressalta como os recentes ⁠resultados sólidos dos bancos europeus aumentaram as ⁠expectativas dos investidores em relação ao desempenho, mesmo com o impacto da guerra ​no ‌Irã sobre a inflação e as taxas de juros tornando o ambiente mais difícil para ⁠os bancos.

As ações continuam com alta de 9% no acumulado do ano.

“Às vezes, há uma expectativa do mercado de que revisemos para cima nossas orientações ou metas”, disse a diretora financeira Pam Kaur ‌a ⁠repórteres em uma teleconferência, ‌quando questionada sobre a queda das ações.

A receita da divisão de gestão de patrimônio do HSBC ficou estável em US$ 2,7 bilhões. Isso se compara a um crescimento de receita de 15% e 23% ⁠em relação ao mesmo período do ano anterior ⁠nos dois primeiros trimestres.

Banco britânicos se preparam para aumentos de impostos

O HSBC se beneficiou da ausência de provisões legais contabilizadas ‌no mesmo trimestre do ano anterior.

O banco também informou que as perdas de crédito esperadas caíram 17%, para US$ 800 milhões, graças a uma redução nas despesas relacionadas ao setor imobiliário de Hong Kong, bem como aos seus negócios de gestão de patrimônio no Reino Unido ‌e no México.

O HSBC afirmou que está no caminho para atingir suas metas de lucratividade principal até 2028, mais um sinal de como as instituições financeiras da região têm mantido ⁠lucros robustos nos últimos anos.

O forte desempenho intensificou os apelos de ativistas no mercado doméstico do HSBC, no Reino Unido, por aumentos de impostos sobre os bancos no primeiro orçamento do ministro das ​Finanças, John Healey, previsto para quarta-feira (28).

Os executivos dos bancos têm feito forte lobby para evitar tal ​aumento nas tributações do setor, argumentando que isso restringiria os empréstimos e tornaria o Reino Unido menos competitivo.

O HSBC anunciou um dividendo intermediário de US$ 0,1 por ação, o mesmo valor do trimestre anterior.

  •  

Citi e BCA rebaixam recomendação de ativos brasileiros após vitória de Lula

O Citigroup e a BCA Research rebaixaram a recomendação dos ativos brasileiros ​após a vitória eleitoral do presidente ​Luiz Inácio Lula da Silva, argumentando que o perfil de risco-retorno para ações, títulos e moeda se deteriorou, à medida que os investidores reavaliam as perspectivas de disciplina fiscal e reformas estruturais sob o novo governo.

Essas avaliações refletem uma mudança mais ampla no posicionamento dos investidores, com estrategistas ⁠alertando que uma política ​fiscal mais flexível, uma dinâmica mais fraca da dívida pública ​e um avanço mais lento nas reformas voltadas para o crescimento ⁠podem pesar sobre os mercados brasileiros, ⁠apesar das restrições impostas por um Congresso mais conservador.

O Citi ​encerrou ‌na segunda-feira (26) suas posições bullish no Brasil após a vitória eleitoral ⁠de Lula, retirando sua recomendação de “overweight” em ações e encerrando sua posição comprada no real.

“Embora os preços possam muito bem cair além dos níveis justos, ‌o ⁠mercado já estava ‌otimista antes disso, o que torna plausível uma queda excessiva. Dado o resultado da eleição, encerramos nossa exposição ao risco no Brasil”, afirmou o ⁠Citi.

Os ativos brasileiros despencaram na segunda-feira, ⁠com o real caindo mais de 11% em relação ao dólar e o índice de ‌ações Bovespa registrando uma queda de 13,9% — sua maior queda em um único dia desde março de 2020.

Os investidores esperam que as recentes apostas em uma mudança de governo sejam revertidas.

A BCA Research rebaixou, ‌na segunda-feira, a recomendação do Brasil em relação aos mercados emergentes, afirmando que a vitória de Lula “acaba com a perspectiva de um governo ⁠ortodoxo que promova melhorias estruturais nas contas fiscais e no crescimento potencial do Brasil”.

A BCA rebaixou as ações brasileiras de “neutro” para “underweight”, citando riscos crescentes ​de inadimplência, perspectivas de crescimento mais fracas e pressões inflacionárias decorrentes de ​uma moeda mais fraca.

A empresa também rebaixou os títulos em moeda local e o crédito soberano do Brasil de “overweight” para “underweight”, alertando para a deterioração da dinâmica da dívida.

  •  

Inter vs bancos tradicionais: o que muda nos produtos financeiros

A principal diferença entre os produtos financeiros do Inter e dos bancos tradicionais está no modelo de integração dos seus serviços. Além disso, tanto a operação quanto a estrutura de custos possuem características próprias de instituições financeiras digitais.

Priscila Salles, Diretora de Clientes do Inter, explica que “a combinação de tecnologia, personalização e integração permite que o cliente concentre sua vida financeira em um único ambiente”.

De acordo com ela, isso permite mais conveniência e uma experiência mais fluida do que a oferecida por bancos tradicionais.

Integração do ecossistema de serviços é a prioridade

O Inter evoluiu de banco digital para um Super App Financeiro Global. Reúne em uma única experiência digital serviços bancários, crédito, investimentos, seguros, shopping e soluções internacionais.

“Mais do que oferecer diferentes produtos, o diferencial está na integração do ecossistema e na capacidade de tornar a jornada do cliente mais simples e personalizada”, explica Priscila Salles.

A Diretora de Clientes da instituição destaca o uso de dados e inteligência artificial para soluções mais relevantes para cada perfil e momento de vida. Alguns exemplos são a iniciativa Meu Crédito, que centraliza modalidades de financiamento, e a assistente de IA, Seven, lançada no início de 2026.

A estratégia da fintech garantiu reconhecimentos como Prêmio Consumidor Moderno deste ano e a presença em rankings como o dos principais neobancos do mundo da Forbes.

Abaixo, conheça os principais produtos financeiros e nichos de serviços do Inter:

Modelo de negócio tem inclusão digital como um de seus objetivos

O Inter é uma instituição financeira 100% digital, pensada para simplificar e democratizar o acesso aos serviços financeiros, reduzindo custos, burocracia e fricções ao longo da jornada do cliente. Ou seja, funciona como um agente de inclusão financeira.

A companhia atingiu números recordes no segundo trimestre do ano, com mais de 45 milhões de clientes. Priscila Salles conta que isso consolidou a instituição como uma plataforma financeira completa e integrada, com uma experiência mais simples e eficiente.

“Ao mesmo tempo, a escala e o modelo digital permitem ganhos de eficiência que se traduzem em uma oferta mais acessível”, detalha a Diretora. “Mais do que crescer em número de clientes, o foco do Inter é aprofundar o relacionamento com sua base e aumentar a principalidade”.

No mercado financeiro, o termo principalidade descreve a situação em que a instituição se torna a escolha favorita do cliente, concentrando o maior volume de seus gastos, recebimentos, investimentos e transações diárias.

A Diretora de Clientes do Inter ainda ressalta que a próxima fase de competição no setor financeiro será cada vez mais baseada em personalização, relevância e experiência, e não só na aquisição de clientes.

“Escala sozinha não gera valor”, defende Salles. “A combinação entre tecnologia, integração e experiência é o que sustenta a competitividade do Inter e reforça sua posição como uma plataforma financeira completa”.

Assim, a disputa entre bancos digitais e instituições tradicionais tende a se concentrar cada vez mais na capacidade de oferecer soluções integradas, personalizadas e acessíveis.

Nesse cenário, o Inter aposta na combinação entre tecnologia, diversidade de produtos e conveniência para ampliar o relacionamento com os clientes e consolidar seu ecossistema financeiro.

  •  

Lucro da Porsche dispara para 1.815 milhões de euros nos primeiros nove meses do ano

O fabricante alemão de automóveis Porsche registou, nos três primeiros trimestres, um lucro líquido de 1.815 milhões de euros, dezasseis vezes superior ao do ano anterior (114 milhões de euros), apesar da queda nas vendas.

A Porsche informou hoje que as vendas diminuíram entre janeiro e setembro para 25.282 milhões de euros, menos 5,9% do que no ano anterior, na sequência da queda das entregas para 178.532 unidades, menos 16% do que no mesmo período de 2025.

A empresa, filial do grupo Volkswagen, obteve no mesmo período um resultado operacional de 1.735 milhões de euros, contra os 40 milhões de euros do ano anterior.

A rentabilidade operacional sobre as vendas aumentou nos três primeiros trimestres para 6,9% (0,2% no ano anterior).

O presidente executivo (CEO) da Porsche, Michael Leiters, afirmou que a empresa concentra-se no negócio principal, numa estrutura de custos competitiva e num aumento sustentável da capacidade de geração de lucros.

De acordo com a fabricante, o aumento da rentabilidade operacional sobre as vendas deve-se também ao facto de, no ano passado, a Porsche ter registado despesas no valor de 2.700 milhões de euros decorrentes da reorganização estratégica, uma vez que vai deixar de produzir alguns modelos elétricos.

Nos primeiros nove meses de 2026, estas despesas ascenderam a cerca de 500 milhões de euros.

A Porsche confirmou as previsões para 2026 com um volume de negócios entre 35.000 e 36.000 milhões de euros e uma margem operacional sobre as vendas entre 5,5% e 7,5%.

  •  

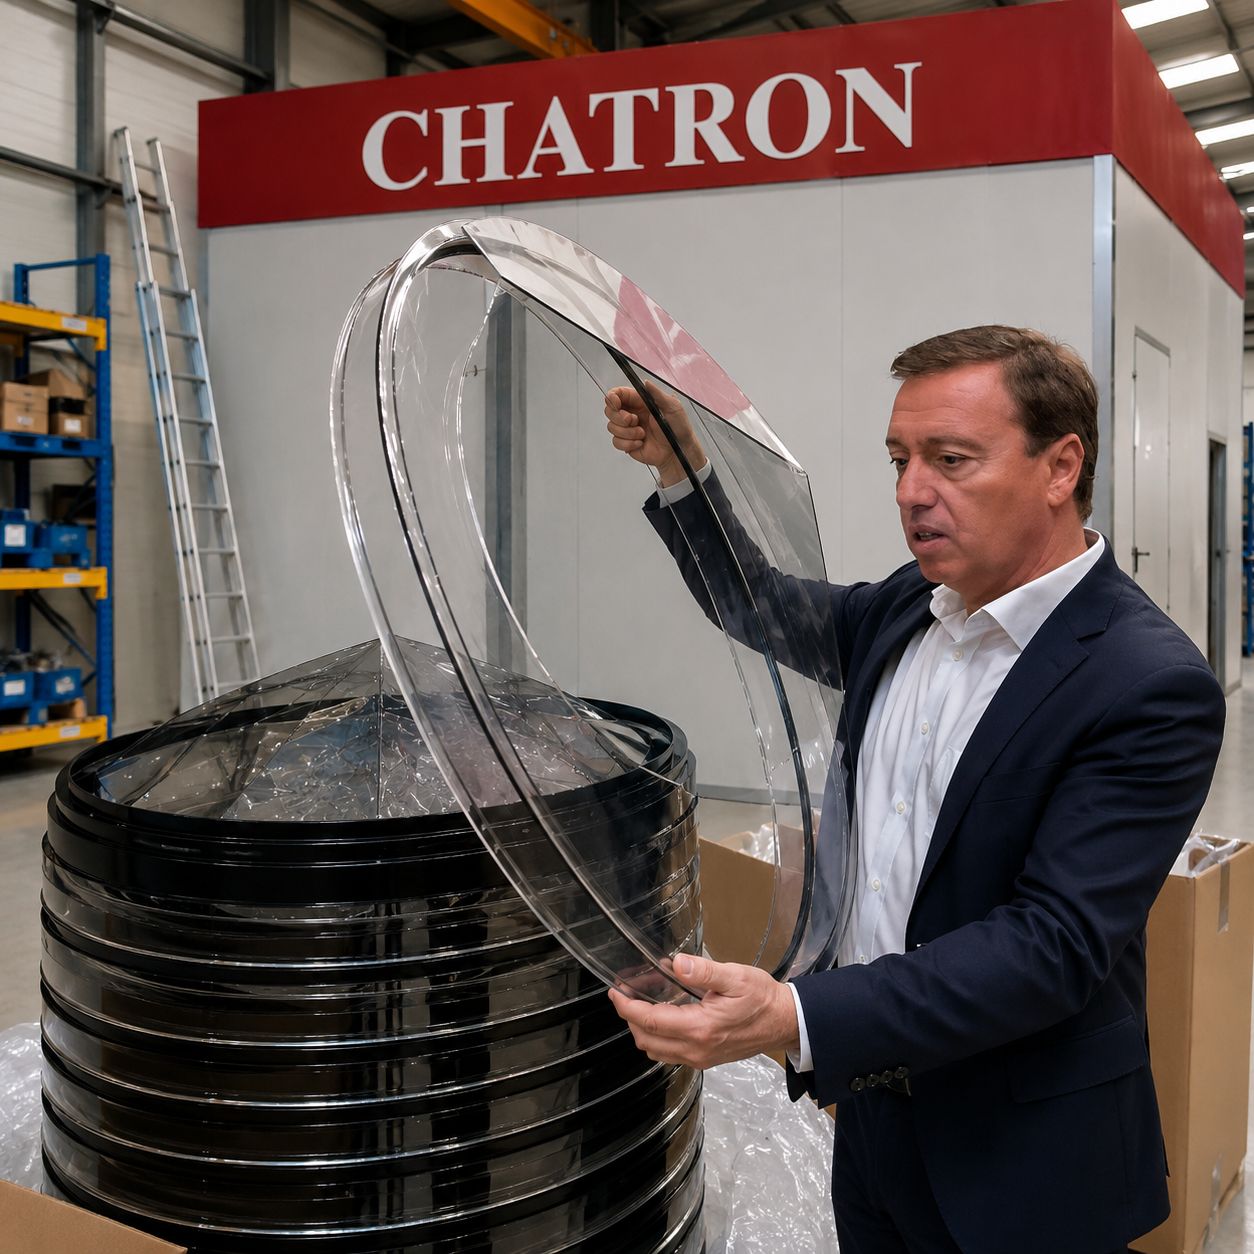
Chatron de Brandão ‘ilumina’ tubos solares com nova fábrica em Oliveira de Azeméis


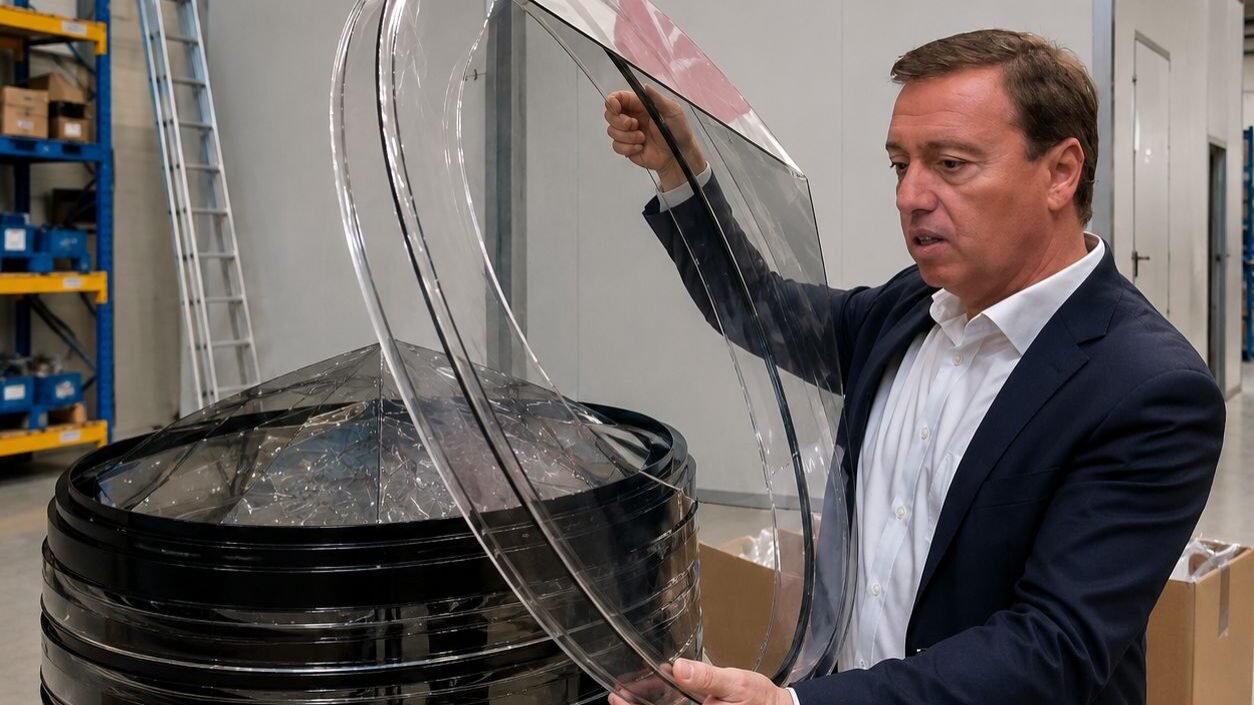
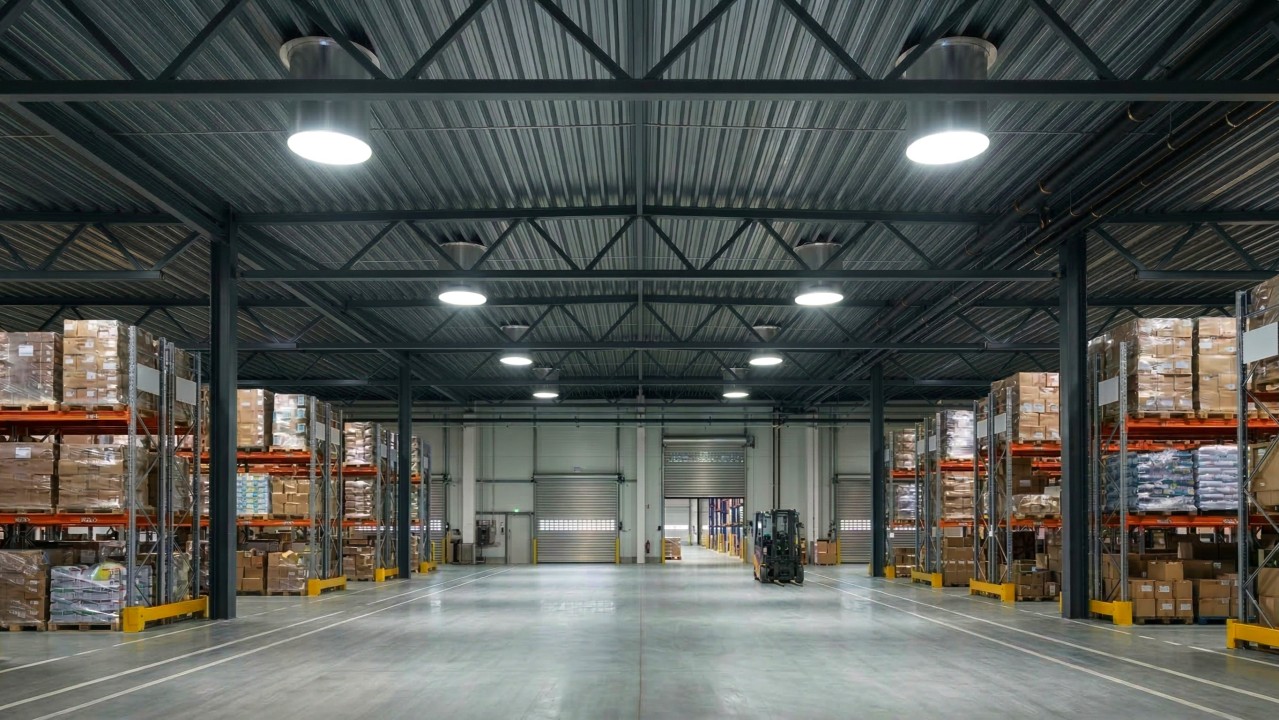
Especializada nas áreas da iluminação natural, ventilação, desenfumagem, eficiência energética e sustentabilidade dos edifícios, com aplicações sobretudo no setor industrial, a Chatron está a avançar com um investimento de cinco milhões de euros para a construção de uma nova fábrica em Oliveira de Azeméis, para reforçar a capacidade produtiva e industrializar as três novas soluções desenvolvidas num projeto de investigação e desenvolvimento (I&D).

O fundador e CEO Carlos Brandão adianta ao ECO que a operação nesta nova unidade com 1.350 metros quadrados (m2) vai arrancar até ao início do próximo ano e criar 15 postos de trabalho qualificados para “transformar o I&D em capacidade industrial”. Prevê que a inaugural será “suficiente durante dois anos”, mas, a projetar uma futura expansão, já reservou ao lado um lote de 3.000 m2.

Este investimento industrial é o “resultado direto” de projetos de I&D iniciados há dois anos em colaboração com o instituto de investigação Itecons, pertencente à Universidade de Coimbra. Os primeiros dois produtos (AirLight e LightVent) saídos desse projeto vão ser fabricados na unidade oliveirense, onde prevê juntar o “topo de gama” Ecotunnel — “com requisitos muito mais apertados em termos de desempenho técnico, acústico, de inteligência” — no outono de 2027.

“Temos uma expectativa muito grande de que são produtos que vamos também exportar, usando a mesma rede de parceiros do tubo solar”, sublinha o empresário nortenho, licenciado em Engenharia Eletrotécnica pela FEUP (Universidade do Porto), em referência ao principal produto da empresa. Desenvolvidos em 2009 e fabricados em Vale de Cambra, onde atualmente produz mais de 2.500 unidades por ano com 18 trabalhadores, os tubos solares da Chatron são vendidos para mais de 15 países.

Carlos Brandão, CEO da Chatron

Embora também os comercialize para casas, é para as empresas que mais vende estes tubos solares, já instalados em mais de uma centena de indústrias, como as da Nestlé, Corticeira Amorim ou Delta, em supermercados do Continente ou no novo Pavilhão Multiusos de Vila Nova de Gaia. Na Polónia tem vários instalados em lojas da Ikea ou nas fábricas do grupo alimentar Intersnack. Nos Países Baixos, só no ano passado colocou-os em mais de 15 instalações de criação de porcos, ao passo que na Grécia tem um distribuidor mais dedicados a materiais de construção.

Com mais de 60% da produção destinada à exportação, estes são os três mercados externos mais importantes para a empresa detida por Carlos Brandão e pela mulher, que este ano vai ultrapassar os dois milhões de euros de volume de negócios. Com a fábrica em Oliveira de Azeméis e os três novos produtos, o também presidente da Associação Empresarial de Vale de Cambra e Arouca aponta ao objetivo de atingir os cinco milhões de euros de faturação daqui a três anos.

1 / 2

O “grande salto” no negócio, mas que pode tardar cinco anos, será a entrada nos EUA, para que diz estar a ser “muito desafiado”. “Estamos aqui na corda bamba, mas não está ainda a decorrer por causa do Trump. Os produtos têm de ser todos certificados e homologados – temos isso para a Europa e muitos dão para o resto do mundo, mas os EUA são uma realidade à parte. Precisamos de tempo porque é preciso repetir lá alguns ensaios”, explica. Só para isso, o investimento pode ascender a 200 mil euros, além de obrigar a ter uma equipa local “bem preparada”.

Brandão chateia-se com “incómodos” fundos

O “primeiro patrão” de Carlos Brandão foi o histórico empresário Ludgero Marques, que presidiu à Associação Empresarial de Portugal (AEP) durante 23 anos e que morreu no final de agosto aos 88 anos. Trabalhou na fabricante de torneiras e de cerâmica Cifial durante três anos até passar para uma empresa de climatização para ganhar experiência nessa área. Foi nesse ramo que montou a empresa em 1998 e depois lhe mudou “um bocado o rumo, porque andava a instalar produtos de outros e queria trilhar um caminho próprio”.

Volvidas quase três décadas, mantendo a sede em Arouca de onde é originário e “onde tudo começou”, mas desde há pouco mais um ano ‘arrumada’ no chamado Grupo MercuryVision, a Chatron está a ser “muito assediados por fundos”. “A pressão é muito grande, mas não estamos muito interessados nesta fase porque temos um potencial grande para crescer e podem querer entrar por verem que a empresa é lucrativa e quererem tirar retorno a curto prazo — e não queremos isso”, indica.

Cheguei a um ponto em que me chateei mesmo. São incómodos. Acho que o dinheiro está fora dos bancos e anda para aí nos fundos, que andam a ver onde é que há potencial de lucro e fazem demasiada pressão. Para já, vou resistir.

Carlos Brandão

Fundador e CEO da Chatron

“Já tive várias reuniões, mas cheguei a um ponto em que me chateei mesmo. São incómodos. Já disse ‘não’ e eles insistem, mandam cartas… Não sei o que está a acontecer. Acho que o dinheiro está fora dos bancos e anda para aí nos fundos, que andam a ver onde é que há potencial de lucro e fazem demasiada pressão”, desabafa. “Para já, vou resistir. Se não tivesse os filhos, se calhar metia muito dinheiro ao saco e partia para outra [risos]. Mas também tenho o bichinho de fazer coisas novas. Dá-me gozo. Se não desse, também já não estava aqui”, completa.

Dos quatro filhos, dois trabalham no grupo familiar: um engenheiro eletrotécnico há três anos; e uma economista que entrou agora para ajudar a desenvolver precisamente esta unidade de Oliveira de Azeméis, após trabalhar numa multinacional. Em agosto, numa publicação feita no LinkedIn com o título “Nem todas as empresas estão à venda”, já tinha expressado o incómodo pela “frequência e, por vezes, agressividade com que empresários são abordados por investidores, intermediários ou representantes de fundos interessados em entrar no capital das suas empresas”.

“O problema começa quando uma abordagem deixa de ser uma proposta e passa a ser pressão. Emails sucessivos, telefonemas insistentes, pedidos de reunião repetidos, tentativas de obter uma resposta como se o empresário tivesse obrigação de explicar porque não está interessado. E não tem. Uma empresa não está à venda apenas porque alguém decidiu que gostaria de a comprar”, escreveu Carlos Brandão nesta rede social.

  •  

Whirlpool perde US$ 237 milhões no trimestre e ação cai 8%

A Whirlpool, detentora de marcas como Brastemp, Cônsul e KitchenAid, registrou um prejuízo de US$ 237 milhões no terceiro trimestre de 2026, com um prejuízo por ação de US$ 0,21, bem abaixo da projeção dos analistas da FactSet, de ganhos de US$ 0,73.

Segundo analistas da Dow Jones Newswires, as altas taxas de juros continuam a suprimir as vendas de imóveis, enquanto a inflação e a guerra no Irã deixam os consumidores pouco inclinados em gastar em itens de alto valor.

No terceiro trimestre, a Whirlpool reportou vendas líquidas de US$ 3,7 bilhões – abaixo da expectativa de US$ 3,9 bilhões dos analistas e aquém dos US$ 4 bilhões do mesmo período do ano anterior.

A fabricante de eletrodomésticos em dificuldades anunciou nesta segunda-feira que espera uma perda anual de US$ 1,30 por ação. A empresa tem reduzido constantemente seu guidance anual desde janeiro, quando previu ganhos ajustados de US$ 7 por ação.

As vendas na América do Norte continuam a cair. A empresa relatou uma queda de 8,3% nas vendas líquidas do terceiro trimestre em seu segmento de grandes eletrodomésticos na América do Norte, alimentando uma queda mais ampla de 8,8% nas vendas em toda a companhia.

A Whirlpool tem recorrido a aumentos de preços para expandir suas margens e compensar a fraqueza da demanda que afetou suas ações este ano. “Nossa redução de custos estruturais e a realização de preços impulsionaram o progresso consecutivo das margens até o terceiro trimestre”, diz o CEO Marc Bitzer.

“Embora o ritmo de recuperação seja mais lento do que o esperado, essas ações estão estabelecendo um caminho claro para melhorias adicionais em 2027”.

Às 17h43 (de Brasília), as ações da Whirlpool tombavam 8,62% no after hours de Nova York.

*Com informações da Dow Jones Newswires.

  •  

Seara aposta na conexão com consumidor para ganhar mercado

O consumidor brasileiro está comendo de outro jeito, e a indústria corre para acompanhar. Em entrevista ao programa Valor de Marca desta semana, a diretora de marketing da Seara, Tannia Fukuda, descreveu como a empresa tenta transformar mudanças de hábito em preferência de marca. 

Segundo ela, as canetas emagrecedoras empurraram a proteína para o centro do prato, a air fryer obrigou a reescrever receitas e a marmita deixou de ser estigma. 

Há 13 anos na companhia, Tannia acompanhou o que chama de turnaround da marca – um processo estratégico e estrutural de reestruturação para reverter ou ampliar os focos de atuação de uma marca/empresa. A meta era fazer o consumidor perceber a Seara como “uma marca de alto valor”. 

Hoje, quando os clientes são questionados sobre a marca, duas palavras aparecem primeiro, segundo a executiva: “qualidade” e “inovação”. 

O movimento mais recente é o das canetas emagrecedoras. Tannia cita “números oficiais” segundo os quais 10% dos lares já têm algum usuário do medicamento. “Os impactos acabam sendo para a ingestão da família inteira”, afirma. “No final do dia, a proteína ganha o seu protagonismo.” 

A linha Seara Protein, lançada em 2025 com três pratos prontos, foi desenvolvida com nutricionistas e médicos. Uma descoberta guiou o portfólio, conta a executiva: não adianta concentrar a meta proteica no jantar. 

“O corpo humano tem um limite e uma tolerância por refeição”, diz. A empresa passou a trabalhar com uma porção de 20 a 40 gramas de proteína por refeição. Outra conclusão das pesquisas: “As pessoas não querem abrir mão do sabor, mas querem muito bater as suas metas de proteína.” 

A diretora ainda compara o momento à pandemia, que acelerou o e-commerce de alimentos e bebidas. “Agora vem esse novo movimento das canetas emagrecedoras, e a gente imagina que vai existir uma nova readequação dessa ingestão”, diz.

A cozinha da air fryer

A air fryer é outro motor de inovação. “O micro-ondas demorou quase 50 anos para entrar nos lares brasileiros. A air fryer entrou nesses últimos cinco anos e hoje tem maior presença do que o próprio micro-ondas”, afirma.

A empresa ouviu de consumidores que eles iam “fazendo tentativa e erro até dar certo” ao adaptar congelados ao aparelho. A resposta foi uma linha pensada primeiro para a air fryer. A pizza foi desenhada para caber na bandeja do eletrodoméstico, e a lasanha ganhou embalagem própria.

Segundo Tannia, os dois produtos levaram a Seara à liderança nos mercados de pizza congelada e de prato pronto congelado. A linha já inclui pescados, aperitivos, frangos e suínos. Na mesma lógica, a empresa entrou recentemente no mercado de marmitas.

“As marmitas deixaram de ser algo muito das classes menos privilegiadas e se tornaram o dia a dia das pessoas. As pessoas querem comida de verdade, comida feita em casa, comida saudável”, ressalta.

Com juros e endividamento altos, o preço pesa na gôndola. Tannia, porém, defende a proposta de valor acima do desconto. “Quando a proposta de fato se confirma, o consumidor tem prazer em pagar mais por essa oferta”, afirma.

Para tirar o consumidor de uma marca habitual, ela resume a filosofia da casa: “Não existe marketing sem negócios e não existe negócios sem construção de marca”.  A executiva também rebate a ideia de que o marketing é o primeiro a sofrer cortes.

“O marketing foi quem ajudou a viabilizar as escolhas de negócio da companhia”, diz. Na Seara, segundo ela, “construir marca é construir valor e conversão imediata”. A conversão rápida, explica, vem da presença das categorias nas casas.

Ela cita frango em 98% dos lares, margarina em 95% e linguiça em 80%. A empresa acompanha dois grupos de indicadores. De um lado, os de negócio, como volume, faturamento e giro na loja. Do outro, os de saúde de marca, como consideração e preferência nos lares.

Do Rock in Rio à gôndola 

No campo das experiências, a aposta é a música. A Seara patrocina o Rock in Rio desde 2019 e está na quarta edição. “A música, assim como a comida, são agregadores”, diz Tannia. No último festival, a marca levou uma experiência de churrasco. Segundo a executiva, um em cada quatro produtos vendidos no evento foi de churrasco, e a Seara foi a marca mais comentada nas redes. 

O trabalho começa antes do evento e termina no supermercado, quando o consumidor volta para reabastecer a sua geladeira. “Nesse momento, temos que ser a resposta”, afirma. Por isso o trade marketing, a equipe comercial e os varejistas trabalham de forma sincronizada. 

Outras frentes seguem a mesma linha. Uma delas é a parceria com a Netflix em torno da série Bridgerton. Ela se apoia num dado da empresa: 90% de quem assiste a séries come enquanto assiste. Tannia brinca que a marca já está numa “última refeição”, o pós-jantar, que é o momento de maratonar. 

Público por interesse, não por classe 

A segmentação também mudou. “Não dá mais para codificar essas pessoas por classe social, por gênero, por idade”, diz. A Seara organiza o público por interesses, como música e esporte, e escolhe influenciadores e conteúdos para cada comunidade.

A divisão da verba entre TV, redes e eventos varia por categoria. Uma pesquisa recente mostrou que, no período do churrasco, o consumidor estava “mais offline do que online”. A inteligência artificial ajuda a mapear tendências, mas não substitui o julgamento, diz a executiva.

“A grande verdade é que a decisão ainda é do marketing.” Para separar tendência de modismo, ela olha para fora. Os Estados Unidos são, segundo ela, um grande reflexo do que virá ao Brasil. A Europa traz uma exigência maior com saudabilidade, e a Ásia, com praticidade e tecnologia. 

A tendência que Tannia vê como permanente é a da indulgência. Na pandemia, as pessoas redescobriram a cozinha. Depois, buscaram equilíbrio, mas sem abrir mão do gosto. “O paladar não retrocede”, resume. 

  •  

Viajar no feriado: como escolher o melhor cartão internacional

Viajar no feriado prolongado exige planejamento não apenas de passagens e hospedagem, mas também da forma como o dinheiro será levado e utilizado no destino.

Para quem pretende fazer compras, pagar restaurantes, hotéis ou transporte fora do Brasil, escolher um cartão internacional ajuda a controlar os gastos e reduzir custos com câmbio.

Entre as opções disponíveis no mercado estão as contas globais de Inter, Nubank e C6 Bank. As três instituições permitem utilizar cartões vinculados a saldos em moeda estrangeira, mas há diferenças importantes nas tarifas e nos recursos oferecidos.

O que considerar antes de escolher um cartão internacional

O primeiro ponto é diferenciar um cartão de crédito brasileiro usado no exterior de uma conta global com cartão de débito internacional.

No primeiro caso, a compra é convertida para reais e aparece posteriormente na fatura. Já na conta global, o viajante converte o dinheiro antes ou durante a viagem e utiliza o saldo em moeda estrangeira.

Para comparar as alternativas, vale observar:

  • IOF: imposto cobrado em operações de câmbio e que pode variar conforme a modalidade
  • spread cambial: margem aplicada pela instituição na conversão de moedas
  • cotação utilizada: comercial ou outra referência definida pelo banco
  • taxas de saque: importantes para quem pretende utilizar dinheiro em espécie
  • conversão para outras moedas: especialmente relevante em viagens pela Europa ou por países que não utilizam dólar
  • benefícios adicionais: como cashback, programa de pontos, salas VIP e seguros, salas VIP e seguros
  • controle pelo aplicativo: acompanhamento dos gastos e conversão de moedas em tempo real

O custo final, portanto, não depende apenas da bandeira do cartão ou de uma eventual anuidade.

Inter: Global Account tem dólar como base

A Global Account do Inter funciona como uma conta digital em dólar, vinculada a uma conta internacional, para todos os tipos de cliente da instituição financeira, inclusive PJ.

O cartão pode ser utilizado para compras e saques em mais de 150 países, e não tem taxa de abertura ou manutenção.

Para carregar a conta, o cliente converte reais em dólares. O IOF é de 3,5% nessa conversão, com spread de até 0,99%, que varia conforme o relacionamento do cliente com o banco. No resgate do saldo, o IOF é de 0,38%.

Um dos destaques é que o saldo é mantido em dólar mesmo quando o pagamento ocorre em outra moeda. A conversão para a moeda do estabelecimento acontece automaticamente.

Ainda há a opção de cofrinho que rende em dólar, chamado de Meu Porquinho USD, e programa de benefícios com cashback em dólar.

Quando o Inter faz sentido

A opção é interessante para quem prefere trabalhar com dólar como moeda-base e quer manter os recursos em uma conta internacional antes da viagem.

Também há uma alternativa de cartão de crédito em dólar dentro da Global Account. Nesse produto, as compras são cobradas diretamente em dólar, sem IOF ou spread no momento da compra. Caso seja necessário comprar dólares para quitar a fatura, entretanto, incidem as taxas de conversão correspondentes.

É importante não confundir essa modalidade com o cartão nacional do Inter. No cartão brasileiro convencional, a instituição informa spread de 4,99% e IOF de 3,50% para compras internacionais.

Nubank: opções diferentes para clientes Ultravioleta

No Nubank, a principal alternativa voltada a viagens internacionais é a Conta Global Ultravioleta. O produto permite converter reais para mais de 40 moedas e oferece cartão de débito internacional Mastercard aceito em mais de 200 países e territórios.

Para os clientes Ultravioleta, o banco informa spread zero na conversão a partir do real, independentemente da moeda ou do valor convertido. Nas operações de câmbio, há incidência de IOF de 3,5%.

Outro diferencial está nos saques: a conta oferece dois saques gratuitos por mês em moeda estrangeira fora do Brasil. O cartão de débito global não tem custo de emissão, segundo o banco.

Apenas para uma modalidade de conta

A Conta Global, porém, é um benefício destinado apenas a clientes Ultravioleta, e não uma alternativa disponível indistintamente para todos os clientes do banco.

O cartão de crédito Nubank Ultravioleta pode ser usado em compras internacionais. Nesse caso, o banco informa spread de 3,5% e devolução do IOF na fatura em até sete dias.

C6 Bank: dólar e euro na mesma conta global

A C6 Conta Global oferece contas em dólar e euro, além de cartão de débito internacional Mastercard. Segundo o banco, o cartão pode ser utilizado em mais de 190 países.

O custo de conversão informado atualmente é de 3,5% de IOF, enquanto o spread varia conforme o valor convertido: 0,90% para operações de US$ 20 ou € 20 até 999,99; 0,85% entre 1.000 e 4.999,99; e 0,75% a partir de 5.000.

A conta não tem mensalidade ou anuidade. A abertura também pode ser gratuita em determinadas situações, como para clientes que possuem C6 Black, C6 Carbon ou C6 Graphene, investem a partir de R$ 20 mil em CDBs pelo aplicativo ou cumprem a condição de câmbio estabelecida pelo banco. Nos demais casos, a taxa informada é de US$ 10.

E se a viagem for para um país que não usa dólar ou euro?

Essa é uma diferença importante. O C6 permite manter saldo em dólar ou euro e fazer pagamentos em outras moedas. Nesses casos, o banco informa um spread adicional de 2%, cobrado pela Mastercard.

Para saques, há cobrança de US$ 5 ou € 5 por operação, conforme a conta utilizada, além de eventual tarifa do caixa eletrônico. Nos Estados Unidos, os saques na rede Chase têm tarifa estornada para clientes da Conta Global.

Inter, Nubank ou C6: qual escolher?

Não existe uma única opção mais vantajosa para todos os clientes. A escolha da instituição financeira e da conta global depende das suas prioridades, da moeda de destino, do volume de gastos e até de quais benefícios adicionais você está buscando.

Característica  Inter Global  Nubank Global (apenas Ultravioleta)*  C6 Conta Global 
Moeda-base  Dólar  Mais de 40 moedas  Dólar ou euro 
Spread na conversão  Até 0,99%  Zero  0,75% a 0,90% 
IOF na conversão  3,5%  3,5%  3,5% 
Uso em outras moedas  Conversão automática  Conversão automática  Spread adicional de 2% 
Saques  Sem tarifa do Inter; ATM pode cobrar  2 gratuitos por mês  US$ 5 ou € 5, com exceções 
Manutenção  Sem taxa  Sem taxa para clientes Ultravioleta  Sem taxa 
Cartão global  Débito e crédito em dólar  Débito  Débito 
Taxa de abertura de conta  Sem taxa  Sem taxa  US$ 10 (PF) e US$ 15 (PJ) 

*No caso da conta global do Nubank, ela é uma opção apenas para clientes Ultravioleta. Para ter acesso a esta modalidade, é preciso ter gastos acima de R$ 8 mil no cartão de crédito ou R$ 50 mil investidos no Nubank. Nos demais casos, a mensalidade é de R$ 89.

Taxas

A Global Account do Inter tem taxa zero de abertura, inatividade e manutenção.

O Nubank Ultravioleta tem mensalidade de R$ 89,00, e para quem tem gastos no cartão de crédito acima de R$ 8 mil ou R$ 50 mil guardados ou investidos no Nubank, a mensalidade é gratuita.

O C6 possui taxa de abertura de conta de US$ 10 para pessoas físicas, e para quem tem cartão C6 Black, C6 Carbon ou C6 Graphene, ou investe a partir de R$ 20 mil, ou ainda fizer câmbio de pelo menos US$ 100 ou € 100 até o último dia do mês seguinte à abertura da C6 Conta Global, possuem gratuidade no custo de abertura da conta.

Para quem cada alternativa pode ser mais interessante

Inter

Pode ser uma alternativa para quem já utiliza a instituição financeira e prefere manter dólares em uma conta internacional, especialmente em viagens nas quais o dólar será a principal moeda de referência. E para quem quer deixar dólar rendendo na conta com segurança.

Nubank

Tende a se destacar para clientes Ultravioleta que valorizam a possibilidade de converter diretamente para diferentes moedas e benefícios associados ao cartão de crédito.

C6

Pode ser interessante para quem viaja com frequência entre destinos que utilizam dólar e euro. A possibilidade de manter as duas moedas em contas globais diferentes é um diferencial, assim como as faixas de spread vinculadas ao valor convertido.

  •  

Captação de eventos internacionais traz novas oportunidades de negócio

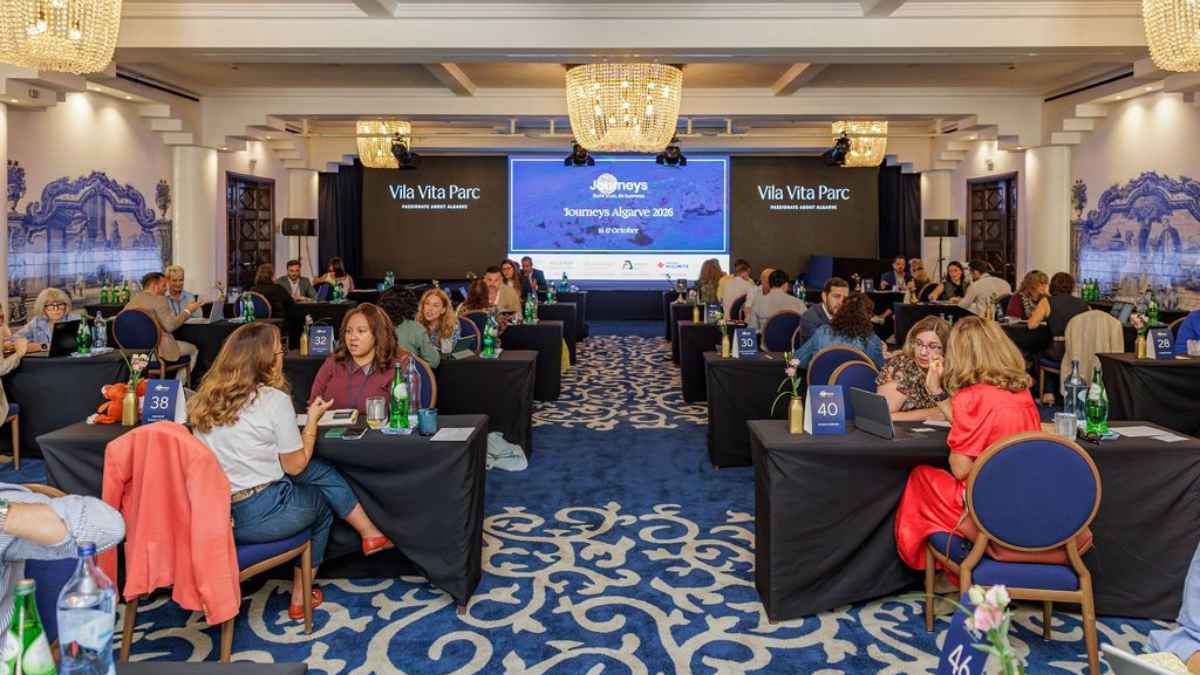
A realização do Journeys Algarve e do m&i Flagship Algarve permitiu reunir, nas primeiras semanas de outubro, centenas de profissionais internacionais, traduzindo a aposta do Turismo do Algarve na criação de relações de proximidade e confiança entre compradores estratégicos e as empresas da região.

Durante a primeira quinzena de outubro, o Algarve recebeu cerca de 200 compradores e decisores influentes do setor turístico, provenientes de diferentes mercados internacionais, no âmbito de dois eventos captados pela Associação Turismo do Algarve (ATA): o m&i Flagship Algarve, especializado em reuniões, incentivos, congressos e eventos profissionais e o Journeys Algarve, dedicado ao turismo de luxo.

A realização destes encontros reflete a aposta contínua do Turismo do Algarve em trazer para a região iniciativas capazes de aproximar o destino de mercados com elevado potencial de negócio e de criar oportunidades comerciais para as empresas locais.

Não se esgotando no formato convencional de reuniões à mesa, ambos os eventos incluíram, para além do contacto próximo entre todos os profissionais presentes, a possibilidade de participar em diversas experiências no terreno e de validar a riqueza e a autenticidade da oferta da região.

“Embora tenham públicos e objetivos distintos, estes dois encontros são complementares e representam um investimento na competitividade do destino”, refere André Gomes, presidente do Turismo do Algarve.

“O contacto direto com o território é uma oportunidade-chave para dar a conhecer, de forma mais completa, não só a diversidade da oferta do Algarve, mas também as pessoas e as empresas que lhe dão vida. Esta é, sem dúvida, uma forma de aumentar a probabilidade de o Algarve ser considerado em futuras escolhas de destinos e de contribuir para a construção de relações comerciais de maior confiança, que podem gerar negócio a médio e longo prazo”, explica.

m&i Flagship Algarve: 155 compradores internacionais provenientes de 15 mercados distintos

Entre 4 e 7 de outubro, o Pine Cliffs Resort, em Albufeira, acolheu o m&i Flagship Algarve, um encontro exclusivamente dedicado ao mercado de reuniões, incentivos, congressos e eventos profissionais.

O evento reuniu perto de 350 participantes, incluindo 155 compradores internacionais especializados, provenientes de 15 mercados estratégicos para a região, como o Reino Unido, a Alemanha, a França, o Canadá, a Finlândia e a Suécia, além de outros países europeus.

Estes decisores tiveram a oportunidade de descobrir as valências do Algarve para acolher eventos internacionais, experimentando a variedade de atividades que a região oferece, comprovando a qualidade das infraestruturas e a diversidade de espaços e, também, o bom clima de que o Algarve beneficia fora da época alta, uma vantagem competitiva decisiva para este segmento.

Journeys Algarve: sucesso da primeira edição garante regresso em 2027

A primeira edição do Journeys Algarve decorreu de 14 a 17 de outubro, no Viceroy Ombria Algarve, em Loulé, e trouxe à região cerca de 40 compradores especializados em viagens de luxo, provenientes dos Estados Unidos e do Canadá.

De acordo com a organização, as empresas representadas pelos compradores participantes registam, em conjunto, um volume de negócios anual declarado superior a 222,5 milhões de dólares (equivalente a cerca de 200 milhões de euros) e quase 60% desses compradores indicaram que os seus clientes gastam, em média, pelo menos 1.000 dólares por noite em viagens (cerca de 900 euros), evidenciando o potencial deste mercado para a oferta de luxo da região.

O programa combinou reuniões individuais previamente agendadas com experiências e visitas a diferentes espaços do Algarve. Este formato permitiu aos presentes conhecer melhor as propostas disponíveis no segmento do turismo de luxo e estabelecer contacto direto com as empresas da região. A participação dos fornecedores algarvios esteve reservada a associados da ATA, dado o caráter restrito do evento.

A procura registada na primeira edição, cujas inscrições esgotaram quatro meses antes da realização, levou já à confirmação do regresso do Journeys Algarve em 2027 , de 3 a 6 de outubro. A continuidade do evento permitirá aprofundar as relações iniciadas este ano e manter o trabalho de aproximação entre a oferta algarvia e os compradores internacionais especializados neste segmento.

[the_ad id="555438"]

“O anúncio de uma segunda edição consecutiva é um grande incentivo para o Turismo do Algarve e para as empresas nossas associadas. O formato deste evento está alinhado com a nossa estratégia de dar a conhecer a região de uma forma próxima e diferenciadora e acreditamos que dar continuidade a esta parceria irá contribuir para atrair um turismo de elevado valor, capaz de gerar benefícios duradouros para a economia da região”, revela André Gomes.

  •  
❌