❌

Reading view

BCE decide esta quinta-feira: cada 0,25 pontos na Euribor pode custar 21 euros por mês num crédito de 150 mil euros

Euribor

O Banco Central Europeu volta a decidir as taxas de juro na quinta-feira, 29 de outubro. A decisão não altera de imediato a prestação do crédito à habitação, mas pode influenciar a Euribor — e, com ela, o valor pago mensalmente por milhares de famílias portuguesas.

Como regra de bolso, cada 0,1 ponto de variação na Euribor equivale a cerca de 0,50 euro a 0,60 euros por mês por cada 10.000 euros em dívida, em prazos entre 15 e 30 anos. Num crédito de 150.000 euros a 30 anos, um aumento de 0,25 pontos representa aproximadamente 21 euros a mais por mês. Uma descida dos juros na mesma dimensão reduz a prestação no mesmo montante. Os números são calculados pela Academia das Finanças.

Por cada 10.000 euros em dívida, um aumento de 0,25 pontos acrescenta 1,29 euros mensais num prazo de 20 anos, 1,35 euros em 25 anos e 1,41 euros em 30 anos.

Por sua vez com uma subida de 0,50 pontos, os valores sobem para 2,60 euros, 2,72 euros e 2,84 euros, respetivamente. Os cálculos assumem uma prestação constante e uma TAN inicial de 3,5%.

Importa sublinhar que a decisão do BCE não chega logo à prestação: na revisão, o banco utiliza a média da Euribor do mês anterior e só atualiza a taxa no prazo do indexante, de três, seis ou doze meses, como determina o Decreto-Lei n.º 74-A/2017, artigo 21.º.

Além disso, a Euribor costuma antecipar as decisões do BCE: a 26 de outubro, a taxa a seis meses situava-se em 2,978%, com a taxa de depósito do BCE em 2,50%.

A Academia das Finanças destaca que a Euribor a seis meses subiu 0,042 pontos numa semana, para 3,012% a 23 de outubro, sinal de que o mercado já estava a precificar um cenário menos favorável para as prestações.

  •  

BCP supera expectativas no 3º trimestre e reforça metas estratégicas para 2028, diz Jefferies que mantém price-target

O Banco Comercial Português (BCP) apresentou um resultado líquido de 308 milhões de euros no terceiro trimestre de 2026, superando em 3% as previsões do consenso de mercado, com a receita financeira em Portugal a destacar-se como o principal motor do desempenho, segundo uma nota de análise do Jefferies.

Os analistas mantiveram a recomendação de “buy” para as ações do banco e um preço-alvo de 1,30 euros, o que representa um potencial de valorização de cerca de 19% face à cotação de 1,09 euros.

As ações do BCP subiram 0,046% para 1,09 euros. Mas o impacto das contas só se vai ver na cotação desta quinta-feira.

De acordo com o Jefferies, os resultados ficaram acima do esperado graças a receitas mais fortes, sobretudo na margem financeira e nos resultados de mercados, bem como a custos inferiores ao antecipado. Ao nível do resultado antes de impostos, o banco apresentou um desempenho 5% acima das estimativas.

A margem financeira (NII) excedeu em 2% as previsões dos analistas, registando um crescimento de 6% face ao trimestre anterior e de 11% em termos homólogos. A margem de juros melhorou sete pontos base no trimestre, beneficiando de uma expansão tanto em Portugal como na Polónia.

“A margem financeira portuguesa foi a estrela do trimestre”, sublinha o Jefferies, destacando que esta cresceu 14% nos primeiros nove meses do ano.

O banco revelou ainda uma evolução favorável da atividade comercial. A carteira de crédito aumentou 1,4% em cadeia e 7,8% em termos homólogos, impulsionada pelo segmento de particulares em Portugal, que cresceu 10,2%, e pela atividade empresarial na Polónia, onde o crédito às empresas avançou 23%.

Já os depósitos de clientes recuaram ligeiramente face ao trimestre anterior, refletindo a sazonalidade habitual do terceiro trimestre, mas mantiveram um crescimento de 6% relativamente ao período homólogo.

No capítulo da qualidade dos ativos, o BCP registou imparidades totais de 161 milhões de euros, um valor ligeiramente acima do esperado. Este montante inclui uma provisão adicional de 67 milhões de euros na Polónia, dos quais cerca de 35 milhões estão relacionados com o risco associado aos créditos hipotecários em francos suíços, bem como uma provisão de 21 milhões de euros referente ao risco soberano em Moçambique.

Apesar destes encargos, o custo do risco fixou-se em 38 pontos base no trimestre, com Portugal a apresentar uma evolução melhor do que a indicada nas orientações do banco.

A posição de capital permaneceu robusta. O rácio CET1 atingiu 15,2%, superando em 30 pontos base as expectativas dos analistas e beneficiando de operações de transferência significativa de risco (SRT).

Em paralelo com a divulgação dos resultados, o BCP atualizou em alta as metas estratégicas para 2028.

O banco passa agora a prever lucros acumulados entre 2025 e 2028 de 4,75 mil milhões a 5,25 mil milhões de euros, acima da meta anterior de 4 mil milhões a 4,5 mil milhões de euros.

A instituição passou ainda a apontar para uma rendibilidade dos capitais próprios (RoE) superior a 17,5% em 2028, face ao objetivo anterior de mais de 13,5%, além de um rácio CET1 superior a 14,25%, acima da meta anterior de 13,5%.

O Jefferies nota que as novas metas estão alinhadas com as suas próprias estimativas, que apontam para lucros acumulados de 5,17 mil milhões de euros entre 2025 e 2028 e um RoE de 19,1% no final do período.

O retorno sobre o capital tangível (RoTE) do BCP situou-se em 16,1% no terceiro trimestre.

  •  

A nova Fed de Warsh: número de reuniões não muda, mas há menos decisões sobre juros


Depois de lançar task forces para rever o trabalho da Reserva Federal (Fed) em cinco áreas, de boicotar o dot plot que sinaliza as taxas de juro no futuro, de abolir o forward guidance (orientação prospetiva) e limitar os comunicados a uma dúzia de curtos parágrafos, o chair Kevin Warsh anunciou esta quarta-feira a próxima etapa da ‘revolução’ no funcionamento do banco central — o mesmo número de reuniões do comité de política monetária (FOMC), mas nem todas irão incluir decisões sobre taxas de juros.

“Acreditamos que oito reuniões por ano é o número adequado para o FOMC, mas, em 2027, uma reunião centrar-se-á exclusivamente na estratégia geral de política monetária, não se prevendo nem uma votação sobre a taxa dos fundos federais nem uma declaração de política“, afirmou Warsh, em conferência de imprensa depois de a Fed ter anunciado a manutenção das taxas de juro no intervalo 3,75%-4%.

“As restantes serão reuniões regulares do FOMC para a definição de política monetária, e prevejo que, em 2028, teremos duas reuniões dedicadas a discussões sobre estratégia e seis… para a definição de política”, adiantou.

Warsh, que foi nomeado por Donald Trump em janeiro e sucedeu a Jerome Powell à frente da Fed em maio, nunca escondeu a aversão à comunicação excessiva. “Ao contrário de muitos dos meus colegas, tanto antigos como atuais, não acredito no forward guidance”, explicou no Senado em abril. “Não acho que deva antecipar-vos qual poderá ser uma decisão futura”.

O presidente da Fed é também um forte crítico do dot plot – o gráfico que representa as avaliações dos membros do FOMC sobre o percurso futuro das taxas de juro. “A Fed comunica ao mundo inteiro quais vão ser os seus dots e quais vão ser as suas previsões”, disse na mesma audição. “Bem, então a Fed também é humana — mantém essas previsões por mais tempo do que deveria”.

Logo na primeira reunião do FOMC, em junho, o presidente da Fed começou a dar sinais que não quer o banco central a dar muitas pistas. A declaração eliminou por completo qualquer orientação sobre futuros movimentos das taxas, com um formato revisto que se limitava a indicar a decisão sobre as taxas e reafirmava a intenção do banco central de manter reservas abundantes no sistema bancário. O documento abreviado marcava o regresso a um formato semelhante ao utilizado pelo antigo presidente da Reserva Federal, Alan Greenspan. Apenas 18 dos 19 decisores apresentaram projeções de taxas de juro no dot plot, com Warsh a confirmar que foi ele a exceção.

“Aprender muito” até dezembro

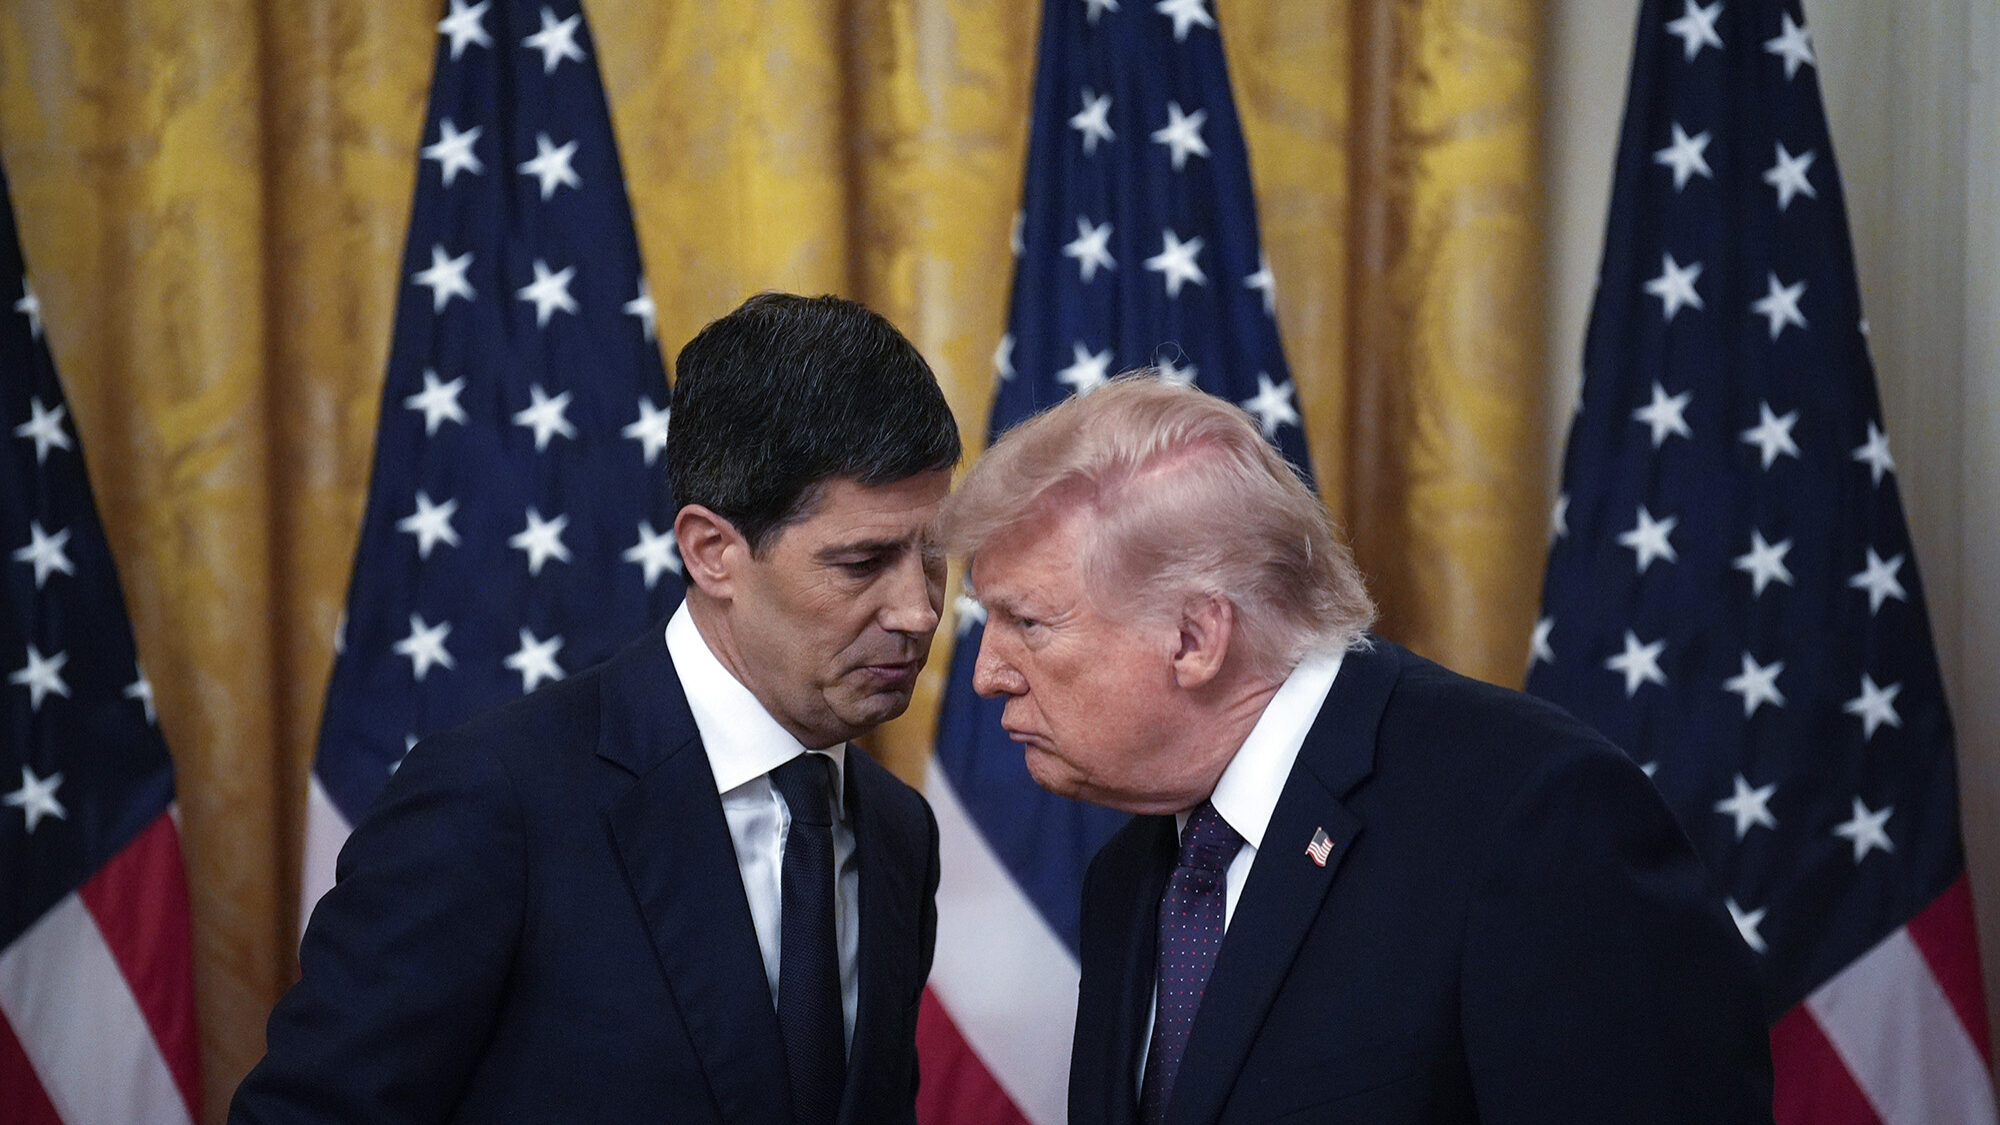
O Presidente dos EUA, Donald Trump, conversa com Kevin Warsh durante a sua cerimónia de tomada de posse como novo presidente da Reserva Federal no Salão Leste da Casa Branca, em Washington, DC, EUA, a 22 de maio de 2026.EPA/YURI GRIPAS / POOL

Esta quarta-feira, questionado sobre se a Fed poderá aumentar os juros na reunião de 9 de dezembro, conforme prevê a grande maioria dos analistas, Warsh repetiu o mantra. “Não acredito na orientação prospetiva, na ausência de uma crise”, disse.

“Não acredito em prejulgar as reuniões, não vou partilhar reflexões sobre o que vai acontecer em dezembro” vincou. “Podemos aprender muito até lá, estaremos em melhor posição para determinar a decisão política certa”. defendeu.

Em comunicado, a Fed admitiu que a “inflação continua elevada”, mas sublinhou que “a recolha de mais informação ajudará o Comité a determinar a orientação de política adequada para garantir um regresso atempado da inflação à meta de 2%”.

  •  

Contribuições obrigatórias aumentam para 42,2 milhões e BCP aguarda efeitos da decisão do Constitucional

As contribuições obrigatórias suportadas pelo BCP em Portugal aumentaram para 42,2 milhões de euros nos primeiros nove meses de 2026, face aos 38,7 milhões de euros registados no mesmo período do ano passado. Segundo Miguel Maya, a evolução reflete sobretudo o aumento da contribuição sobre o setor bancário, que passou de 28,6 milhões para 31,3 milhões de euros, acompanhando o crescimento do banco.

Questionado sobre o impacto da decisão do Tribunal Constitucional (TC), que deu parcialmente razão ao Millennium BCP no processo relativo às contribuições para o Fundo de Resolução, através do Acórdão n.º 666/2026, o presidente executivo afirmou que “não há aqui vitórias ou derrotas”, reiterando que o banco considera que o modelo atual representa “uma carga inusitada”.

O TC declarou inconstitucional a norma que permitia ao Banco de Portugal fixar as taxas das contribuições periódicas adicionais para o Fundo de Resolução relativas ao período entre 2013 e 2017, por entender que a definição desse elemento essencial cabia ao legislador. A decisão não abrange a contribuição inicial e não produz automaticamente efeitos para os restantes bancos.

Em detalhe, o Tribunal Constitucional, através do Acórdão n.º 666/2026, de 13 de julho de 2026, pronunciou-se sobre o recurso de constitucionalidade de uma decisão do Supremo Tribunal Administrativo (STA), de 11 de setembro de 2024, relativa às contribuições periódicas para o Fundo de Resolução pagas entre 2013 e 2017. O TC concedeu provimento parcial ao recurso e determinou a reforma da decisão do STA em conformidade com o juízo de inconstitucionalidade.

Em causa está a norma que permitia ao Banco de Portugal fixar as taxas das contribuições periódicas adicionais para o Fundo de Resolução naquele período, tendo o TC considerado que a definição desse elemento essencial cabia ao legislador.

O processo aguarda agora que o Supremo Tribunal Administrativo reforme o seu acórdão de 11 de setembro de 2024, em conformidade com a decisão do Tribunal Constitucional.

Miguel Maya referiu que o montante das contribuições que poderão ser abrangidas pelos processos judiciais ascende a cerca de 154 milhões de euros, excluindo a contribuição sobre o setor bancário.

O CEO sublinhou que a decisão ainda não permite antecipar um impacto nas contas do BCP. Mas voltou a defender uma alteração do modelo que permita às instituições financeiras concorrer em condições de maior igualdade.

  •  

BCP reorienta financiamento imobiliário para construção a custos moderados e está aberto a soluções com municípios

O BCP está a reorientar a sua capacidade comercial e de análise de operações para apoiar projetos de promoção imobiliária destinados à classe média, com custos mais controlados, e está a estudar modelos de financiamento que envolvem cooperativas e parcerias entre municípios e promotores privados, anunciou o presidente executivo do banco, Miguel Maya.

Na conferência de imprensa de apresentação dos resultados dos primeiros nove meses do ano, o CEO do BCP explicou que o banco reorganizou as suas equipas para acelerar a análise e o financiamento de projetos que respondam às necessidades do mercado habitacional.

“O nosso foco está muito centrado naquilo que é o apoio a projetos que estão dentro da classe média e média, mas são mais custos controlados”, afirmou Miguel Maya, acrescentando que o banco pretende contribuir para aumentar a oferta de habitação.

O  banqueiro sublinhou que o BCP tem uma quota de mercado significativa no financiamento da promoção imobiliária, dispondo de uma unidade de negócio com profissionais especializados nesta área.

O CEO do BCP explicou que o banco está a reforçar a capacidade de analisar projetos imobiliários, incluindo operações que, na sua configuração inicial, não reúnem condições para obter financiamento.

“Conjuntamente com os promotores que nos apresentam um projeto, muitas vezes apresentam-no numa configuração que pode não ser possível de apoiar pelo BCP, e o BCP redesenha, ajuda a redesenhar uma operação, de forma a que essa operação seja melhor”, explicou.

A reorganização pretende permitir uma resposta mais rápida à procura e aumentar a capacidade de adaptação das soluções financeiras às características dos projetos.

O CEO não adiantou operações concretas nem revelou a evolução do volume de crédito destinado à promoção imobiliária, mas reiterou que o banco está a concentrar recursos em projetos dirigidos à classe média e a segmentos com custos de construção e venda mais acessíveis.

Cooperativas e parcerias com municípios

Além do financiamento tradicional aos promotores imobiliários, o BCP está a analisar soluções alternativas, nomeadamente através de cooperativas e de parcerias entre autarquias e empresas privadas.

Miguel Maya revelou que o banco já tem operações com cooperativas em análise e que algumas decisões de financiamento foram tomadas.

O BCP está também a trabalhar em modelos nos quais os municípios desenvolvem projetos em parceria com privados, com financiamento partilhado entre as diferentes entidades. Nestes casos, os promotores asseguram a exploração dos empreendimentos, enquanto as autarquias podem arrendar as habitações a preços inferiores aos praticados no mercado.

“Já temos operações aprovadas nesta metodologia”, afirmou, ressalvando que ainda não existe nenhuma operação concretizada neste modelo.

O responsável defendeu que a banca deve procurar acompanhar a transformação da procura habitacional e participar ativamente na resposta à crise, reconhecendo, contudo, que se trata de um problema complexo, sem soluções simples. “O que não podemos fazer é não fazer”, disse o banqueiro.

Garantia pública facilita acesso à habitação

Miguel Maya voltou também a defender a garantia pública no crédito à habitação, considerando que a medida permite a jovens e casais com rendimentos suficientes comprar casa, apesar de não disporem de poupanças para suportar a entrada inicial.

“Há muitos casais que têm capacidade e têm rendimento. O que não têm é entrada inicial”, afirmou, considerando que a medida é relevante para a sociedade portuguesa.

O CEO reconheceu que a garantia pública não resolve o problema da habitação, mas reiterou que permite alargar o acesso à compra de casa a um conjunto de pessoas que, de outra forma, ficaria excluído do mercado.

O BCP já usou 88% da sua quota de garantia do Estado de apoio aos jovens, o que inclui crédito contratado e em contratação.

Sobre a evolução do crédito, Miguel Maya rejeitou que o aumento seja, por si só, motivo de preocupação, defendendo que o financiamento deve acompanhar as necessidades da economia. Com o fim do Plano de Recuperação e Resiliência (PRR), acrescentou, uma parte significativa do investimento terá de continuar a ser suportada pelo financiamento bancário.

Já quando questionado sobre a rede comercial e os recursos humanos, Miguel Maya afirmou que o BCP está a contratar profissionais para reforçar competências nas áreas digital, da inteligência artificial, do controlo interno e das equipas comerciais.

O responsável indicou que o banco tem atualmente mais trabalhadores na área comercial do que em 10 de dezembro do ano passado.

Quanto à rede de balcões, afastou a existência de um plano de redução significativa em Portugal, afirmando que o banco pretende manter a dimensão global atual, embora possa fechar algumas agências e abrir outras, em função da evolução da população e da atividade económica.

Sobre as negociações salariais com os sindicatos, Miguel Maya recusou antecipar uma decisão sobre aumentos para este ano, sublinhando que as conversações decorrem diretamente com as estruturas sindicais e que qualquer entendimento será anunciado quando estiver concluído. “O BCP toma as decisões nos tempos que são corretos”, afirmou.

O CEO manifestou confiança na evolução do negócio, apesar do contexto de incerteza económica e geopolítica, destacando a execução das linhas estratégicas do banco e o trabalho desenvolvido ao longo dos últimos anos.

  •  

BCP “está pronto para ajudar” na crise da habitação e aponta a projetos com custo acessível


O BCP “está pronto para ajudar” e “fortemente empenhado” na resolução da crise da habitação e já tem um alvo perfeitamente identificado: projetos de promoção imobiliária a custos acessíveis, adiantou esta quarta-feira o CEO, Miguel Maya.

Em declarações aos jornalistas, na apresentação de resultados relativos aos primeiros nove meses do ano, o líder do BCP considerou que se trata de um “tema complexo”. “Mas o que não podemos fazer é não fazer nada”, salientou.

Nas últimas semanas, os manifestantes têm saído às ruas sobretudo em Lisboa e no Porto em protesto contra a falta de soluções para resolver a falta de casas e a escalada dos preços das habitações e rendas. Em alguns casos os protestos têm resultado em confronto e violência da polícia por causa das chamadas acampadas.

Esta quarta-feira, Miguel Maya revelou que o banco quer fazer a sua parte e adiantou que fez ajustamentos à unidade de promoção imobiliária porque identificou as áreas onde acredita que haverá uma maior procura no futuro: “O nosso foco e a nossa capacidade está muito colocada no apoio a projetos para a classe média e média baixa, projetos de habitação com custos controlados”.

“Estamos a reorganizar essa parte porque é a nossa leitura do que vai ser a procura por estas tipologias”, afirmou.

Miguel Maya assumiu que quer ser “protagonista na transformação da procura” e adiantou que já está a analisar propostas para apoiar cooperativas e também para entrar em operações que têm câmaras municipais por trás em parceria com privados.

Relativamente à linha de garantia pública para os jovens, voltou a destacar que a medida não vai resolver o problema da falta de habitação, mas tem sido importante para ajudar uma boa parte dos clientes a comprar casa. O peso da garantia pública na nova produção de crédito ronda os 44%.

O BCP anunciou esta terça-feira uma subida de quase 13% dos lucros para 873,7 milhões de euros nos primeiros nove meses do ano.

(notícia atualizada às 18h39)

  •  

Reserva Federal mantém juros inalterados e ganha tempo para continuar a avaliar impacto da guerra


A Reserva Federal (Fed) dos Estados Unidos manteve esta quarta-feira inalteradas as taxas de juro, ganhando tempo para avaliar o impacto da guerra no Médio Oriente na inflação e no mercado de trabalho antes de avançar para uma segunda subida do custo do dólar este ano, prevista por analistas e investidores para dezembro.

A decisão, que mantém as Fed Funds Rates no intervalo entre 3,75% e 4,00%, era amplamente esperada e foi anunciada em comunicado após o final da reunião de dois dias do Federal Open Market Committee (FOMC, comité de política monetária).

“A inflação continua elevada”, referiu o banco central liderado por Kevin Warsh. “A recolha de mais informação ajudará o Comité a determinar a orientação de política adequada para garantir um regresso atempado da inflação à meta de 2%”.

No curto comunicado, a Fed adiantou que a atividade económica está a expandir-se a um ritmo forte. “Embora a incerteza continue elevada, em parte devido à evolução da situação geopolítica, o consumo interno tem-se mostrado resiliente”, vincou. Explicou ainda que o crescimento da produtividade é forte e o investimento de capital é robusto, enquanto a criação de emprego tem acompanhado o crescimento da população ativa e a taxa de desemprego tem-se mantido praticamente inalterada.

Na última reunião, a 16 de setembro, a Fed quebrou uma pausa que durava desde o final do ano passado, com um aumento de 25 pontos base. Essa decisão tinha sido unânime, mas a desta quarta-feira contou com dois votos derrotados contra 10 a favor.

A governadora Lisa Cook, atualmente alvo do presidente Donald Trump, que pretende afastá-la do banco central, manifestou discordância a favor de um aumento da taxa de juro de um quarto de ponto percentual, tal como fez a presidente da Fed de Cleveland, Beth Hammack, uma voz consistentemente hawkish que também manifestou a sua discordância em julho pelo mesmo motivo.

(Notícia atualizada às 18h12 com mais informação)


  •  

BCP atualiza metas do plano estratégico 2025-2028 e aponta a mais de 200 mil milhões em volume de negócios

O Millennium BCP reviu em alta as metas do seu plano estratégico para 2025-2028, refletindo uma execução mais forte do previsto e o atual contexto macroeconómico. O banco passa a prever, para 2028, uma rentabilidade sobre capitais próprios (ROE) no consolidado e 17,5% em Portugal, acima dos objetivos iniciais de mais de 13,5%.

Na atividade, o BCP elevou o objetivo de volume de negócios consolidado para mais de 200 mil milhões de euros, face aos mais de 190 mil milhões previstos anteriormente. Em Portugal, a meta passa a ser superior a 130 mil milhões de euros, acima dos anteriores mais de 120 mil milhões.

As novas projeções para o ciclo estratégico 2025-2028 refletem as atuais expectativas macroeconómicas e estabelecem também objetivos mais ambiciosos para a operação em Portugal, onde o banco pretende ultrapassar os 130 mil milhões de euros em volume de negócios, acima dos mais de 120 mil milhões previstos anteriormente.

O banco mantém o objetivo de superar os oito milhões de clientes até 2028, dos quais mais de três milhões em Portugal. Na área digital, pretende que mais de 80% dos clientes utilizem canais móveis, uma meta que já constava do plano inicial.

Ao nível da eficiência operacional, o BCP prevê agora alcançar um rácio de custos sobre receitas (cost-to-income) igual ou inferior a 37%, face ao objetivo anterior de menos de 40%. Para Portugal, a meta passa a ser de 34% ou menos, em comparação com menos de 37% anteriormente.

O banco reviu igualmente em baixa os objetivos para o custo do risco, que deverá ficar em 43 pontos base ou menos no grupo, contra a meta anterior de menos de 50 pontos base. Em Portugal, pretende limitar este indicador a 35 pontos base, face aos menos de 45 pontos base previstos inicialmente.

Em termos de rendibilidade, o Millennium BCP aponta para um retorno sobre os capitais próprios (ROE) de pelo menos 17,5% em 2028, acima do objetivo anterior de mais de 13,5%. No capital, pretende manter um rácio CET1 igual ou superior a 14,25%, face à meta anterior de mais de 13,5%.

O banco mantém ainda o compromisso de permanecer no quartil superior do índice de sustentabilidade S&P Global CSA.

Quanto à remuneração dos acionistas, o plano prevê a distribuição de até 90% dos resultados, sujeita à aprovação do supervisor e às condições de capital e de negócio. Para o período entre 2025 e 2028, o BCP tinha estabelecido como referência um resultado líquido acumulado entre quatro mil milhões e 4,5 mil milhões de euros, associado à concretização dos objetivos definidos para Portugal e para a atividade internacional e ao cumprimento da meta de capital CET1.

No final de setembro de 2026, o banco apresentava um volume de negócios de 182 mil milhões de euros, 7,5 milhões de clientes, dos quais três milhões em Portugal, e um rácio CET1 de 15,2%. O ROE situava-se nos 14,9%, enquanto o rácio cost-to-income era de 36% e o custo do risco de 34 pontos base.

As projeções para 2028 estão sujeitas a riscos e incertezas, nomeadamente relacionados com a evolução do contexto regulamentar, político e macroeconómico, sublinha o banco.


  •  

Polónia e margem impulsionam lucro do BCP para 873,7 milhões até setembro


O BCP registou lucros de 873,7 milhões de euros até setembro, mais 12,6% em relação ao mesmo período do ano passado, com o resultado a ser impulsionado pela atividade internacional e pelo crescimento da margem financeira (à boleia do crédito). Um desempenho que levou o banco a ser mais ambicioso em relação ao plano estratégico.

“Foram nove meses bastante difíceis”, declarou o CEO Miguel Maya no início da conferência de imprensa de apresentação dos resultados. “Às vezes até parece que são normais, mas vivemos tempos excecionais“, acrescentou.

Em Portugal, o banco lucrou 727,9 milhões, mais 11,2% em termos homólogos. Mas foi o negócio fora de portas onde o resultado mais subiu: cresceu 21,8% para 281 milhões de euros, um desempenho para o qual foi decisivo do Bank Millennium na Polónia, detido em cerca de 50,1% pelo banco português e cujo lucro disparou quase 30% para 259,7 milhões, perante a redução dos problemas com o tema dos créditos em francos suíços.

O BCP tem como maiores acionistas da Fosun e a Sonangol, com cerca de 20% cada, sendo que os restantes 60% estão dispersos na bolsa. Nos últimos meses cresceram os rumores de uma potencial saída do grupo chinês, que poderia ser colmatada com a entrada o Estado português, da seguradora Ageas e até por um reforço da petrolífera estatal angolana.

Sobre este tema, Miguel Maya sublinhou que ambos acionistas estão satisfeitos com a evolução do banco e que está mais preocupado em garantir que “o BCP é um bom investimento para pequenos acionistas e grandes acionistas”.

Crédito acelera 8% à boleia da garantia pública

Em termos de negócio, a margem financeira, que corresponde à diferença entre os juros cobrados nos empréstimos e os juros pagos nos depósitos, cresceu 5,8% para 2,3 mil milhões de euros.

Miguel Maya salientou que a evolução da margem assentou em grande medida no incremento da base de recursos e de crédito. A carteira de empréstimos acelerou 7,8% para 66,2 mil milhões de euros, adianta o banco, dos quais 45,9 mil milhões correspondem à atividade nacional.

Em Portugal, o crédito à habitação subiu mais de 10% para 23,2 mil milhões, “devido a uma crescente procura, impulsionada sobretudo pelos incentivos estatais dirigidos aos jovens, e também ao aumento do montante médio de empréstimos, acompanhando a subida dos preços no mercado imobiliário.”

No que toca aos recursos de clientes, cresceram 7,1% para 116,3 mil milhões a nível de todo o grupo, sendo que 77,2 mil milhões corresponde ao negócio doméstico.

As comissões em Portugal subiram 4,1% para 484,5 milhões de euros entre janeiro e setembro, impulsionadas pelas operações de mercados (títulos e fundos de investimento).

Os custos subiram quase 6% para 2,3 mil milhões de euros a nível do grupo — em Portugal aceleraram quase 14% para 1,13 mil milhões.

Estimativas do plano revistas com ROE a subir para 17,5%

O BCP chegou a setembro com uma rentabilidade dos capitais próprios (ROE) de perto de 15%, acima da meta definida no plano estratégico até 2028. Mas Miguel Maya anunciou uma nova ambição para o retorno aos acionistas: aponta agora para um ROE igual ou superior a 17,5% neste prazo.

A subida da rentabilidade deve-se ao crescimento do volume de negócios, com o banco a apontar agora para 200 mil milhões de euros, mais 10 mil milhões em relação ao plano inicial.

Em relação à distribuição de resultados, Miguel Maya reafirmou o rácio de payout de 90% através de dividendos e recompras de ações, meta que já havia sido revista.

(notícia atualizada pela última vez às 18h54 com mais informação)

  •  

ING se suma a la batalla por las grandes fortunas y lanza en España su servicio de banca privada con 6.000 clientes

La entidad ha identificado otros 40.000 potenciales clientes con la mayor parte de su patrimonio, que asciende a 250.000 euros en total, en otros bancos Leer

La entidad ha identificado otros 40.000 potenciales clientes con la mayor parte de su patrimonio, que asciende a 250.000 euros en total, en otros bancos
  •  

Crédito Agrícola e Sindicatos acordam aumento salarial de 3% para 2026

O Grupo Crédito Agrícola e as organizações sindicais chegaram a acordo para uma atualização salarial de 3% no ano de 2026, com efeitos retroativos a janeiro. A medida aplica-se às entidades abrangidas pelo Acordo Coletivo de Trabalho das Instituições de Crédito Agrícola Mútuo e vem substituir o aumento de 2% que já tinha sido antecipado no início do ano.

Além da revisão das grelhas salariais, o entendimento alcançado contempla a atualização do subsídio de alimentação diário para 12,05 euros. Ficou igualmente estabelecido o aumento do montante máximo do Crédito Habitação atribuído aos trabalhadores para os 250.000 euros. Com este pacote de medidas, a instituição financeira pretende reforçar o conjunto de condições remuneratórias e sociais dos seus colaboradores, mantendo a aposta no talento e no investimento contínuo na sua política de Recursos Humanos.

O Grupo Crédito Agrícola é uma instituição de génese cooperativa com capitais exclusivamente nacionais, contando com cerca de 413 mil associados, mais de 1,65 milhões de clientes e uma rede superior a 600 agências em todo o país. Constituído pelas Caixas de Crédito Agrícola Mútuo, pela Caixa Central e por empresas nas áreas seguradora e de gestão de ativos, o grupo tem vindo a consolidar o seu posicionamento no setor financeiro português, tendo sido recentemente distinguido pela revista The Banker como “O Banco com Melhor Desempenho em Portugal” pelo segundo ano consecutivo.

  •  

Ema Leitão vence Prémio BPI Empresária 2026 e torna-se primeira líder da ANTRAM distinguida com o galardão

A diretora executiva da TN Transportes, Ema Leitão, foi distinguida com o Prémio BPI Empresária 2026, uma iniciativa que reconhece o percurso profissional de mulheres empresárias portuguesas e promove a visibilidade da liderança feminina no mundo empresarial.

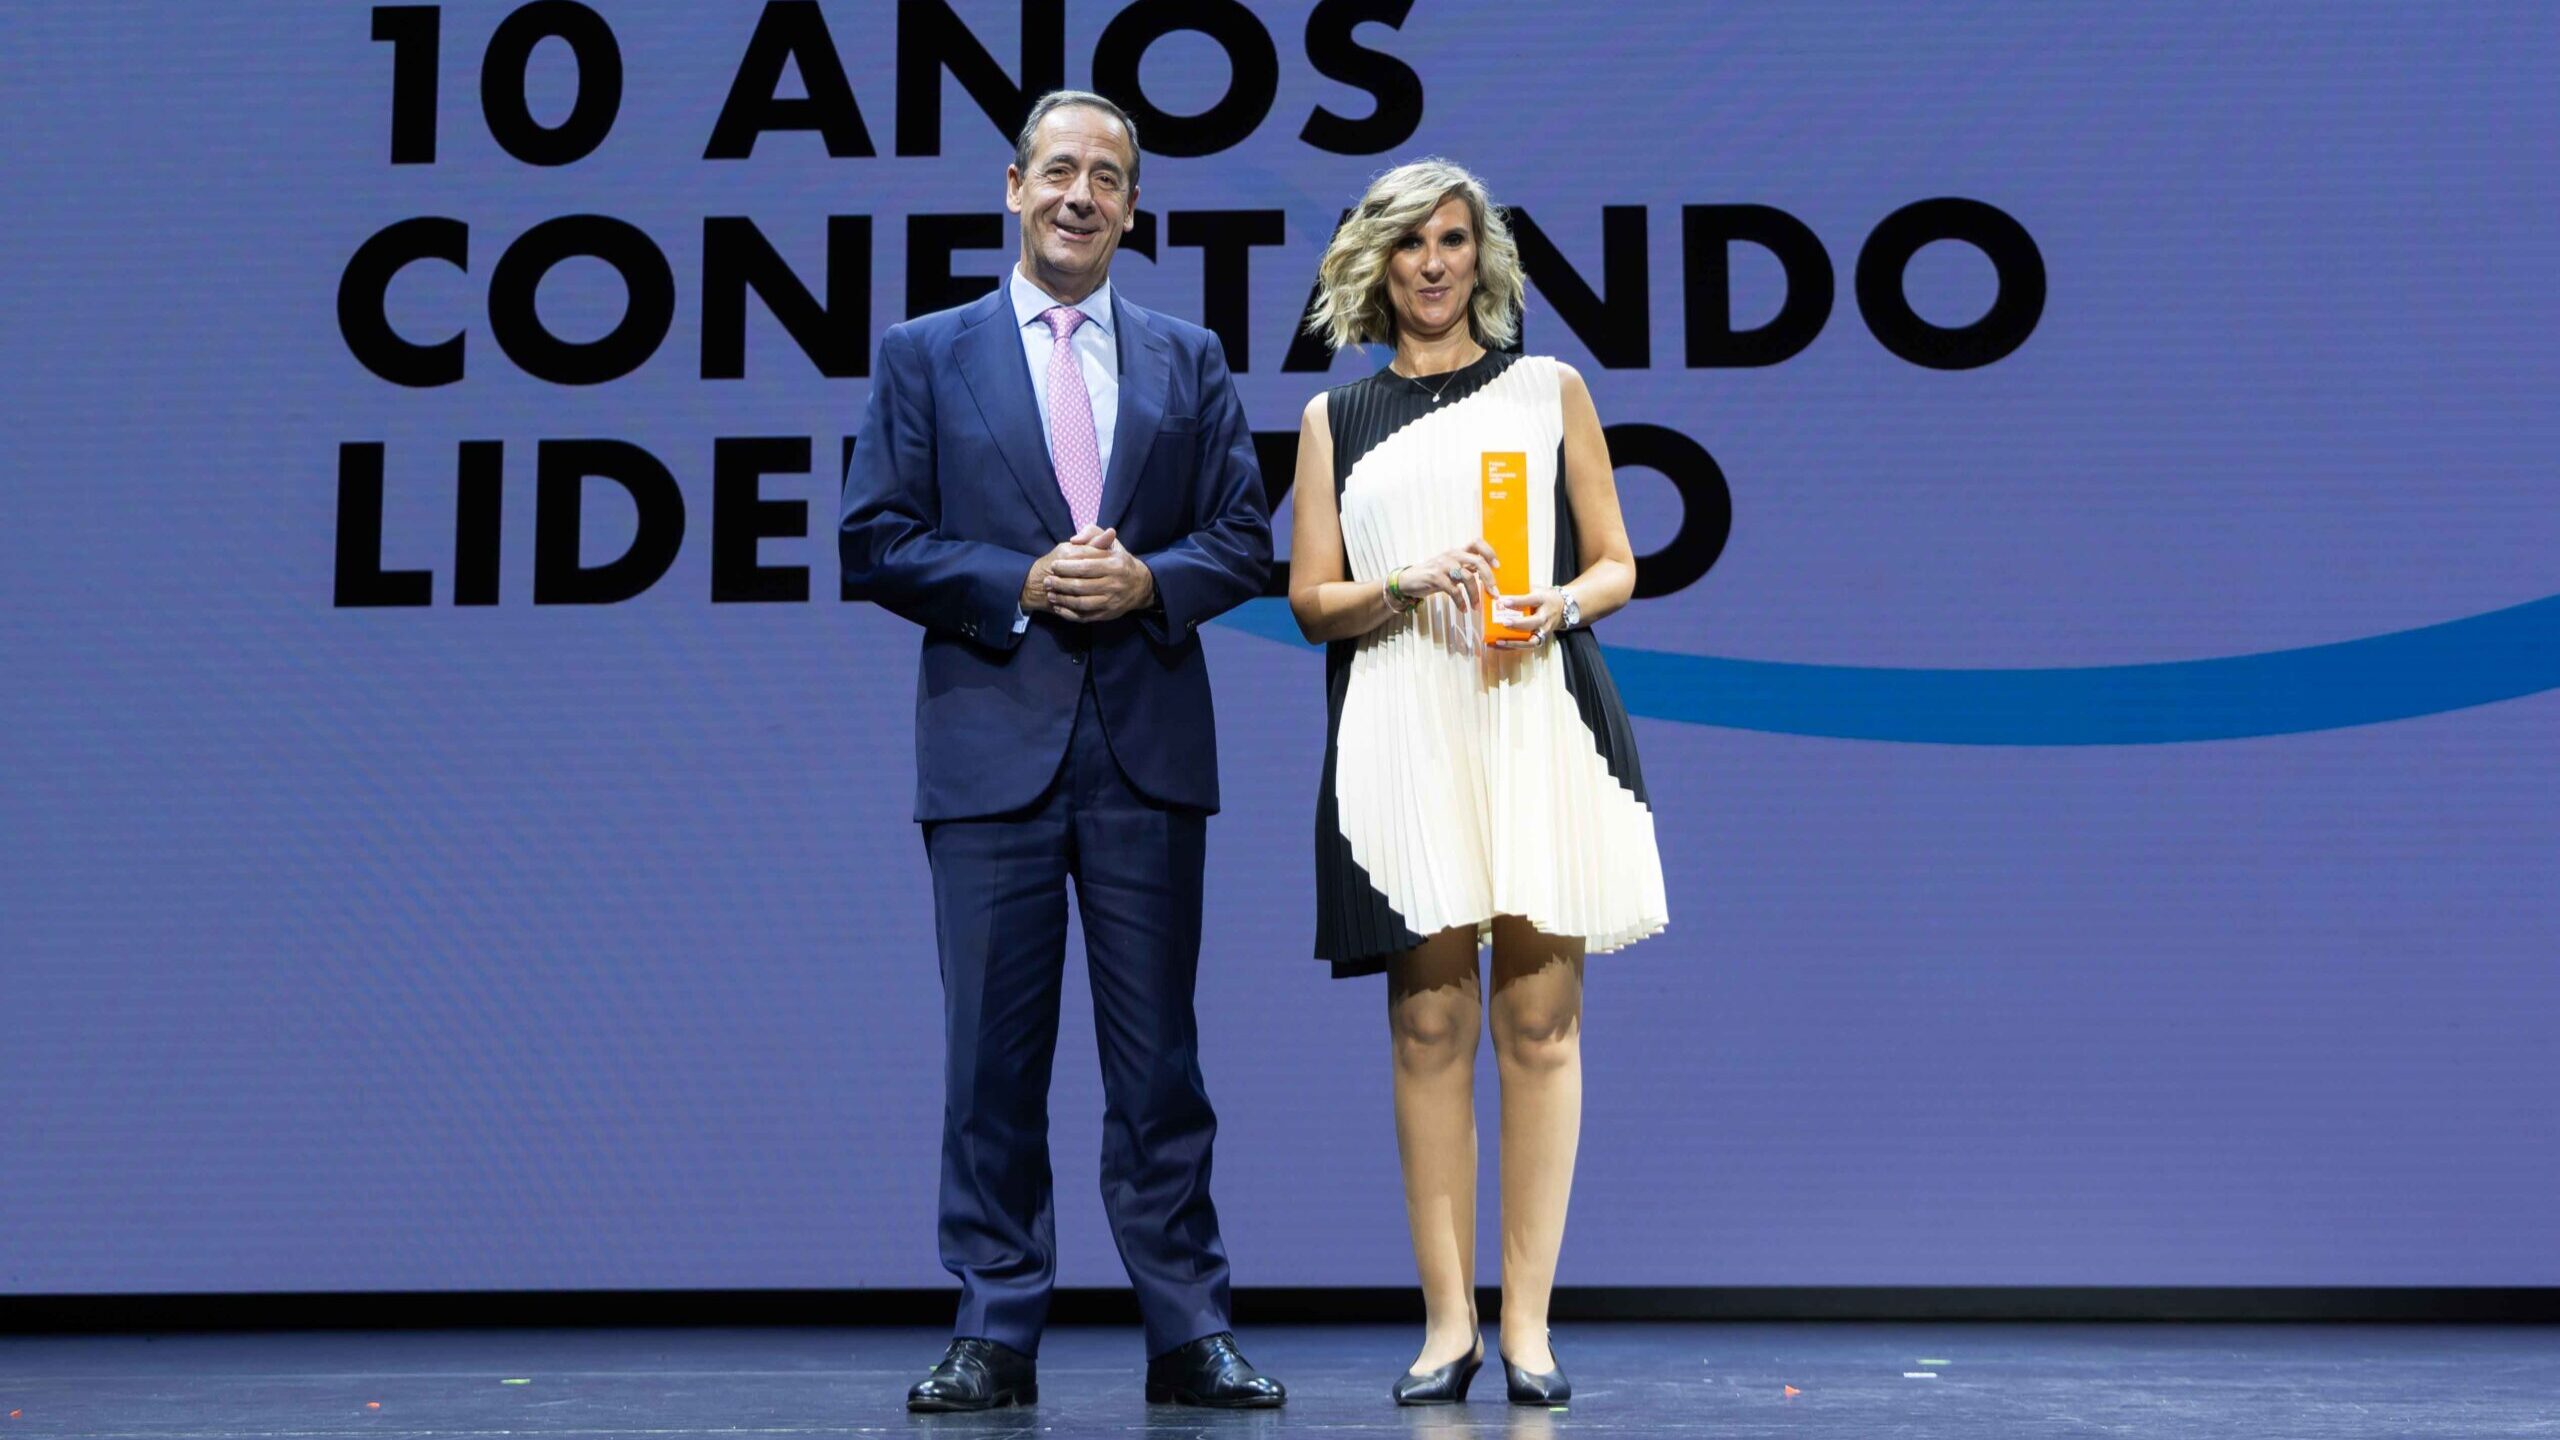
O prémio foi entregue numa gala realizada em Madrid, integrada nas comemorações dos 10 anos do CaixaBank Premio Empresaria, distinção homóloga atribuída em Espanha.

Ema Leitão pertence à terceira geração da empresa familiar TN Transportes, fundada em 1968, e assumiu a direção executiva da transportadora em 2023. Este ano tornou-se também a primeira mulher a presidir à ANTRAM, associação representativa do setor do transporte rodoviário de mercadorias, nos seus 50 anos de história.

“Foi com alegria e responsabilidade que recebi este prémio. Vejo-o não como uma distinção individual, mas como o reconhecimento de todos aqueles que me são mais próximos e que me têm acompanhado ao longo deste percurso”, afirmou a gestora.

A responsável acrescentou que partilha a distinção “com a equipa da Transportes Nogueira, que veste a camisola todos os dias, e com a minha família, que me transmitiu os valores essenciais que também procuro passar aos meus filhos”.

Antes da cerimónia, a empresária portuguesa participou num encontro com o presidente executivo do CaixaBank, Gonzalo Gortázar, juntamente com as vencedoras espanholas da edição de 2026 do prémio, para troca de experiências sobre liderança e gestão empresarial.

Licenciada em Economia pela Faculdade de Economia da Universidade do Porto, Ema Leitão, de 44 anos, iniciou a carreira na Auto-Sueco e na Galp Energia antes de ingressar, em 2006, na TN – Transportes M. Simões Nogueira. Atualmente é também acionista e administradora de outras empresas do grupo familiar.

Com mais de 300 colaboradores, a TN Transportes opera no transporte rodoviário de mercadorias, em Portugal e no estrangeiro, e tem vindo a apostar em políticas de responsabilidade social e sustentabilidade ambiental como parte da sua estratégia empresarial.

O Prémio BPI Empresária distinguiu, nas anteriores edições, Sandra Tavares Silva (Wine & Soul), Paula Roque (Revigrés), Cláudia Azevedo (Grupo Sonae), Isabel Azevedo (Grupo FRICON), Sandra Santos (BA Glass), Isabel Furtado (TMG), Manuela Medeiros (Parfois) e Leonor Freitas (Casa Ermelinda Freitas).

Segundo o BPI, a iniciativa pretende valorizar o mérito e o contributo das mulheres para o desenvolvimento económico, considerando a diversidade um fator de inovação, competitividade e crescimento sustentável nas empresas.

  •  

Lucro do BNP Paribas cresce 19% e ultrapassa 11.000 milhões de euros até setembro

O grupo bancário francês BNP Paribas obteve um lucro de 11.018 milhões de euros até setembro, mais 19% do que nos primeiros nove meses de 2025, segundo os resultados divulgados hoje 28 de outubro.

O resultado compara com 9.253 milhões de euros obtidos no período homólogo, de acordo com os resultados financeiros publicados no ‘site’ do grupo.

De janeiro a setembro deste ano, o BNP Paribas registou um volume de negócios líquido de 41.904 milhões de euros, o que representa um crescimento homólogo de 10%.

O custo de risco assumido pela entidade francesa foi de 2.835 milhões de euros, 11% superior ao do mesmo período de 2025.

Entre julho e setembro, registou um lucro líquido de 3.456 milhões de euros, 13,5% acima do resultado do terceiro trimestre de 2025. No mesmo período, o volume de negócios aumentou 9,5%, para 13.757 milhões.

O rácio de CET1, que indica a relação entre os fundos próprios principais de nível 1 e os ativos ponderados pelo risco, situou-se em 12,9% a 30 de setembro de 2026, acima dos requisitos do processo de análise e avaliação para fins de supervisão na zona euro (10,45%).

O rácio financeiro que mede a rentabilidade em relação ao capital próprio tangível (ROTE) situava-se em setembro nos 13,2%, contra os 11,4% do mesmo período do ano passado.

Na informação divulgada ao mercado, o grupo bancário anuncia que vai avançar com um programa de recompra de ações no valor de 1.300 milhões de euros, que terá início em 02 de novembro.

A aquisição ocorrerá “ao abrigo de um contrato com um prestador de serviços de investimento que atua de forma independente, ao qual foi confiada uma instrução irrevogável para adquirir as ações”, refere o banco.

Na informação divulgada ao mercado, o BNP Paribas refere que o dinamismo dos novos negócios digitais e de investidores particulares registou um “aumento de dois dígitos” no resultado antes de impostos no terceiro trimestre, com a instituição de pagamento Nickel, do grupo, a “expandir a sua presença na Europa, com cerca de 13.900 pontos de venda em França, Bélgica, Alemanha, Espanha e Portugal”.

  •  

El Santander eleva su beneficio un 20% hasta los 12.405 millones en los primeros nueve meses por la venta de Polonia

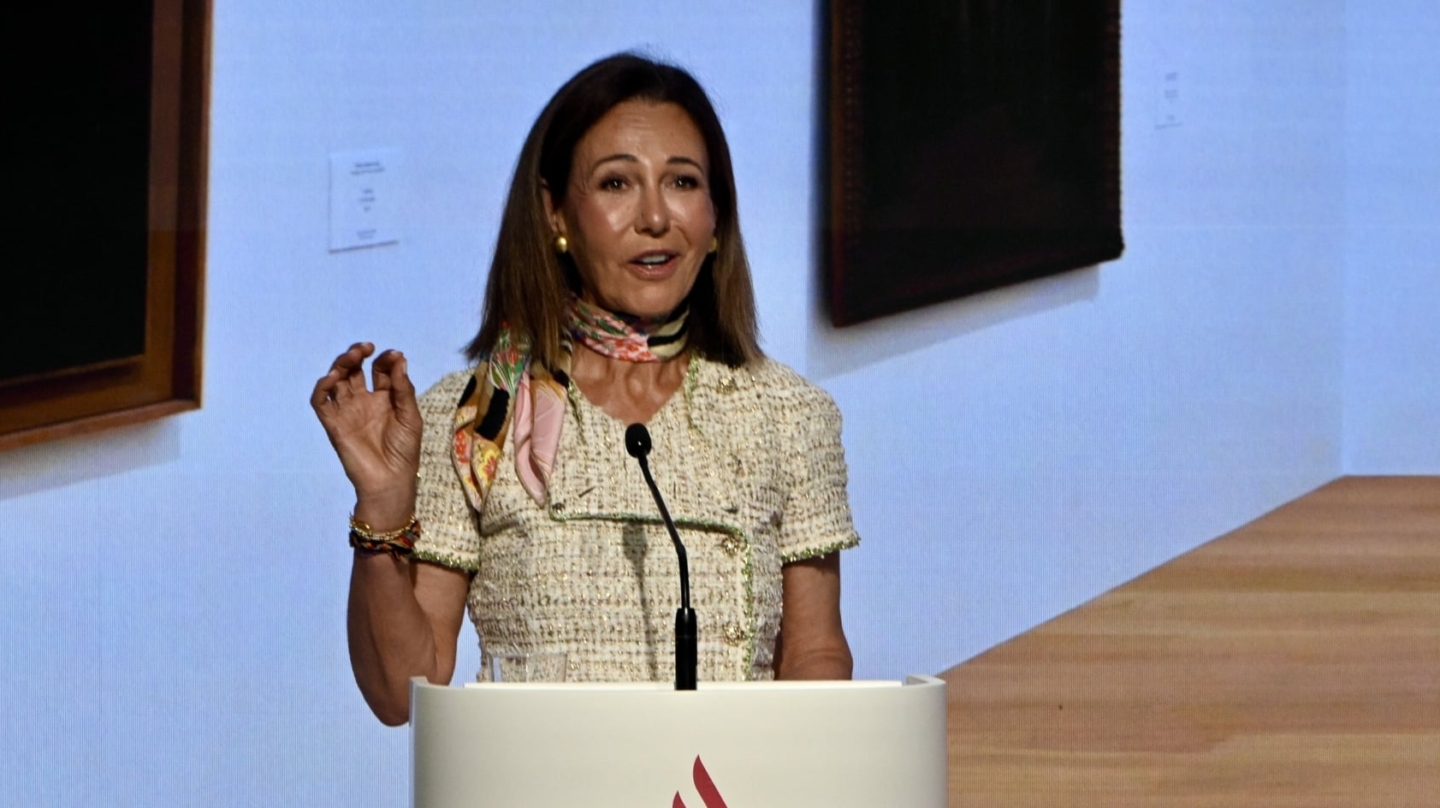
La presidenta del Banco Santander, Ana Botín, durante la inauguración del museo Faro Santander.

Santander obtuvo un beneficio ordinario récord de 11.176 millones de euros en los nueve primeros meses de 2026, un 16% más. El beneficio atribuido alcanzó los 12.405 millones de euros, un 20% más, e incluye una plusvalía neta de 1.895 millones de euros tras completarse la venta de su filial en Polonia en enero. Por contra, registra cargos por valor de 666 millones de euros, incluidos los costes de integración de sus recientemente adquiridos, el británico TSB y el americano Webster. 

La entidad que preside Ana Botín siguió aumentando su número de clientes, hasta alcanzar un total de 189 millones. En concreto, ha sumado 17 millones nuevos en los últimos doce meses. "Este crecimiento refleja una sólida actividad comercial en todos los negocios y la incorporación de ocho millones de clientes de TSB y Webster al completarse ambas adquisiciones, el 30 de abril y el 20 de agosto, respectivamente", destaca la compañía en un comunicado.

Los ingresos aumentaron un 8%, hasta 46.807 millones de euros. El margen de intereses creció un 10%, hasta 34.614 millones de euros. Por su parte, los ingresos por comisiones aumentaron un 9%, hasta 10.349 millones de euros.

Los costes totales cayeron un 1% sin TSB ni Webster (-2% en euros constantes). Esto se debe, dice la compañía, a las continuas mejoras de eficiencia derivadas de ONE Transformation, el programa del grupo para avanzar hacia un modelo operativo común con plataformas globales compartidas.

El margen neto aumentó un 14%, hasta 26.882 millones de euros, y la ratio de eficiencia mejoró en 2,8 puntos porcentuales, hasta el 42,6%, gracias a una reducción estructural de los costes y unos mayores ingresos.

Por otro lado, la entidad afirma que "los volúmenes de negocio se mantuvieron sólidos". El crédito y los recursos de clientes (depósitos más fondos de inversión) aumentaron ambos un 16% en euros constantes, "apoyados en una sólida actividad comercial en todos los negocios globales y en la incorporación de TSB y Webster".

"Hemos vuelto a obtener unos resultados muy sólidos en los primeros nueve meses, con un aumento del 25% del beneficio por acción y una dinámica cada vez más positiva en todo el grupo", ha destacado Botín.

Precisamente, en cuanto a rentabilidad y la creación de valor para los accionistas, el banco logró un retorno sobre el capital tangible (RoTE) ordinario del 16,0% (+1,1 puntos porcentuales). El beneficio por acción (BPA) contable creció un 25% y el valor contable tangible (TNAV) más el dividendo en efectivo por acción aumentó un 11%.

La ratio de capital CET1 se situó en el 12,7%. Sin el impacto de -147 puntos básicos derivado de la adquisición de Webster, la ratio aumentó 14 puntos básicos en el trimestre, con 19 puntos básicos de generación orgánica neta de capital. Santander va camino de alcanzar su objetivo de CET1 para cierre de año, de situarse entre el 12,8% y el 13%, en la parte alta de su rango operativo del 12-13%.

  •  

Bancos estão a encerrar contas sem justificação. Saiba o que fazer em caso de debanking

Bancos dão dois meses para retirar fundos e transferir depósitos e créditos. Maioria das queixas envolve o Santander e o Millennium bcp. Há bancos a encerrar contas de clientes sem revelar os motivos e sem possibilidade de reverter tal decisão. Enviam cartas aos seus clientes na qual dão dois meses para transferir depósitos e créditos, sem outra hipótese. A situação é denunciada pela Sábado esta quarta-feira, que explica que o fenómeno até já ganhiou um nome: debanking. O fenómeno já provocou queixas em Portugal e pode até aumentar as prestações do crédito à habitação, denunciam à revista clientes nesta situação.

  •  

Líder das transportadoras rodoviárias de mercadorias vence ‘Prémio BPI Empresária 2026’


Ema Leitão, diretora executiva da Transportes Nogueira (TN), que conta com mais de 300 trabalhadores, é a vencedora da 9ª edição do ‘Prémio BPI Empresária’, que visa reconhecer o percurso profissional de mulheres portuguesas e “dar visibilidade à liderança empresarial no feminino”.

A gestora da transportadora de Vila Nova de Famalicão, que recebeu o prémio das mãos de Gonzalo Gortázar, CEO do CaixaBank, pertence à terceira geração desta empresa familiar fundada em 1968. É também presidente da ANTRAM, tendo sido a primeira mulher a liderar esta associação que representa o setor do transporte rodoviário de mercadorias.

Licenciada em Economia pela Universidade do Porto (FEP) e com um Programa Executivo de Marketing Management no IPAM, Ema Leitão, 44 anos, iniciou a carreira com estágios na Auto-Sueco e na Galp Energia. Mãe de três filhos, entrou no negócio da família em 2006 e ascendeu à direção executiva em 2023. É também acionista e administradora de outras empresas do Grupo TN Investimentos.

“Vejo [este prémio] não como uma distinção individual, mas como o reconhecimento de todos os que me são mais próximos e me têm acompanhado ao longo deste percurso. É um prémio que partilho com a equipa da TN, que veste a camisola todos os dias, e com a minha família, que me transmitiu os valores essenciais que também procuro passar aos meus filhos”, afirma Ema Leitão, distinguida numa gala em Madrid que assinalou os 10 anos do ‘CaixaBank Premio Empresaria’.

Na galeria das vencedoras do ‘Prémio BPI Empresária’, a empresária nortenha sucede a Sandra Tavares Silva, da Wine & Soul (2025), Paula Roque, da Revigrés (2024), Cláudia Azevedo, do Grupo Sonae (2023), Isabel Azevedo, do Grupo Fricon (2022), Sandra Santos, da BA Glass (2021), Isabel Furtado, do Grupo TMG (2020), Manuela Medeiros, da Parfois (2019), e Leonor Freitas, da Casa Ermelinda Freitas (2018).

  •  
❌