❌

Reading view

Euribor cede mas prestação da casa volta a subir em novembro


As taxas Euribor cederam ligeiramente em outubro. Ainda assim, não será o suficiente para fazer a prestação da casa cair. Os encargos com o crédito à habitação vão voltar a subir no próximo mês. Os aumentos devem chegar aos 90 euros para um empréstimo de 150 mil euros a 30 anos.

As famílias estão a ser pressionadas com o aumento do custo de vida praticamente desde o início do ano. A taxa de inflação avançou para os 3,6% em setembro, com os preços a serem fortemente impulsionados pela energia e pela guerra sem fim à vista no Irão. Mas, além da subida dos preços dos bens que consumimos no dia-a-dia, outro fator tem condicionado cada vez mais o orçamento familiar: a casa.

Outubro trouxe uma relativa estabilização das Euribor, depois da forte subida registada em setembro. A média mensal destas taxas interbancárias desceu mesmo a três e 12 meses – no prazo mais curto marcou-se inclusivamente primeira descida desde janeiro, antes do conflito no Médio Oriente.

Boas notícias para quem tem crédito da casa? Sim. Mas os contratos cujas condições forem revistas em novembro ainda vão sofrer agravamentos nas prestações por conta da evolução das Euribor nos últimos meses e, essas sim, acumulam subidas face à última vez que os contratos foram atualizados.

Vamos às contas. Para um crédito de 150 mil euros a 30 anos e com um spread de 1%:

  • Euribor a três meses: a prestação a pagar nos próximos três meses subirá 17,39 euros (2,6%) para mais de 684,7 euros;
  • Euribor a seis meses: a prestação que vai pagar nos próximos seis meses deverá superar os 713,9 euros, uma subida de 44,17 euros em relação à prestação que pagava desde maio;
  • Euribor a 12 meses: a prestação que vai pagar nos próximos 12 meses ascenderá a 736,6 euros, mais 89 euros face à prestação que pagou no último ano.

Para o ajudar a calcular a prestação do seu crédito à habitação, o ECO preparou um simulador. Faça as contas para o seu caso.

Tenho um crédito à habitação no valor de euros, contratualizado por um prazo de anos, indexado à Euribor a 12 meses (que há um ano estava nos % ), com um spread de %. A prestação da casa que pago atualmente é de 308 euros, mas caso a Euribor a 12 meses passe para %, a prestação passa para 432 euros. (Mude os campos sublinhados para descobrir os números mais próximos da sua previsão.)

Nota: Se está a aceder através das apps, carregue aqui para ver o simulador.

As Euribor acompanham as expectativas dos mercados relativamente às taxas oficiais do Banco Central Europeu (BCE) que, esta quinta-feira decidiu, sem surpresas, fez uma pausa. Os investidores estão a antecipar que o final do ano traga mais uma subida, com a taxa de depósito a chegar a 31 de dezembro nos 2,75%.

E já há apostas para a evolução da política monetária do BCE no arranque do próximo ano: a reunião de março, que já não contará com Christine Lagarde no comando do “navio”, deverá voltar a agravar os juros em 25 pontos base.

  •  

Como baixar a prestação do crédito à habitação mesmo com os juros a subir


Há margem para pagar menos ao banco todos os meses, mesmo com as taxas de juro a subir. Basta mexer em quatro ou cinco pontos do contrato do crédito à habitação e conseguir poupar dezenas de euros por mês sem mudar de casa nem de banco.

A conversa com o banco ganha hoje particular urgência. Na quinta-feira, a Euribor a 12 meses subiu para 3,308%, mais de um ponto acima dos 2,175% de há um ano. Num crédito de 150 mil euros a 30 anos com spread de 1% e revisão anual no próximo mês, a prestação de novembro deverá subir 89 euros, para 736,6 euros.

O Banco Central Europeu também não trouxe alívio. No mesmo dia, manteve a taxa de depósito nos 2,5%, e os mercados atribuem agora uma probabilidade de cerca de 82% a uma subida em dezembro.

As taxas Euribor não dependem das famílias, mas o spread, os seguros, o prazo e o capital em dívida podem ser mexidos. O Dia Mundial da Poupança, que se assinala este sábado, é um bom pretexto para começar.

Nas contas seguintes, o ponto de partida é um crédito de 150 mil euros a 30 anos, indexado à Euribor a 12 meses tendo por base a média da taxa deste mês, acrescido de um spread de 1%. Tem uma prestação de 736,6 euros.

1) Renegociar o spread no seu banco

A primeira conversa é com o banco onde tem o crédito à habitação. Pode pedir a alteração do spread, do indexante, do regime de taxa (variável, mista ou fixa), do prazo ou da modalidade de reembolso. Para avançar, o banco tem de concordar, mas pode recusar ou fazer uma contraproposta. Não pode, no entanto, cobrar comissão pela renegociação nem obrigar à compra de outros produtos.

Muitas famílias têm usado este caminho. Em 2025 houve 49.795 renegociações de crédito à habitação, num montante superior a 5,1 mil milhões de euros, menos 26,4% do que no ano anterior. Em 2024, segundo o Banco de Portugal, 54,5% das renegociações mudaram só o spread.

De acordo com dados recolhidos pelo ECO junto dos dez principais bancos a operar no crédito à habitação, o spread mínimo praticado ronda os 0,7%. Há um ano, essa fasquia estava nos 0,75%. Se o seu contrato apresentar um spread acima deste valor, é uma boa ideia para pedir uma renegociação junto do banco.

Baixar o spread de 1% para 0,7% (patamar mínimo do preçário de muitos bancos) faz descer a prestação em cerca de 3,5% para 716,52 euros, num crédito com as condições referidas anteriormente. São menos cerca de 26 euros por mês a menos, 313 euros por ano e cerca de 9.400 euros até ao fim do contrato.

Nota: Se está a aceder através das apps, carregue aqui para abrir a tabela.

🎯Dica: Antes de ligar ao gestor, junte seis dados: capital em dívida, prazo que falta, spread, indexante e data da próxima revisão, custo dos seguros e condições exigidas para manter as bonificações do spread.

2) Mudar o indexante e pedir nova avaliação da casa

Há dois pedidos que raramente entram na conversa com o banco e que podem baixar a prestação sem mexer no capital. O primeiro é trocar o indexante por outro de prazo mais curto e o segundo é pedir uma nova avaliação do imóvel para tentar um spread mais baixo.

Na quinta-feira, a Euribor a 12 meses fixou-se nos 3,308% contra 2,973% da taxa a seis meses. Passar para o prazo de seis meses reduz o indexante em cerca de 0,33 pontos percentuais. No exemplo (prestação de 736,60 euros), a mensalidade cairia para cerca de 707,51 euros, menos 29 euros por mês e perto de 350 por ano. Mas nem tudo são ganhos.

Esta poupança tem contrapartidas, desde logo porque a prestação do crédito à habitação passa a ser revista duas vezes por ano em vez de uma, e uma subida do BCE chega mais depressa ao orçamento. Os mercados atribuem cerca de 82% de probabilidade a um aumento em dezembro. A diferença entre os dois indexantes reflete em parte essas expectativas.

A reavaliação funciona por outra via. O spread depende, em regra, do peso da dívida no valor da casa. Quem comprou há alguns anos deve hoje menos ao banco, e a casa pode valer mais. Imagine uma dívida de 150 mil euros sobre um imóvel avaliado em 200 mil (75%). Se a casa passar a valer 250 mil, o peso desce para 60%, o que pode encaixar o cliente num escalão de risco mais baixo, ou seja, num nível de spread mais favorável.

Aqui há custos concretos. A avaliação é paga pelo cliente e o valor varia de banco para banco. Se a casa tiver desvalorizado, o resultado pode ser inútil ou até contraproducente, e não há garantia de que o banco reveja o spread. Convém pedir, antes de avançar, confirmar com o gestor de qual é o escalão de spread aplicável e a partir de que percentagem desce.

🎯Dica: Faça as duas contas antes de decidir. Peça ao banco uma simulação com a Euribor a seis meses e a data da próxima revisão. Pergunte também que rácio entre dívida e valor da casa dá direito a um spread inferior e quanto custa a avaliação. Só avance se a poupança anual cobrir esse custo em menos de dois anos.

3) Pedir propostas à concorrência e transferir o crédito

Uma proposta de outro banco é o melhor argumento para levar ao seu para baixar a prestação da casa. Pode transferir o crédito quando quiser, desde que avise o banco com dez dias úteis de antecedência. O banco de origem tem depois dez dias úteis para enviar ao novo banco os dados do empréstimo.

Segundo o preçário dos cinco maiores bancos, o spread mínimo anunciado para taxa variável vai de 0,65% a 0,85%. Mas para lá chegar é preciso contratar outros produtos. Sem eles, o spread base sobe para valores entre 1,25% e 1,90%.

Também há campanhas em curso para ganhar clientes a outros bancos. O Millennium bcp, por exemplo, não cobra os juros do spread nos primeiros dois anos e isenta de comissões iniciais as transferências aprovadas até 31 de dezembro. O Santander anuncia um spread promocional de 0,50% nos primeiros três anos. Em todos os casos, é preciso fazer as contas aos produtos exigidos: cartão de crédito, conta-pacote e seguros de proteção.

Mudar de banco também tem custos: comissão de reembolso antecipado, avaliação do imóvel, novo contrato, registos e imposto do selo. Alguns bancos pagam parte destas despesas, outros não, e por isso é sempre necessário fazer as contas todas.

🎯Dica: Peça a Ficha de Informação Normalizada Europeia (FINE) a dois bancos onde não tem o crédito. Compare a TAEG e o montante total imputado ao consumidor (MTIC), e não só o spread. Depois leve a melhor proposta ao seu banco com uma pergunta concreta: consegue igualar estas condições?

4) Tirar o seguro de vida do banco

O seguro de vida associado ao crédito tem uma particularidade. O prémio sobe quase todos os anos, mesmo com a dívida a descer todos os meses, porque o cálculo pesa a idade dos segurados mais do que a redução do capital. Quem tem 50 anos pode pagar mais do que pagava aos 40, apesar de dever menos ao banco.

O banco não pode obrigar o cliente a contratar o seguro na seguradora do grupo. O cliente pode escolher outra, desde que as coberturas cumpram os requisitos mínimos, e pode mudar durante o contrato. Várias seguradoras e mediadores anunciam reduções de “até 60%” no prémio quando o seguro é feito fora do banco.

O ponto sensível para mudar de seguradora é o spread. Alguns bancos oferecem um spread mais baixo a quem tem o seguro com eles. A troca só compensa se a poupança no seguro for maior do que o eventual agravamento da taxa. Quanto mais velhos forem os titulares, mais provável é que compense.

Além disso, é importante ter em atenção que uma nova apólice implica um novo questionário de saúde. Quem superou uma doença grave está protegido pelo direito ao esquecimento, que impede o agravamento do prémio ou a exclusão de garantias nos seguros do crédito à habitação. O mesmo exercício pode ser feito com o seguro multirriscos.

🎯Dica: Peça duas cotações com as mesmas coberturas e a projeção dos prémios até ao fim do crédito. Confirme que o banco fica como beneficiário irrevogável. Peça ao banco, por escrito, a garantia de que o spread se mantém. Avise a seguradora antiga por carta com 30 dias de antecedência face ao vencimento e cancele o débito direto antigo.

5) Amortizar com as poupanças paradas

Reduzir a dívida é a forma mais direta de baixar a prestação, mas também é a que pede mais dinheiro de uma vez. Com os novos depósitos a pagarem, em média 1,63% e o crédito do exemplo a custar 4,3%, o dinheiro parado no banco rende menos do que a dívida custa.

Com uma amortização de 10 mil euros, a prestação do crédito à habitação dado como exemplo desce de 736,6 euros para 687,5 euros, menos 49,1 euros por mês. São quase 590 euros por ano e cerca de 17.700 euros a menos em juros até ao fim do contrato. Como o capital em dívida diminui, o seguro de vida também fica mais barato.

Com o fim da isenção da comissão de reembolso antecipado nos contratos de taxa variável a 31 de dezembro de 2025, a comissão voltou a estar limitada a 0,5% do capital amortizado na taxa variável e a 2% na taxa fixa. Numa amortização de 10 mil euros, são 50 ou 200 euros.

🎯Dica: Guarde sempre um fundo de emergência equivalente a vários meses de despesas antes de amortizar. Dinheiro entregue ao banco não volta à conta.

6) Alargar o prazo, com a calculadora à mão

Esticar o prazo dá folga imediata, mas sai caro a longo prazo. No exemplo apresentado, passar de 30 para 35 anos baixa a prestação para 685,5 euros, são menos 51,1 euros por mês (-6,9%). O custo são mais de 22.700 euros a mais em juros até ao fim do contrato.

A idade conta também para esta solução. Desde 1 de agosto, a recomendação do Banco de Portugal fixa um prazo máximo de 40 anos para mutuários até 35 anos e de 35 anos acima dessa idade.

Esta regra aplica-se a contratos novos. Na prática, a maioria dos bancos exige que o crédito termine até aos 70 ou 75 anos do titular mais velho.

🎯Dica: Peça ao banco duas simulações, uma com o prazo atual e outra com o prazo alargado, e compare o total de juros, não só a prestação.

Às vezes, perder uma décima de bonificação no spread sai mais barato do que manter um cartão que ninguém usa.

Com a Euribor a subir e um aumento dos juros em dezembro como hipótese forte, fixar a taxa durante alguns anos ganha interesse. Em agosto, os novos contratos de habitação própria permanente com taxa fixa tiveram uma taxa média de 3,83%. Ainda assim, a fixação tem custos.

As taxas fixas a 30 anos dos bancos estão bem acima destes valores, e durante o período fixo a comissão de reembolso antecipado pode chegar a 2%. Também deixa de beneficiar de uma eventual descida da Euribor.

Mas a prestação não é o único custo do crédito a considerar. A “Conta-pacote”, cartões e seguros contratados para obter a bonificação do spread também pesam no orçamento. Verifique se ainda usa esses produtos e quanto pagou por eles nos últimos 12 meses. Às vezes, perder uma décima de bonificação no spread sai mais barato do que manter um cartão que ninguém usa.

Juntar várias destas medidas costuma valer mais do que qualquer uma isolada. Uma descida de 0,3 pontos no spread, um seguro de vida mais barato e uma amortização de 10 mil euros num crédito de 150 mil euros a 30 anos podem baixar a prestação em cerca de 74 euros por mês ou 880 euros por ano, sem contar com a poupança no seguro. Para isso basta guardar uma manhã para ir ao banco, levar propostas da concorrência e pedir tudo por escrito.

  •  

Ainda bem que os bancos estão a apresentar lucros

Os resultados que os bancos portugueses estão a apresentar são boas notícias para o país. O BCP anunciou esta semana lucros de 874 milhões de euros nos primeiros nove meses do ano, mais 12,6% do que em 2025. O Santander ganhou 664 milhões, apesar de uma descida de 8,8%. São números expressivos, que confirmam a solidez e a rentabilidade do nosso sistema bancário.

Há quem olhe para estes resultados com desconfiança, como se ganhar dinheiro fosse, por si só, motivo de censura. Não é. Os bancos são empresas, têm acionistas, trabalhadores, clientes e obrigações. Precisam de ser rentáveis para investir, conceder crédito, reforçar os capitais próprios e resistir às crises.

Sobretudo, convém não esquecer o passado. Portugal sabe bem quanto custa ter bancos em dificuldades. O BPN, o BES, o Banif e a própria Caixa Geral de Depósitos, em situações muito diferentes, obrigaram a intervenções públicas que custaram milhares de milhões de euros. Os erros de gestão, os riscos excessivos e as falhas de supervisão acabaram por ter consequências pesadas para os contribuintes e para os clientes, em muitos casos privados de recuperar poupanças de uma vida.

A diferença é enorme. Um banco que dá lucros paga impostos, remunera os seus acionistas, emprega milhares de pessoas e pode acumular capital para financiar a economia. Um banco que entra em colapso pode destruir poupanças, comprometer empresas, abalar a confiança e exigir recursos públicos que fazem falta na saúde, na educação ou noutras prioridades do país. Não foi assim há tanto tempo. Convém não esquecer.

Saudar estes resultados não significa, naturalmente, defender tudo o que os bancos fazem. As comissões cobradas aos clientes, a remuneração dos depósitos, os spreads e as margens de intermediação financeira devem continuar sujeitos a escrutínio. A concorrência tem de funcionar e os consumidores precisam de ser protegidos. Uma banca saudável não fica dispensada de praticar preços justos e prestar bons serviços.

Também não basta apresentar lucros elevados e distribuir dividendos. Os bancos têm uma responsabilidade decisiva no financiamento das empresas, no apoio ao investimento e na modernização da economia. E podem ter agora um papel especialmente importante no combate à crise da habitação, ajudando a financiar a construção de novas casas, aumentando a oferta e criando condições de acesso ao crédito que não comprometam o futuro das famílias. Portugal precisa de crescer mais, de aumentar a produtividade e de criar riqueza. Uma banca capitalizada e bem gerida deve ser parte dessa solução.

Portugal fez um longo caminho desde a crise financeira. Os bancos reduziram o crédito malparado, reforçaram os capitais e recuperaram a confiança. Seria um erro desvalorizar essa transformação. É legítimo exigir mais à banca portuguesa. Mais concorrência, ainda mais transparência, melhores serviços e maior capacidade para apoiar a economia. O que não faz sentido é transformar os seus lucros num problema. O problema nunca foi os bancos ganharem dinheiro. O problema foi, demasiadas vezes, perderem tanto que acabámos todos a pagar a conta.

  •  

Não devíamos precisar de capacetes

Lembro-me dos capacetes. Eram de construção civil, pintados com as cores dos nossos cursos. Levávamo-los para as manifestações porque já sabíamos que podíamos precisar de proteger a cabeça. Alguns partiram-se sob os bastões da polícia.

As imagens das intervenções policiais nos protestos pela habitação, em Lisboa e no Porto, fizeram-me regressar aos anos 90. Fui dirigente da Associação Académica de Coimbra, com o pelouro da Cultura, aparentemente mais pacífico, e participei no movimento estudantil contra as propinas durante os governos de Cavaco Silva. Entre outras aprendizagens, tornámo-nos especialistas na fuga e na corrida. Uma competência que não devia fazer parte da formação cívica de ninguém.

É fácil reduzir aquela luta ao «Não pagamos!». Mas a questão era maior do que uma propina. Estava em causa quem podia estudar, pagar um quarto, alimentar-se e passar vários anos sem ganhar dinheiro. Contestávamos um sistema em que as oportunidades continuavam demasiado dependentes dos meios da família.

Hoje, reconheço uma inquietação semelhante na luta pela habitação: estudar, trabalhar, cumprir o que se espera e, ainda assim, não conseguir construir uma vida autónoma. As épocas são diferentes. A sensação de encontrar uma porta fechada é familiar.

Não estou nas acampadas. A minha vida e as minhas circunstâncias são outras. Não conheço todos os participantes nem subscrevo necessariamente as suas propostas. Mas não preciso de estar numa manifestação para defender o direito de quem lá está. Seria incoerente ter exigido esse direito para mim e relativizá-lo agora porque já não sou eu a precisar de o exercer.

O direito à manifestação não depende de concordarmos com a mensagem, o método ou o incómodo que provoca. Numa democracia, protestar é tornar visível um conflito que as instituições ainda não resolveram. Inclui ocupar o espaço público, perturbar rotinas e exigir atenção. Os limites existem quando estão em causa outros direitos ou há violência concreta, não quando o protesto se torna inconveniente.

A polícia invoca ordens de dispersão desobedecidas. Os manifestantes denunciam violência. Importa esclarecer os factos e apurar responsabilidades. Mas uma ordem desobedecida não dispensa a pergunta essencial: era necessária a força usada? Era adequada ao risco? Foi limitada ao indispensável? A proporcionalidade não é um detalhe técnico. É o princípio que impede que a desobediência seja tratada como autorização para qualquer resposta.

A autoridade policial não se mede apenas pela capacidade de dispersar uma multidão. Mede-se também pela capacidade de distinguir resistência, desobediência, ameaça e violência, de escolher a resposta menos lesiva e de justificar a sua necessidade. Quanto maior o poder de usar a força, maior o dever de explicar o seu uso.

Não defendo agressões, destruição ou intimidação. Os polícias têm direito à segurança e quem pratica violência deve responder pelos seus atos. Mas quem exerce a força em nome do Estado tem uma responsabilidade acrescida. Proteger agentes e manifestantes não são objetivos incompatíveis. Uma polícia profissional deve conseguir fazer ambas as coisas sem transformar uma manifestação inteira num alvo.

Lembro-me também dos protestos dos bombeiros junto ao Parlamento, perto do meu local de trabalho. Do fogo, da circulação condicionada, da tensão. Não pretendo equiparar operações diferentes, mas pergunto que critérios justificam respostas policiais tão distintas. Esses critérios devem ser objetivos, públicos e compreensíveis. E quando a força é usada, deve haver fiscalização independente e consequências se os limites forem ultrapassados. Sem isso, a confiança transforma-se em obediência por medo.

Uma manifestação incomoda. Ocupa espaço, interrompe rotinas e obriga a olhar para um problema. Esse incómodo faz parte da democracia. A ordem pública não pode ser confundida com silêncio, nem a normalidade do trânsito ou do comércio valer mais do que a liberdade de expressão e de reunião. Manter a ordem é permitir que os direitos coexistam, não eliminar o que mais perturba.

A habitação exige decisões económicas difíceis, investimento e políticas eficazes. Exige também confiança nas instituições. Uma confiança que enfraquece quando a resposta a um problema social passa a ser dominada por imagens de bastões e pessoas feridas, sem explicações convincentes sobre a necessidade da intervenção e os limites da força utilizada.

A minha geração teve voz. Esta também merece ser ouvida. Não tenho de concordar com tudo o que diz para defender que possa dizê-lo, de forma pacífica e sem medo. Nem tenho de aceitar qualquer comportamento para exigir que a resposta do Estado seja necessária, adequada e proporcional.

Há mais de trinta anos, levávamos capacetes para uma manifestação. Não devíamos precisar de voltar a fazê-lo.

  •  

A injustiça é residente habitual


Há uma injustiça fiscal que o país se tem habituado a tolerar. Duas pessoas com rendimentos semelhantes pagam impostos muito diferentes porque uma sempre viveu cá e outra chegou há pouco tempo.

O regime dos residentes não habituais trouxe investimento e receita. Mas também desigualdade. Em 2024, a despesa fiscal estimada atingiu 1.741 milhões de euros. E nunca houve uma avaliação global dos custos e benefícios. Um pequeno detalhe, tratando-se de milhares de milhões.

Na crise de habitação que vivemos, foi mais uma variável de pressão sobre os preços nos grandes centros urbanos. Não criou a crise, mas ajudou a agravá-la.

Entretanto, o contribuinte português paga IRS, IVA e contribuições sociais. E, quando o SNS não responde ou a escola pública falha, paga outra vez no privado. Depois abre o Instagram e descobre que Portugal é um paraíso: tudo barato, tudo maravilhoso, tudo excecional. Com rendimentos internacionais e impostos reduzidos, até dá vontade de concordar.

Mas a culpa não é de quem aproveita a lei. É de quem a fez. E esta medida tem muitos pais, muitas madrastas e demasiados órfãos de responsabilidade.

Por exemplo, o Bloco de Esquerda, a coletividade política mais representada na “vanguarda” da acampada, denunciou esta injustiça e propôs acabar com o regime. Mas, quando negociou os Orçamentos, outras prioridades prevaleceram. A injustiça era suficientemente grave para os discursos, não para ser condição indispensável dos acordos.

O regime foi revogado, mas os benefícios sobrevivem e outros lhes sucederam. Atrair talento e investimento é desejável. O que não é aceitável é transformar a exceção fiscal numa política permanente, enquanto quem cá vive e trabalha continua a suportar a regra. A competitividade fiscal não pode fazer-se à custa da justiça fiscal.

É tempo de rever os benefícios e aliviar quem trabalha e paga impostos em Portugal. Comecemos, no curto prazo, pela habitação, onde esta desigualdade também deixou marcas. Porque o país barato dos influenciadores é, para muitas famílias portuguesas, um país cada vez mais caro. E a justiça fiscal não pode continuar a ser um benefício reservado a alguns.

  •  

“Ainda há espaço para medidas adicionais para acelerar oferta de casas”


O ministro da Economia reconheceu esta quinta-feira que “o problema da habitação é seríssimo”, mas “demora muito tempo a resolver”. Apesar de o Executivo já ter tomado várias medidas, Manuel Castro Almeida reconhece que “ainda há espaço para poder tomar medidas adicionais para acelerar a oferta de casas”.

“O problema da habitação é seríssimo, demora muito tempo a resolver, pois acumulou-se durante anos. O Governo tomou já variadas medidas de diversas naturezas e ainda há espaço para poder tomar medidas adicionais para acelerar a oferta de casas, que é a única forma de fazer baixar os preços, quer da aquisição quer dos arrendamento”, admitiu o ministro da Economia numa audição conjunta com as comissões parlamentares de Orçamento, Finanças e Administração Pública, Economia e Coesão Territorial, Reforma do Estado e Poder Local e Agricultura e Pescas, no âmbito da apreciação na especialidade da proposta do Orçamento do Estado para 2027 (OE2027).

Castro Almeida explicou que o Governo de António Costa tinha estabelecido como meta construir 26 mil casas, no âmbito do Plano de Recuperação e Resiliência, no entanto “a dotação só chegava para 16 mil”, por isso foi necessário “reforçar financeiramente o programa para pôr no mercado 26 mil casas novas ou reconstruídas”. “Conseguimos 32 mil casas para as metas do PRR, estão em construção e ficarão prontas até ao final do ano mais oito mil”, detalhou o ministro da Economia.

Depois de ter sido feito um levantamento das necessidade locais dos municípios chegou-se ao valor de 133 mil casas e foram criadas “medidas para financiar todas as necessidades identificadas pelos municípios”. “O apoio é tanto maior quanto mais depressa avançarem”, recordou.

“O Governo está a negociar com o Banco Europeu de investimento um financiamento para que os municípios possam promover obras de urbanização para colocar terreno disponíveis para eles próprio ou promotores privados possam ir rapidamente construir mais casas”, disse Castro Almeida. “Um dos problemas é a falta de solos e solos urbanizados”, identificou por isso “os municípios são convidados a urbanizar os solos e para isso vão ter uma linha de credito para o poder fazer. É dinheiro emprestado”, recordou o responsável. “Quando venderem os terrenos, recebem o dinheiro e pagam o empréstimo que terá condições mais vantajosas através do BEI”, explicou.

Em termos de imobiliário, Castro Almeida garantiu que o projeto do Arco Ribeirinho Sul, um projeto de regeneração urbana e desenvolvimento económico centrado na margem esquerda do estuário do Tejo, continua “totalmente válido”. “O que o Conselho de Ministros deliberou está válido e a ser levado ao terreno”, explicou. “No tempo que decorreu está a ser preparado trabalho técnico pela Arco Ribeirinho Sul em articulação com os municípios. Agora é preciso dar uma arrancada para passar da fase do projeto para a fase da construção. É preciso que corra bem”, concluiu.

  •  

Estado: o grande agressor. Uma lei dos solos que transformou o território em escassez

A restrição do solo urbano e projeções demográficas ultrapassadas agravaram a crise. Jorge Palma defende libertar território e construir cidade.

O conteúdo Estado: o grande agressor. Uma lei dos solos que transformou o território em escassez aparece primeiro em Barlavento.

  •  

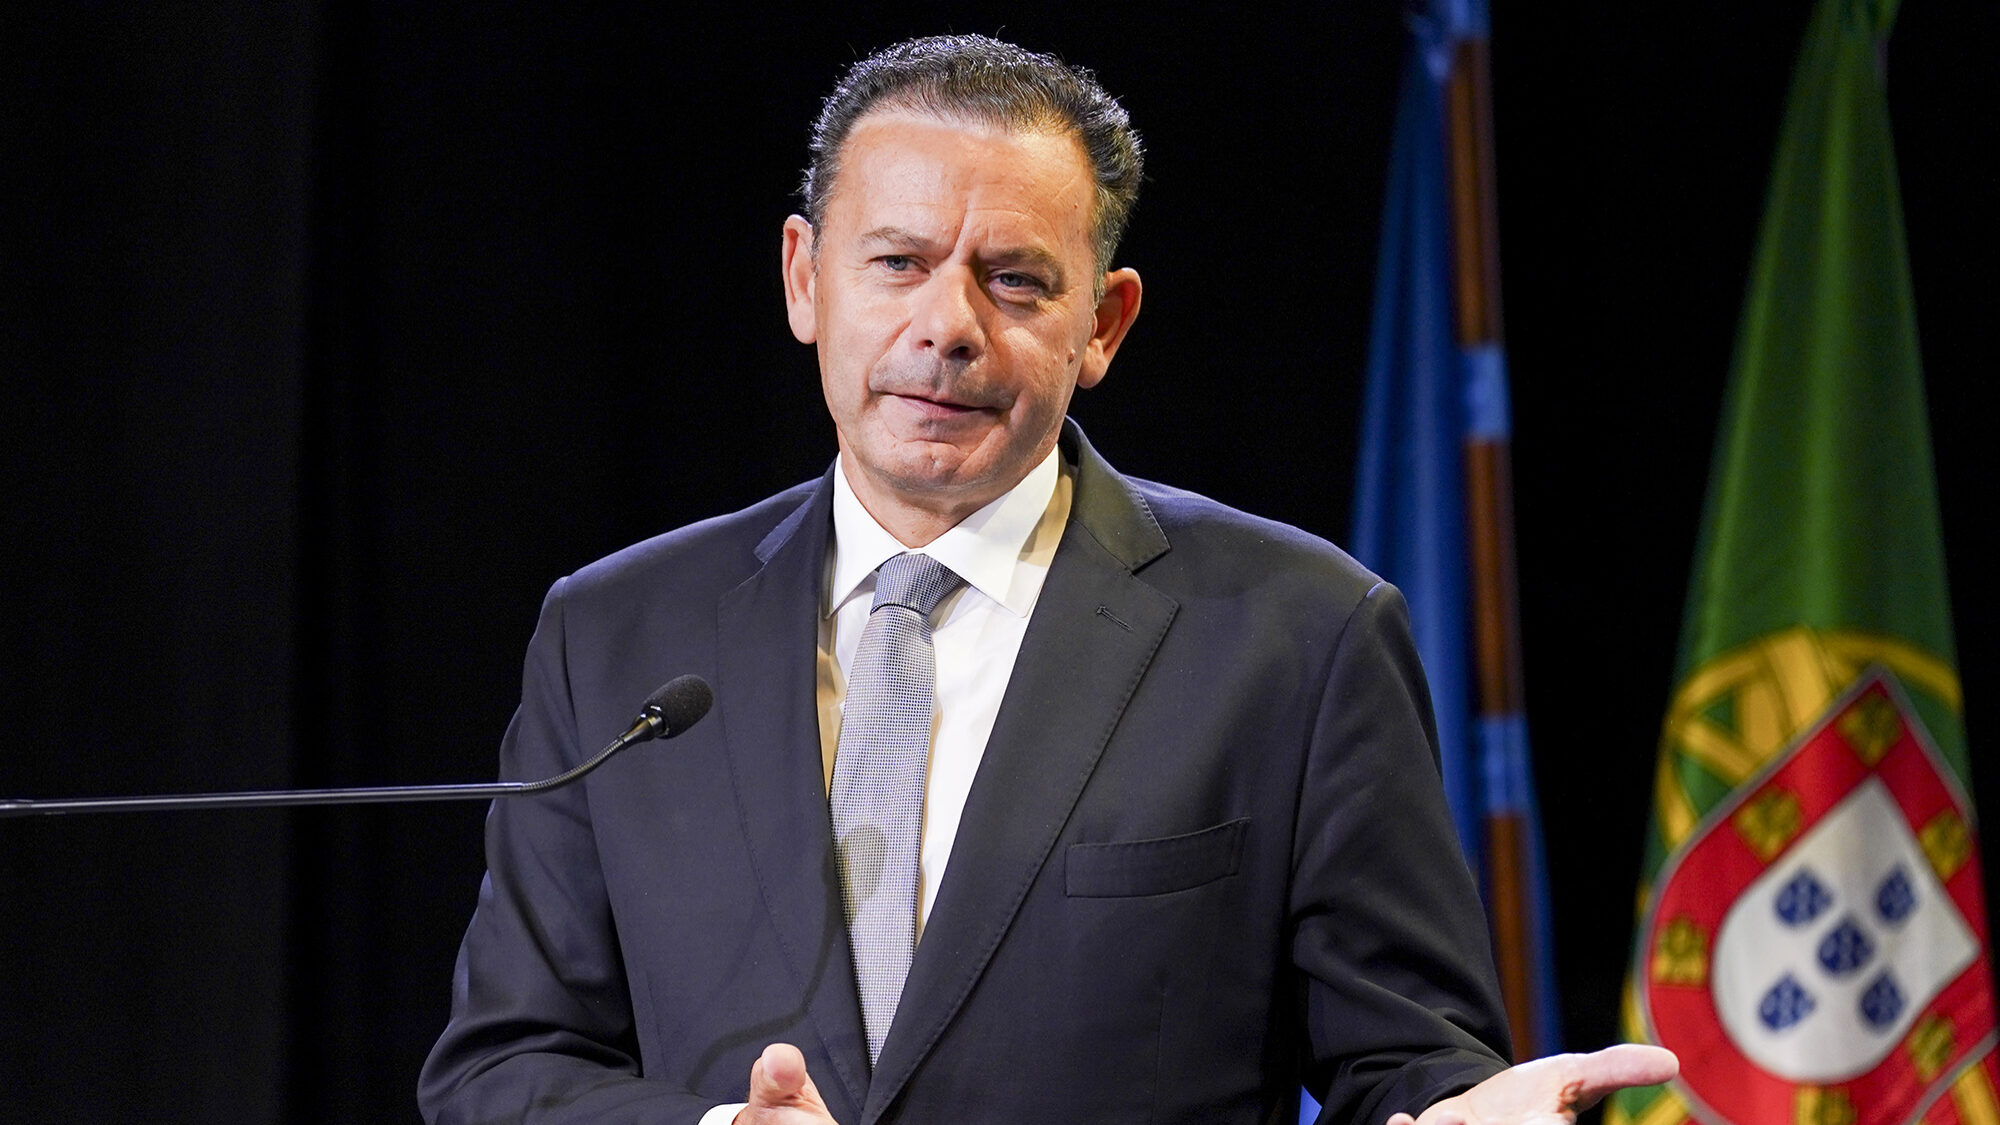
Primeiro-ministro diz que habitação não se constrói num estalar de dedos

O primeiro-ministro alertou hoje que a habitação não se constrói de um dia para o outro, num estalar de dedos, e é preciso tempo para construir, apelando à compreensão das pessoas, mesmo respeitando as manifestações.

“Não é uma questão de sentir pressão, é uma questão de compreender, ouvir, mas também de dizer às pessoas que nós estamos a resolver o problema. É que estamos mesmo. E acredito, com o tempo que é necessário” que se consegue, disse o primeiro-ministro aos jornalistas, para de seguida referi que, durante 10 anos, não foram construídas casas em Portugal.

“Alguém a falar verdade e com seriedade, alguém consegue dizer que as casas estão prontas amanhã? Sinceramente!”, reagiu aos jornalistas.

O primeiro-ministro disse o governo como promotor já construiu “32 mil casas, num programa que só tinha 22 mil”, desde que tomou posse há dois anos e meio e “só tinha financiamento para 16 mil”.

“Já estamos no dobro daquilo que era suposto estarmos naquilo que depende diretamente de nós”, realçou.

E para o que não depende do governo, enumerou as alterações administrativas para “agilizar a construção”.

Ou seja, acrescentou: “Temos a expectativa que as casas venham a ser construídas, mas não consigo construir as casas assim [estalou os dedos], não consigo. E muito menos consigo recuperar 10 anos de desinvestimento em 10 meses”, vincou, sem adiantar qualquer previsão, justificando que “isso depende do mercado”.

“No ano passado tivemos muito mais licenciamento do que nos anos anteriores, agora são as pessoas que decidem”, acrescentou.

Montenegro reforçou que o Governo está “a dar resposta”, reconhecendo que “as pessoas têm direito a manifestar-se e a dar a sua opinião”.

“E eu sei ver e sei ouvir e também sei distinguir os manifestantes que não são todos iguais”, disse.

O primeiro-ministro falava à margem da inauguração da requalificação da Escola Secundária Frei Rosa de Viterbo, requalificada em 3,5 milhões de euros (ME), que comporta um Centro Tecnológico ali instalado para o curso profissional de logística, um investimento de 1,2 ME.

Também inaugurou o Bairro Comercial Digital By Sátão e a praça Paulo VI, em frente à Câmara Municipal de Sátão, no centro da vila, requalificado no seu piso em cerca de 500 mil euros. Três inaugurações que representam mais de cinco milhões de euros.

A praça que o primeiro-ministro destacou como sendo, “muitas vezes o local de encontro, de partilha, de conversas, de circulação livremente” e que, na cerimónia, contava com cartazes aleatórios no espaço.

“Praças para passear sim. Casas para morar não”; “serás para sempre lembrado como o opressor do povo” e “acampada não estão sozinhos, a ruralidade resiliente apoia-vos” podia ler-se em três cartazes exibidos na praça Paulo VI.

Isto, numa vila em que o primeiro-ministro contou com a presença de cerca de 30 professores à porta da escola secundária, com gritos de ordem como: “queremos pão e o direito à habitação”.

No seu discurso, Luís Montenegro destacou os investimentos, a propósito do Orçamento de Estado (OE) previstos para o próximo ano, assim como os “aumentos dos salários” e a “diminuição dos impostos como as taxas do IRS”.

E destacou os “10 mil ME para o plano nacional de habitação” que permitirá “construir 133 mil casas até 2030, na área pública”, enquanto lembrou que “nem toda a gente tem de ser proprietária”, embora Portugal tenha ”uma tradição enorme nesse domínio”.

“Se calhar muita gente não sabe, mas 74% tem casa própria. Isto disto noutro país, se calhar, assustava um bocadinho. É bom que tenhamos consciência da nossa realidade. Não estou com isso a diminuir o problema, estou apenas a partilhar”, disse.

E acrescentou outro dado, que desses proprietários em Portugal, “só cerca de 30% é que ainda não tem a casa paga, estão a pagá-la nos mais variados estádios de maturação e amortização dos respetivos empréstimos”.

O conteúdo Primeiro-ministro diz que habitação não se constrói num estalar de dedos aparece primeiro em O MINHO.

  •  

PS lidera intenção de voto. AD em terceiro atrás do Chega

✇ECO
By: ECO

O PS, Chega e AD surgem praticamente colados, com vantagem para o partido liderado por José Luís Carneiro, na mais recente sondagem do ICS e ISCTE para a SIC/Expresso, divulgada esta quinta-feira.

Nas intenções diretas de voto, sem distribuição de indecisos, o PS lidera com 23%, seguido do Chega com 21% e da AD com 20%. O Chega é o partido que mais cresce face à sondagem de maio realizada para a SIC/Expresso, com um aumento de quatro pontos percentuais. O PS e a AD registaram uma descida de um ponto percentual.  Há 13% de indecisos, o maior ‘partido’ a seguir aos três primeiros, e 10% de abstencionistas.

Analisando os restantes partidos, a IL aparece em quarto lugar com 3% (+1 ponto), empatada com o Livre (+1 ponto). A CDU desce dois pontos para 2% e empata com o BE, que sobe 1 ponto. O PAN fica abaixo de 1%, tendo sido incluído nos Outros.

Já tendo em conta a distribuição de indecisos e exclusão de abstencionistas, o PS reúne 30% e o Chega 26%, com a AD a registar o mesmo valor que o partido liderado por André Ventura. A IL e o Livre contam com 4%, a CDU com 3% e o BE com 2%.

A sondagem abordou ainda a questão da habitação. Grande parte (73%) dos inquiridos entre os 25 e os 44 anos dizem que a situação da habitação piorou “muito”. Entre os simpatizantes do PSD, 94% consideram que o preço da habitação piorou ou piorou muito.

Dentro do eleitorado social democrata, 62% faz uma avaliação negativa da situação da imigração. Além disso, 54% dos simpatizantes do PSD respondeu “piorou” ou “piorou muito” quando o tema era os impostos.

O trabalho de campo da GFK Metris foi realizado entre os dias 16 e 25 de outubro através de entrevista pessoal em casa dos inquiridos e com simulação de voto em urna. Foram validadas 808 entrevistas, após contactados 2900 lares elegíveis. A margem de erro máxima é de +/- 3,5%. O nível de confiança é de 95%.

  •  

Partidos pedem diálogo sobre habitação em Belém. "Linha é a do programa de Governo", diz Montenegro

O Presidente da República chamou os partidos para falar sobre "coesão social", mas a crise habitacional foi o tema dominante, depois das manifestações dos últimos dias. Apesar das divergências, maioria dos representantes partidários quer dialogar para encontrar soluções para o problema. Montenegro admite negociar, mas diz que "linha de atuação é o programa de Governo".

  •  

“Não conseguimos resolver tudo de uma só vez”. Montenegro responsabiliza falta de construção nos últimos 10 anos


O primeiro-ministro garantiu esta quinta-feira que o Governo está a envidar esforços para responder à crise da habitação, mas responsabiliza a falta de construção de casas na última década. Montenegro avisou também os partidos que prometem estar abertos ao “diálogo” que isso significa aproximarem-se da posição do Executivo.

“Com certeza que há protestos. Para já temos um problema estrutural acumulado ao longo de muito tempo e não conseguimos resolver tudo de uma só vez“, disse o primeiro-ministro, em declarações aos jornalistas à margem de uma visita em Sátão, onde foi recebido com protestos.

Montenegro voltou a responsabilizar o governo socialista de António Costa, que governou entre 2015 e 2024, pela crise da habitação. “Se durante 10 anos praticamente não construímos casas, alguém, a falar verdade e com seriedade, consegue dizer que as casas estão prontas amanhã?”, atirou.

Segundo o primeiro-ministro, o Governo já entregou 32 mil casas. “Já estamos no dobro daquilo que era suposto estarmos no que depende diretamente de nós”, disse.

“Temos a expectativa que as casas venham a ser construídas, mas não consigo construir as casas assim. E muito menos consigo recuperar 10 anos de desinvestimento em 10 meses, não consigo”, reforçou. Montenegro defendeu-se ainda das críticas dos jovens, garantindo que o Governo implementou medidas que lhes proporcionam “condições que são ainda mais favoráveis do que aos demais”.

Quando questionado sobre a abertura para negociar com os partidos políticos — que esta quinta-feira, em Belém, prometeram “diálogo” –, o primeiro-ministro garantiu estar disponível “para dialogar e negociar”, mas avisou que “a linha principal de atuação é o programa do Governo”.

“É isso que é suposto. Foi o programa do Governo que foi viabilizado na Assembleia da República e foi o programa do Governo que foi escolhido pelos portugueses. Portanto, quando os outros partidos dizem que estão disponíveis têm de vir negociar connosco sabendo que não é o projeto deles que vai vingar“, disse.

  •  

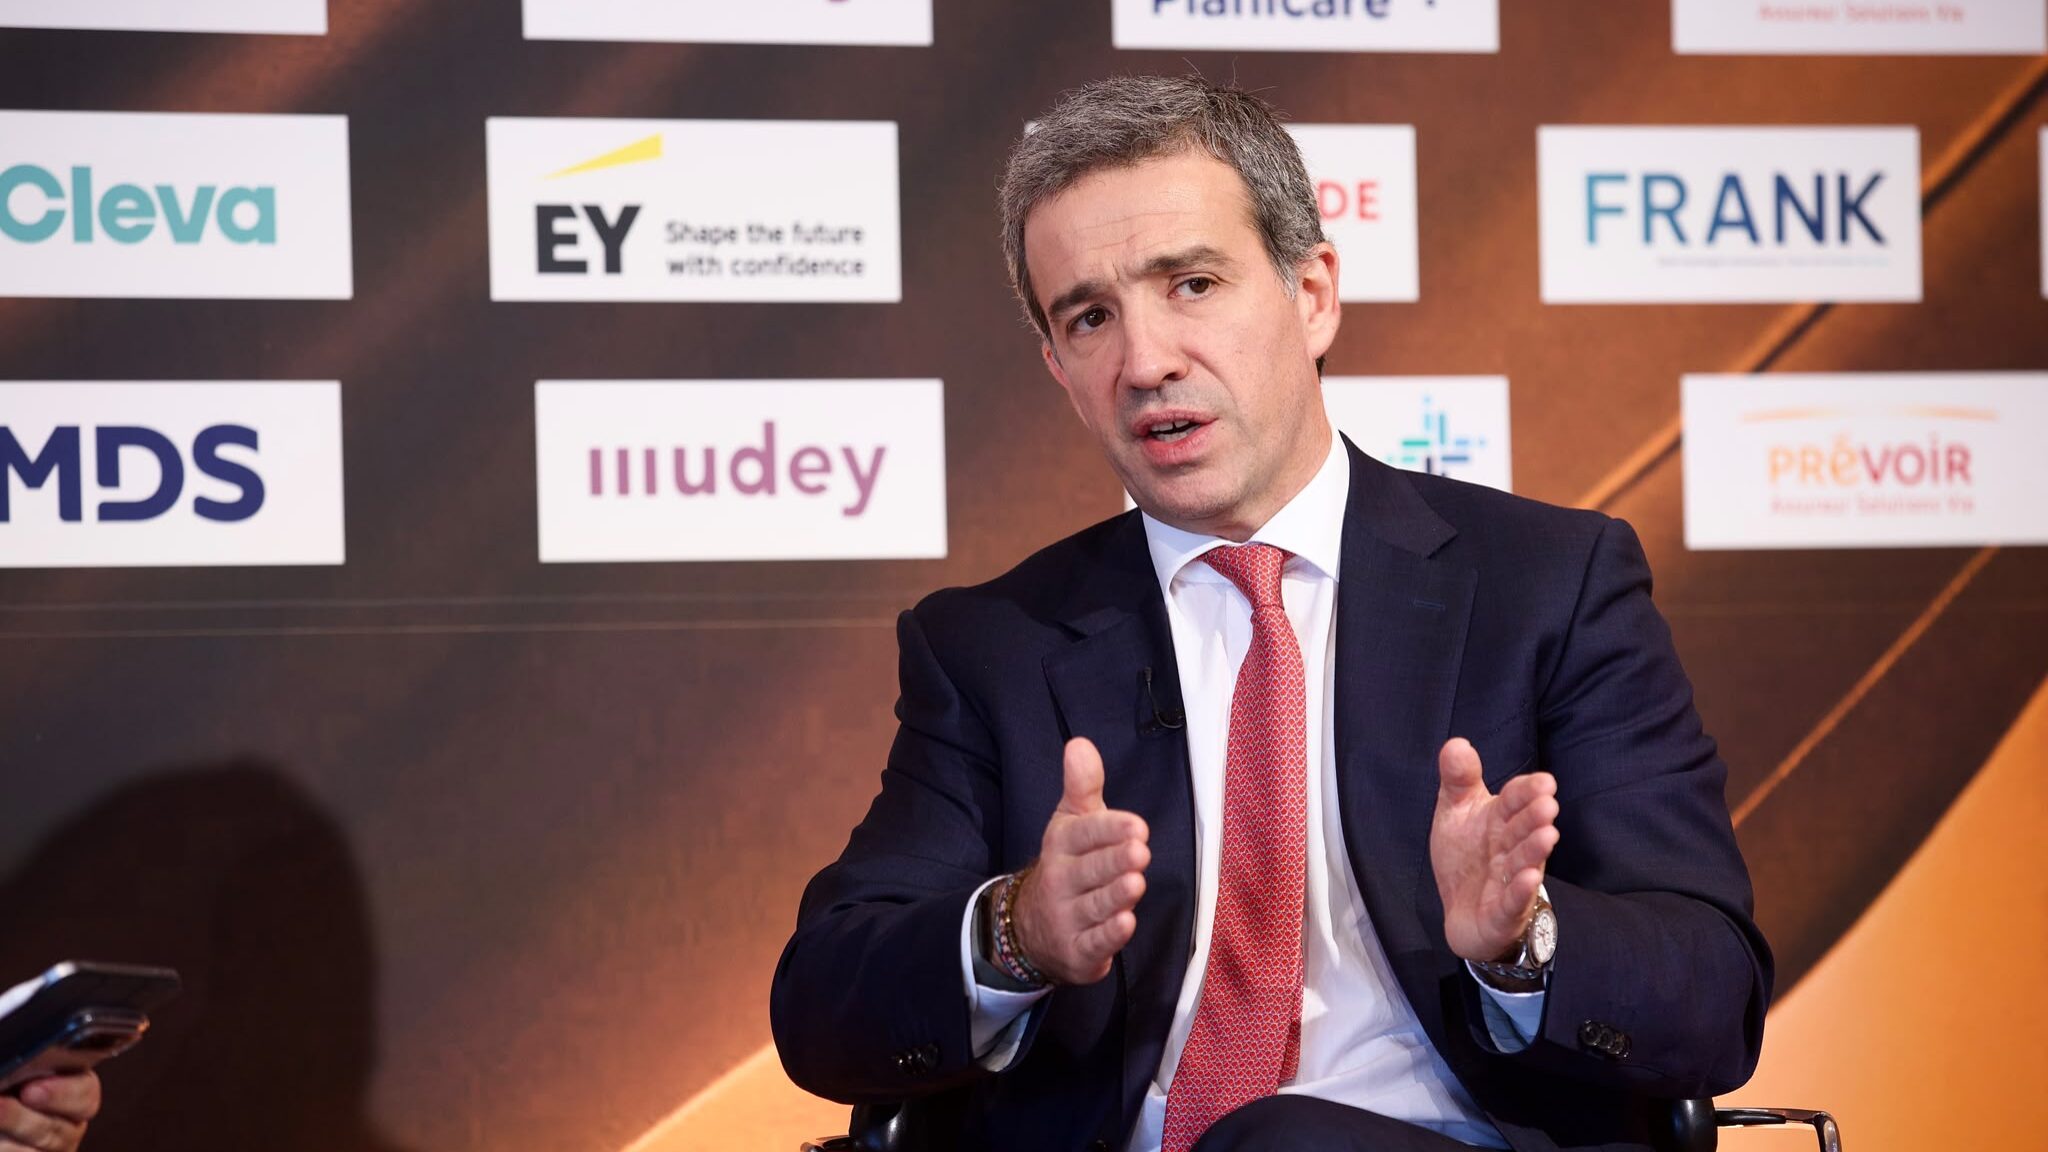
CEO da Ageas diz que crise da habitação ultrapassa a capacidade de intervenção do setor segurador


O setor segurador pode contribuir para responder à crise da habitação, mas não terá capacidade para dar todas as respostas às necessidades existentes, mesmo que todas as seguradoras se mobilizem em conjunto. O alerta foi deixado por Luís Menezes, CEO da Ageas Portugal, que defende um maior envolvimento do Estado e dos municípios na procura de soluções para o problema da habitação.

Luis Menezes, CEO do Grupo Ageas Portugal, falou sobre o papel do setor segurador na crise da habitação durante a 7ª edição da Conferência Anual ECOseguros.Hugo Amaral/ECO

“Vamos fazer parte da solução, mas nem todo o setor segurador junto conseguiria” responder às necessidades que se avizinham, afirmou o responsável, durante a 7.ª Conferência Anual do ECOseguros. O CEO destacou que a resposta à crise exige a participação de diferentes intervenientes e que o Estado deverá assumir um papel de coordenação.

Explica que, entre as iniciativas em curso, a Ageas está a financiar um projeto habitacional no Porto, cuja gestão ficará a cargo da Câmara Municipal. Ainda assim, Luís Menezes sublinha que a dimensão do problema ultrapassa a capacidade de intervenção do setor.

A inteligência artificial foi outro dos temas abordados pelo responsável, que considera que a regulação europeia está a dificultar a inovação. “A regulação na Europa é uma barreira à inovação”, defendeu, criticando o que descreveu como um excesso de burocracia com consequências para o desenvolvimento de ferramentas de inteligência artificial.

Perante a rapidez da evolução tecnológica, o CEO da Ageas considera que as empresas não podem adiar a adaptação. “Não há tempo a perder, quem não apanhar este comboio vai ficar para trás”, alertou.

  •  

Câmara de Olhão aprova pedido de empréstimo com 40 milhões para habitação

O empréstimo totaliza 49 milhões de euros e depende da aprovação da Assembleia Municipal. Ricardo Calé destaca a fixação dos mais jovens no concelho.

O conteúdo Câmara de Olhão aprova pedido de empréstimo com 40 milhões para habitação aparece primeiro em Barlavento.

  •  

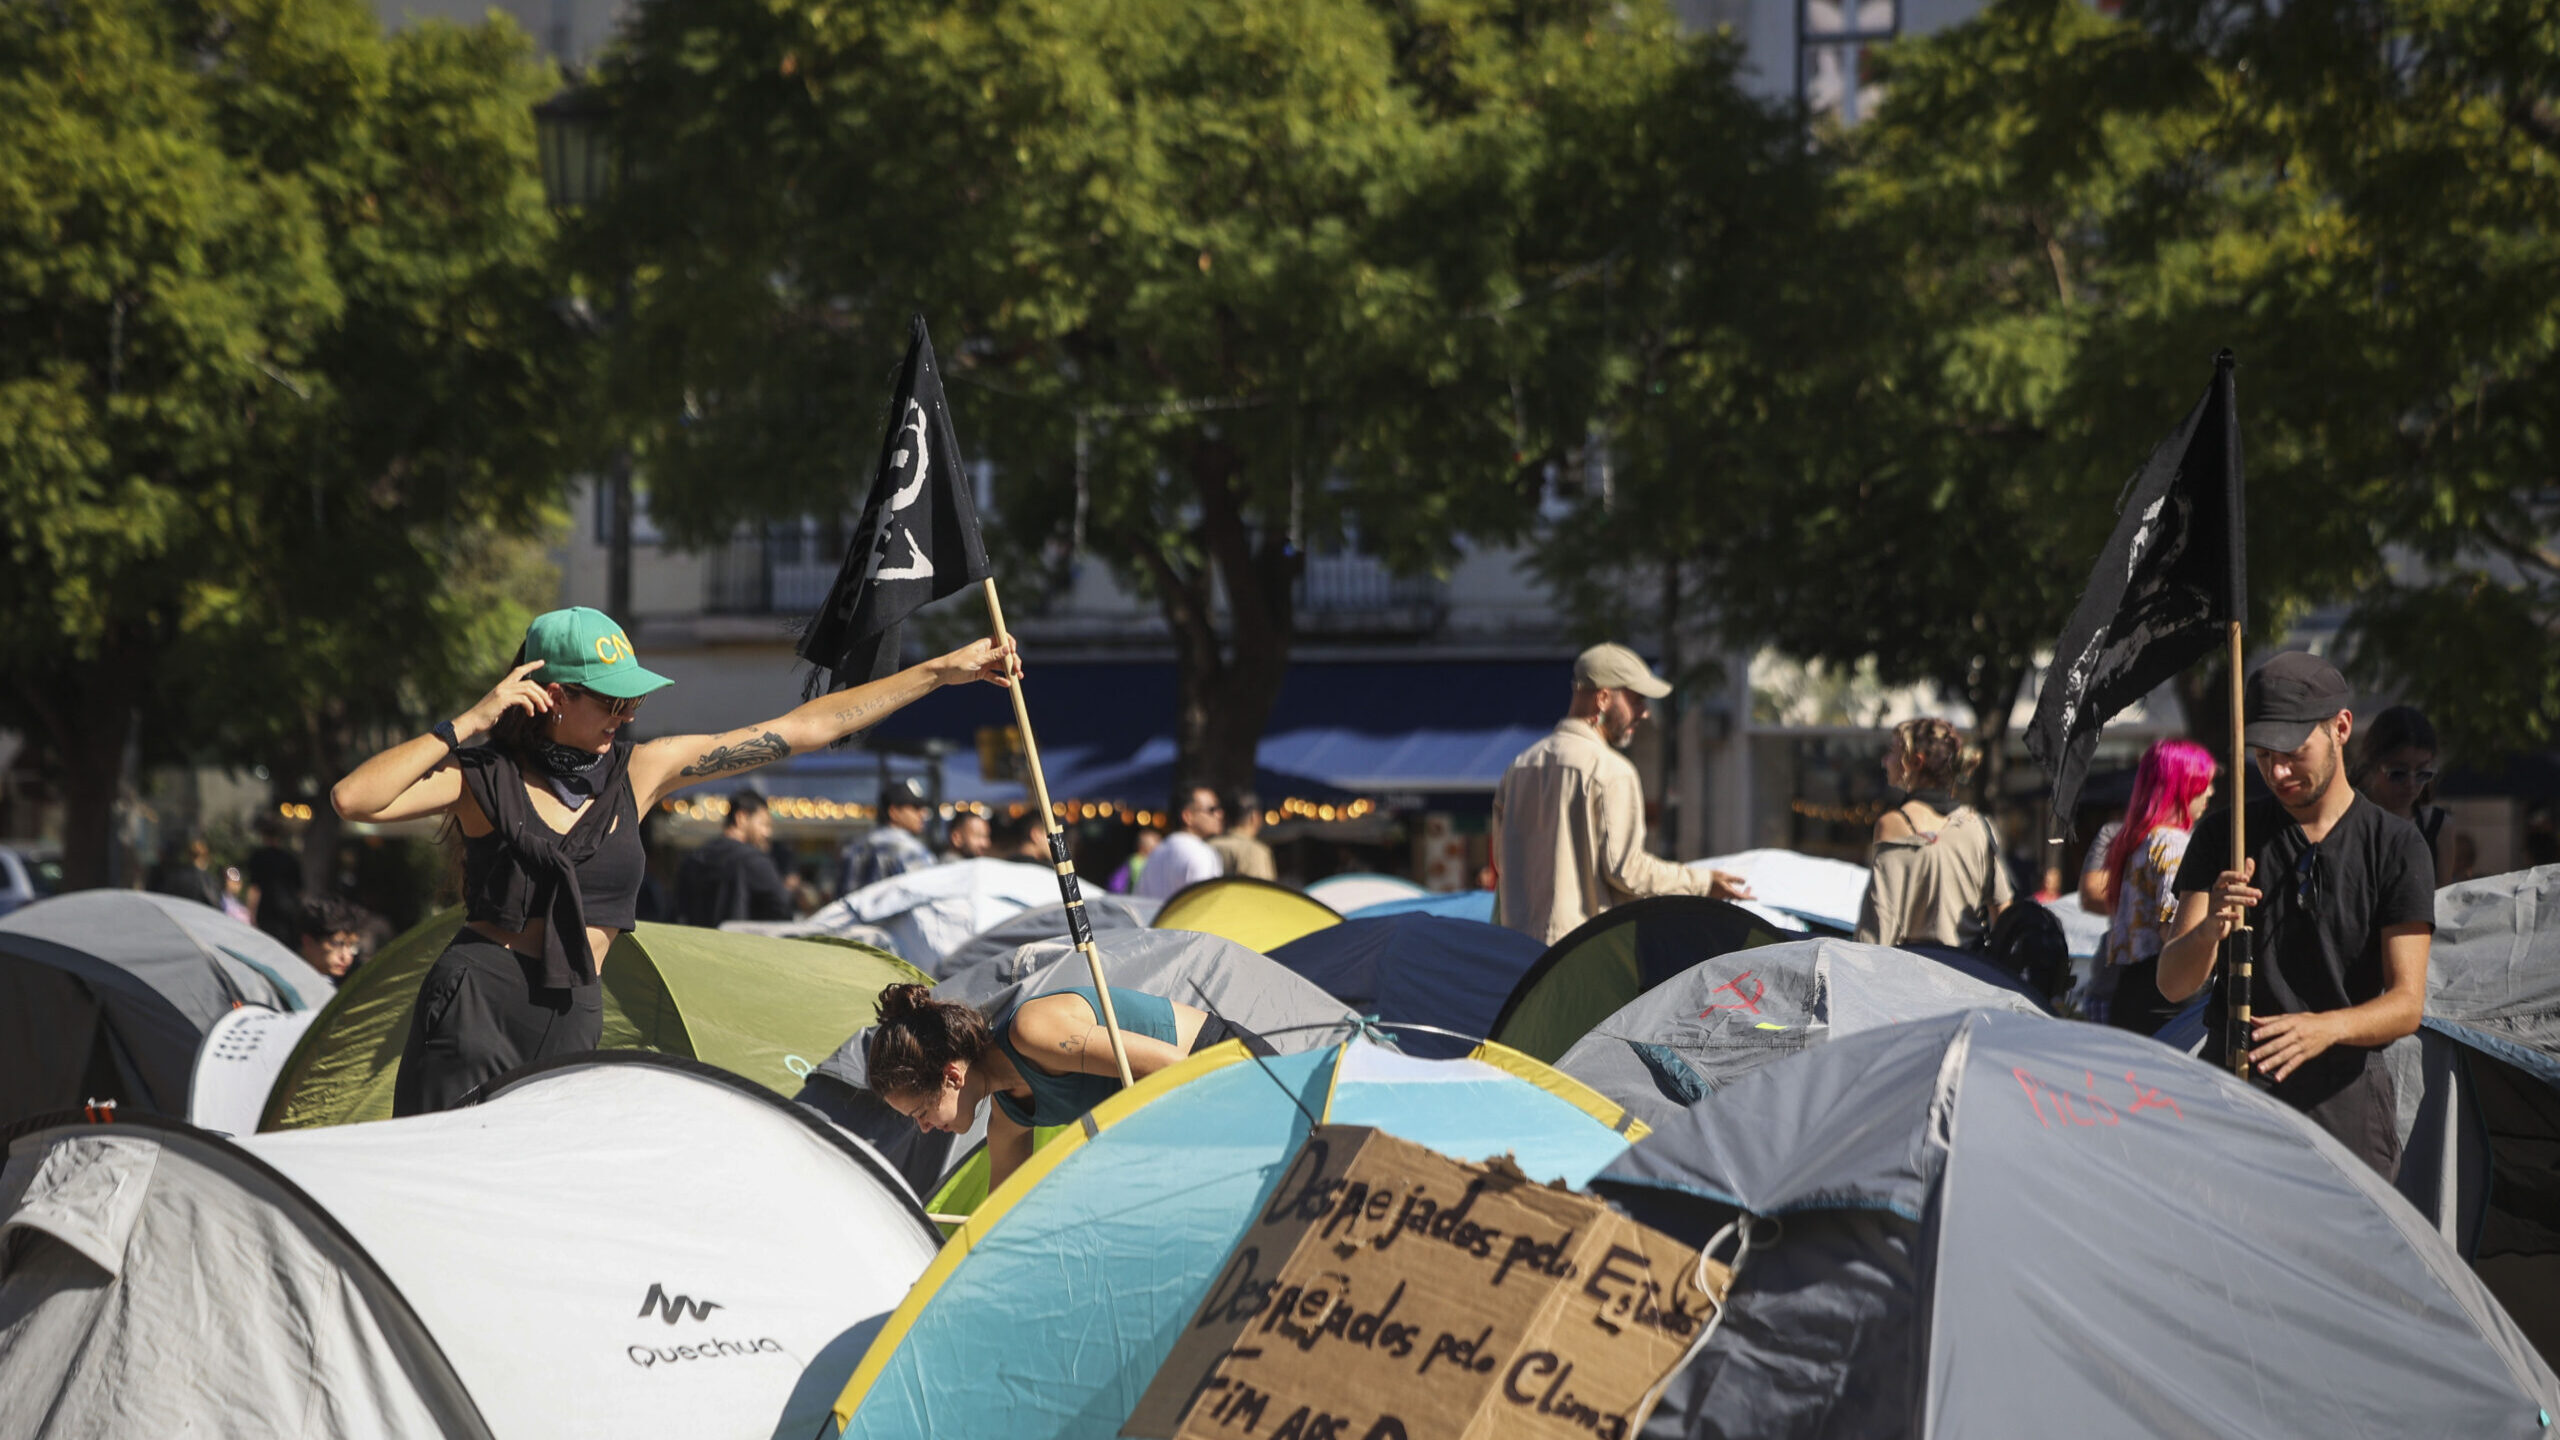
Acampada de Lisboa volta a montar tendas no Rossio no sábado

✇ECO
By: Lusa

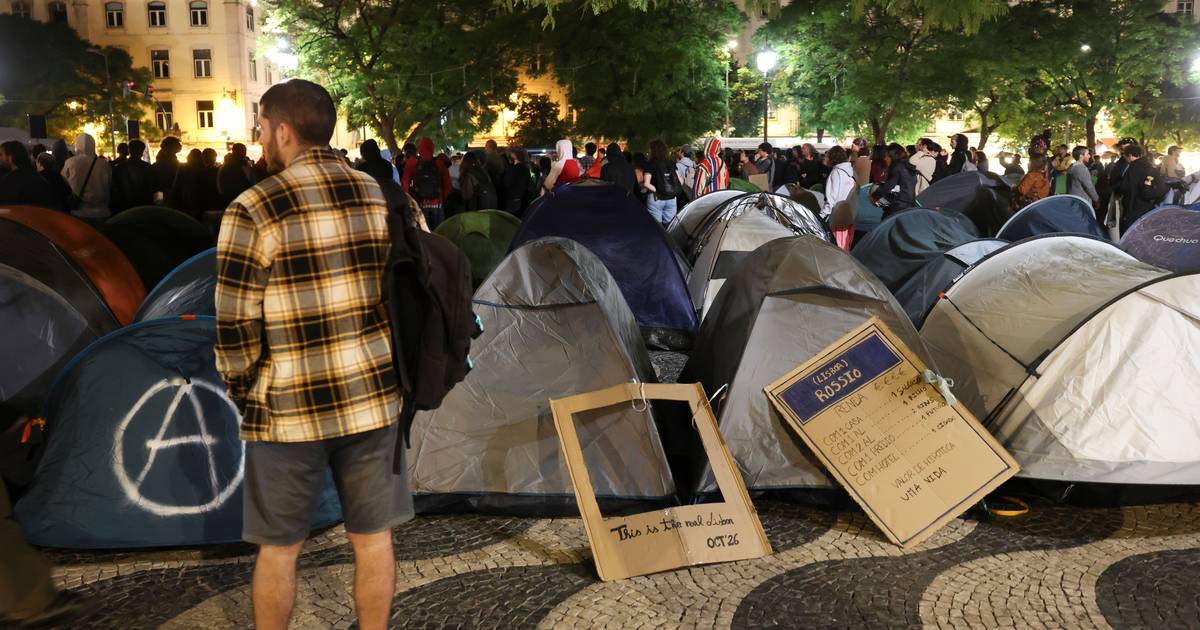
O movimento Acampada de Lisboa anunciou esta quinta-feira que vai voltar a montar tendas e pernoitar na praça do Rossio, no sábado, no final da manifestação que começa às 16 horas no Largo de Camões.

“Este sábado, voltamos a marchar pelas ruas de Lisboa. À chegada ao Rossio, voltamos a montar as tendas e a passar a noite na praça. Não nos tiram das ruas, não nos tiram a vontade de lutar“, anunciou a organização do protesto, em comunicado.

A manifestação sob o mote “Não temos casas, ficam as tendas” tem início marcado para as 16 horas, num percurso entre o Largo de Camões, no Chiado, e a praça do Rossio.

  •  
❌